Theo đó, mức định giá thấp so với lịch sử chưa đủ để kéo tiền quay lại nếu lợi suất kỳ vọng từ cổ phiếu chưa đủ hấp dẫn.
Kinh tế tăng trưởng mạnh nhưng chứng khoán chưa tương xứng, liệu có phải nghịch lý?
Mở đầu phần đánh giá vĩ mô, ông Nguyễn Minh Hoàng - Giám đốc Phân tích của VFS cho rằng, việc kinh tế Việt Nam tăng trưởng mạnh trong khi thị trường chứng khoán diễn biến kém tích cực không phải là một nghịch lý.
Theo ông Hoàng, Việt Nam đang bước vào một chu kỳ đầu tư lớn nhằm xây dựng năng lực tăng trưởng dài hạn, với nguồn lực hướng vào hạ tầng, năng lượng, logistics, sản xuất và công nghệ. Tuy nhiên, chính quá trình này cũng tạo ra nhu cầu vốn lớn trong ngắn hạn. Nền kinh tế phải huy động và giải ngân vốn trước, trong khi kết quả của các khoản đầu tư chỉ phản ánh dần vào doanh thu và lợi nhuận doanh nghiệp ở các giai đoạn sau.
Đây là lý do tăng trưởng kinh tế chưa thể chuyển hóa ngay thành đà tăng của thị trường cổ phiếu.
Chứng khoán đang cạnh tranh dòng tiền khi "giá của tiền" cao
Thị trường chứng khoán hiện phải cạnh tranh dòng tiền trong bối cảnh nhu cầu vốn của nền kinh tế gia tăng, trong khi môi trường lãi suất và dòng vốn quốc tế chưa thuận lợi.
Dòng tiền vì vậy được phân bổ sang nhiều kênh như tiền gửi, trái phiếu, hoạt động sản xuất kinh doanh và các đợt IPO, phát hành mới. Hệ quả là thanh khoản trên thị trường cổ phiếu suy yếu. Theo số liệu VFS tổng hợp, giá trị khớp lệnh bình quân giảm từ khoảng 31,5 nghìn tỷ đồng/phiên trong tháng 1 xuống khoảng 13,3 nghìn tỷ đồng/phiên trong tháng 9, tương đương mức giảm khoảng 58%. Khối ngoại bán ròng khoảng 98 nghìn tỷ đồng kể từ đầu năm 2026, kéo tỷ lệ sở hữu của nhà đầu tư nước ngoài giảm còn khoảng 13,2%.
Từ đó, chuyên gia VFS nhấn mạnh: "Định giá rẻ theo lịch sử chưa đồng nghĩa với rẻ so với giá của tiền". Nói cách khác, một mức định giá thấp hơn trung bình quá khứ chưa đủ để kéo dòng tiền quay lại, nếu lợi suất kỳ vọng từ cổ phiếu thiếu hấp dẫn so với lợi suất của các kênh đầu tư khác.
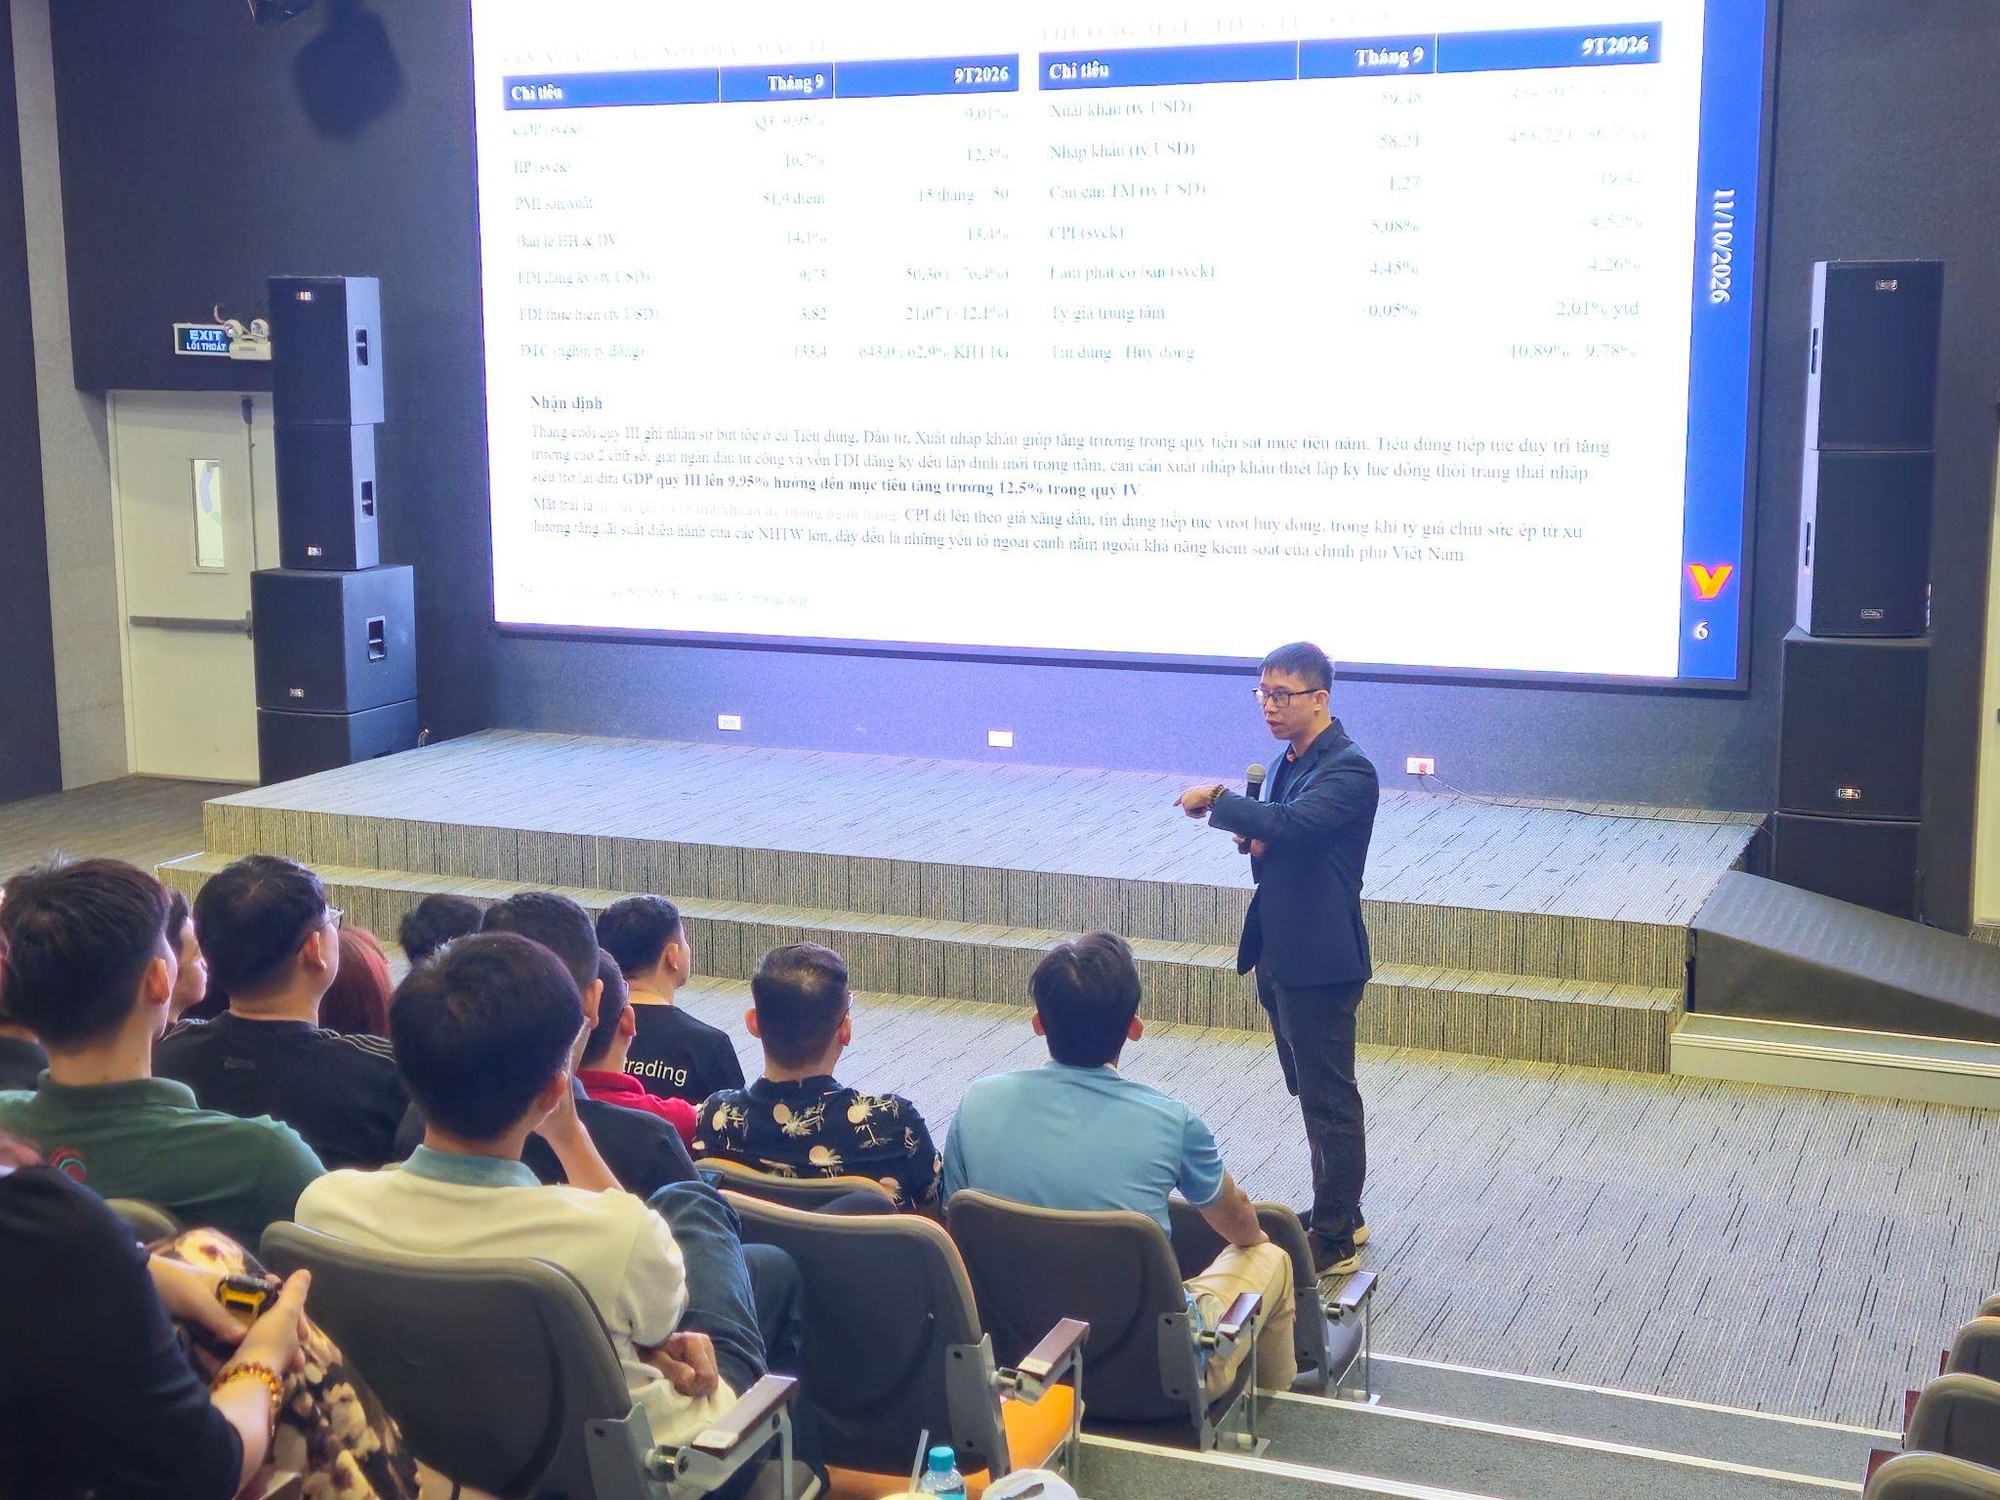
Ông Nguyễn Minh Hoàng - Giám đốc Phân tích Chứng khoán Nhất Việt trình bày góc nhìn về dòng tiền thị trường chứng khoán. (Ảnh: Chứng khoán Nhất Việt)
Số liệu của VFS cho thấy thị trường đã chiết khấu đáng kể. VN-Index hiện thấp hơn khoảng 8,3% so với đỉnh năm 2025, trong khi nhiều nhóm ngành vẫn thấp hơn đỉnh từ khoảng 30% đến 44%, mức chiết khấu gần với sóng giảm năm 2022. P/E của VN-Index khoảng 12 lần, sát ngưỡng trung bình 5 năm trừ 1 độ lệch chuẩn (khoảng 12,15 lần). Mức chiết khấu cũng không đồng đều giữa các nhóm cổ phiếu: so với đỉnh năm 2025, chỉ số nhóm vốn hóa vừa (VNMID) thấp hơn khoảng 29,8% và nhóm vốn hóa nhỏ (VNSML) thấp hơn khoảng 26,5%, cho thấy mức giảm của phần lớn cổ phiếu sâu hơn nhiều so với chỉ số chung.
Tuy nhiên, thanh khoản co hẹp cho thấy dòng tiền vẫn chưa quay lại. Trong khi đó, dư nợ margin đã lập đỉnh mới khoảng 435 nghìn tỷ đồng vào quý II/2026 (từ mức 240 nghìn tỷ đồng cuối năm 2024), một yếu tố nhà đầu tư cần lưu ý khi dòng tiền mới chưa vào thị trường.
Hai điều kiện để dòng tiền quay lại
Về thời điểm đảo chiều, VFS cho rằng thị trường không nhất thiết phải chờ mọi điều kiện vĩ mô trở nên thuận lợi. Dòng tiền có thể quay trở lại theo hai kịch bản:
Giá của tiền tạo đỉnh và bắt đầu giảm, khiến sức hút từ các kênh lợi suất thấp rủi ro dần suy yếu so với cổ phiếu.
Giá cổ phiếu đã chiết khấu đủ sâu để tạo ra mức lợi suất kỳ vọng hấp dẫn, đủ bù đắp cho rủi ro mà nhà đầu tư phải chấp nhận.
Bốn tín hiệu cần theo dõi để xác nhận điểm đảo chiều
Theo VFS, nhà đầu tư cần quan sát đồng thời các tín hiệu sau thay vì chỉ dựa vào một chỉ báo đơn lẻ:
1. Thanh khoản cải thiện: dòng tiền tham gia thị trường tăng trở lại, thay vì chỉ có những phiên hồi phục kỹ thuật với giá trị giao dịch thấp.
2. Độ rộng thị trường mở rộng: số cổ phiếu tăng giá lan tỏa trên diện rộng, không chỉ tập trung ở một vài mã trụ.
3. Số lượng cổ phiếu tạo đáy mới suy giảm: áp lực bán dần cạn, ngày càng ít cổ phiếu phá vỡ các vùng giá thấp trước đó.
4. Sự xuất hiện của các nhóm cổ phiếu dẫn dắt: dòng tiền bắt đầu tập trung vào những nhóm có câu chuyện rõ ràng, tạo hiệu ứng lan tỏa cho thị trường.
Trong bốn tín hiệu, thanh khoản là tín hiệu có thể lượng hóa rõ nhất. Chuyên gia của VFS cho rằng dòng tiền chỉ được coi là quay lại khi giá trị khớp lệnh trên HOSE vượt 20.000 tỷ đồng/phiên một cách bền vững, đồng thời độ rộng thị trường cải thiện và xuất hiện nhóm cổ phiếu dẫn dắt; vượt 25.000 tỷ đồng/phiên là tín hiệu củng cố. So với mức bình quân khoảng 13,3 nghìn tỷ đồng/phiên của tháng 9, thị trường hiện mới đạt khoảng hai phần ba ngưỡng đầu tiên. VFS cũng xem sự đổ vào mạnh của dòng tiền, lan tỏa trên toàn thị trường, là mảnh ghép cuối cùng để xác nhận đảo chiều xu hướng.
Cách tiếp cận này cũng gắn với góc nhìn "Nguyên nhân - Kết quả" xuyên suốt hội thảo. Một xu hướng tăng mới thường không tự nhiên xuất hiện mà cần quá trình tạo nền và tích lũy dòng tiền, vì vậy nhà đầu tư nên tìm kiếm các "dấu vết" của quá trình này thay vì cố đoán chính xác một điểm đáy.
Giai đoạn chờ có thể kéo dài hơn kỳ vọng
Bên cạnh cơ hội, VFS lưu ý giai đoạn chờ giá của tiền tạo đỉnh có thể kéo dài hơn kỳ vọng nếu môi trường lãi suất trong nước, quốc tế và dòng vốn ngoại chậm cải thiện. Trong giai đoạn này, thị trường có thể tiếp tục phân hóa và biến động.
Do đó, nhà đầu tư cần kiên nhẫn chờ các tín hiệu xác nhận từ dòng tiền thay vì hành động sớm dựa trên kỳ vọng.
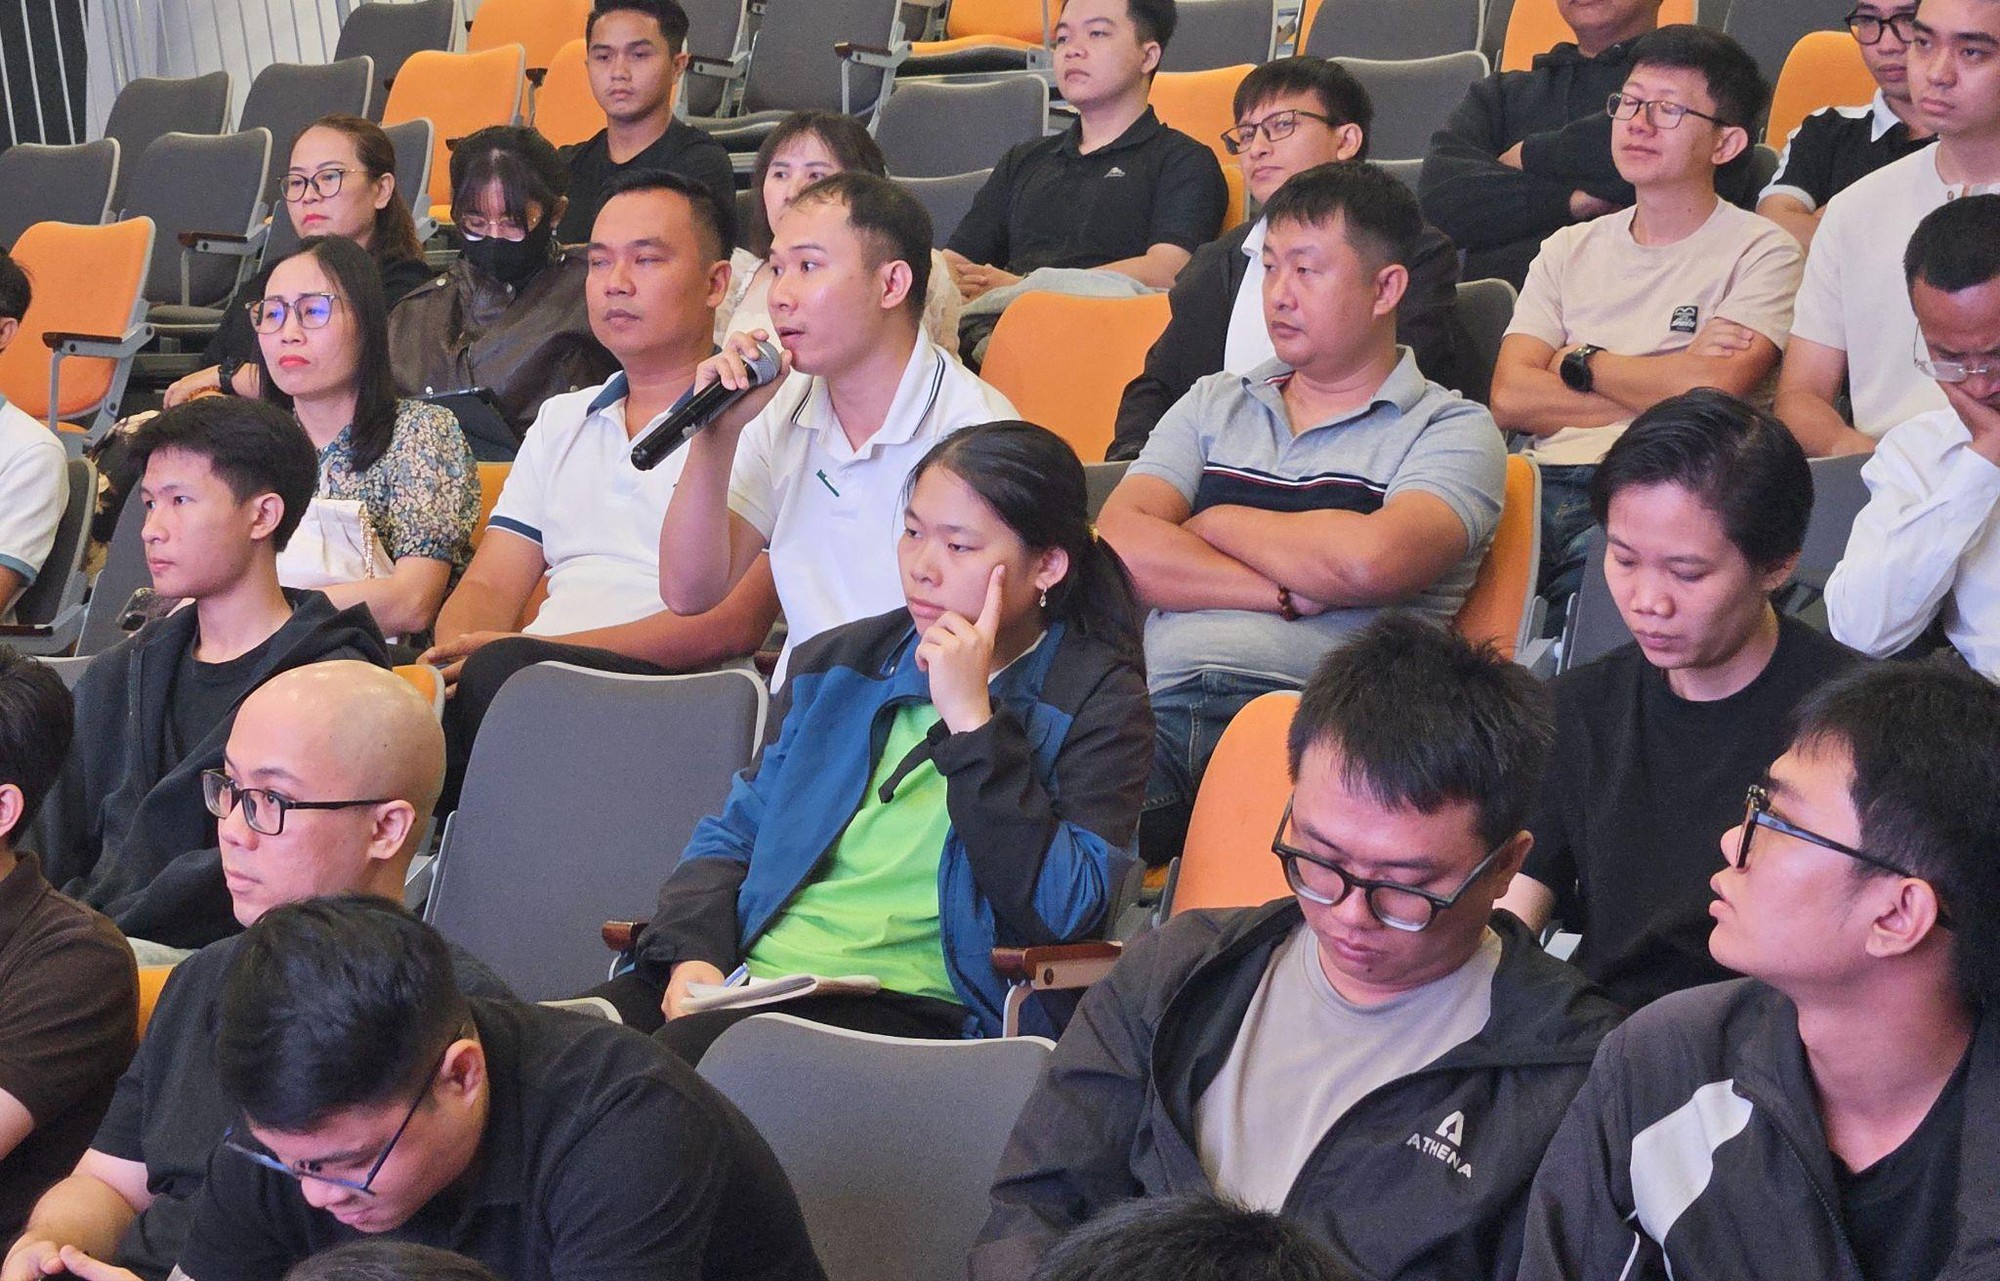
Các nhà đầu tư trao đổi, giao lưu với chuyên gia tại Hội thảo. (Ảnh: Chứng khoán Nhất Việt)
Hướng tới năm 2027: chọn đúng mắt xích, không mua theo ngành
Từ những phân tích trên, VFS xác định hướng tiếp cận cho năm 2027 là chọn đúng mắt xích hưởng lợi từ chu kỳ đầu tư thay vì mua theo ngành. Nhà đầu tư cần lưu ý cả yếu tố phân hóa giữa các doanh nghiệp trong cùng một ngành, do không phải doanh nghiệp nào thuộc ngành hưởng lợi từ chính sách cũng chuyển hóa được dòng vốn đầu tư thành lợi nhuận cho cổ đông.
*Các nhận định trong bài là quan điểm của VFS tại thời điểm công bố, mang tính chất tham khảo, không được coi là khuyến nghị đầu tư.
Về Chứng khoán Nhất Việt (VFS)
Công ty Cổ phần Chứng khoán Nhất Việt (VFS) được thành lập năm 2008, là một trong những công ty chứng khoán có mặt sớm và hoạt động lâu năm trên thị trường chứng khoán Việt Nam. Sau 18 năm hoạt động và phát triển, VFS đã tạo dựng uy tín trên thị trường và nhận được sự tin tưởng của khách hàng.
Với phương châm "Giải pháp vừa vặn - Đầu tư thông minh", VFS đồng hành cùng nhà đầu tư trong việc tìm ra phương án đầu tư hiệu quả, phù hợp với từng doanh nghiệp và cá nhân.
Tìm hiểu thêm tại: https://www.vfs.com.vn/
Ánh Dương