Cuộc chuyển dịch khỏi mô hình tăng trưởng cũ
Trong nhiều năm, chiến lược mở rộng quy mô bằng mọi giá thông qua các khoản vay tiêu dùng tiền mặt ngắn hạn từng mang lại doanh thu lớn cho ngành tài chính. Tuy nhiên, rào cản về kiểm soát nợ xấu và biến động kinh tế đã bộc lộ mặt trái của mô hình này. Khi khả năng trả nợ của người vay suy giảm, chi phí dự phòng rủi ro tăng cao buộc toàn thị trường phải thay đổi tư duy vận hành.
Báo cáo thị trường gần đây cho thấy xu hướng rõ nét: các tổ chức tài chính đồng loạt thu hẹp các sản phẩm cho vay tiền mặt tín chấp thuần túy, siết chặt tiêu chuẩn cấp tín dụng và chuyển hướng trọng tâm sang các khoản vay có tài sản bảo đảm hoặc gắn liền với mục đích sản xuất, kinh doanh cụ thể.
Sự dịch chuyển này không chỉ giúp tối ưu hóa biên lợi nhuận trên cơ sở quản trị rủi ro an toàn hơn, mà còn đưa dòng vốn đi vào quỹ đạo phục vụ các nhu cầu kinh tế thực của xã hội.
Hộ kinh doanh siêu nhỏ và bài toán tiếp cận vốn từ dữ liệu
Một trong những "đại dương xanh" đang được các nền tảng tài chính số khai thác mạnh mẽ là tệp hàng triệu hộ kinh doanh cá thể, tiểu thương và doanh nghiệp siêu nhỏ. Đây là nhóm khách hàng có nhu cầu vốn quay vòng rất lớn nhưng thường gặp khó khăn khi tiếp cận tín dụng ngân hàng do thiếu báo cáo tài chính kiểm toán hay tài sản thế chấp quy mô lớn như bất động sản.
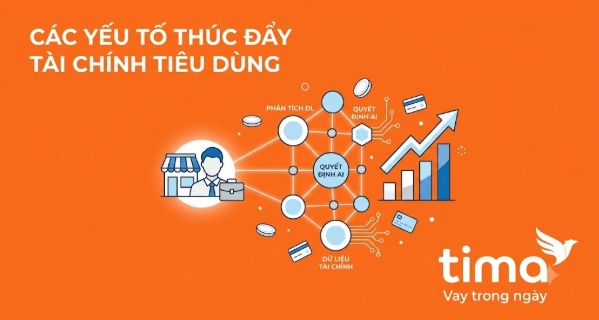
Sự phát triển của công nghệ số và hệ sinh thái dữ liệu đang làm thay đổi hoàn toàn quy trình thẩm định. Việc chấm điểm tín nhiệm hiện nay không còn phụ thuộc duy nhất vào hồ sơ pháp lý truyền thống, mà dựa trên sự phân tích dữ liệu vận hành thời gian thực: lịch sử dòng tiền qua tài khoản, doanh số bán hàng, chu kỳ nhập hàng hay thậm chí là tài sản lưu động phục vụ công việc.
Các nền tảng công nghệ như Tima đã nắm bắt xu hướng này bằng cách kết nối giải pháp tài chính dựa trên tài sản bảo đảm linh hoạt (như giấy đăng ký phương tiện) kết hợp với công nghệ thẩm định AI. Phương thức này giúp định giá tài sản nhanh chóng, đánh giá chính xác năng lực tạo ra thu nhập của chủ hộ kinh doanh, từ đó giải quyết bài toán vốn ngắn hạn một cách an toàn.
Khơi thông dòng vốn cho mục tiêu phát triển bền vững
Việc chuyển dịch từ cho vay tiêu dùng thuần túy sang tài trợ cho hoạt động sản xuất, kinh doanh nhỏ lẻ mang lại lợi ích kép. Một mặt, tài sản bảo đảm hoặc phương tiện làm việc đóng vai trò như lớp đệm bảo vệ an toàn cho đơn vị cho vay. Mặt khác, nguồn vốn giải ngân giúp người dân duy trì sinh kế, mở rộng điểm bán hoặc nâng cấp phương tiện vận chuyển, tạo ra giá trị gia tăng thực tế.
Bên cạnh đó, tính minh bạch về biểu phí, quy trình định danh điện tử (eKYC) gọn nhẹ và sự hỗ trợ của thuật toán giúp giảm thiểu đáng kể chi phí vận hành cho cả bên cho vay lẫn người đi vay.
Sự chủ động thay đổi mô hình của các đơn vị tiên phong trên thị trường tài chính số đang khẳng định một xu hướng tất yếu: Tăng trưởng bền vững trong tương lai sẽ thuộc về những nền tảng biết ứng dụng công nghệ để quản trị rủi ro, đưa nguồn tài chính tiếp cận đúng đối tượng và gắn liền với năng lực tạo ra dòng tiền thực của nền kinh tế.
Bùi Cao Cường.