Theo báo cáo dự báo kết quả kinh doanh quý 3/2026 và cả năm 2026 của VCBS, triển vọng đối với nhóm bất động sản nhà ở hiện được đánh giá ở mức trung lập.
VCBS cho rằng lãi suất cao tiếp tục gây áp lực lên sức mua và thanh khoản của thị trường. Trong điều kiện chi phí vay mua nhà ở mức cao, khả năng tiếp cận tín dụng của người mua bị hạn chế hơn, qua đó tác động tới tốc độ giao dịch trên thị trường.
Một trong những nhận định đáng chú ý trong báo cáo là diễn biến giá bán bất động sản thời gian tới. VCBS dự báo giá bán nhìn chung có thể đi ngang hoặc giảm nhẹ, thay vì tiếp tục tăng mạnh trên diện rộng. Mức điều chỉnh được cho là có thể rõ hơn tại các khu vực cận trung tâm và phân khúc nhà trong ngõ.
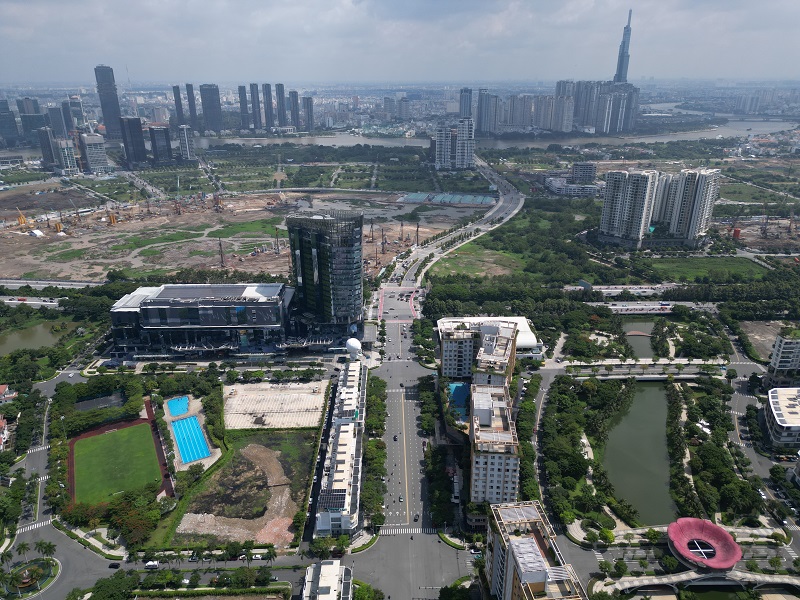
Bất động sản khu đông TP.HCM
Trong bối cảnh đó, triển vọng của nhóm doanh nghiệp bất động sản cũng được dự báo có sự phân hóa rõ nét. Theo báo cáo, định giá của nhóm cổ phiếu bất động sản nhìn chung đã được chiết khấu về mặt bằng tương đối thấp. Tuy nhiên, đà hồi phục dự kiến tiếp tục phân hóa, tập trung tại các doanh nghiệp có quỹ đất lớn, năng lực triển khai tốt và dư địa duy trì chính sách hỗ trợ lãi suất cho khách hàng.
Đơn vị này cho rằng đà hồi phục dự kiến tập trung vào những doanh nghiệp sở hữu quỹ đất lớn, năng lực triển khai dự án tốt và còn dư địa duy trì các chính sách hỗ trợ lãi suất cho khách hàng.
Với Vinhomes (VHM), VCBS cho rằng hoạt động bàn giao tại Vinhomes Ocean Park 2, Vinhomes Ocean Park 3 và Vinhomes Green Paradise sẽ tiếp tục đóng góp chính vào doanh thu, lợi nhuận nửa cuối năm 2026. Các dự án mới như Vinhomes Sài Gòn Park, Vinhomes Global Gate Hạ Long và Vinhomes Hải Vân Bay được kỳ vọng tạo thêm nguồn thu trong giai đoạn 2027-2028.
...Doanh nghiệp cũng được hưởng lợi từ hệ sinh thái của tập đoàn mẹ trong quá trình phát triển các dự án quy mô lớn.
Với Nam Long (NLG), doanh số bán hàng có dấu hiệu chậm lại nhưng vẫn tương đối khả quan so với mặt bằng chung, trong bối cảnh phần lớn dự án tập trung tại khu vực vùng ven TP.HCM. Sol Garden là dự án đóng góp tỷ trọng chính trong cơ cấu doanh thu.
Triển vọng của Nam Long còn được hỗ trợ bởi việc hạ tầng kết nối sân bay Long Thành tại Đồng Nai được đẩy nhanh, trong đó có cầu Cát Lái, cầu Đồng Nai 2 và Đại lộ Nguyễn Hữu Cảnh (Hương lộ 2). Việc cải thiện kết nối được kỳ vọng tạo thêm thuận lợi cho các dự án của doanh nghiệp tại khu vực này.
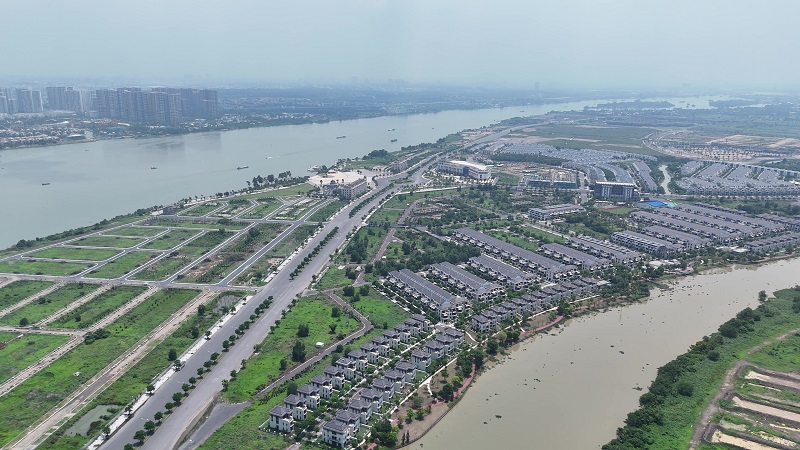
Các dự án dọc Đại lộ Nguyễn Hữu Cảnh (Hương lộ 2) tại TP Đồng Nai.
Nam Long cũng tiếp tục chiến lược mở rộng quỹ đất có chọn lọc. Doanh nghiệp đã hoàn tất mua thêm 21% cổ phần tại Akari City từ TBS, qua đó nâng tỷ lệ sở hữu tại dự án. Thương vụ giúp Nam Long bổ sung quỹ đất sạch tại một dự án đã có pháp lý và tiến độ tương đối rõ ràng, giảm rủi ro so với việc phát triển dự án mới từ đầu.
Trong khi đó, Đất Xanh (DXG) ghi nhận kết quả bán hàng tại The Prive tích cực hơn mặt bằng chung, nhưng tốc độ tiêu thụ vẫn chậm hơn kỳ vọng. Mảng môi giới cũng chịu ảnh hưởng khi thanh khoản thị trường bất động sản chững lại. Về dài hạn, uỹ đất của Đất Xanh tại TP.HCM, gồm Saigon River-front, Opal Luxury và DXH Park View, có thể tiếp tục tạo dư địa tăng trưởng cho doanh nghiệp.
Với Phát Đạt (PDR), dòng tiền được kỳ vọng cải thiện nhờ chuyển nhượng dự án Thuận An giai đoạn 1 trong năm 2026 và giai đoạn 2 vào năm 2027. Việc hợp tác với Lotte tại dự án Thủ Thiêm Eco Smart City cũng được đánh giá có thể hỗ trợ vị thế của doanh nghiệp nếu dự án được triển khai thuận lợi...
Phương Vy