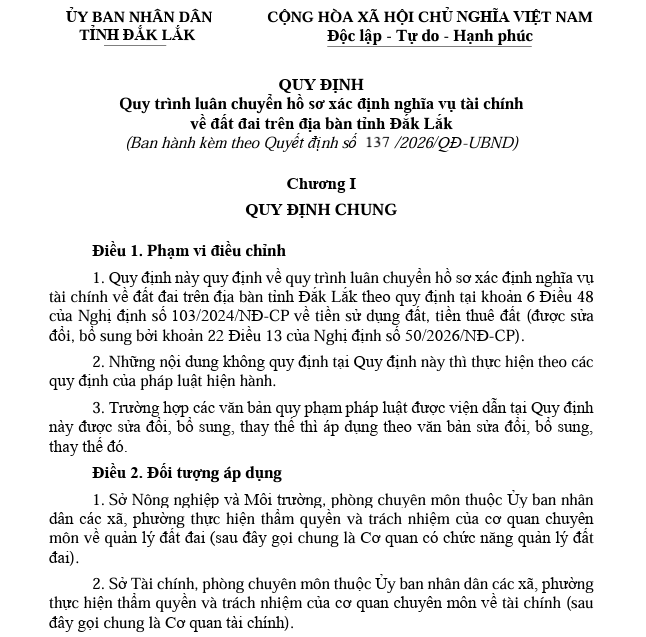
UBND tỉnh Đắk Lắk vừa ban hành Quyết định số 137/2026/QĐ-UBND ngày 2/11/2026, quy định quy trình luân chuyển hồ sơ xác định nghĩa vụ tài chính về đất đai trên địa bàn tỉnh. Quyết định có hiệu lực từ ngày 12/11/2026, đồng thời bãi bỏ Quyết định số 27/2025/QĐ-UBND ngày 3/6/2025 của UBND tỉnh Đắk Lắk (cũ).
Quy định mới áp dụng đối với các cơ quan quản lý đất đai, cơ quan tài chính, cơ quan thuế, UBND cấp xã, tổ chức đăng ký đất đai, Trung tâm Phục vụ hành chính công và các tổ chức, cá nhân có liên quan đến việc thực hiện nghĩa vụ tài chính về đất đai.
Hồ sơ chuyển mục đích sử dụng đất, công nhận quyền sử dụng đất được xử lý ra sao?
Theo Điều 7 Quy định ban hành kèm theo, quy trình luân chuyển hồ sơ xác định nghĩa vụ tài chính được áp dụng đối với nhiều trường hợp như Nhà nước giao đất, cho thuê đất không thông qua đấu giá; cho phép chuyển mục đích sử dụng đất; công nhận quyền sử dụng đất; điều chỉnh quyết định giao đất, cho thuê đất; điều chỉnh quy hoạch chi tiết; gia hạn sử dụng đất và sử dụng đất kết hợp đa mục đích.
Đáng chú ý, tại điểm a khoản 1 Điều 7, đối với trường hợp tính tiền sử dụng đất, tiền thuê đất theo bảng giá đất, trong thời hạn không quá 2 ngày làm việc kể từ khi nhận được quyết định của cơ quan có thẩm quyền, cơ quan quản lý đất đai hoặc UBND cấp xã phải lập và chuyển đầy đủ thông tin địa chính thửa đất đến cơ quan thuế.
Riêng trường hợp công nhận quyền sử dụng đất đối với cá nhân và người gốc Việt Nam định cư ở nước ngoài, thời hạn chuyển thông tin là không quá 15 ngày làm việc kể từ khi nộp đủ hồ sơ hợp lệ, không tính thời gian niêm yết công khai.
Đối với những trường hợp phải xác định tiền sử dụng đất, tiền thuê đất theo giá đất cụ thể, điểm a khoản 2 Điều 7 quy định cơ quan quản lý đất đai phải chuyển thông tin cho cơ quan thuế trong thời hạn tối đa 2 ngày làm việc kể từ khi nhận được quyết định giá đất cụ thể.
Các thông tin phải chuyển gồm vị trí, diện tích, loại đất, mục đích sử dụng, thời điểm tính tiền sử dụng đất, tiền thuê đất, thời hạn thuê đất và những thông tin cần thiết khác để xác định nghĩa vụ tài chính.
Ngoài ra, Điều 6 quy định việc xác định và quyết định giá đất tính tiền sử dụng đất, tiền thuê đất phải được tổ chức kịp thời, bảo đảm cơ quan có thẩm quyền ban hành quyết định giá đất trong thời hạn không quá 180 ngày kể từ thời điểm định giá đất theo các trường hợp được dẫn chiếu tại Luật Đất đai.
Đăng ký biến động đất đai: Tối đa 3 ngày làm việc để chuyển thông tin sang cơ quan thuế
Một nội dung đáng chú ý khác liên quan đến thủ tục đăng ký biến động đất đai.
Cụ thể, khoản 1 Điều 12 quy định trong thời hạn không quá 3 ngày làm việc kể từ ngày nhận đủ hồ sơ hợp lệ, tổ chức đăng ký đất đai phải lập và chuyển đầy đủ thông tin địa chính thửa đất, kèm theo hồ sơ đối với từng trường hợp đăng ký biến động, đến cơ quan thuế.
Căn cứ thông tin được chuyển đến, cơ quan thuế thực hiện xác định nghĩa vụ tài chính theo quy định.
Đối với trường hợp cấp đổi giấy chứng nhận quyền sử dụng đất có phát sinh chênh lệch diện tích tăng so với giấy chứng nhận đã cấp, khoản 1 Điều 11 quy định tổ chức đăng ký đất đai có trách nhiệm chuyển thông tin sang cơ quan thuế trong thời hạn không quá 2 ngày làm việc kể từ khi hoàn thành thẩm định hồ sơ đủ điều kiện, nếu thuộc trường hợp phải xác định nghĩa vụ tài chính theo quy định.
Lưu ý: các mốc 2 ngày và 3 ngày làm việc nêu trên là thời hạn thực hiện việc chuyển thông tin giữa các cơ quan, không phải toàn bộ thời gian hoàn thành thủ tục cấp đổi giấy chứng nhận hoặc đăng ký biến động đất đai.
Chuyển đất vườn, ao sang đất ở: Quy định rõ thời gian tính lại tiền sử dụng đất
Đối với hộ gia đình, cá nhân được phép chuyển mục đích sử dụng đất từ đất vườn, ao, đất nông nghiệp trong cùng thửa đất có đất ở sang đất ở, Điều 10 quy định cụ thể trình tự xử lý hồ sơ đề nghị tính hoặc tính lại tiền sử dụng đất theo Nghị định số 50/2026/NĐ-CP.
Theo khoản 1 Điều 10, trong thời hạn không quá 1 ngày làm việc kể từ khi tiếp nhận văn bản đề nghị, Trung tâm Phục vụ hành chính công cấp xã phải chuyển hồ sơ đến UBND cấp xã.
Tiếp đó, khoản 2 Điều 10 quy định trong thời hạn không quá 9 ngày làm việc kể từ ngày tiếp nhận văn bản, UBND cấp xã có trách nhiệm xác định hạn mức giao đất ở của thửa đất được lựa chọn để tính hoặc tính lại tiền sử dụng đất, đồng thời giao cơ quan quản lý đất đai cấp xã chuyển thông tin địa chính đến cơ quan thuế.
Sau khi tiếp nhận hồ sơ, cơ quan thuế thực hiện tính hoặc tính lại tiền sử dụng đất, ban hành thông báo nộp tiền hoặc thông báo điều chỉnh gửi người sử dụng đất.
Đặc biệt, khoản 4 Điều 10 quy định không áp dụng việc tính tiền sử dụng đất theo khoản 2 Điều 12 Nghị định số 50/2026/NĐ-CP đối với trường hợp người sử dụng đất nộp văn bản đề nghị từ ngày 1/1/2027 trở về sau.
Đây là mốc thời gian người sử dụng đất thuộc diện được tính hoặc tính lại tiền sử dụng đất theo cơ chế nêu trên cần lưu ý để thực hiện thủ tục đúng thời hạn.
Không được yêu cầu người dân nộp thêm giấy tờ ngoài quy định
Bên cạnh việc xác định thời gian xử lý hồ sơ, Quyết định 137/2026/QĐ-UBND cũng đặt ra yêu cầu về trách nhiệm phối hợp giữa các cơ quan trong quá trình giải quyết thủ tục đất đai.
Theo khoản 5 Điều 3, các cơ quan, đơn vị có trách nhiệm khai thác, sử dụng và luân chuyển thông tin, tài liệu đã có trong hồ sơ thủ tục hành chính, cơ sở dữ liệu và kết quả giải quyết của cơ quan có thẩm quyền; không được yêu cầu tổ chức, cá nhân cung cấp thêm giấy tờ ngoài thành phần hồ sơ đã được quy định, công bố.
Về hình thức thực hiện, Điều 4 quy định việc luân chuyển hồ sơ được thực hiện bằng phương thức điện tử thông qua Hệ thống thông tin đất đai hoặc Hệ thống quản lý văn bản và điều hành tác nghiệp.
Trường hợp hệ thống gặp lỗi hạ tầng kỹ thuật, việc luân chuyển có thể thực hiện bằng hồ sơ giấy nhưng phải có phiếu kiểm soát, bảng kê hồ sơ và xác nhận giao nhận giữa các cơ quan liên quan.
Khi hệ thống hoạt động trở lại, các đơn vị phải cập nhật đầy đủ dữ liệu. Thời điểm cập nhật không làm thay đổi thời điểm tiếp nhận hồ sơ đã được xác nhận.
Đáng chú ý, điểm b khoản 2 Điều 13 quy định trường hợp cơ quan thuế nhận được phiếu chuyển thông tin điện tử nhưng chưa đủ cơ sở xác định nghĩa vụ tài chính thì phải nêu rõ lý do từ chối để cơ quan chuyển hồ sơ bổ sung, hoàn thiện thông tin.
Sau khi đã bổ sung đầy đủ theo yêu cầu, cơ quan thuế không được từ chối lần thứ hai đối với cùng nội dung đã yêu cầu bổ sung trước đó.
Cũng theo Điều 13, thông báo nghĩa vụ tài chính có chữ ký số được cơ quan thuế chuyển bằng phương thức điện tử đến các đơn vị liên quan và người nộp thuế. Người dân có thể đề nghị cơ quan tiếp nhận hồ sơ in thông báo để nhận trực tiếp.
Hồ sơ tiếp nhận trước ngày 12/11 có phải làm lại?
Về quy định chuyển tiếp, khoản 2 Điều 3 của Quyết định 137/2026/QĐ-UBND nêu rõ, những hồ sơ xác định nghĩa vụ tài chính về đất đai đã được tiếp nhận trước ngày 12/11/2026 nhưng chưa hoàn thành giải quyết sẽ tiếp tục được xử lý theo quy định mới.
Đối với các bước đã thực hiện hợp pháp trước thời điểm quyết định có hiệu lực, người dân và cơ quan giải quyết không phải thực hiện lại, trừ trường hợp pháp luật có quy định khác.
Theo UBND tỉnh Đắk Lắk, việc ban hành quy định mới nhằm thống nhất quy trình luân chuyển hồ sơ, làm rõ thời hạn và trách nhiệm của từng cơ quan, đơn vị trong xác định nghĩa vụ tài chính về đất đai, đồng thời hạn chế chậm trễ trong giải quyết thủ tục hành chính.
Châu An