VPBankS được nâng triển vọng lên "tích cực" nhờ khả năng hỗ trợ của ngân hàng mẹ
Theo báo cáo công bố ngày 20/10, VIS Rating duy trì xếp hạng tín nhiệm tổ chức phát hành dài hạn ở mức A đối với CTCP Chứng khoán VPBank (VPBankS; HoSE: VPX) và nâng triển vọng xếp hạng từ "ổn định" lên "tích cực". Theo VIS Rating, sự điều chỉnh triển vọng phản ánh khả năng mức độ hỗ trợ từ Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank; HoSE: VPB) sẽ tăng lên trong 12 - 18 tháng tới.
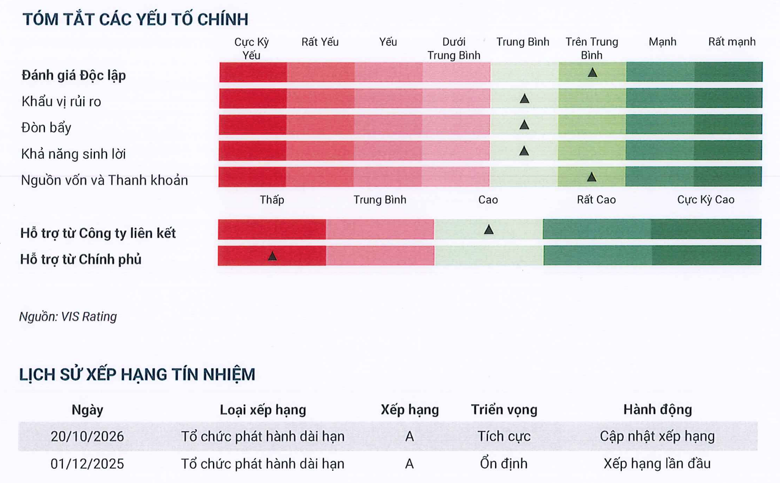
Xếp hạng tín nhiệm của VPBankS. (Ảnh: VIS Rating).
VPBank dự kiến chào bán riêng lẻ hơn 624 triệu cổ phiếu cho một nhà đầu tư nước ngoài, nâng vốn điều lệ lên 106.244 tỷ đồng. Việc tăng vốn sẽ củng cố bộ đệm hấp thụ rủi ro của ngân hàng trong bối cảnh mục tiêu tăng trưởng tín dụng trên 30% trong năm 2026, qua đó cải thiện hồ sơ tín nhiệm và nâng cao năng lực hỗ trợ VPBankS. Đồng thời, VIS Rating cũng kỳ vọng hồ sơ tín nhiệm độc lập của VPBankS sẽ duy trì tương đối ổn định trong 12-18 tháng tới.
Tăng trưởng thu nhập thường xuyên từ hoạt động cho vay ký quỹ (margin) và trái phiếu sẽ hỗ trợ sự ổn định về khả năng sinh lời, trong khi nguồn vốn huy động từ đợt IPO năm 2025 tạo dư địa cho công ty mở rộng hoạt động kinh doanh, đơn vị xếp hạng tín nhiệm này đánh giá. Theo VIS Rating, tỷ suất lợi nhuận trên tài sản bình quân (ROAA) trung bình trong giai đoạn từ 2025 đến 6 tháng đầu năm 2026 đạt 6,3%, so với 4% của năm 2024.
"Sự gắn kết chặt chẽ với VPBank sẽ tiếp tục là động lực quan trọng cho hoạt động kinh doanh của VPBankS. Công ty sẽ tiếp tục tận dụng mạng lưới khách hàng doanh nghiệp của ngân hàng để phát triển hoạt động tư vấn và bảo lãnh phát hành trái phiếu, đồng thời khai thác mạng lưới khách hàng cá nhân để đẩy mạnh cho vay ký quỹ và phân phối trái phiếu", VIS Rating nhận định.
Bên cạnh đó, mối quan hệ đối tác chiến lược giữa VPBank và Sumitomo Mitsui Banking Corporation (SMBC) cũng hỗ trợ VPBankS tiếp cận nguồn vốn nước ngoài. Theo ước tính từ VIS Rating, tại cuối tháng 6/2026, nguồn vốn vay nước ngoài chiếm khoảng 10,6% tổng dư nợ vay của VPBankS.
Ngoài VIS Rating, Chứng khoán Vietcap cũng vừa công bố báo cáo cập nhật về VPBankS, trong đó nhấn mạnh một số điểm sáng trong kết quả quý III và 9 tháng đầu năm như cho vay margin mở rộng, năng lực huy động vốn đa dạng, tăng trưởng quy mô khách hàng…
Các chuyên viên phân tích nhận định dù kết quả quý III chịu tác động từ hoạt động tự doanh, nhưng triển vọng quý IV của VPBankS vẫn được hỗ trợ bởi khả năng tiếp cận nguồn vốn quốc tế, tập khách hàng tiềm năng lớn chưa khai thác, nhu cầu trái phiếu doanh nghiệp tiếp tục được duy trì, cùng mặt bằng lãi suất dự kiến ổn định đến cuối năm.
Nền tảng vững chắc, liên tục được củng cố
VIS Rating nâng triển vọng tín nhiệm trong bối cảnh VPBankS không ngừng mở rộng quy mô hoạt động, củng cố năng lực tài chính. Đến cuối quý III/2026, tổng tài sản VPBankS đạt trên 83.000 tỷ đồng, tăng 14,1% so với cuối năm 2025, với dư nợ cho vay ký quỹ và ứng trước đạt gần 40.000 tỷ đồng, tăng 17% và đứng thứ hai toàn thị trường. Với nguồn vốn chủ sở hữu gần 36.300 tỷ đồng, công ty vẫn còn dư địa khoảng 33.000 tỷ đồng để mở rộng hoạt động cho vay ký quỹ.
Tại mảng ngân hàng đầu tư, VPBankS đạt doanh số tư vấn phát hành chứng khoán nợ (DCM) và chứng khoán vốn (ECM) gần 32.000 tỷ đồng vào cuối quý III, đồng thời phân phối gần 35.000 tỷ đồng sản phẩm đầu tư và 55 tỷ đồng cổ phần IPO. Ở mảng môi giới, VPBankS mở rộng quy mô khách hàng lên 1,6 triệu, tăng 42% so với đầu năm. Kết thúc 9 tháng năm 2026, VPBankS đạt tổng doanh thu gần 10.600 tỷ đồng, gấp gần hai lần cùng kỳ; lợi nhuận trước thuế 3.516 tỷ đồng, tăng 8%.
Bên cạnh đó, VPBankS đang lấy ý kiến cổ đông về phương án tăng vốn điều lệ từ nguồn thặng dư vốn cổ phần, thông qua phát hành cổ phiếu với tỷ lệ 45%. Công ty dự kiến phát hành 843,75 triệu cổ phiếu, với tổng giá trị theo mệnh giá 8.437,5 tỷ đồng cho cổ đông hiện hữu. Nếu phương án được thông qua và triển khai, vốn điều lệ của VPBankS sẽ tăng lên 27.187,5 tỷ đồng (hơn 1 tỷ USD), trong nhóm dẫn đầu ngành chứng khoán.
Kế hoạch này tiếp nối quá trình gia tăng quy mô vốn của VPBankS kể từ khi gia nhập hệ sinh thái VPBank. Sau khi nâng vốn điều lệ lên 15.000 tỷ đồng, công ty tiếp tục củng cố nền tảng tài chính thông qua đợt IPO cuối năm 2025, đưa vốn điều lệ lên 18.750 tỷ đồng.
Bên cạnh kế hoạch tăng vốn, VPBankS dự kiến triển khai khoản vay hợp vốn mới quy mô 150 triệu USD, do SMBC đứng đầu thu xếp, kèm điều khoản cho phép mở rộng quy mô khoản vay (greenshoe option), tiếp nối thành công từ thương vụ huy động 200 triệu USD đầu năm nay.
Nền tảng vốn dồi dào, liên tục được bồi đắp cùng khả năng huy động đa kênh giúp VPBankS phát triển danh mục sản phẩm, dịch vụ đa dạng, từ các gói vay ký quỹ ưu đãi dành cho nhà đầu tư cá nhân đến dịch vụ quản lý gia sản chuyên sâu hay các nghiệp vụ ngân hàng đầu tư phức tạp.
Đồng thời, đây cũng là động lực để VPBankS mở rộng hệ sinh thái dịch vụ, đẩy mạnh ứng dụng công nghệ và AI nhằm nâng cao năng lực cạnh tranh, tối ưu vận hành và cải thiện trải nghiệm khách hàng.
Ánh Dương