Bước vào năm 2026, VietinBank đặt mục tiêu tăng trưởng tổng tài sản từ 5–10%, tăng trưởng tín dụng theo hạn mức được Ngân hàng Nhà nước phê duyệt và giữ tỷ lệ nợ xấu dưới 1,8%.
Bộ chỉ tiêu cho thấy ngân hàng không đặt nặng việc chạy đua quy mô, mà ưu tiên cân bằng giữa tăng trưởng, chất lượng tài sản, hiệu quả sử dụng vốn và hỗ trợ khách hàng. Sau 9 tháng, tổng tài sản đã tăng 6,7%, trong khi các chỉ số an toàn đều được giữ trong ngưỡng mục tiêu.
Vị thế của ngân hàng cũng tiếp tục được các tổ chức quốc tế ghi nhận.

Tiền gửi tăng nhanh hơn cho vay giúp VietinBank chủ động cân đối nguồn vốn, giảm phụ thuộc vào các nguồn vốn có chi phí cao.
Tiền gửi tăng nhanh hơn cho vay giúp VietinBank chủ động cân đối nguồn vốn, giảm phụ thuộc vào các nguồn vốn có chi phí cao như vay nước ngoài trong bối cảnh lãi suất quốc tế liên tục tăng cao. Đến ngày 30/9/2026, tổng tài sản VietinBank đạt 2,95 triệu tỷ đồng, tăng 6,7% so với cuối năm 2025. Dư nợ cho vay khách hàng đạt 2,14 triệu tỷ đồng, tăng 7,5%, trong khi tiền gửi khách hàng đạt 1.944 nghìn tỷ đồng, tăng 8,4%.
Theo báo cáo tài chính quý III/2026 của 28 ngân hàng đã công bố, VietinBank đứng thứ hai về cả tổng tài sản, dư nợ cho vay và tiền gửi khách hàng.
Từ quý II, tiền gửi tăng nhanh hơn cho vay
Tăng trưởng so với cuối năm 2025
Đứng thứ 2 về tổng tài sản, tiền gửi và cho vay trong 28 ngân hàng đã công bố BCTC quý III/2026.
Điểm đáng chú ý là tiền gửi khách hàng đang tăng nhanh hơn cho vay. Nếu ở quý I hai chỉ tiêu này tăng gần như tương đương (1,7% và 1,8%), thì từ quý II tiền gửi bắt đầu vượt lên và đến cuối quý III, khoảng cách đã nới rộng lên gần 1 điểm phần trăm.
Nguồn tiền gửi dồi dào cùng với vốn chủ sở hữu hợp nhất đạt khoảng 207,5 nghìn tỷ đồng, tăng 15,5% so với đầu năm và đứng thứ hai toàn ngành, tạo thêm dư địa mở rộng tín dụng trong những năm tới. Chất lượng nguồn vốn cũng là một lợi thế của nhà băng này. Đến 30/9/2026, tỷ trọng tiền gửi không kỳ hạn (CASA) trên tổng nguồn vốn huy động của VietinBank đạt 23,4%, thuộc nhóm 5 ngân hàng tốt nhất. Nguồn vốn chi phí thấp là dư địa để ngân hàng giữ mặt bằng lãi suất cho vay hợp lý, phù hợp với định hướng hỗ trợ người dân và doanh nghiệp của Chính phủ và Ngân hàng Nhà nước.
Ở chiều cho vay, dư nợ tăng ở tất cả các phân khúc doanh nghiệp và bán lẻ, trong đó cho vay doanh nghiệp FDI tăng 25,1% so với đầu năm, doanh nghiệp lớn tăng 11,7% và SME tăng 9,9%. Ngân hàng cho biết chủ động điều tiết tốc độ tăng tín dụng để cân đối với tăng trưởng nguồn vốn và kiểm soát rủi ro.
Cho vay FDI tăng 25%, doanh nghiệp lớn tăng gần 12%
Dư nợ cho vay theo phân khúc khách hàng
Tăng trưởng tín dụng chung 7,5%, được VietinBank chủ động điều tiết để cân đối với tăng trưởng nguồn vốn và kiểm soát rủi ro.
VietinBank cũng chủ động và đi đầu trong triển khai các chương trình tín dụng phục vụ sản xuất kinh doanh và các lĩnh vực ưu tiên. Năm 2026, ngân hàng lần thứ sáu liên tiếp được The Asian Banker trao giải "Ngân hàng SME tốt nhất Việt Nam".
Tỷ lệ bao phủ nợ xấu 160,4% đưa VietinBank vào nhóm rất ít ngân hàng
có bộ đệm dự phòng vượt quá toàn bộ dư nợ xấu.
VietinBank cũng tiếp tục duy trì vị thế một trong những ngân hàng có chất lượng tài sản hàng đầu hiện nay. Cuối quý III/2026, tỷ lệ nợ xấu của VietinBank ở mức 1,2%, tương đương quý II/2026 và chỉ nhích nhẹ so với mức 1,09% cùng kỳ năm trước. Mức này nằm trong nhóm ngân hàng có tỷ lệ nợ xấu thấp nhất. Nợ nhóm 2, nhóm nợ cần theo dõi sát để không chuyển thành nợ xấu, chiếm khoảng 1,1% tổng dư nợ.
Đáng chú ý, tỷ lệ bao phủ nợ xấu của VietinBank đạt 160,4%, cải thiện đáng kể so với mức 134% tại cuối quý II/2026, tạo thêm dư địa để ngân hàng chủ động ứng phó với những biến động có thể phát sinh từ môi trường kinh doanh.
Bao phủ nợ xấu phục hồi lên 160,4%
Mục tiêu: nợ xấu ≤ 1,8% đến cuối năm
Trong 9 tháng, ngân hàng dành khoảng 20,8 nghìn tỷ đồng cho chi phí dự phòng rủi ro, tăng 22,6% so với cùng kỳ, riêng quý III là 7,8 nghìn tỷ đồng, nhằm nâng cao năng lực tài chính và khả năng chống chịu trước các rủi ro từ nền kinh tế.
Đặt trong mặt bằng chung, đây là mức bao phủ cao thứ hai trong hệ thống. Hiện chỉ bốn ngân hàng có dự phòng rủi ro tín dụng vượt 100% nợ xấu, trong khi mức trung vị của 28 ngân hàng chỉ khoảng 60%. Nói cách khác, với mỗi 100 đồng nợ xấu, VietinBank đã có sẵn hơn 160 đồng dự phòng, cao gấp khoảng 2,7 lần mức phổ biến của ngành.
Bộ đệm dày lên có ý nghĩa đặc biệt trong bối cảnh hiện nay khi nhiều doanh nghiệp vẫn chịu sức ép từ chi phí tài chính cao, thị trường bất động sản phục hồi chậm và dòng tiền chưa thực sự cải thiện, khiến áp lực nợ xấu gia tăng là một trong những thách thức của ngành ngân hàng.
Theo đó, VietinBank đã chủ động rà soát danh mục, tăng cường giám sát, phân loại, thu hồi và xử lý nợ. Trong các tháng còn lại của năm, ngân hàng tiếp tục kiểm soát nợ xấu phát sinh, bảo đảm tỷ lệ nợ xấu không vượt quá 1,8%. Với lớp đệm dự phòng hiện có, ngân hàng cũng có điều kiện hơn để cùng khách hàng tháo gỡ khó khăn khi cần.
9 tháng đầu năm 2026, VietinBank ghi nhận tổng thu nhập hoạt động đạt 80,1 nghìn tỷ đồng, tăng 25,5% so với cùng kỳ năm 2025 và là mức cao nhất trong hệ thống. Lợi nhuận trước thuế đạt 39,6 nghìn tỷ đồng, tăng 33,9% so với cùng kỳ năm 2025.
Thu nhập lãi thuần tăng trưởng trên nền tảng quy mô kinh doanh
Trong 9 tháng đầu năm 2026, thu nhập lãi thuần tiếp tục là nguồn đóng góp chủ yếu vào tổng thu nhập hoạt động của VietinBank. Không tính thu phí bảo lãnh, chỉ tiêu này đạt 60,1 nghìn tỷ đồng, tăng 27,6% so với cùng kỳ. Riêng quý III, thu nhập lãi thuần đạt 21.816 tỷ đồng, tăng khoảng 27% so với cùng kỳ năm trước.
Động lực tăng trưởng đến từ sự mở rộng quy mô tín dụng, trong khi biên lãi ròng (NIM) đến cuối quý III/2026 đạt 2,91%, liên tục được cải thiện.
Trong bối cảnh VietinBank tích cực triển khai các định hướng của Chính phủ và Ngân hàng Nhà nước về hỗ trợ doanh nghiệp và người dân tiếp cận vốn, việc duy trì hiệu quả kinh doanh cốt lõi góp phần bảo đảm nguồn lực để ngân hàng tiếp tục đồng hành cùng khách hàng.
Đa dạng thu ngoài lãi: Bảo hiểm, dịch vụ, ngoại hối tăng tốc
Các nguồn thu ngoài lãi hiện chiếm khoảng 23% tổng thu nhập hoạt động của VietinBank. Trong 9 tháng, lãi thuần từ hoạt động dịch vụ đạt 6.602 tỷ đồng, tăng 42,5%, đứng thứ tư trong 28 ngân hàng và cao nhất nhóm ngân hàng có vốn nhà nước. Tính cả thu phí bảo lãnh, thu nhập thuần từ dịch vụ đạt 8,4 nghìn tỷ đồng, tăng 40,2%.
Thu thuần từ kinh doanh và dịch vụ bảo hiểm (VBI) tăng 52,7%, nhờ đa dạng hóa các sản phẩm dịch vụ, nâng cao chất lượng tư vấn hỗ trợ khách hàng, từ đó gia tăng niềm tin của khách hàng và thị phần bảo hiểm phi nhân thọ trên thị trường. Thu thuần từ dịch vụ thanh toán tăng 24,6% trong bối cảnh đẩy mạnh hoạt động chuyển đổi số, đa dạng sản phẩm đáp ứng tối ưu nhu cầu của khách hàng. Lãi thuần từ kinh doanh ngoại hối tăng 24% và đứng thứ hai toàn ngành, nhờ tệp khách hàng xuất nhập khẩu, FDI lớn và việc chuyển giao dịch ngoại tệ lên kênh trực tuyến 24/7.
Thu hồi nợ đã xử lý rủi ro đạt 6,9 nghìn tỷ đồng, tăng 1,7%, tương đương gần 70% kế hoạch cả năm. Sự đóng góp đồng đều của các mảng này giúp VietinBank từng bước đa dạng hóa cơ cấu thu nhập, một trong năm trọng tâm chiến lược ngân hàng xác định cho năm 2026.
Kiểm soát chi phí, nâng cao hiệu quả vận hành
Một trong những điểm nhấn đáng chú ý trong kết quả kinh doanh 9 tháng đầu năm là hiệu quả kiểm soát chi phí hoạt động. Tỷ lệ chi phí trên thu nhập (CIR) đạt 24,7%, thấp hơn mức 27,2% cùng kỳ năm 2025, cho thấy hiệu quả sử dụng chi phí tiếp tục được cải thiện. So với mặt bằng chung, đây là mức CIR thấp nhất trong nhóm ngân hàng có vốn nhà nước.
Cứ 100 đồng thu nhập hoạt động, VietinBank chỉ cần khoảng
25 đồng chi phí vận hành, thấp hơn nhiều so với bình quân
của ngành.
100 đồng thu nhập, chỉ khoảng 25 đồng chi phí
CIR 9 tháng 2026 đạt 24,7%, thấp hơn 2,5 điểm % so với cùng kỳ
Tỷ lệ CIR lũy kế
Mỗi 100 đồng thu nhập hoạt động
CIR thấp thứ 3 trong 28 ngân hàng, thấp nhất nhóm có vốn nhà nước
VietinBank chú trọng tiết giảm và tối ưu chi phí, đồng thời ưu tiên nguồn lực cho các hoạt động kinh doanh trực tiếp, chuyển đổi số, nâng cao chất lượng dịch vụ, phát triển nguồn nhân lực và triển khai các dự án trọng điểm. Cách tiếp cận này hướng tới cân bằng giữa hiệu quả vận hành trước mắt và đầu tư cho năng lực phát triển dài hạn.
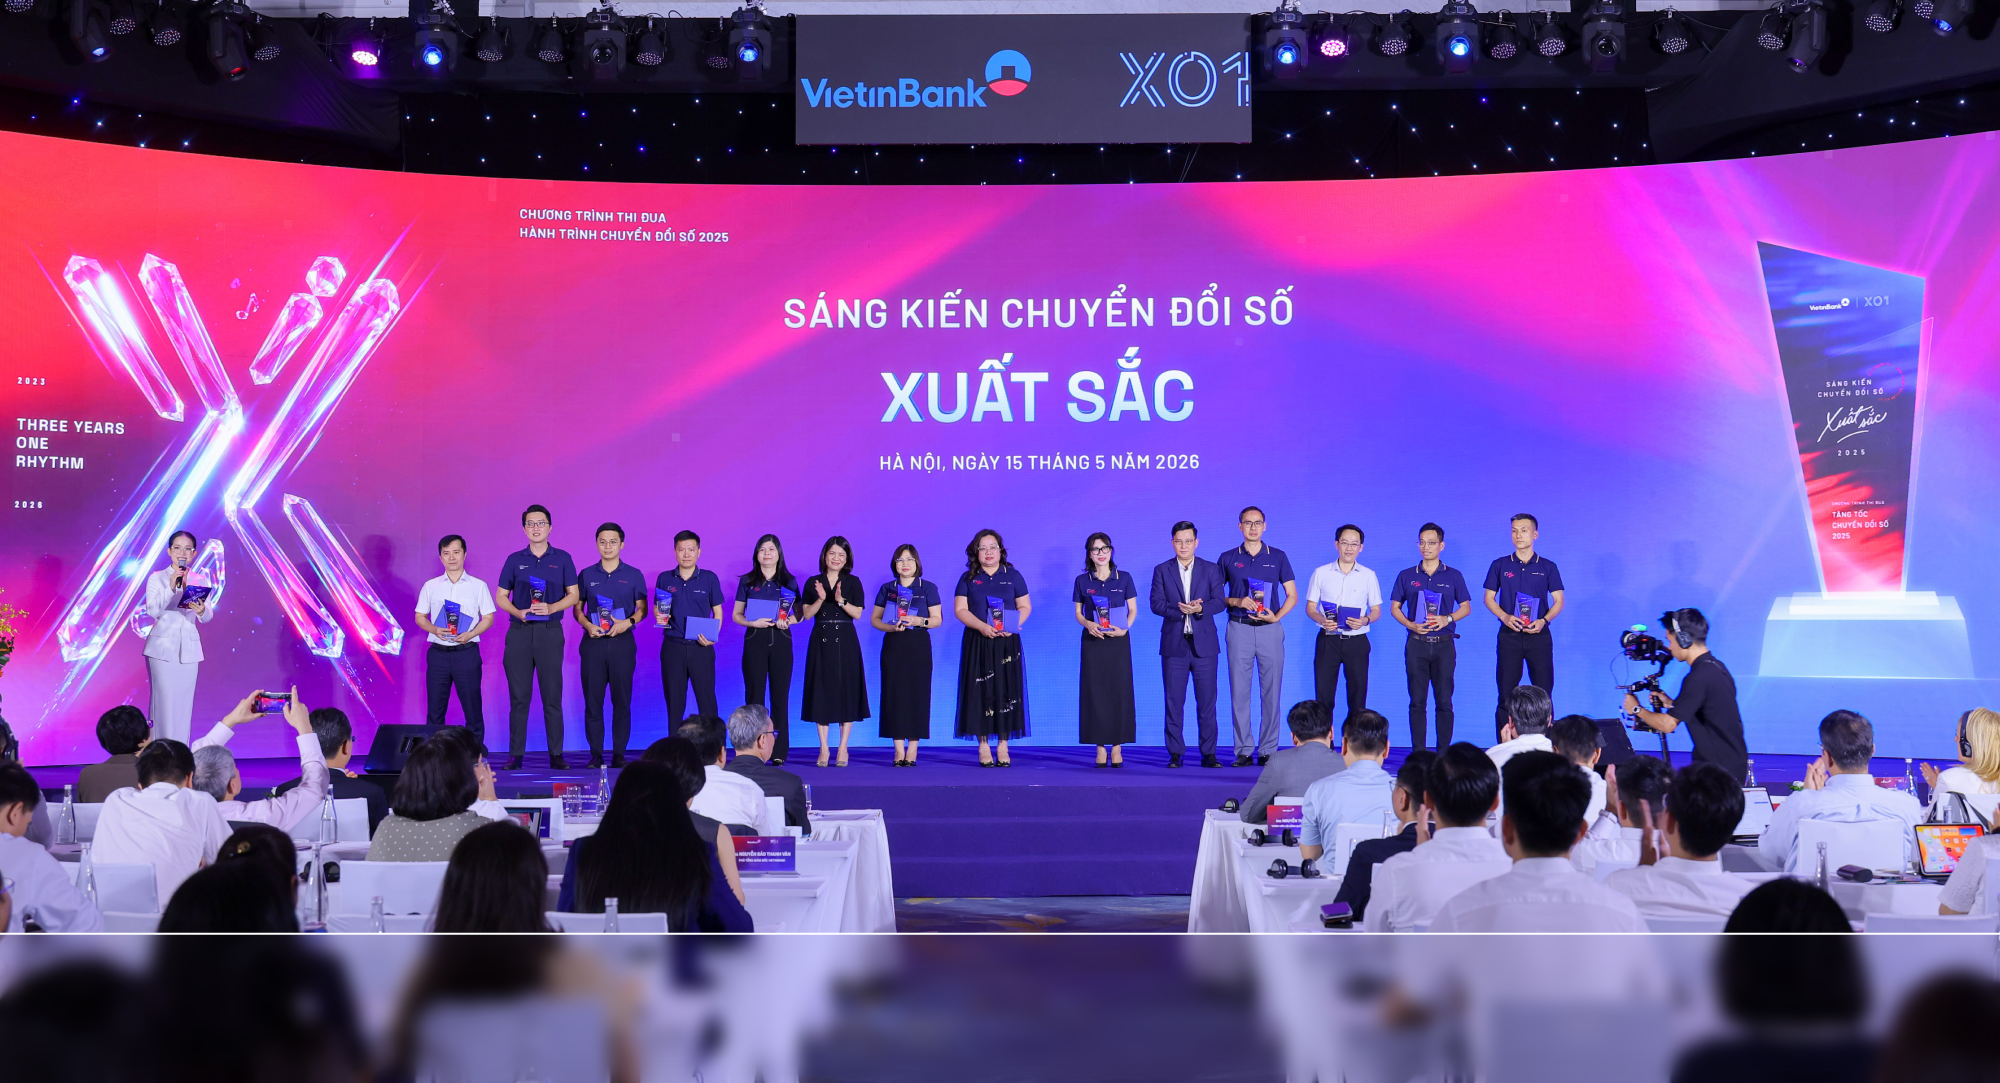
Chuyển đổi số không chỉ là thêm kênh giao dịch, mà còn là cách VietinBank
mở rộng khả năng tiếp cận dịch vụ và giữ chi phí vận hành ở mức thấp.
Song hành với tăng trưởng kinh doanh và quản trị rủi ro, chuyển đổi số tiếp tục là một trụ cột trong chiến lược của VietinBank, hướng tới cải thiện trải nghiệm khách hàng, mở rộng khả năng tiếp cận dịch vụ và nâng cao hiệu quả vận hành. Mức CIR thấp nêu ở phần trên có một phần đóng góp từ việc giao dịch ngày càng dịch chuyển lên kênh số.
Thực tế, nền tảng cho giai đoạn này đã được đặt từ các năm trước, khi VietinBank triển khai gần 100 sáng kiến chuyển đổi số, đưa tỷ lệ giao dịch thanh toán qua kênh số lên trên 99% và tỷ lệ giải ngân trực tuyến lên hơn 90%. Ngân hàng cũng thành lập Khối Dữ liệu và Trí tuệ nhân tạo, đưa vào vận hành hơn 50 sáng kiến ứng dụng AI và học máy.
Ở mảng khách hàng cá nhân, ứng dụng VietinBank iPay có 11,4 triệu khách hàng sử dụng tính đến cuối quý III, tăng thêm khoảng 800 nghìn khách hàng so với cuối quý I. Từ đầu năm đến hết quý III, kênh này đã xử lý khoảng 2,4 tỷ giao dịch.
Năm 2026, iPay Mobile ra mắt phiên bản 6.0 với giao diện mới, tích hợp AI và cá nhân hóa theo nhu cầu người dùng. Ứng dụng cũng lần thứ 10 liên tiếp được vinh danh tại Giải thưởng Sao Khuê, nằm trong Top 10 sản phẩm, giải pháp xuất sắc năm 2026.
Ở mảng khách hàng tổ chức, nền tảng VietinBank eFAST phục vụ 383 nghìn khách hàng tổ chức với 74,9 triệu giao dịch lũy kế. Giá trị giao dịch lũy kế đạt 12 triệu tỷ đồng, tăng mạnh từ mức 3,8 triệu tỷ đồng sau quý I.
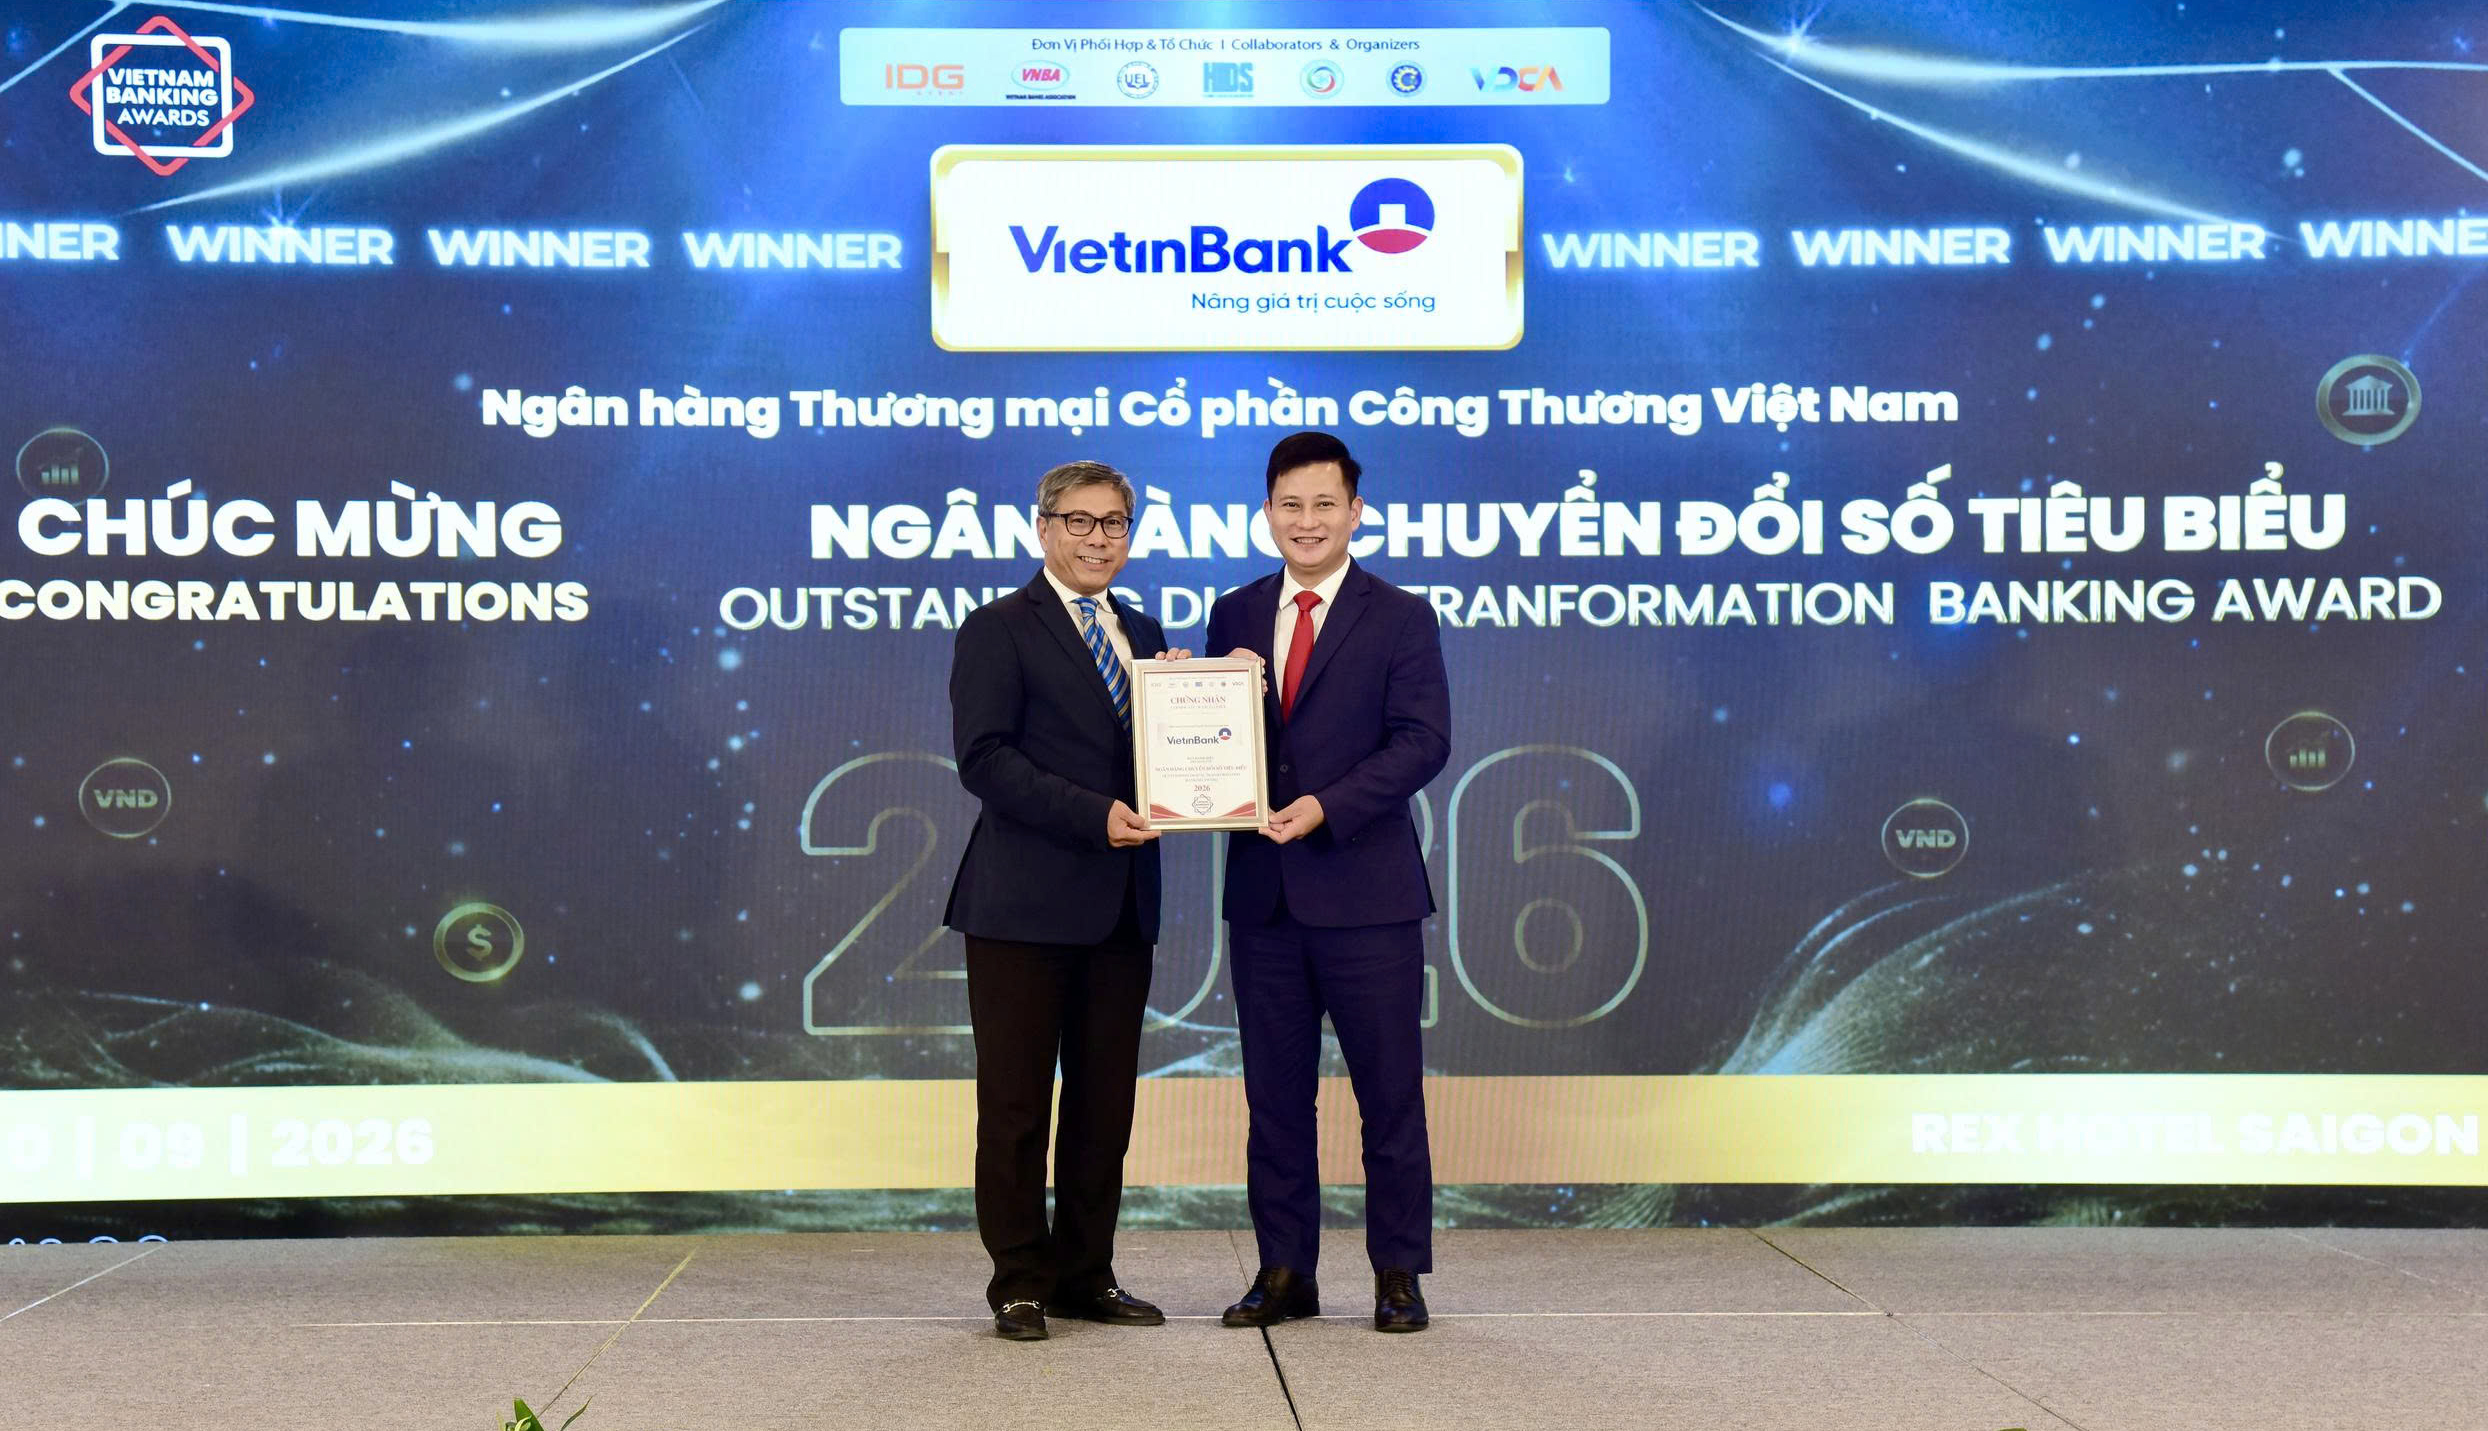
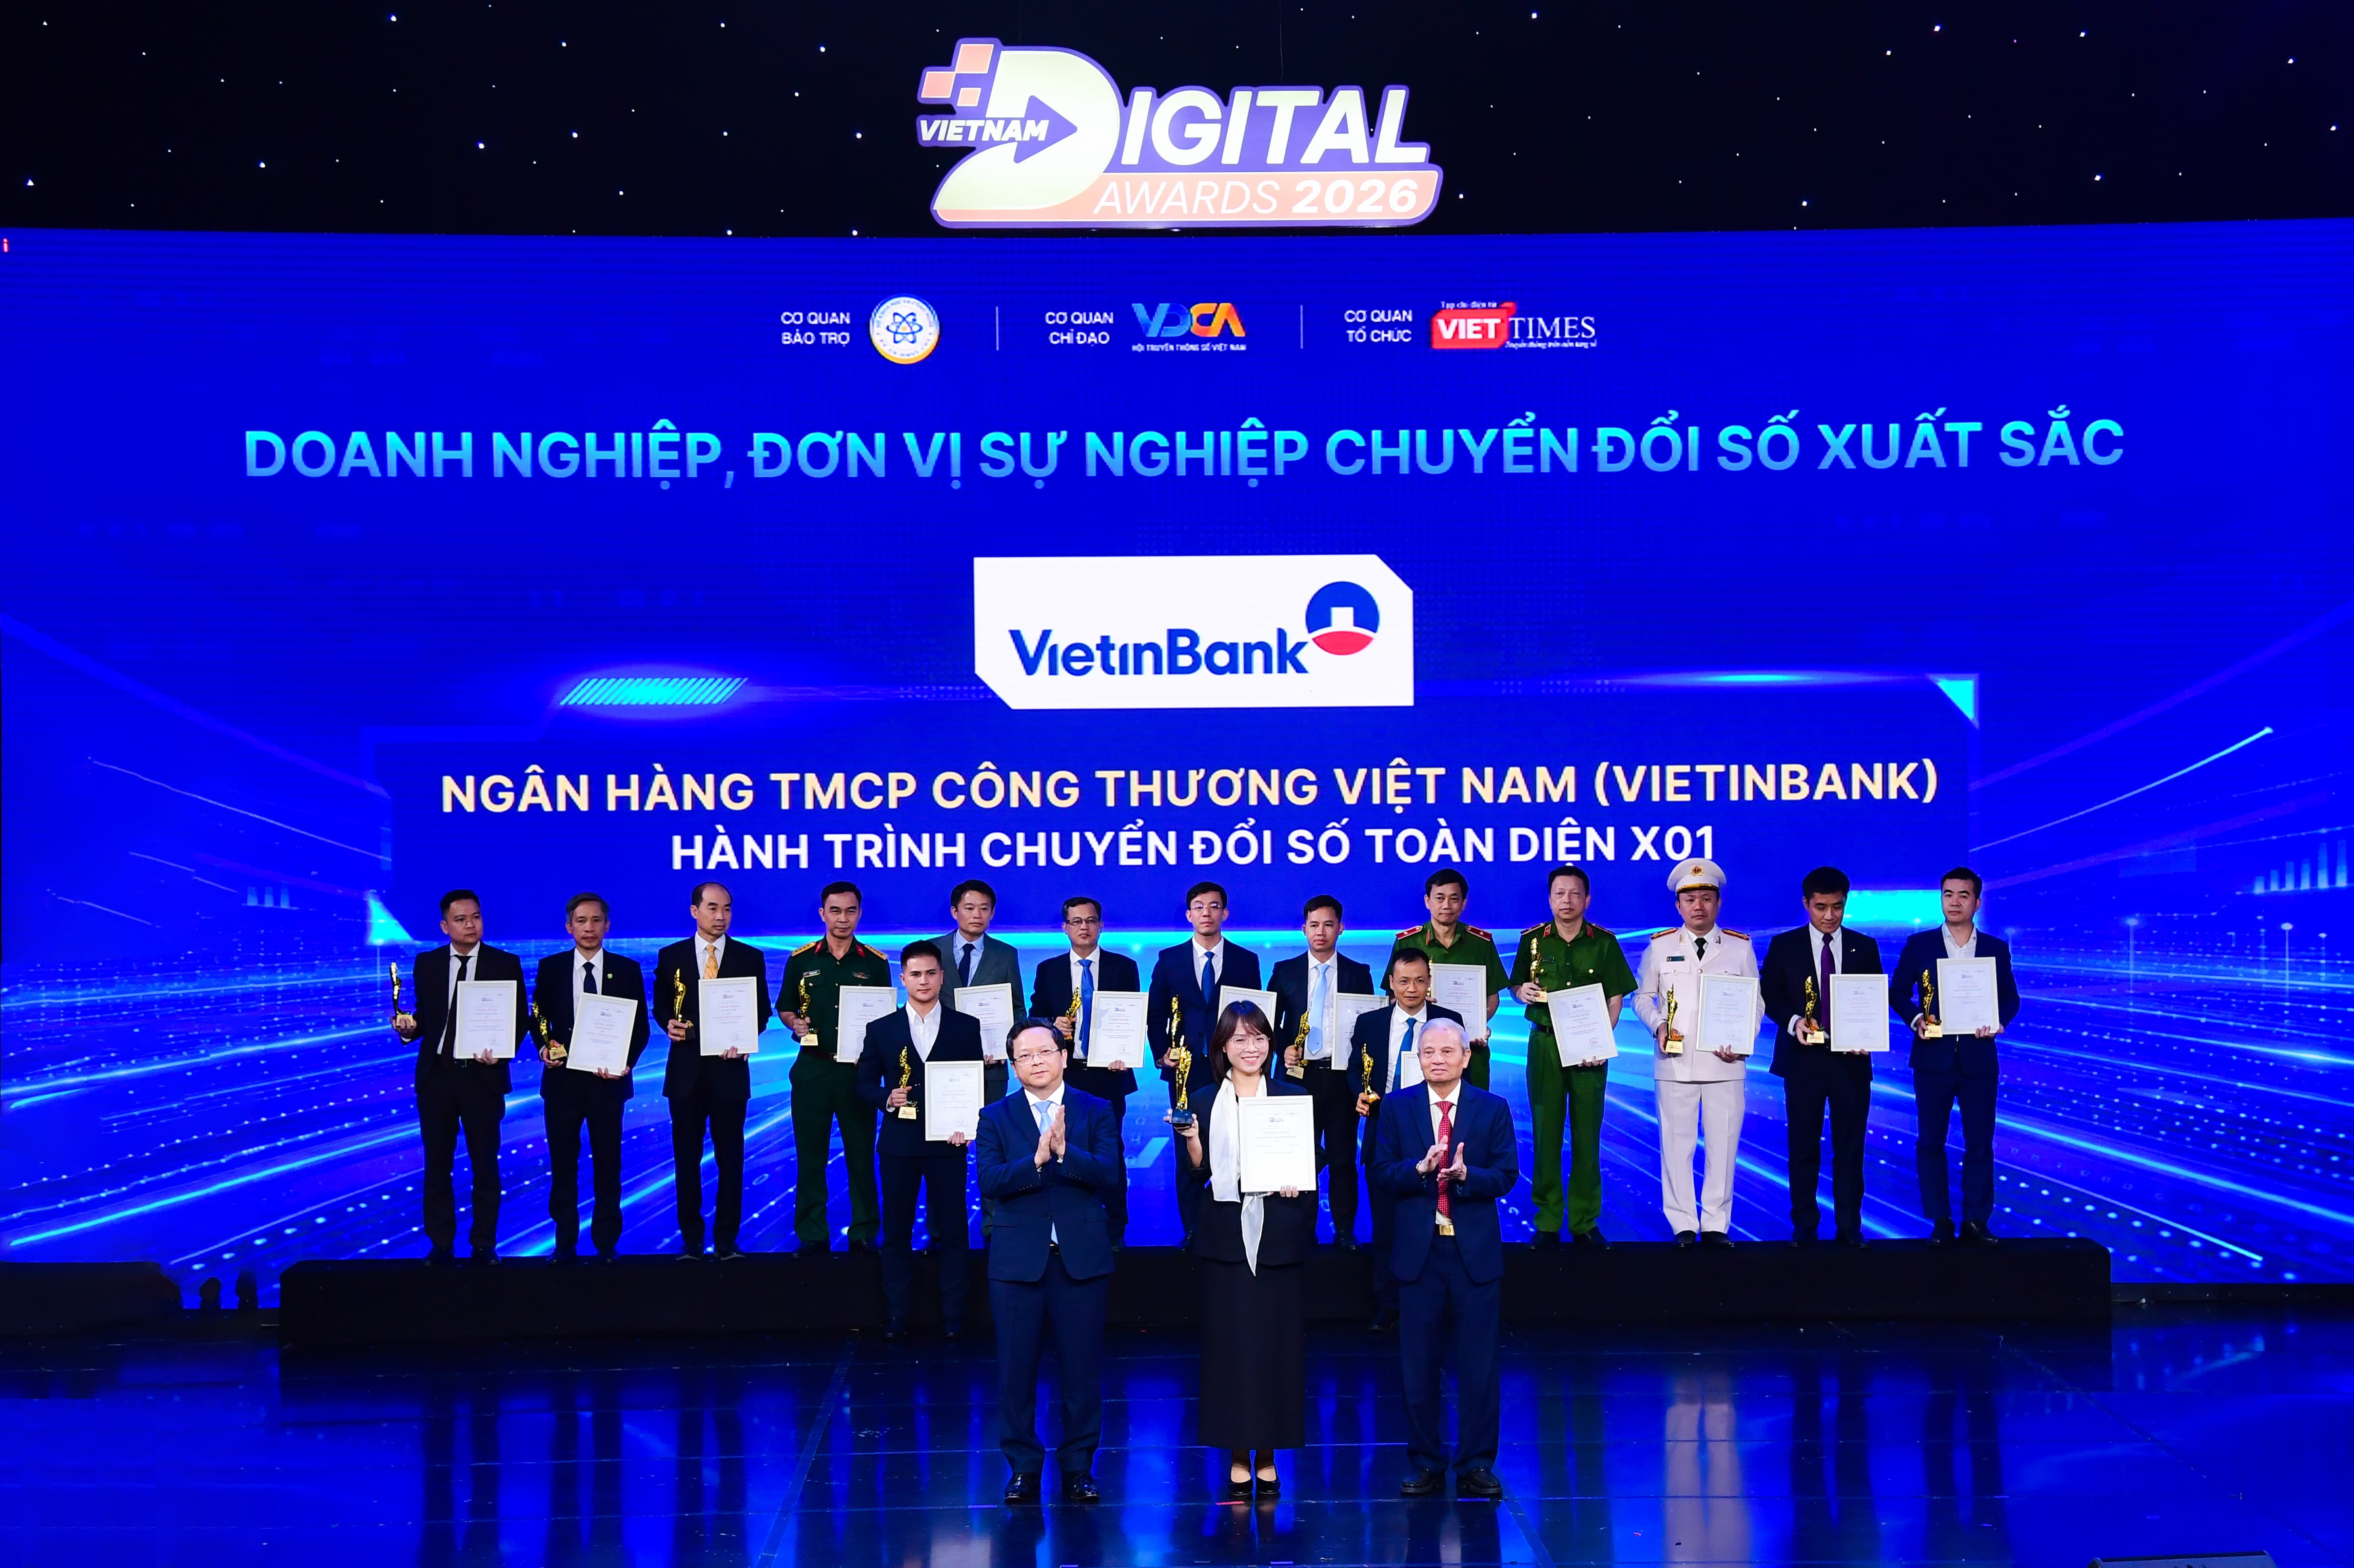
Những nỗ lực đó cũng được ghi nhận thông qua các giải thưởng chuyên ngành. Ngày 30/9/2026, VietinBank được trao danh hiệu "Ngân hàng Chuyển đổi số tiêu biểu" tại Vietnam Outstanding Banking Awards 2026. Nối tiếp thành tích đó, ngân hàng tiếp tục được trao giải "Doanh nghiệp, đơn vị sự nghiệp chuyển đổi số xuất sắc" tại Vietnam Digital Awards (VDA) 2026, ngày 14/10.
Dư nợ tín dụng xanh của VietinBank tăng mạnh lên gần 86 nghìn tỷ đồng. Ngân hàng khẳng định vai trò đồng hành cùng khách hàng trong phát triển bền vững.
Bên cạnh chuyển đổi số, tín dụng xanh là một hướng đi thể hiện vai trò của VietinBank trong việc đồng hành cùng quá trình chuyển đổi mô hình tăng trưởng theo hướng bền vững.
Doanh số giải ngân lũy kế đối với các lĩnh vực xanh đến hết quý III/2026 đạt 33.060 tỷ đồng; riêng quý III giải ngân khoảng 16,8 nghìn tỷ đồng, nhiều hơn cả nửa đầu năm cộng lại. Tổng dư nợ cấp tín dụng đối với các lĩnh vực này đạt 85.920 tỷ đồng, tương đương khoảng 4% tổng dư nợ cho vay khách hàng.
Những ghi nhận này góp phần khẳng định sự nhất quán trong định hướng phát triển bền vững của VietinBank. Năm 2026, ngân hàng cũng được xếp vào Top 10 doanh nghiệp có báo cáo thường niên tốt nhất nhóm ngành tài chính và Top 50 doanh nghiệp niêm yết tiên phong nâng cao quản trị công ty Việt Nam.
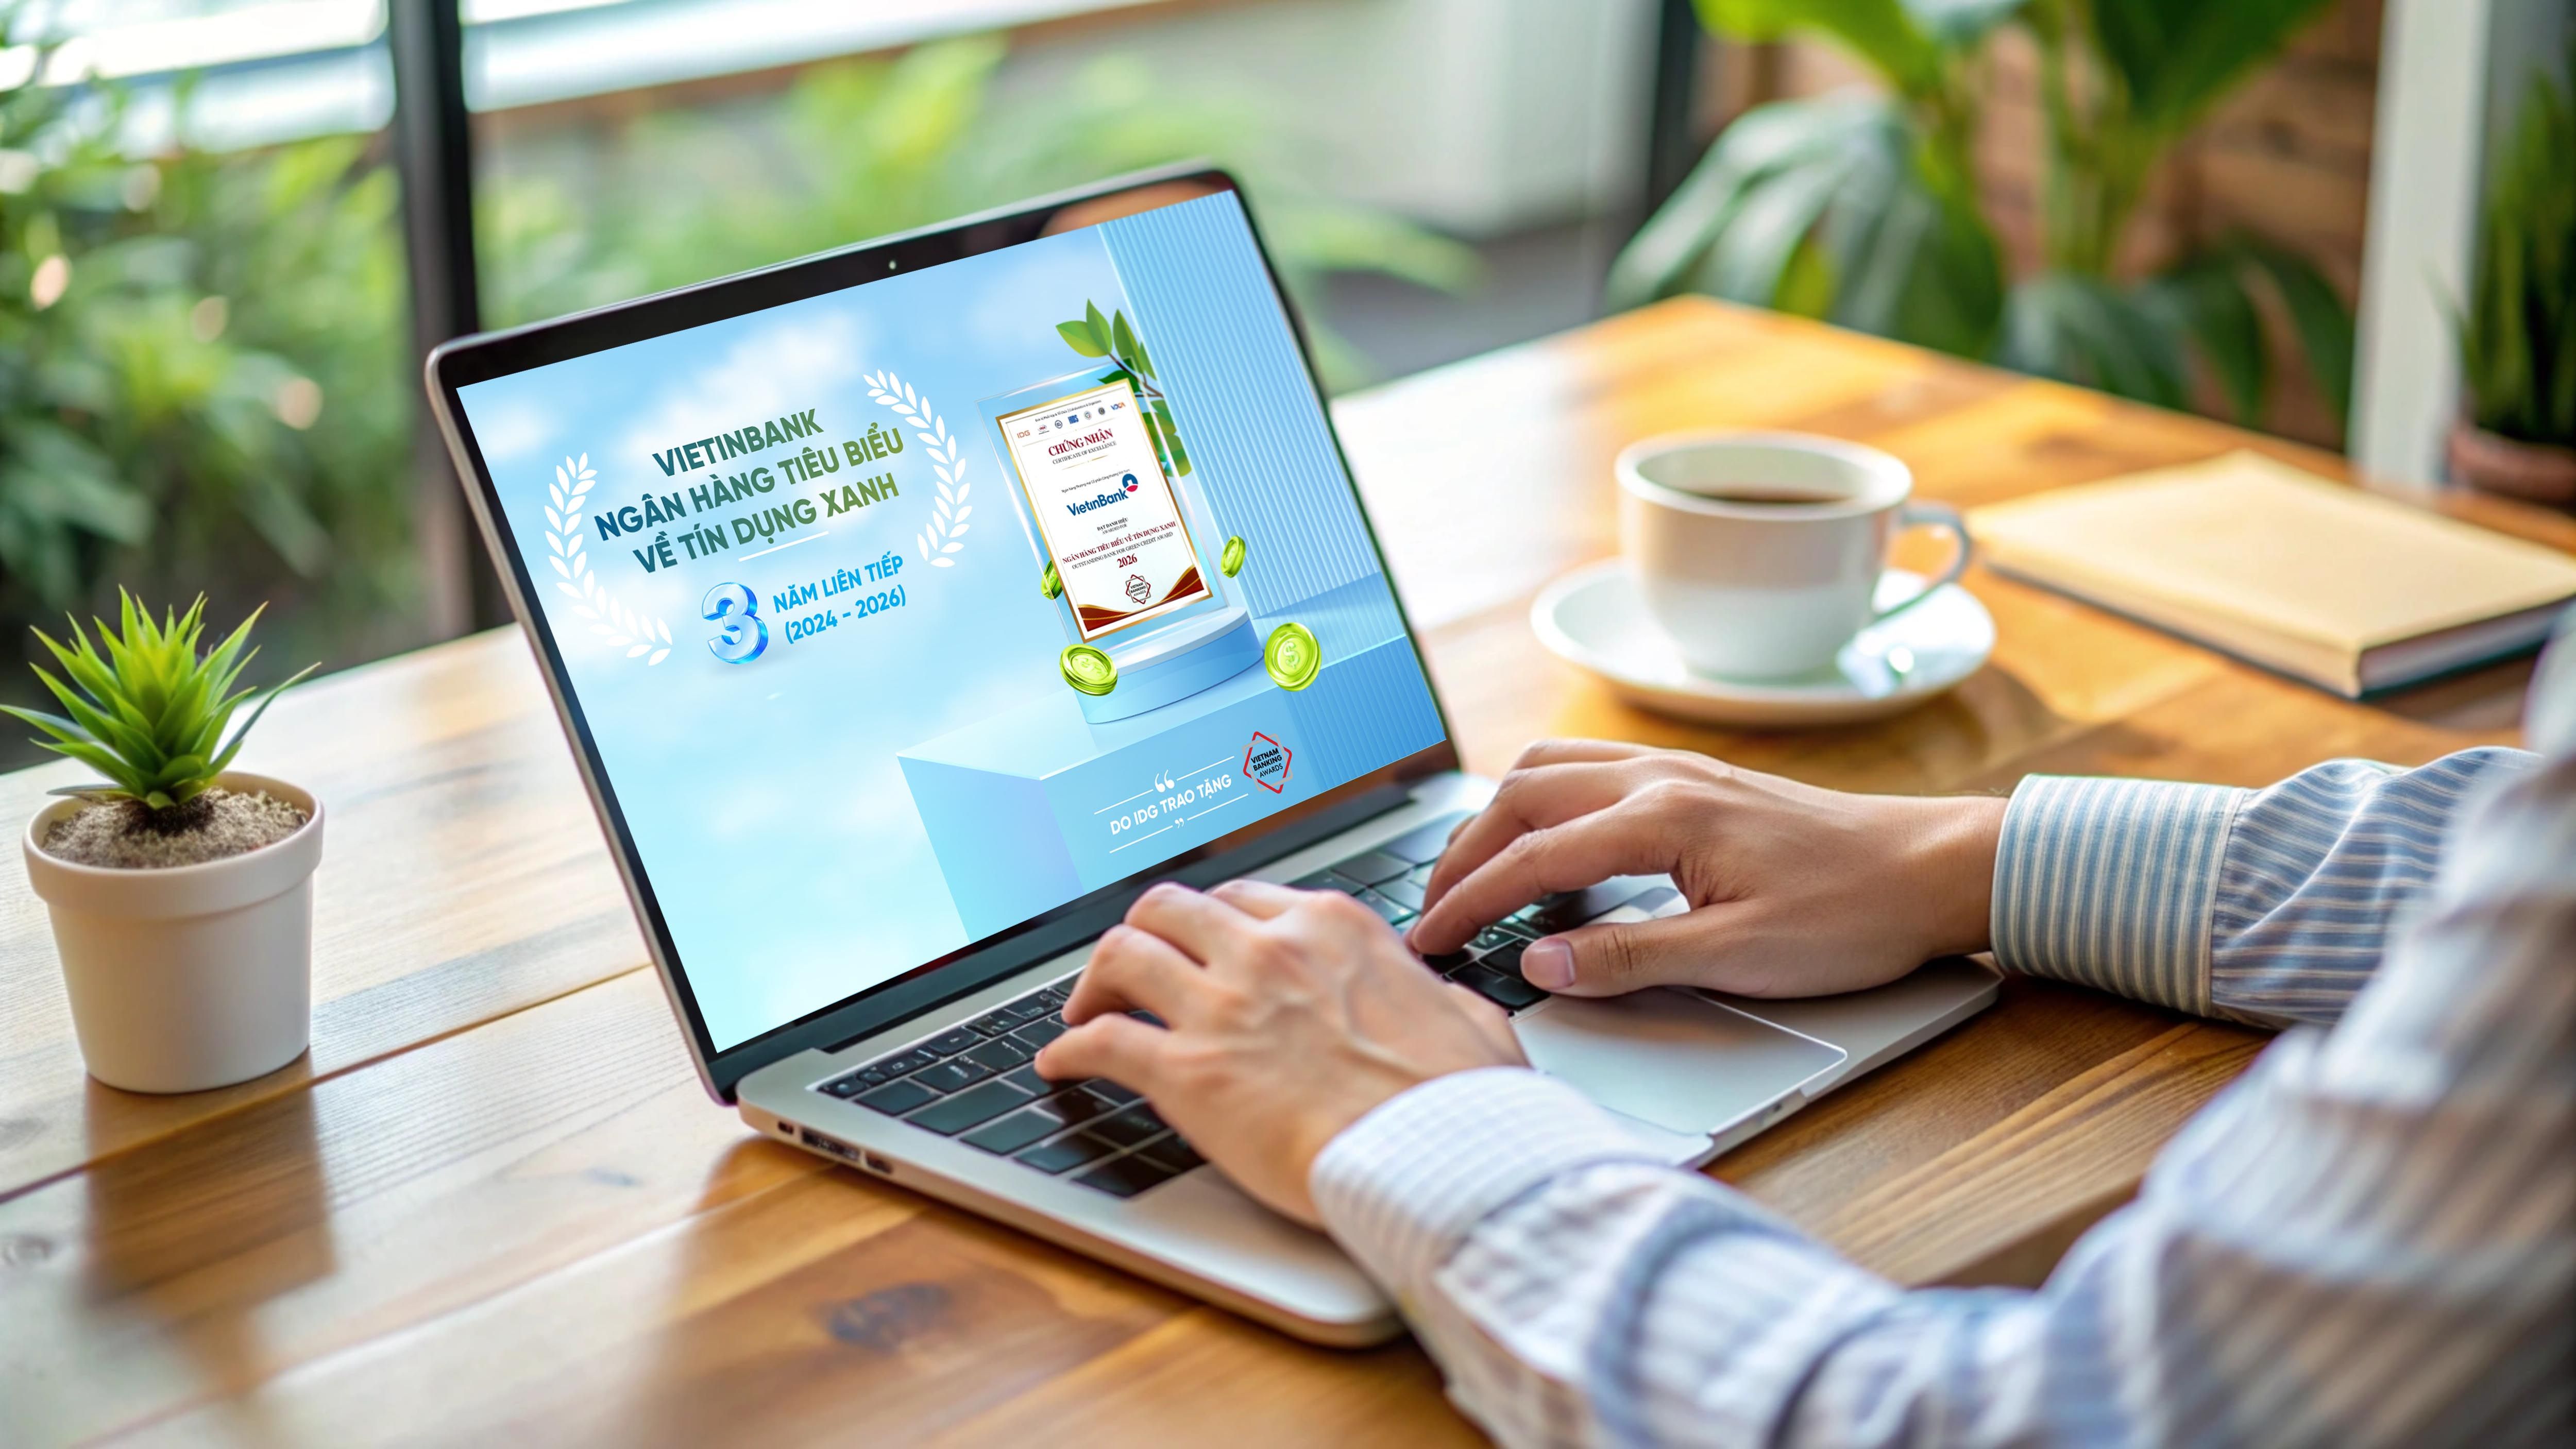
Tháng 10/2026, VietinBank tiếp tục được vinh danh tại hạng mục “Ngân hàng tiêu biểu
về Tín dụng xanh” trong khuôn khổ Giải thưởng Ngân hàng Việt Nam tiêu biểu 2026.
Nền tảng vốn ổn định, bộ đệm dự phòng dày và chi phí vận hành thấp là những điểm tựa để VietinBank bước vào quý cuối năm 2026.
Tiến độ hoàn thành kế hoạch kinh doanh
Lũy kế đến 9 tháng đầu năm 2026 (Số liệu riêng lẻ)
trên vốn chủ sở hữu
so với kế hoạch giao
so với kế hoạch giao
Những kết quả này tạo nền tảng thuận lợi để ngân hàng bước vào giai đoạn cuối năm với trọng tâm là phát huy các động lực tăng trưởng, nâng cao hiệu quả hoạt động, kiểm soát chất lượng tín dụng và đẩy mạnh chuyển đổi số.
Với nền tảng kinh doanh đã được củng cố, cùng định hướng phát triển gắn với hiệu quả, an toàn và chuyển đổi số, VietinBank đang hướng tới chặng cuối năm 2026 với trọng tâm duy trì đà tăng trưởng tích cực, nâng cao hiệu quả hoạt động, kiểm soát chặt chẽ rủi ro và tối ưu hóa nguồn lực, qua đó không chỉ hoàn thành các mục tiêu năm 2026 mà còn tạo nền tảng cho tăng trưởng bền vững trong dài hạn, tiếp tục đồng hành cùng người dân, doanh nghiệp và nền kinh tế.