Có công ty riêng, thu nhập tốt nhưng không có thời gian tận hưởng
Ở tuổi 39, khi nhiều người đang nỗ lực gia tăng thu nhập, mở rộng kinh doanh và tích lũy tài sản để chuẩn bị cho tuổi trung niên, Lisa, một nữ doanh nhân sống tại Thượng Hải, lại đưa ra quyết định trái ngược: Bán công ty do chính mình gây dựng để bắt đầu một năm nghỉ ngơi.
Trước đó, Lisa từng làm việc trong lĩnh vực thiết kế thời trang cao cấp, tham gia thực hiện trang phục cho những nhân vật nổi tiếng như Michelle Obama, Trương Tử Di và Lưu Diệc Phi. Sau này, khi nhận thấy sức khỏe có dấu hiệu suy giảm, cô bắt đầu quan tâm đến thể thao và thành lập một thương hiệu trang phục thể thao dành cho phụ nữ châu Á.
Việc kinh doanh đưa Lisa đến với nhiều cơ hội phát triển sự nghiệp, nhưng đồng thời cũng khiến cô phải đánh đổi không ít thời gian và sức khỏe.
Trong suốt những năm điều hành doanh nghiệp, Lisa gần như luôn ở trong trạng thái bận rộn. Ngay cả khi mang thai, cô vẫn làm việc với cường độ cao, thậm chí chỉ dừng công việc ba ngày trước khi sinh con. Sau sinh, nữ doanh nhân cũng nhanh chóng quay trở lại guồng quay kinh doanh.
Cô từng tin rằng chỉ cần cố gắng đủ nhiều, mình có thể vừa phát triển doanh nghiệp, vừa chăm sóc gia đình và hoàn thành tất cả những trách nhiệm khác.
Thế nhưng, khi công ty gặp khó khăn về tài chính, áp lực bắt đầu bộc lộ rõ rệt. Có thời điểm, con gái Lisa bị sốt cao đúng lúc doanh nghiệp đang phải giải quyết vấn đề dòng tiền và triển khai bốn dự án cùng lúc.
Nữ doanh nhân không thể toàn tâm chăm sóc con, nhưng cũng không thể bỏ mặc những trách nhiệm đang chờ đợi tại công ty.
Áp lực kéo dài khiến cô thường xuyên mất ngủ, căng thẳng và kiệt sức. Lisa nhận ra rằng dù công việc có mang lại thành quả tài chính, cuộc sống của cô vẫn thiếu một điều quan trọng: Thời gian thực sự thuộc về bản thân.
"Tôi từng nghĩ mình có thể làm tốt mọi thứ. Nhưng rồi tôi nhận ra khả năng của bản thân có giới hạn. Không có sự cân bằng hoàn hảo giữa sự nghiệp và gia đình, chỉ có những sự đánh đổi", cô chia sẻ.
Đó cũng là lúc Lisa bắt đầu đặt câu hỏi về ý nghĩa của việc tiếp tục mở rộng kinh doanh và kiếm thêm tiền, khi bản thân đã phải hy sinh quá nhiều để duy trì nhịp sống hiện tại.
Bán công ty ở tuổi 39: Khi tiền bạc trở thành công cụ để lựa chọn cuộc sống
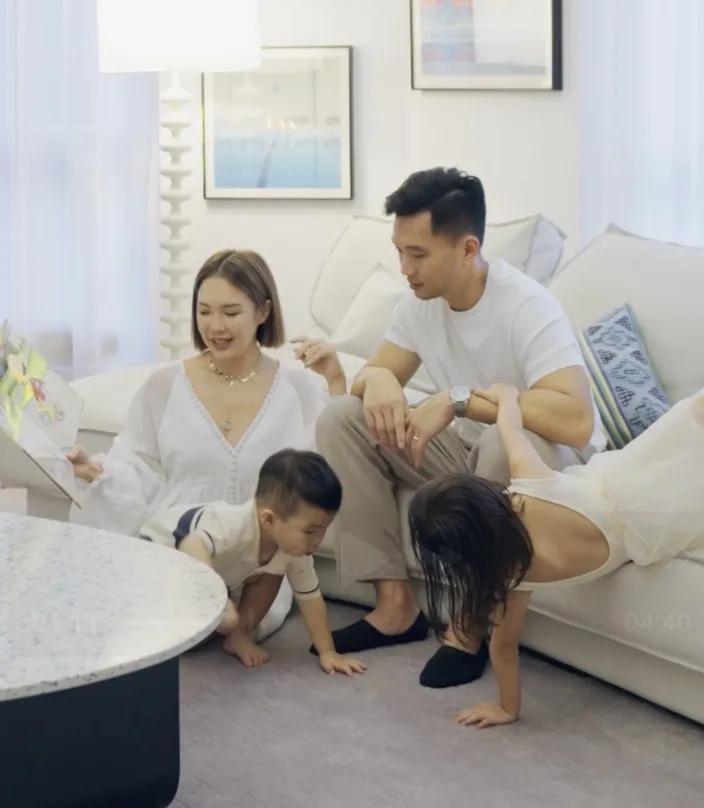
Sau nhiều năm gây dựng sự nghiệp, Lisa quyết định bán công ty và dành cho mình một năm nghỉ ngơi. Thay vì tiếp tục điều hành doanh nghiệp, cô lựa chọn giảm nhịp độ sống, dành thời gian chăm sóc sức khỏe và gia đình.
Trong câu chuyện được chia sẻ, Lisa không công bố giá trị thương vụ bán doanh nghiệp, số tiền tiết kiệm hay tổng tài sản cá nhân. Vì vậy, không thể xác định chính xác cô đã tích lũy được bao nhiêu tiền trước khi đưa ra quyết định.
Tuy nhiên, lựa chọn của Lisa gợi mở một vấn đề đáng suy nghĩ trong quản lý tài chính cá nhân: Mục tiêu cuối cùng của việc kiếm tiền là sở hữu số tài sản ngày càng lớn, hay tạo ra đủ sự an toàn để có thể chủ động lựa chọn cách sống?
Với nhiều người, thu nhập càng cao thường kéo theo mức chi tiêu và trách nhiệm tài chính càng lớn. Khi đã có công việc tốt, nhà cửa, xe cộ hoặc một doanh nghiệp riêng, họ tiếp tục đặt ra những mục tiêu mới: Kiếm thêm tiền, mở rộng đầu tư, mua tài sản có giá trị cao hơn.
Điều này không sai, bởi nhu cầu tích lũy tài sản và bảo đảm tương lai luôn cần thiết. Nhưng nếu mỗi bước tăng thu nhập đều đi kèm với khối lượng công việc lớn hơn, thời gian dành cho gia đình ít hơn và sức khỏe giảm sút, người kiếm tiền cũng cần đánh giá lại chi phí thực sự của lựa chọn ấy.
Chẳng hạn, một người có thu nhập 50 triệu đồng/tháng nhưng phải làm việc 12 giờ mỗi ngày, liên tục chịu áp lực và gần như không có ngày nghỉ sẽ có trải nghiệm cuộc sống rất khác với người kiếm 35 triệu đồng/tháng nhưng có lịch làm việc ổn định, thời gian dành cho gia đình và khả năng tiết kiệm đều đặn.
Không thể kết luận người kiếm ít tiền hơn sẽ hạnh phúc hơn. Tuy nhiên, khi đánh giá một công việc, ngoài số tiền nhận được, cần tính cả thời gian, sức khỏe và mức độ ổn định mà công việc đó mang lại.
Với Lisa, quyết định bán công ty cho thấy cô không còn muốn tiếp tục duy trì nhịp độ làm việc trước đây. Sau nhiều năm phấn đấu, điều cô tìm kiếm không phải là một mục tiêu doanh số mới, mà là khoảng thời gian có thể dành cho bản thân.
Thuê căn hộ 300m² thay vì sở hữu nhà: Một lựa chọn tài chính đáng chú ý
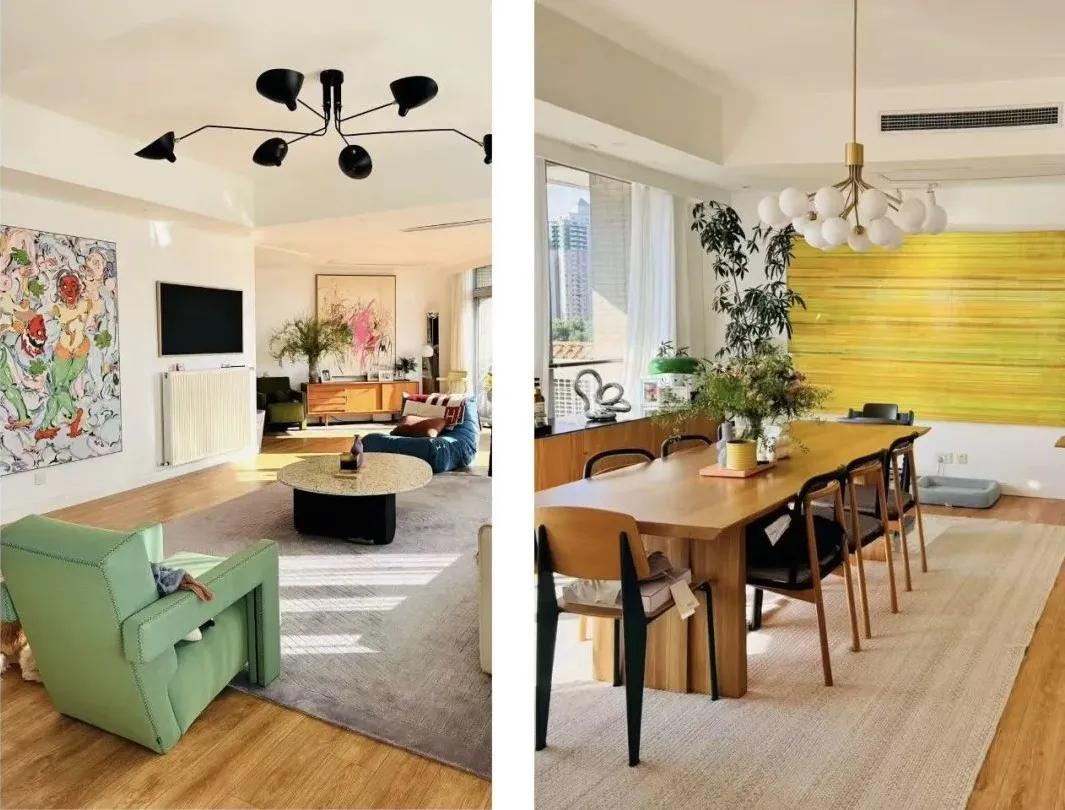
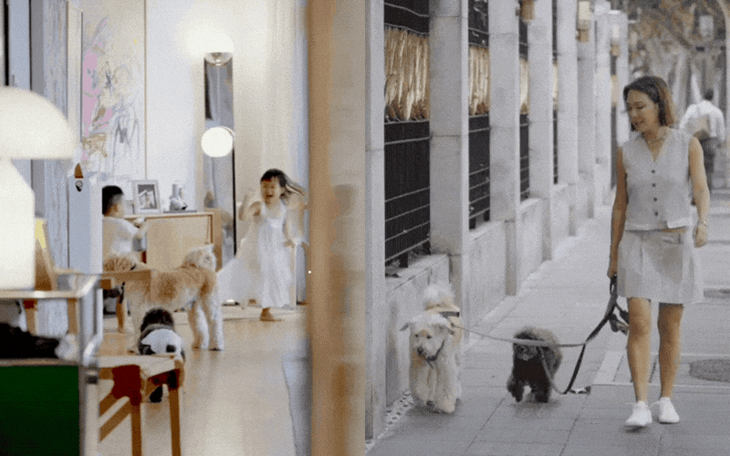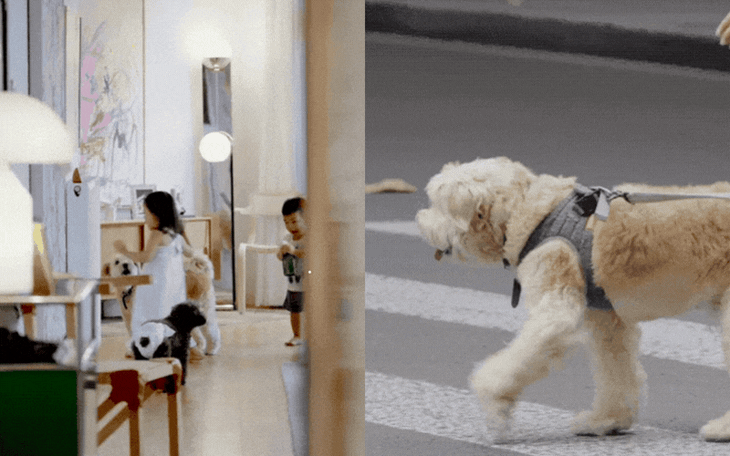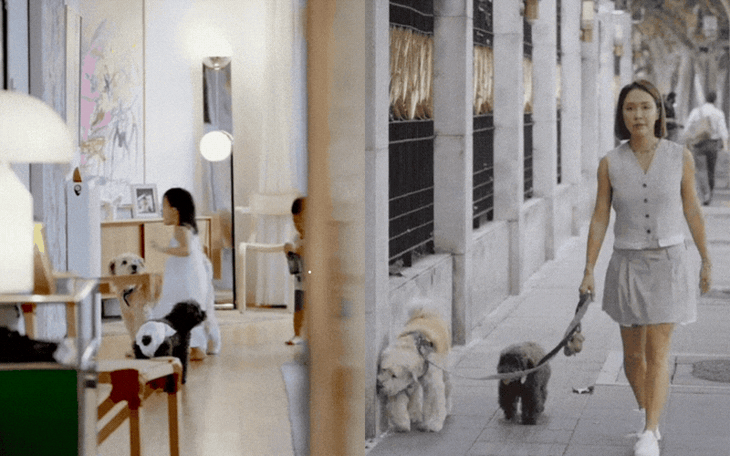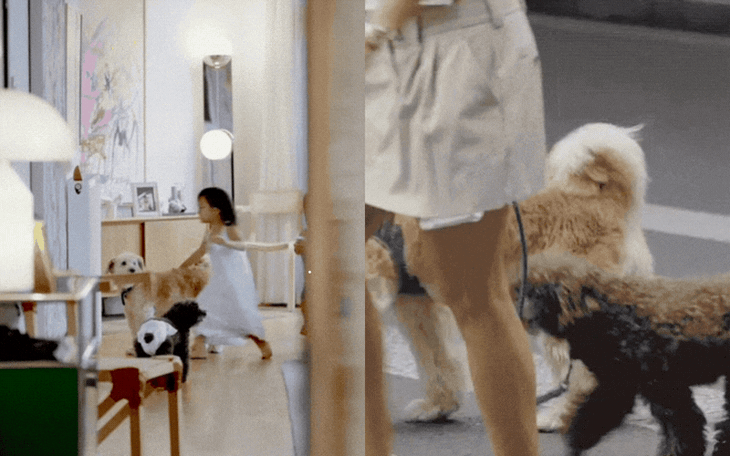
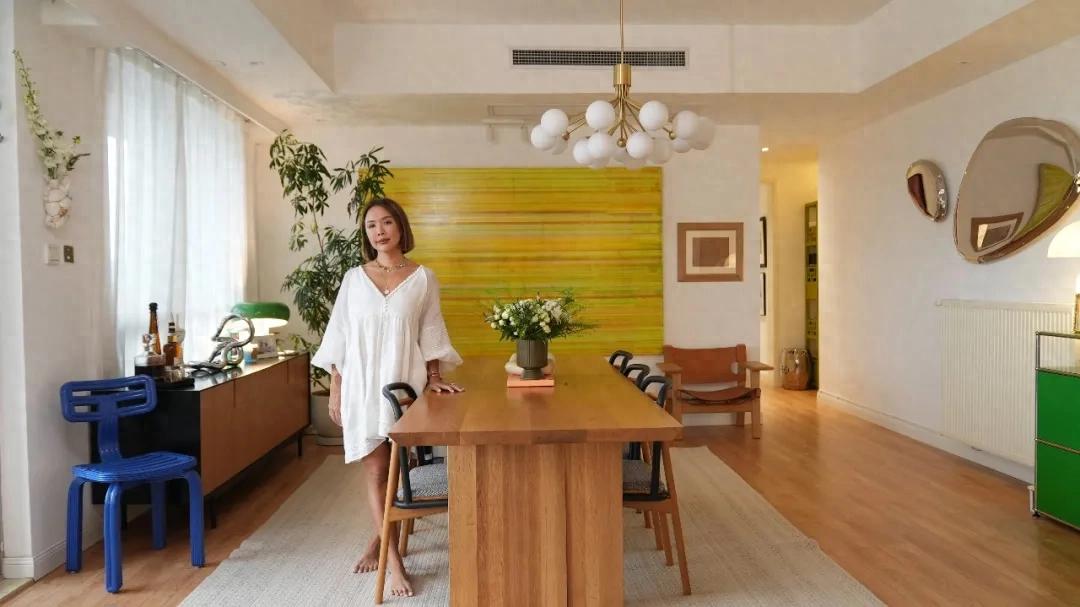
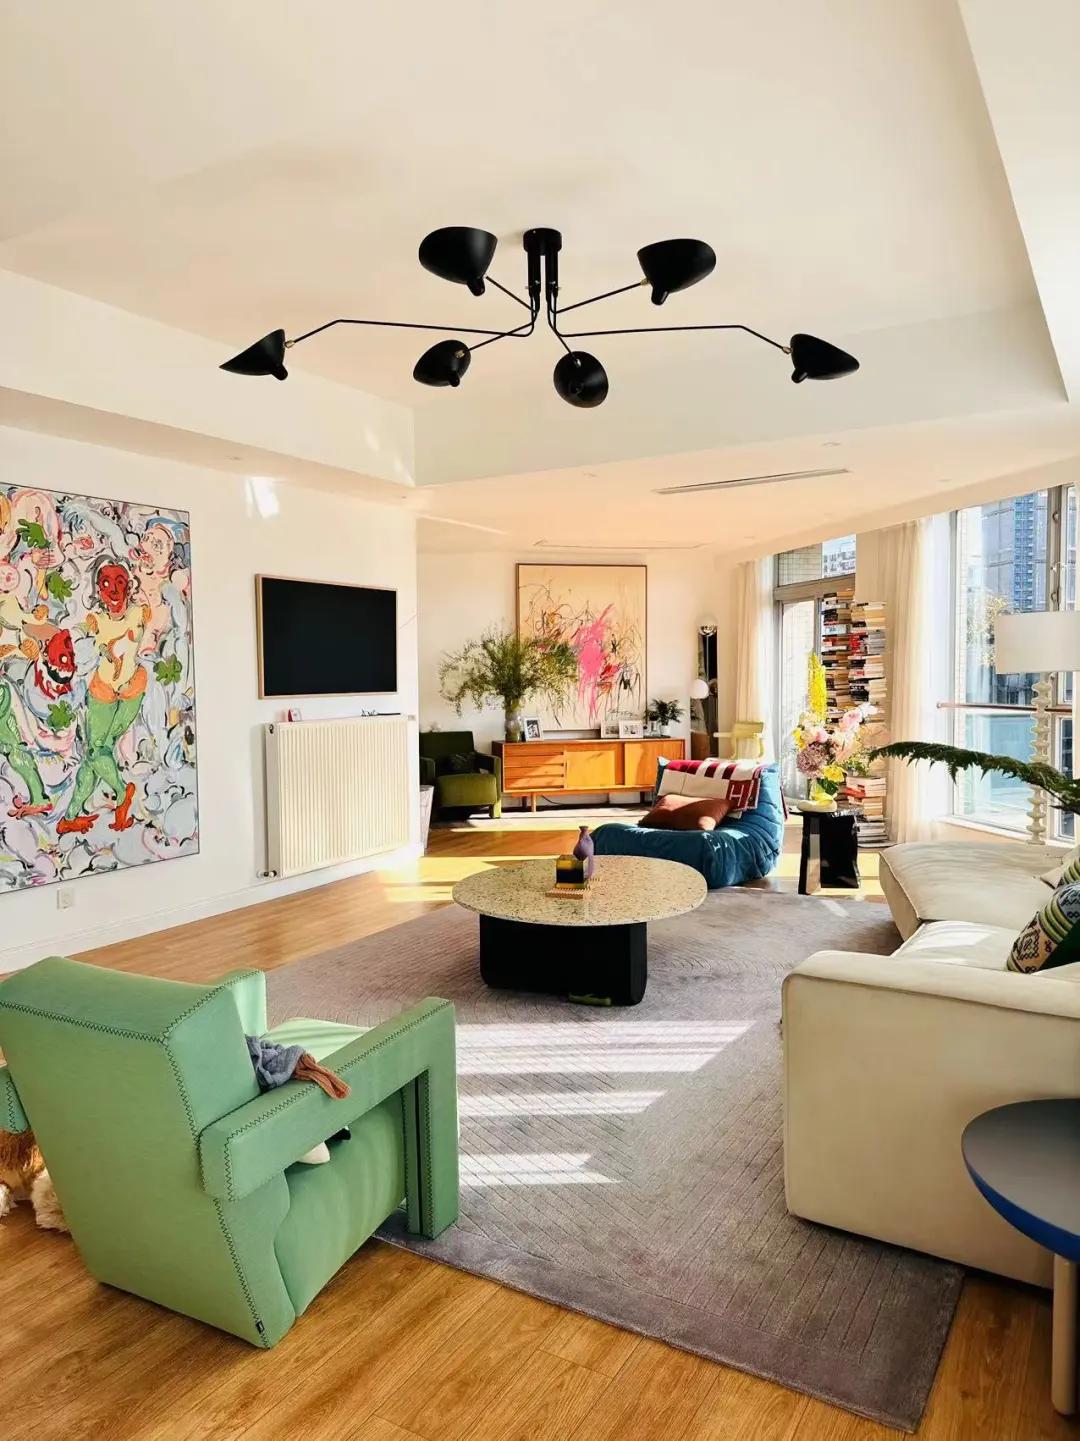
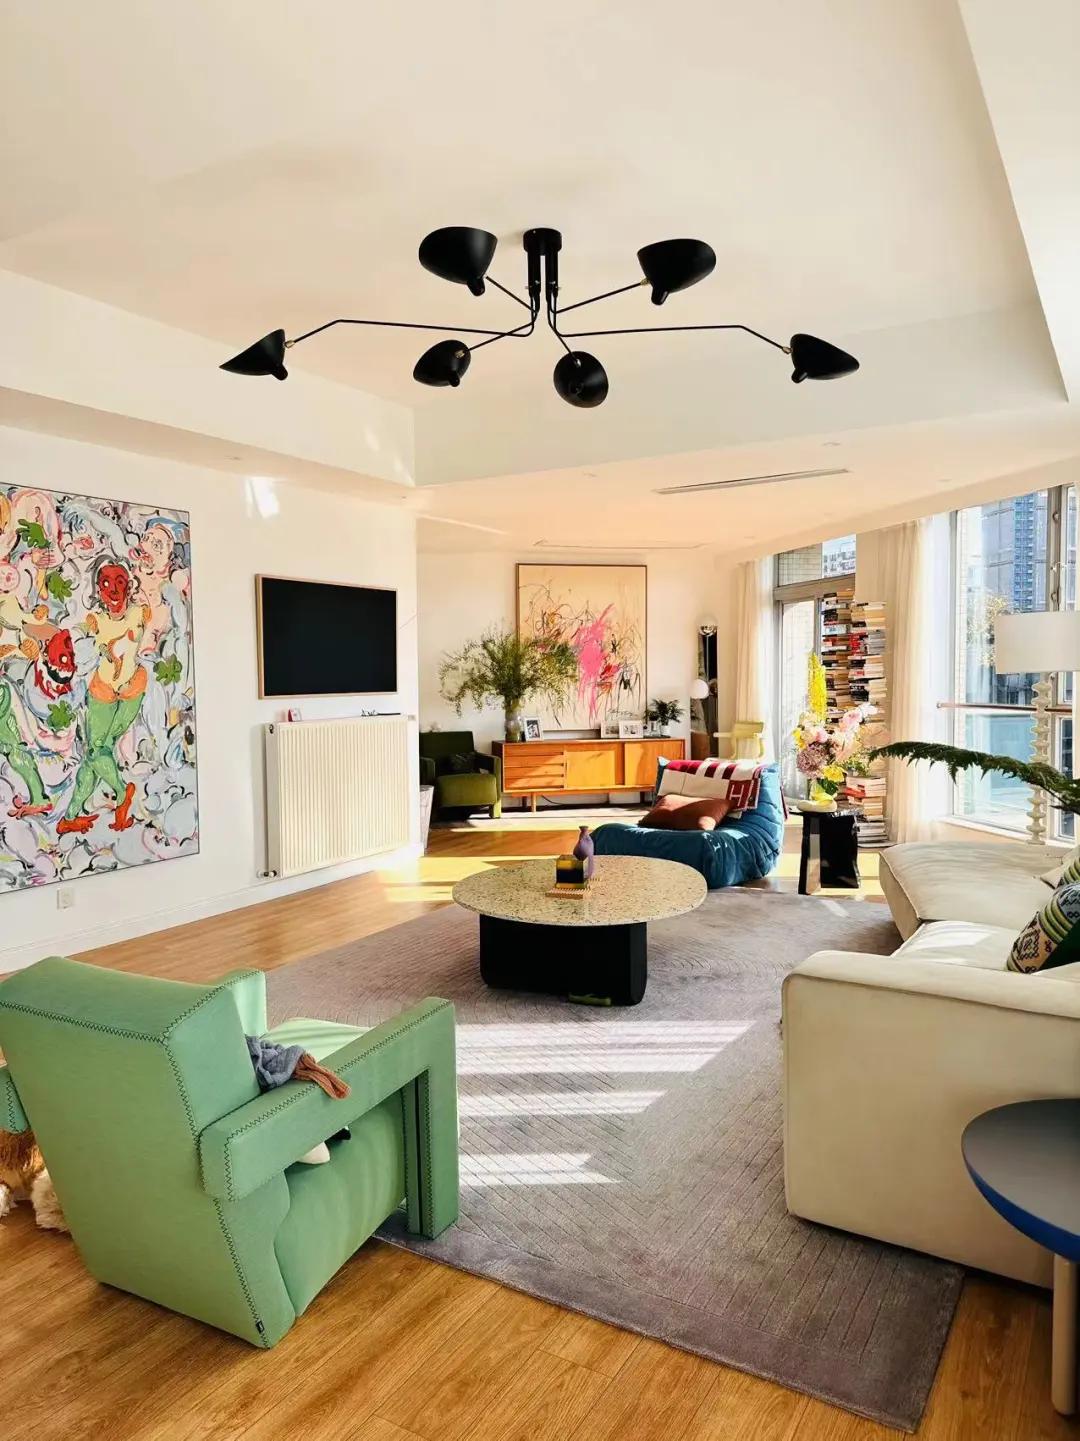
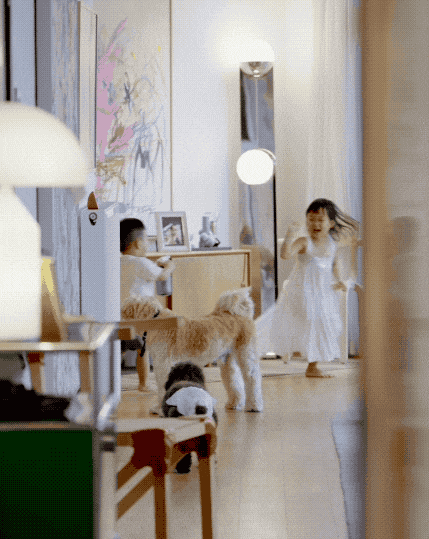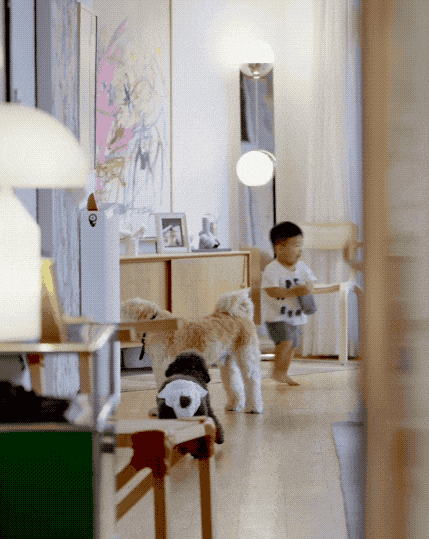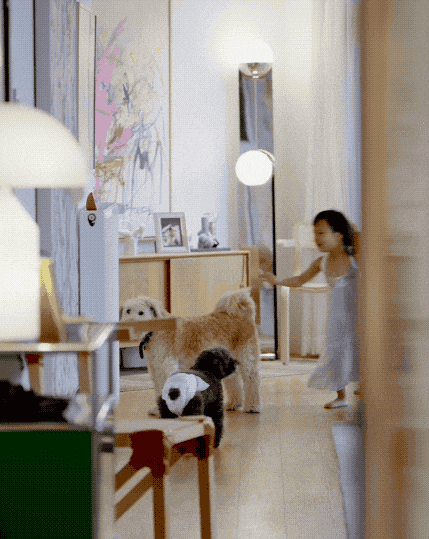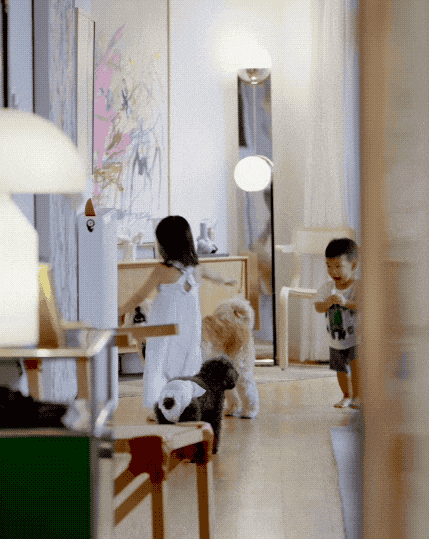
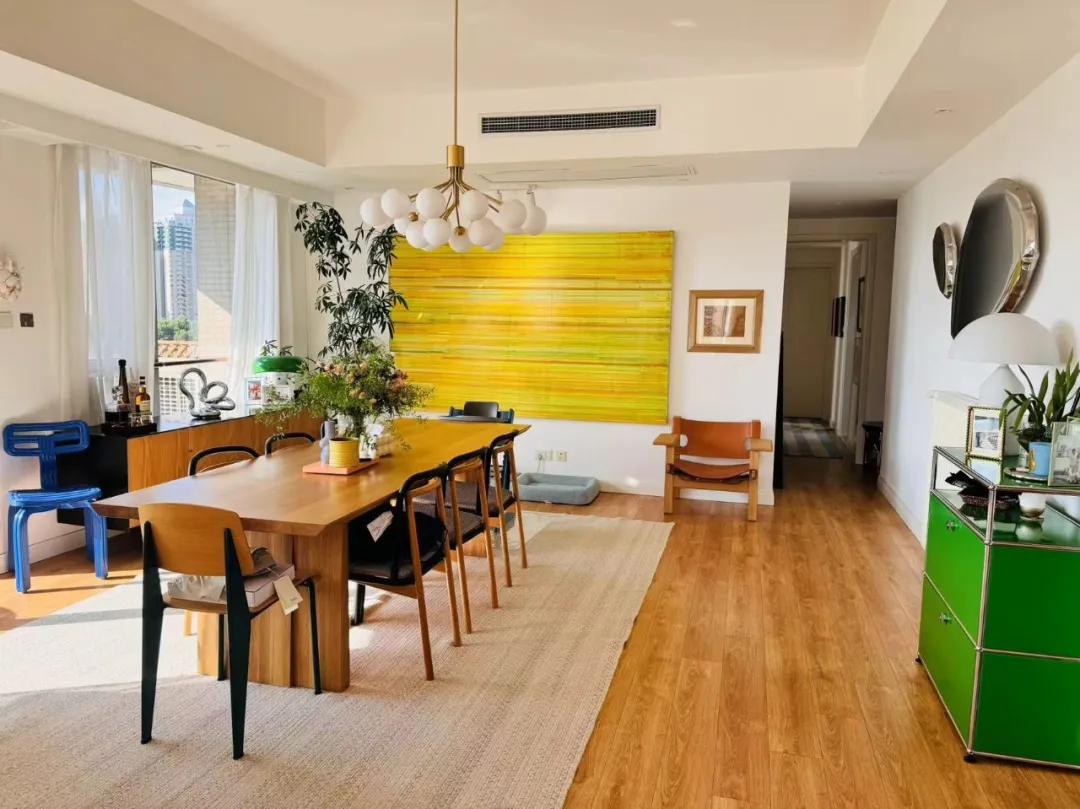
Sau khi chuyển đến căn hộ cho thuê rộng khoảng 300m² tại Thượng Hải, Lisa đã tự tay thiết kế và cải tạo lại không gian sống theo sở thích.
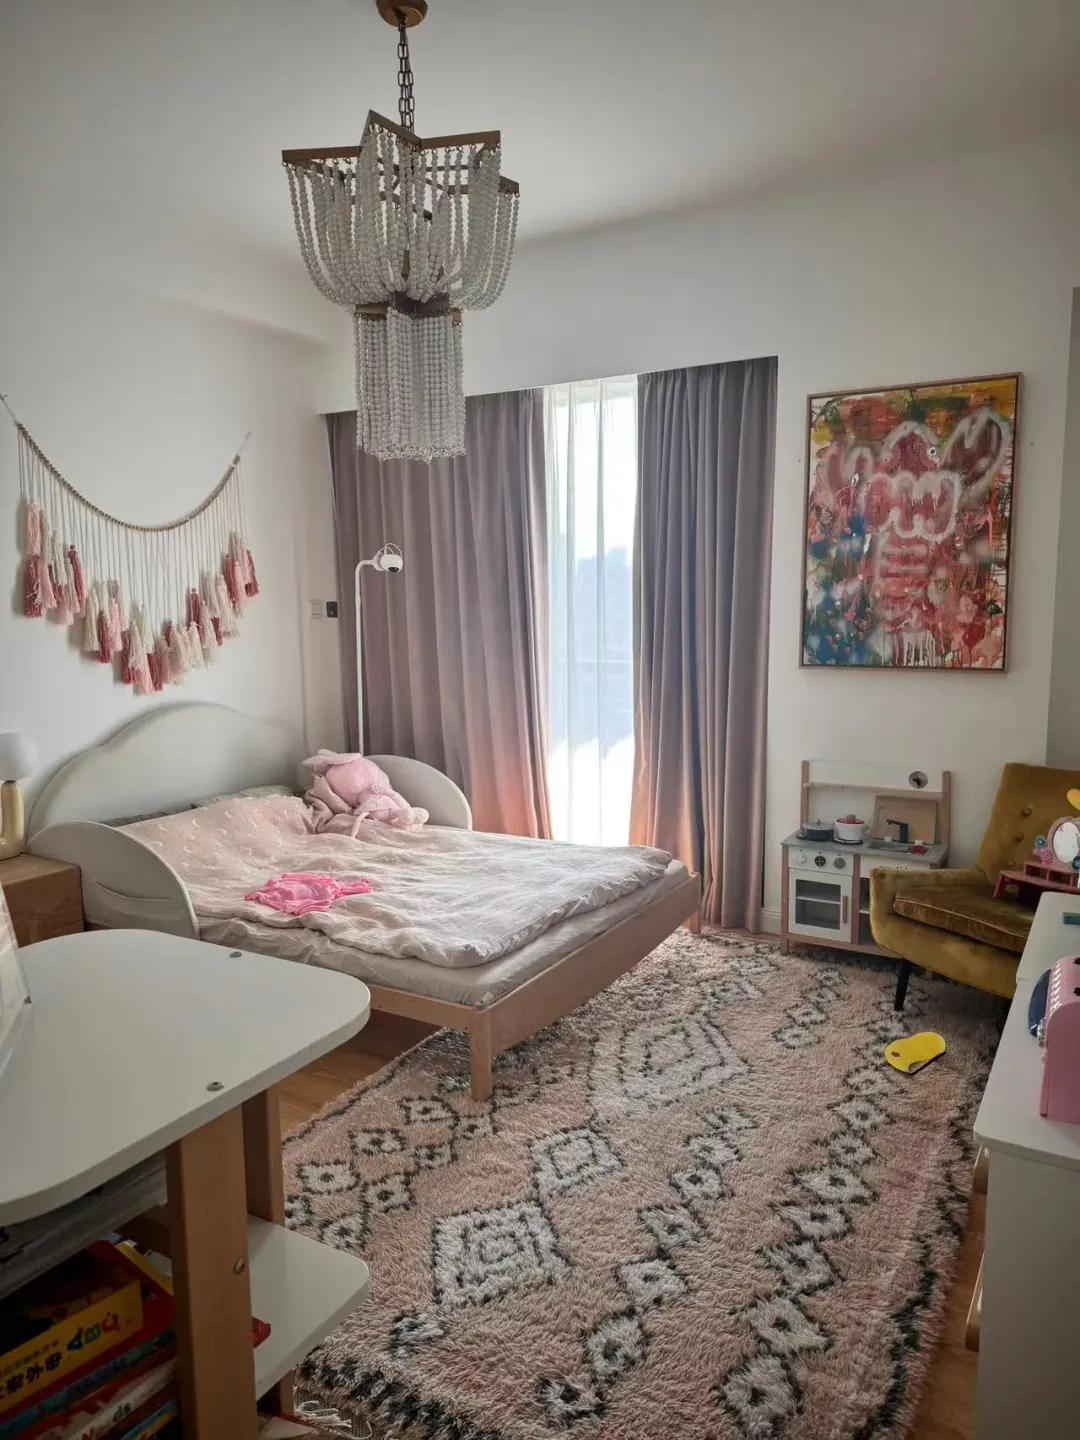
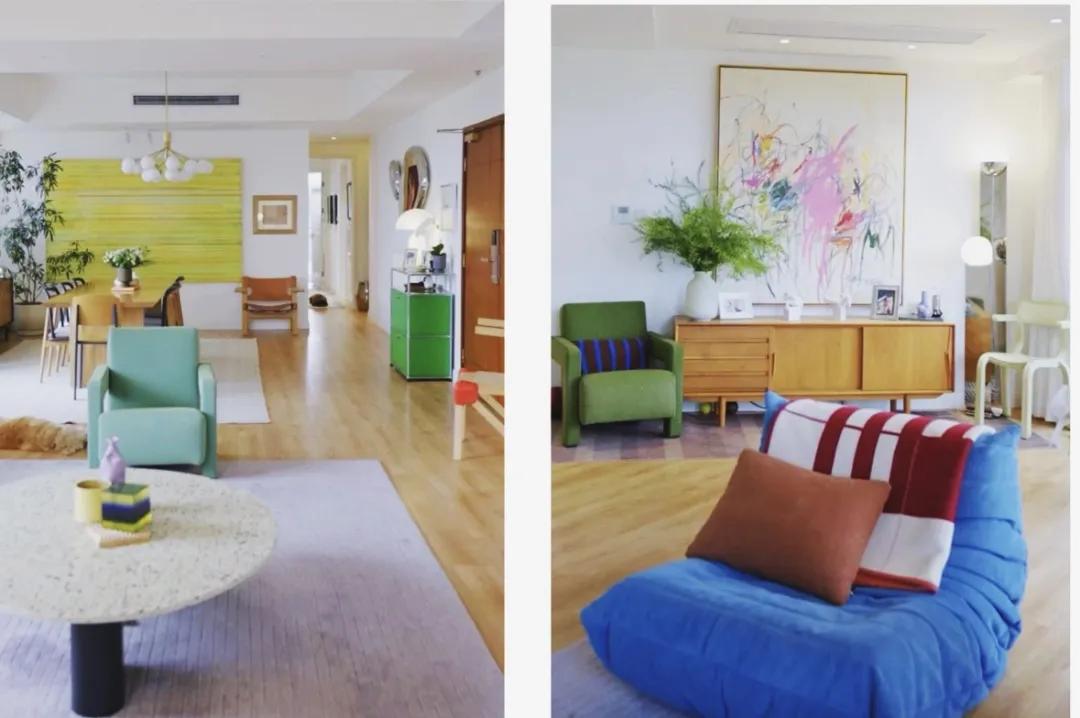
Dù không phải căn nhà thuộc quyền sở hữu của mình, cô vẫn dành nhiều công sức để lựa chọn đồ nội thất, phối màu, thay phào chân tường và sắp xếp bộ sưu tập hơn chục tác phẩm nghệ thuật tích lũy trong nhiều năm.
Với Lisa, điều quan trọng nhất của căn hộ là ánh sáng tự nhiên, không gian thoáng đãng và khả năng mang lại cảm giác thoải mái.
Cô không chạy theo một phong cách nội thất thống nhất mà kết hợp nhiều món đồ khác nhau, từ những chiếc bàn mang hơi hướng thiền định đến ghế hiện đại và các tác phẩm nghệ thuật nhiều màu sắc.
Điều đáng chú ý là Lisa không xem việc thuê nhà đồng nghĩa với sống tạm bợ. Cô sẵn sàng đầu tư vào trải nghiệm sống trong không gian hiện tại, dù căn hộ không phải tài sản sở hữu lâu dài.
Từ góc độ tài chính, lựa chọn thuê hay mua nhà luôn phụ thuộc vào nhiều yếu tố như giá bất động sản, chi phí thuê, khả năng tích lũy, nhu cầu ổn định chỗ ở và kế hoạch sử dụng tài sản.
Mua nhà có thể giúp gia đình ổn định nơi ở và tích lũy tài sản dài hạn, nhưng đồng thời đòi hỏi một khoản vốn lớn, đặc biệt nếu phải vay ngân hàng. Trong khi đó, thuê nhà giúp giảm nhu cầu bỏ vốn ban đầu, giữ lại nguồn tiền cho những mục tiêu khác, nhưng cũng đi kèm rủi ro tăng giá thuê hoặc phải chuyển chỗ ở.
Tuy nhiên, câu chuyện cho thấy một góc nhìn đáng tham khảo: Không phải lúc nào giá trị của nơi ở cũng được đo bằng việc nó có đứng tên mình hay không. Với những người đã có nền tảng tài chính phù hợp, chất lượng sống và sự linh hoạt đôi khi cũng là những yếu tố đáng cân nhắc.
Muốn nghỉ làm ở tuổi 39, cần chuẩn bị tài chính như thế nào?
Quyết định của Lisa có thể khiến nhiều người ao ước, nhưng nghỉ việc khi chưa đến 40 tuổi là lựa chọn đòi hỏi sự chuẩn bị tài chính cẩn thận, đặc biệt với những gia đình có con nhỏ.
Bởi khi không còn thu nhập thường xuyên từ công việc, các khoản chi sinh hoạt, giáo dục, chăm sóc sức khỏe và duy trì nhà ở vẫn tiếp tục phát sinh.
Giả sử một gia đình có chi phí sinh hoạt 30 triệu đồng/tháng và muốn nghỉ làm hoàn toàn trong một năm, số tiền cần chuẩn bị cho riêng sinh hoạt đã là 360 triệu đồng. Nếu tính thêm khoản dự phòng bằng sáu tháng chi tiêu, con số sẽ tăng lên 540 triệu đồng.
Nếu có thêm thu nhập thụ động, tiền cho thuê tài sản hoặc những khoản đầu tư tạo dòng tiền ổn định, nhu cầu sử dụng tiền tiết kiệm có thể giảm xuống. Ngược lại, với người đang có khoản vay lớn hoặc phải chăm sóc nhiều người phụ thuộc, số tiền dự phòng cần cao hơn.
Một điểm quan trọng khác là phân biệt giữa nghỉ việc tạm thời và nghỉ hưu sớm. Nghỉ một năm để phục hồi sức khỏe, học thêm kỹ năng hoặc định hướng lại sự nghiệp đòi hỏi một kế hoạch tài chính khác hoàn toàn với việc ngừng làm việc trong vài chục năm.
Với trường hợp nghỉ hưu sớm, bài toán còn phức tạp hơn vì phải tính đến lạm phát, chi phí y tế, thời gian sống sau nghỉ hưu và rủi ro biến động tài sản.
Bởi vậy, bài học từ Lisa không phải cứ có một khoản tiền lớn là nên bỏ việc, mà là cần chuẩn bị đủ khả năng tài chính để không bị buộc phải tiếp tục công việc khiến bản thân kiệt sức.
Sau nhiều năm kiếm tiền, cô nhận ra thứ quý giá nhất là thời gian
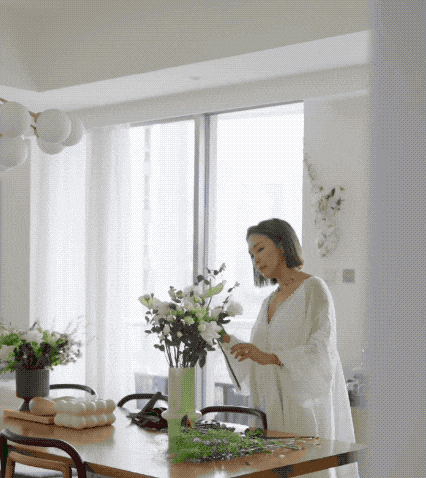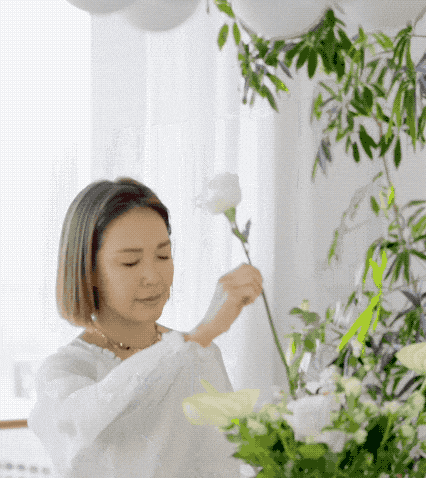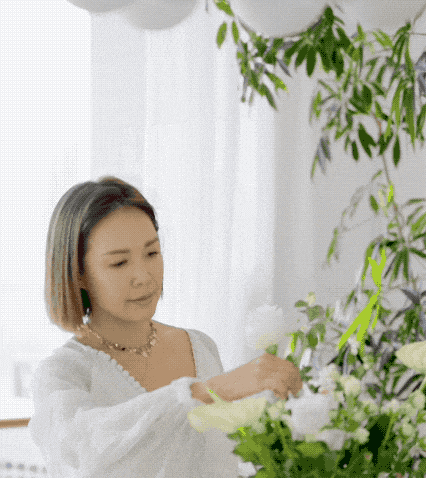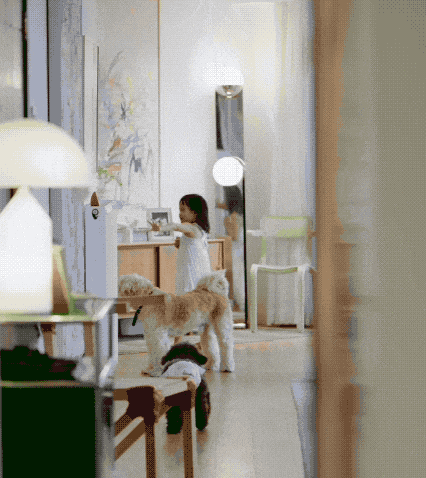
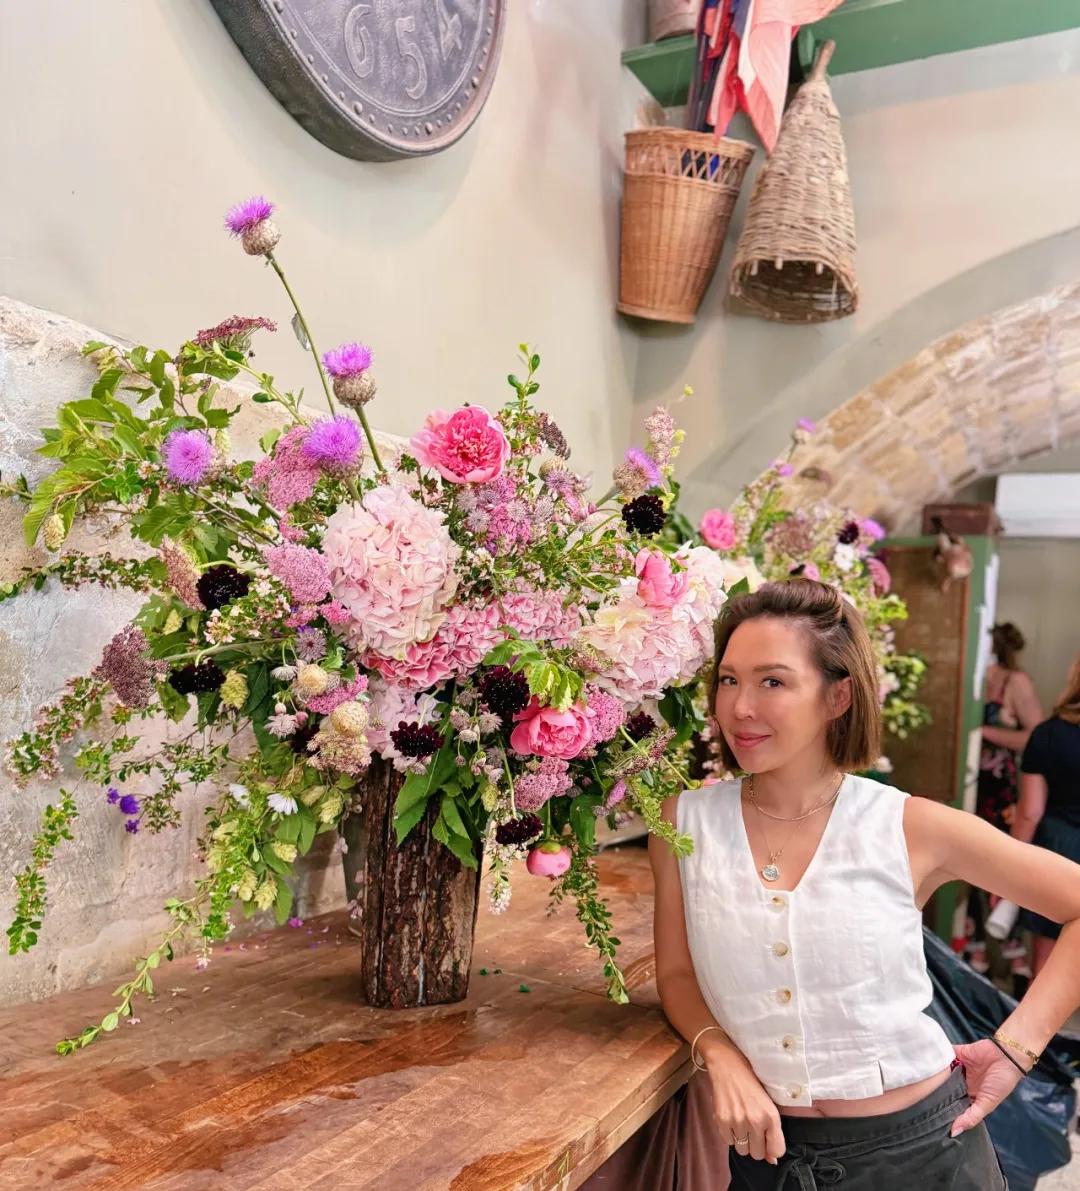
Kể từ khi bán công ty, Lisa bắt đầu duy trì những thói quen mà trước đây cô không có thời gian thực hiện. Mỗi sáng, cô thiền định, tập thể dục sáu ngày mỗi tuần, học cắm hoa và dành thời gian cho hai con.
Cô cũng cố gắng duy trì những buổi hẹn hò riêng với chồng, tận hưởng các chuyến đi và chăm sóc không gian sống.
Điều khiến Lisa thay đổi nhiều nhất là cách cô nhìn nhận thời gian rảnh rỗi.
Trước đây, mỗi khi ở nhà vào một ngày đẹp trời, cô thường cảm thấy có lỗi vì cho rằng bản thân đang lãng phí thời gian có thể dùng để làm việc hoặc kiếm thêm tiền.
Giờ đây, Lisa không còn cảm giác ấy. Có lần đi dạo, cô bất chợt chú ý đến những chồi non trên cành cây dưới ánh nắng. Đó là cảnh tượng hết sức bình thường, nhưng khiến cô xúc động vì nhận ra nhiều năm qua mình đã quá bận rộn để quan sát những điều giản dị như vậy.
"Sau khi thực sự sống chậm lại, tôi nhận ra mình có thể trân trọng những niềm vui nhỏ bé trong cuộc sống. Trước đây, đơn giản là tôi không có đủ năng lượng cho điều đó", cô chia sẻ.
Ở tuổi 39, Lisa không còn vội vàng đặt ra những mục tiêu tài chính hay sự nghiệp mới. Cô tận hưởng cảm giác được chủ động quyết định một ngày của mình sẽ diễn ra như thế nào.
Câu chuyện của nữ doanh nhân cũng đặt ra một câu hỏi đáng suy ngẫm với những người đang trong giai đoạn tích lũy tài sản: Kiếm thêm được 100 triệu đồng, 500 triệu đồng hay 1 tỷ đồng có thực sự khiến cuộc sống tốt hơn, nếu để có được số tiền ấy, chúng ta phải liên tục đánh đổi sức khỏe và thời gian bên gia đình?
Đáp án sẽ khác nhau với mỗi người, tùy thuộc thu nhập, trách nhiệm và mục tiêu tài chính. Với người chưa có quỹ dự phòng, còn nợ lớn hoặc chưa đủ tiền cho tuổi già, tiếp tục tích lũy vẫn là điều cần thiết.
Nhưng khi đã đạt đến một mức độ an toàn nhất định, việc chuyển trọng tâm từ tối đa hóa thu nhập sang bảo vệ chất lượng sống có thể trở thành một lựa chọn hợp lý.
Suy cho cùng, giá trị của tiền bạc không chỉ nằm ở những món đồ có thể mua, mà còn ở khả năng giúp con người giảm bớt áp lực và có quyền lựa chọn.
Với Lisa, sau nhiều năm làm việc liên tục, thành quả lớn nhất không phải là căn hộ rộng 300m² hay những tác phẩm nghệ thuật đắt giá. Đó là việc cô có thể thức dậy mà không phải lo lắng về các cuộc họp, dành một buổi chiều cắm hoa hoặc đơn giản là nằm nghỉ mà không cảm thấy bản thân đang lãng phí thời gian.
"Giờ đây tôi không còn vội vàng đạt được bất kỳ mục tiêu nào nữa. Đôi khi, tôi cảm thấy chỉ cần nằm thư giãn cũng thật tuyệt vời", Lisa chia sẻ.
Kiếm tiền là để có cuộc sống tốt hơn. Và khi tiền bạc đã giúp một người có đủ sự an toàn để lựa chọn, đôi khi quyết định tài chính đáng giá nhất không phải là kiếm thêm bao nhiêu, mà là biết khi nào mình đã có đủ.
Phương Trần