Với nhiều người, mua vàng là cách biến tiền nhàn rỗi thành một tài sản có thể cất giữ lâu dài. Mỗi khi có thêm một khoản tiền, họ lại mua một ít vàng, giữ dần qua nhiều tháng hoặc nhiều năm. Tuy nhiên, mua vàng để tích lũy không chỉ là chuyện có tiền thì mua, cất đi rồi chờ giá tăng. Một số sai lầm ngay từ đầu có thể khiến người mua chịu thiệt khi cần bán ra hoặc làm ảnh hưởng đến kế hoạch tài chính của mình.
1. Chỉ nhìn giá vàng mà bỏ qua chênh lệch mua vào - bán ra
Đây là một trong những yếu tố người mua vàng dễ bỏ qua nhất. Nhiều người thấy giá vàng tăng so với thời điểm mua và cho rằng mình đã có lãi, nhưng chưa tính đến mức giá cửa hàng thực tế thu mua lại.
Giá bán ra là mức người mua phải trả để sở hữu vàng, trong khi giá mua vào là mức cửa hàng trả khi khách bán vàng cho họ. Khoảng cách giữa hai mức giá này chính là phần chênh lệch mà người mua cần tính đến. Nếu vừa mua xong đã bán lại, số tiền nhận về có thể thấp hơn số tiền ban đầu bỏ ra, ngay cả khi giá vàng trên thị trường không biến động nhiều.
Vì vậy, trước khi mua, nên kiểm tra cả giá mua vào và giá bán ra của cùng loại vàng thay vì chỉ nhìn một con số được niêm yết. Điều này giúp người mua hình dung rõ hơn mức tăng giá cần thiết để bù đắp chênh lệch trước khi khoản tích lũy có thể mang lại lợi nhuận.
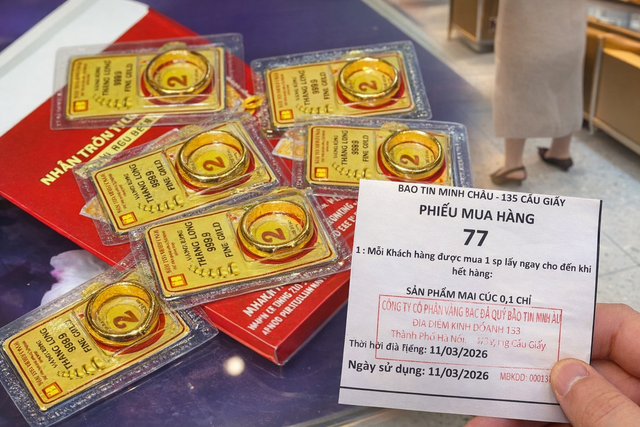
Ảnh minh hoạ
2. Chọn vàng trang sức để tích lũy nhưng không tính tiền công
Vàng trang sức có thể vừa mang giá trị sử dụng, vừa là tài sản được nhiều người giữ lại. Tuy nhiên, nếu mục đích chính là tích lũy, người mua cần phân biệt giá trị vàng với chi phí chế tác.
Khi mua nhẫn, dây chuyền hoặc vòng vàng, số tiền thanh toán có thể bao gồm giá trị vàng, tiền công và các khoản phí liên quan. Khi bán lại, phần tiền công này không nhất thiết được hoàn lại đầy đủ. Chính sách thu mua còn phụ thuộc vào loại sản phẩm, tuổi vàng, tình trạng món đồ và quy định của từng cửa hàng.
Bởi vậy, nếu mua vàng chủ yếu để dành lâu dài, nên hỏi rõ giá sản phẩm, tiền công và cách tính giá thu mua lại trước khi quyết định. Vàng trang sức vẫn có thể phù hợp nếu người mua muốn kết hợp tích lũy với nhu cầu sử dụng, nhưng không nên mặc định toàn bộ số tiền đã bỏ ra đều được tính vào giá trị vàng khi bán.
3. Mua vàng bằng khoản tiền có thể cần dùng trong thời gian ngắn
Một khoản tiền vừa nhận được có thể khiến nhiều người muốn mua vàng ngay để tránh tiêu hết. Tuy nhiên, nếu đó là tiền thuê nhà, học phí, chi phí sinh hoạt hoặc khoản cần thanh toán trong vài tháng tới, việc chuyển toàn bộ sang vàng có thể khiến họ rơi vào thế bị động.
Vàng có thể biến động giá và không phải lúc nào cũng thuận tiện để chuyển thành tiền mặt đúng thời điểm mong muốn. Nếu bất ngờ có việc cần tiền, người sở hữu có thể phải bán vàng vào lúc giá không thuận lợi hoặc chấp nhận khoản chênh lệch mua bán.
Cách hợp lý hơn là xác định trước khoản tiền cần dùng cho sinh hoạt, các nghĩa vụ sắp đến hạn và quỹ dự phòng cho tình huống khẩn cấp. Chỉ nên cân nhắc dùng phần tiền thực sự nhàn rỗi để mua vàng tích lũy. Như vậy, người mua sẽ ít bị áp lực phải bán tài sản chỉ vì phát sinh một khoản chi ngoài dự kiến.
Ảnh minh hoạ
4. Mua theo tâm lý đám đông, thấy người khác mua cũng muốn mua
Khi giá vàng liên tục được nhắc đến hoặc người xung quanh chia sẻ chuyện mua vàng có lãi, nhiều người dễ cảm thấy mình đang bỏ lỡ một cơ hội. Họ quyết định mua dù chưa xác định rõ mục đích, số tiền có thể dành ra hay thời gian dự kiến nắm giữ.
Vấn đề nằm ở chỗ quyết định mua được thúc đẩy bởi tâm lý sợ bỏ lỡ hơn là một kế hoạch tài chính cụ thể. Nếu giá tiếp tục tăng, người mua có thể muốn mua thêm vì sợ lỡ cơ hội. Nhưng khi giá giảm, họ lại lo lắng và có thể bán ra vội vàng.
Trước khi mua, nên tự trả lời một số câu hỏi: Khoản vàng này được tích lũy cho mục tiêu gì? Tiền mua có ảnh hưởng đến các khoản chi khác không? Nếu giá giảm trong một thời gian, mình có cần bán ngay không? Những câu hỏi này giúp người mua phân biệt giữa nhu cầu tích lũy dài hạn và quyết định nhất thời do thị trường tác động.
5. Không tìm hiểu kỹ loại vàng và nơi mua
Không phải sản phẩm vàng nào cũng có cùng đặc điểm về hàm lượng vàng, chi phí chế tác và điều kiện mua lại. Vàng miếng, vàng nhẫn trơn và vàng trang sức có thể khác nhau đáng kể về giá bán, mức chênh lệch và chính sách thu mua.
Nếu chỉ quan tâm đến giá niêm yết mà không kiểm tra thông tin sản phẩm, người mua có thể gặp khó khăn khi cần xác định giá trị hoặc bán lại. Tương tự, mua vàng mà không giữ hóa đơn, thông tin giao dịch hay giấy tờ đi kèm có thể gây bất tiện khi cần xác minh sản phẩm, tùy theo chính sách của nơi thu mua.
Trước khi giao dịch, nên tìm hiểu tuổi vàng, trọng lượng, thông tin nhận diện sản phẩm, hóa đơn và điều kiện thu mua lại. Việc lựa chọn đơn vị kinh doanh có thông tin rõ ràng cũng giúp người mua dễ kiểm tra giá và hạn chế những rắc rối không đáng có về sau.
6. Mua vàng nhưng không theo dõi khoản tích lũy của mình
Nhiều người có thói quen mỗi tháng mua một ít vàng nhưng lại không ghi lại số lượng, thời điểm mua và số tiền đã chi. Sau một thời gian, họ chỉ nhớ mình đang có vàng mà không nắm rõ tổng lượng vàng tích lũy, chi phí đã bỏ ra hay giá trị tài sản ở thời điểm hiện tại.
Điều này khiến việc đánh giá hiệu quả tích lũy trở nên khó khăn. Người mua cũng dễ nhầm lẫn giữa tiền đã bỏ ra, giá trị vàng đang nắm giữ và khoản lãi hoặc lỗ nếu bán tại thời điểm đó.
Một cách đơn giản là lưu lại thông tin sau mỗi lần giao dịch, bao gồm ngày mua, loại vàng, trọng lượng, số tiền thanh toán và giấy tờ liên quan. Khi cần đánh giá tài sản, có thể đối chiếu với giá mua vào hiện tại của đúng loại vàng để ước tính số tiền có thể nhận được nếu bán, thay vì chỉ lấy giá bán ra trên thị trường để tính lời.
Mua vàng tích lũy không nhất thiết phải bắt đầu bằng một khoản tiền lớn. Điều quan trọng hơn là hiểu rõ mình đang mua gì, sử dụng khoản tiền nào và dự định giữ tài sản trong bao lâu. Khi tránh được những sai lầm trên, người mua sẽ chủ động hơn trong việc quản lý khoản tích lũy, đồng thời hạn chế những khoản thiệt hại có thể phòng tránh được.
Hà Nguyên