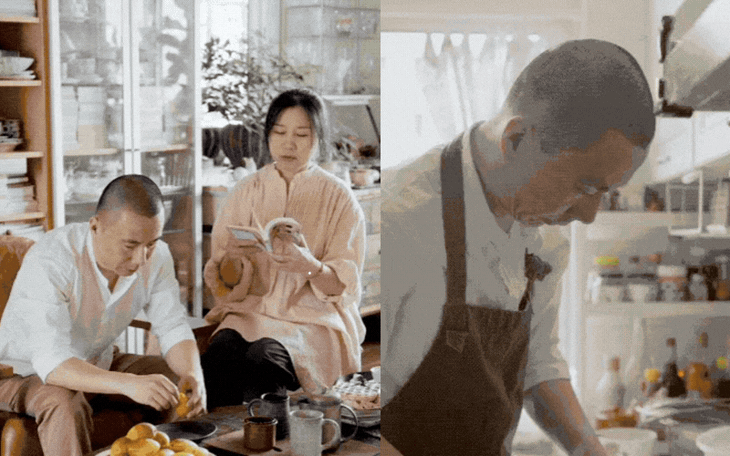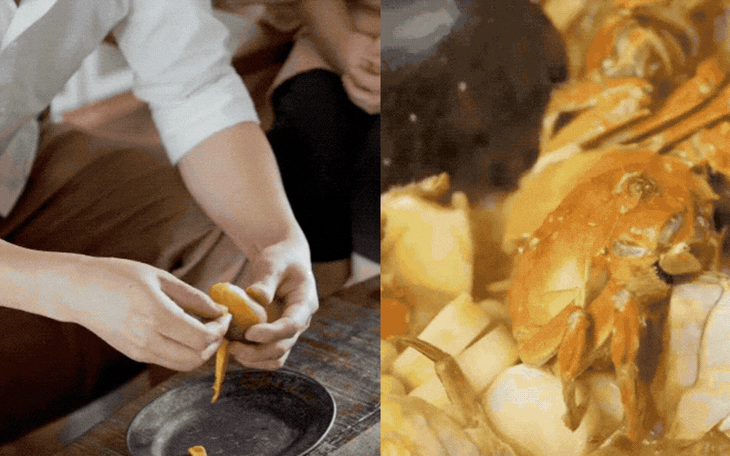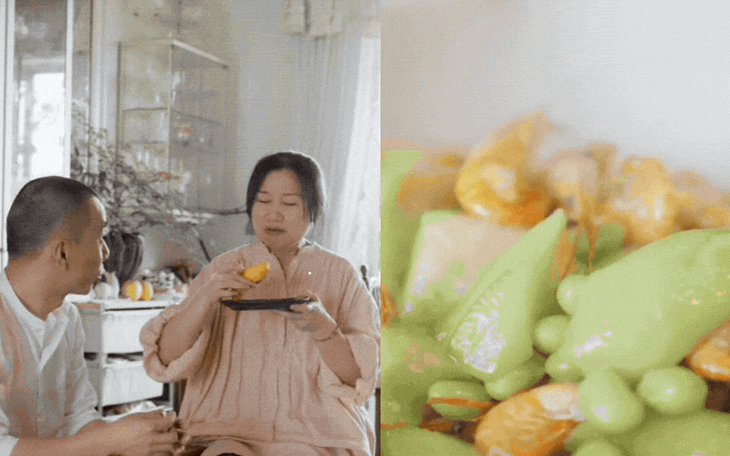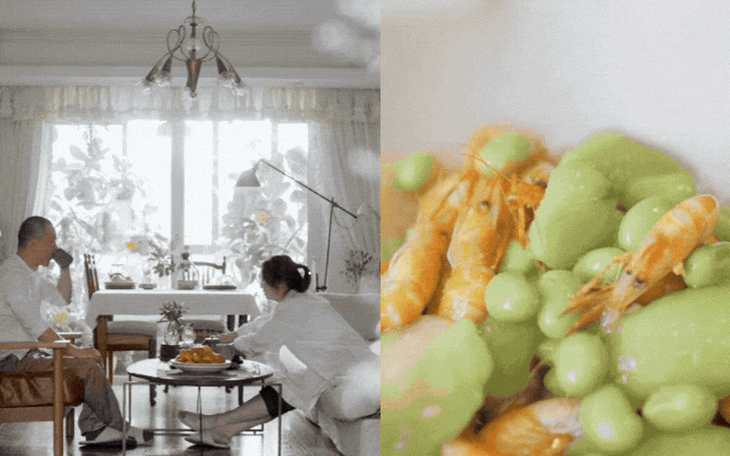
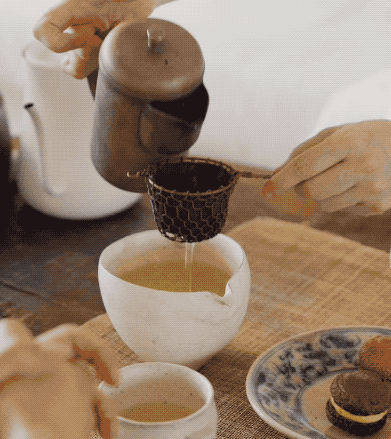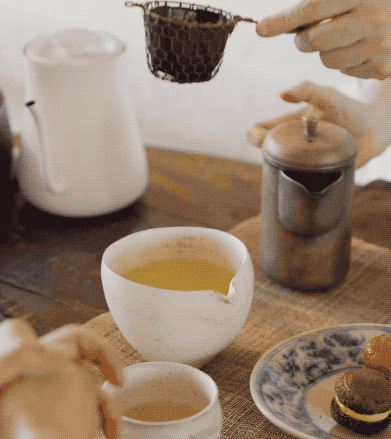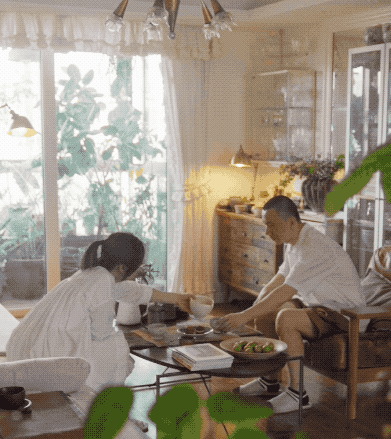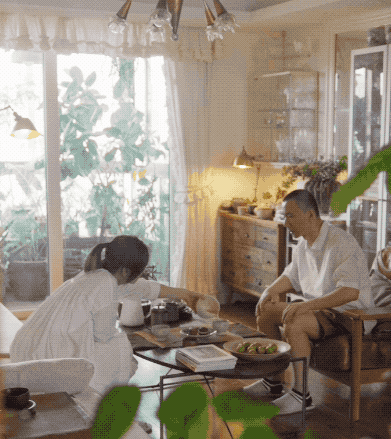
Ở tuổi 60, Bozi sống cùng người bạn đời 44 tuổi tại Thượng Hải. Hai người không có con, không còn chịu áp lực nuôi dưỡng hay giáo dục thế hệ sau, phần lớn thời gian dành cho nấu ăn, đọc sách, nghe nhạc, tập thể dục và gặp gỡ bạn bè.
Bozi từng làm việc trong ngành âm nhạc tại Hồng Kông, Trung Quốc. Công việc bận rộn, thường xuyên thức khuya và làm việc cả cuối tuần khiến bà sớm cảm thấy kiệt sức. Năm 2006, bà quyết định nghỉ việc, trở về Thượng Hải và dần chuyển sang trạng thái "bán nghỉ hưu".
Điều khiến câu chuyện này đáng chú ý dưới góc nhìn tài chính không phải là việc bà nghỉ hưu sớm, mà là cách bà chuẩn bị cho tương lai: gần như không chuẩn bị theo cách thông thường.
Bà có tiền tiết kiệm nhưng không đầu tư. Bà cũng chưa thực sự quan tâm đến bảo hiểm và không xây dựng một kế hoạch chi tiết cho những năm sau tuổi 60.
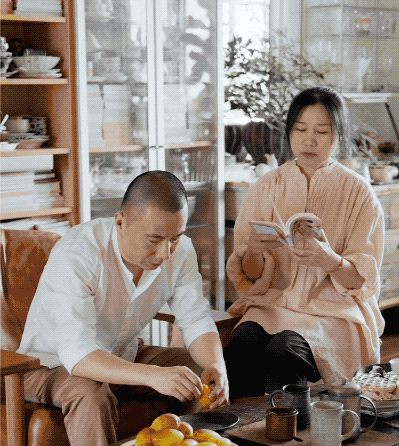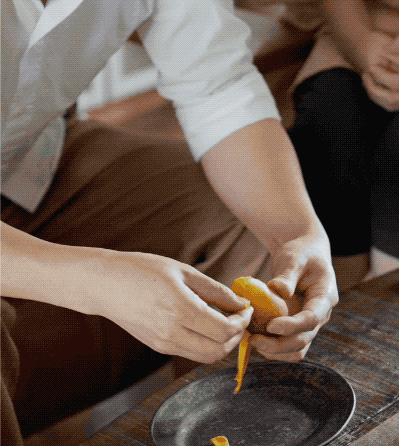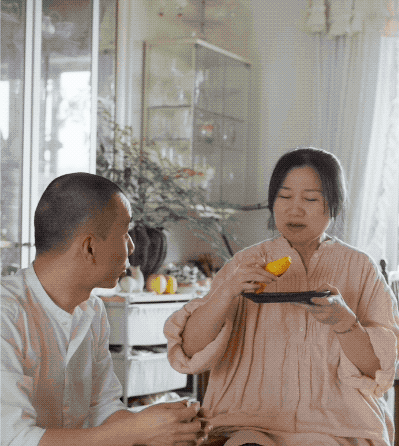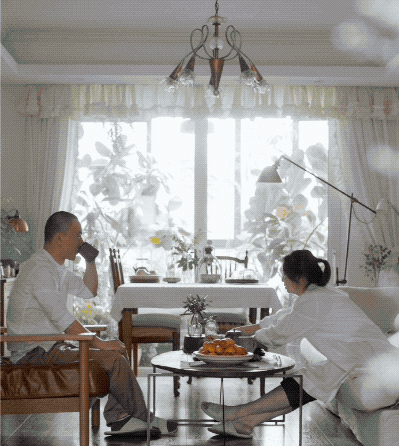
Có tiền tiết kiệm lớn nhưng gần như để nguyên
Bozi thừa nhận mình có một khoản tiền tiết kiệm đáng kể nhưng không đầu tư bởi cảm thấy những việc như đọc hợp đồng, lựa chọn sản phẩm tài chính hay tính toán lợi suất quá phức tạp.
Bạn bè từng khuyên hai người ít nhất nên xem xét bảo hiểm, nhưng họ vẫn chưa thực sự hành động.
Quan điểm của Bozi khá đơn giản: cuộc sống hiện tại ổn định, nhu cầu không quá lớn, vì vậy cứ sống từng ngày và để mọi việc diễn ra tự nhiên.
Nhìn từ bên ngoài, đây là một trạng thái tài chính mà không ít người mong muốn: không nợ nần, có nhà ở, có tiền dự phòng, chi tiêu không phô trương và không còn áp lực nuôi con.
Tuy nhiên, giữa "có tiền" và "có kế hoạch tài chính tuổi già" vẫn là hai câu chuyện khác nhau.
Một khoản tiết kiệm dù lớn đến đâu cũng có thể bị bào mòn bởi ba yếu tố: thời gian, lạm phát và những khoản chi bất ngờ.
Ở tuổi 60, quãng thời gian nghỉ hưu có thể kéo dài thêm 20–30 năm. Nếu toàn bộ tiền chỉ nằm trong tài khoản và được rút dần để chi tiêu, người sở hữu sẽ phải đối mặt với bài toán rất đơn giản: tiền giảm xuống mỗi năm trong khi chi phí sinh hoạt có xu hướng tăng lên.
Đây chính là lý do nhiều kế hoạch nghỉ hưu không chỉ hỏi "đang có bao nhiêu tiền", mà còn phải trả lời thêm ba câu hỏi: mỗi năm cần bao nhiêu để sống, khoản tiền đó tạo ra dòng tiền thế nào và nếu xảy ra biến cố sức khỏe thì lấy tiền ở đâu.
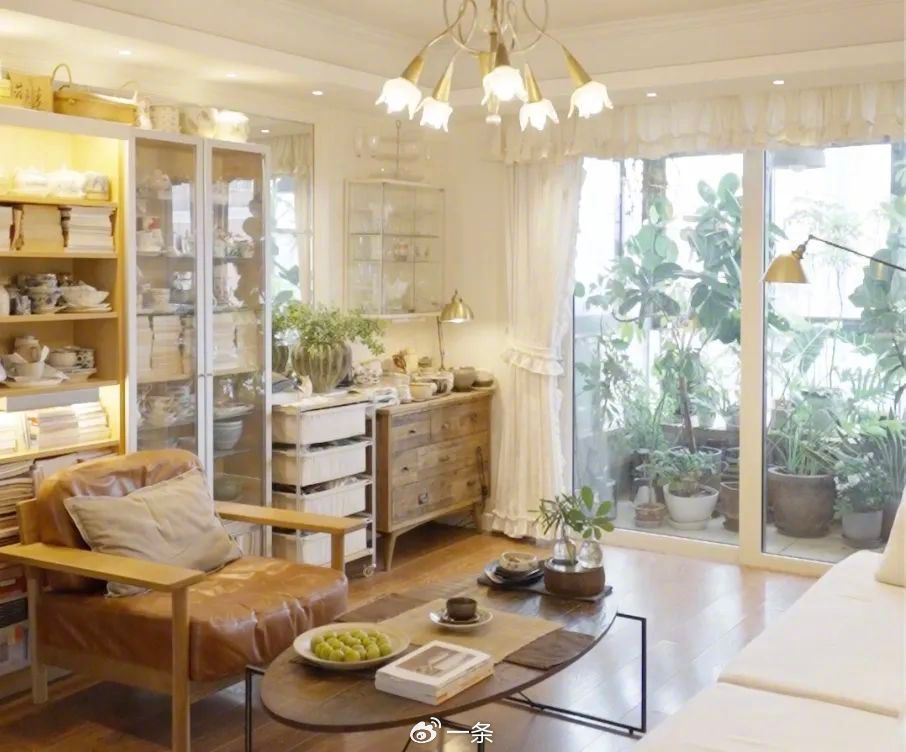
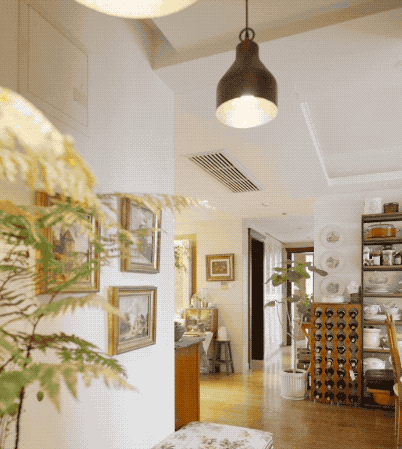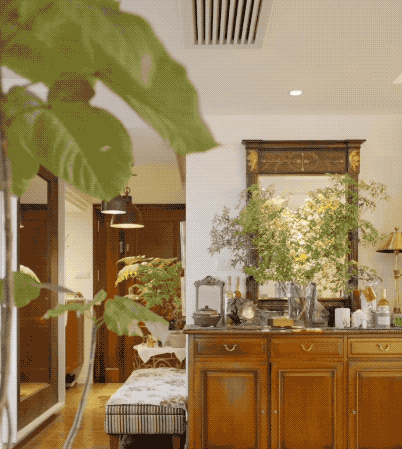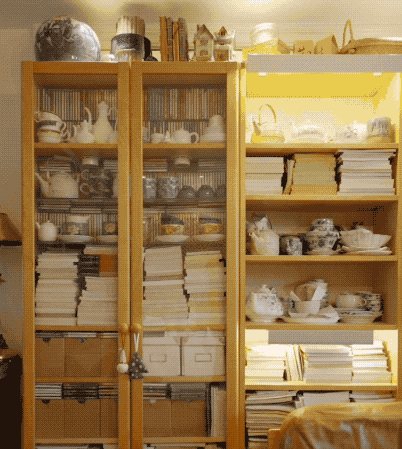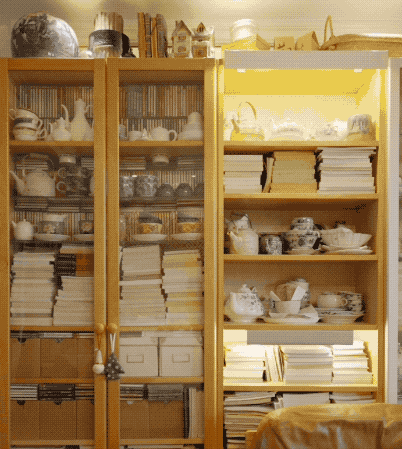
Điểm mạnh tài chính của họ lại nằm ở cách sống
Dù thiếu một kế hoạch nghỉ hưu bài bản, Bozi và bạn đời lại sở hữu một lợi thế rất đáng kể: mức sống không chạy theo tiêu dùng.
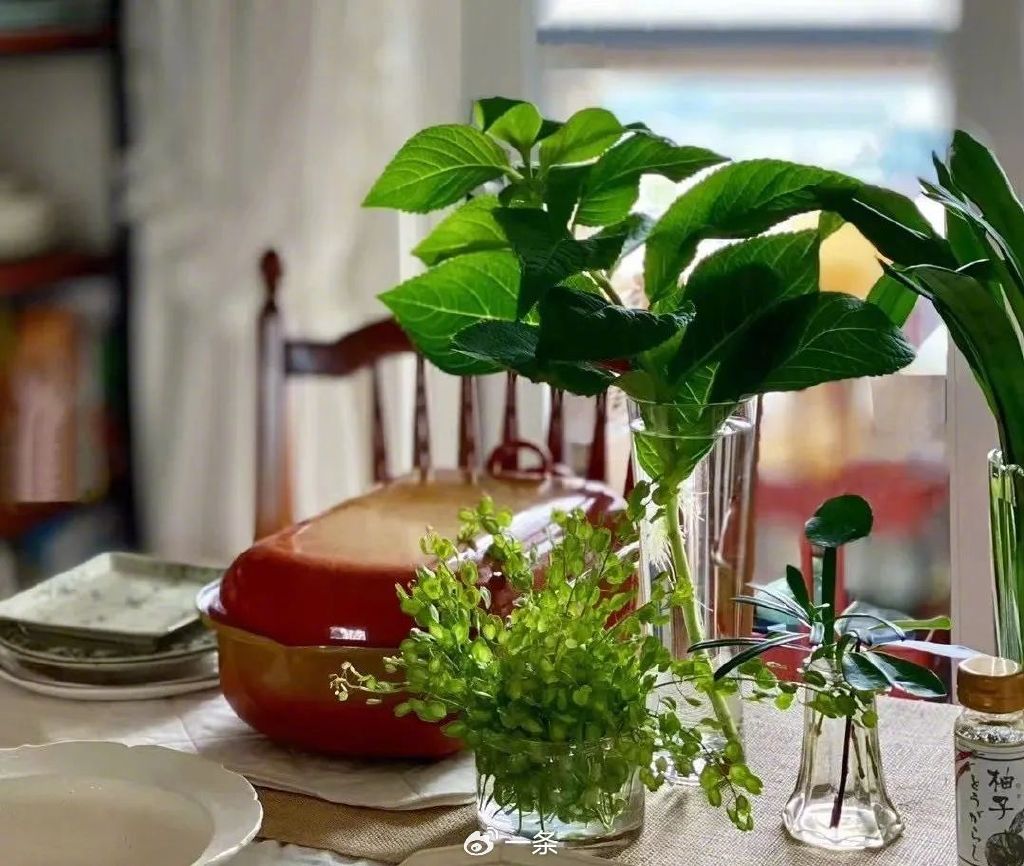
Trong căn nhà của hai người, nhiều món đồ đã được sử dụng 20–30 năm. Rèm cửa mua từ năm 2000 vẫn tiếp tục dùng. Đàn piano, tủ gỗ, đồ trang trí và nhiều vật dụng cũ được giữ lại nếu vẫn còn tốt.
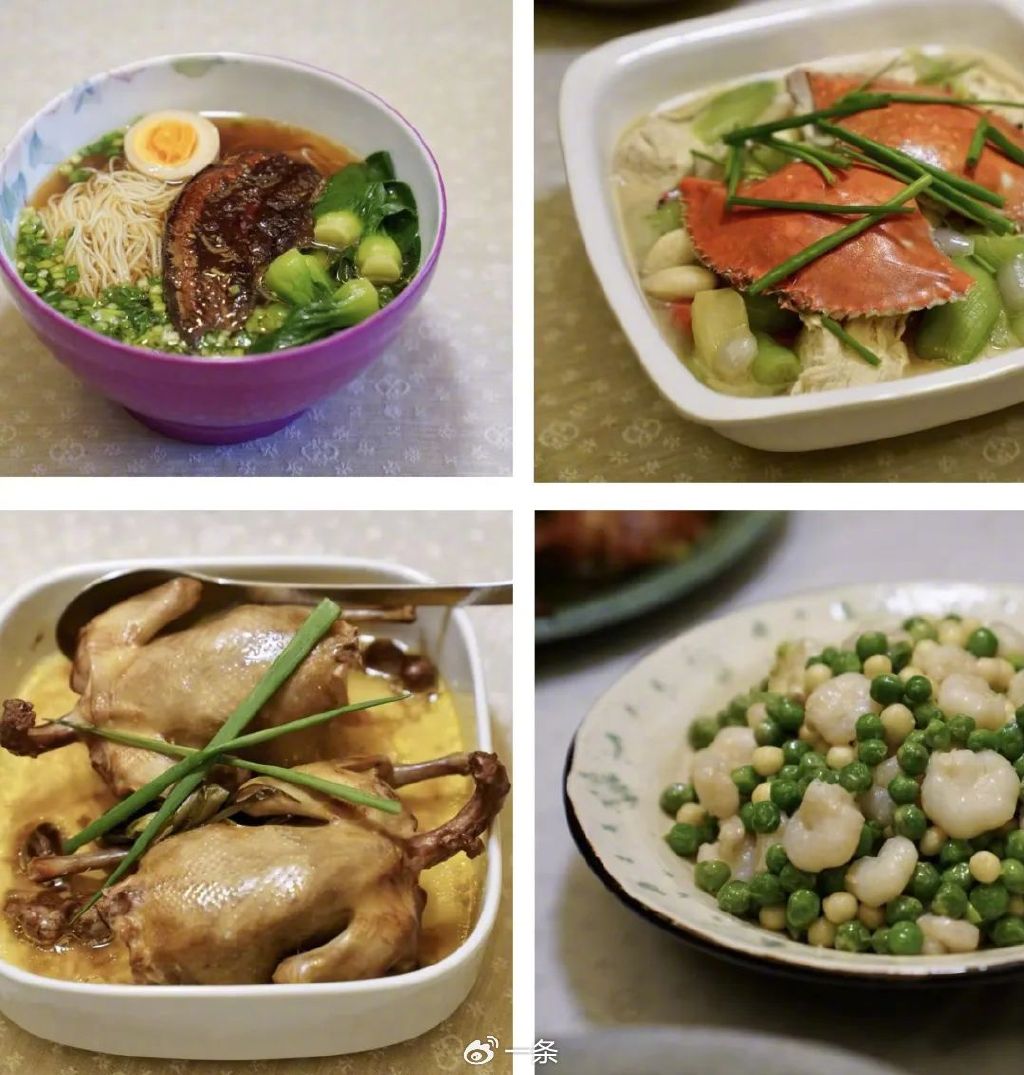
Hai người cũng thường xuyên tự nấu ăn thay vì phụ thuộc vào nhà hàng. Thời gian rảnh chủ yếu dành cho đi bộ, chạy bộ, nghe nhạc, đọc sách, uống trà và những thú vui tại nhà.
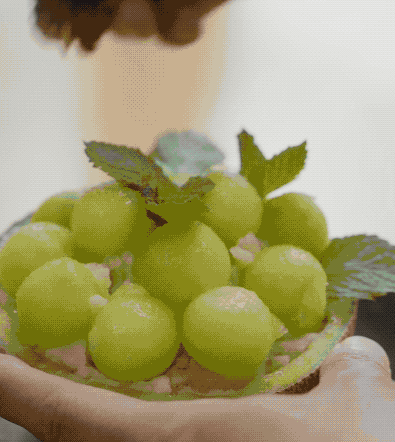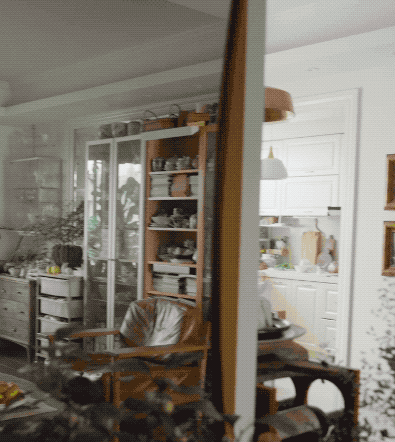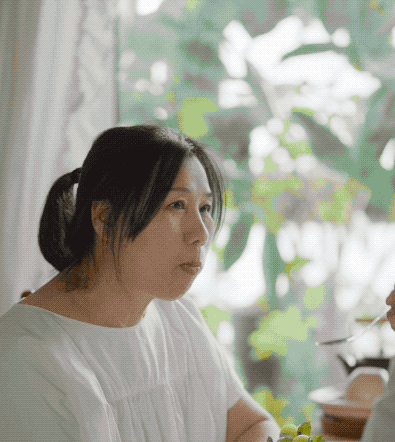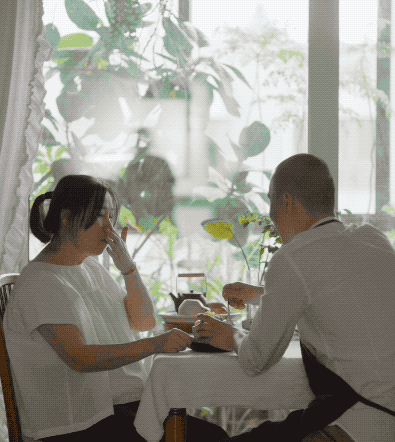
Đây là kiểu sống có thể giảm đáng kể "chi phí duy trì hạnh phúc".
Nhiều người bước vào tuổi nghỉ hưu với một khoản tiền tương đối lớn nhưng vẫn giữ nguyên nhịp tiêu dùng thời còn đi làm: liên tục đổi xe, sửa nhà, mua đồ mới, du lịch đắt tiền hoặc chi tiêu để theo kịp bạn bè.
Trong khi đó, tài chính nghỉ hưu bền vững đôi khi lại bắt đầu từ điều rất đơn giản: một cuộc sống mà để thấy đủ đầy không cần phải liên tục rút tiền.
Bozi có thể chi mạnh cho thứ bà thực sự coi trọng. Sinh nhật 50 tuổi, bà từng mua một chiếc giường thủ công đắt tiền sau nhiều năm cân nhắc, bởi cho rằng con người dành gần một phần ba cuộc đời trên giường. Nhưng với những khoản bà thấy không cần thiết, chẳng hạn các dịch vụ làm đẹp, bà gần như không tiêu tiền.
Đó không phải tiết kiệm bằng cách cắt mọi thứ, mà là chi tiền có lựa chọn.
Điều đáng lo nhất không phải là không đầu tư, mà là không biết mình cần bao nhiêu tiền
Không phải người nghỉ hưu nào cũng cần đầu tư mạnh. Với một người có tài sản lớn, chi phí thấp và mức chịu rủi ro thấp, việc giữ phần lớn tiền ở những kênh an toàn hoàn toàn có thể hợp lý.
Điểm đáng lo hơn là không có con số.
Nếu không biết một tháng mình cần bao nhiêu tiền, mỗi năm chi bao nhiêu cho sinh hoạt, quỹ y tế cần bao nhiêu và khoản tiết kiệm hiện tại có thể duy trì trong bao lâu, cảm giác "mình có khá nhiều tiền" rất dễ trở thành một dạng an toàn giả.
Ví dụ, cùng có 3 tỷ đồng tiết kiệm, một người chỉ tiêu 10 triệu đồng/tháng và có thêm lương hưu sẽ ở vị thế hoàn toàn khác với người chi 30–40 triệu đồng/tháng nhưng không có nguồn thu ổn định.
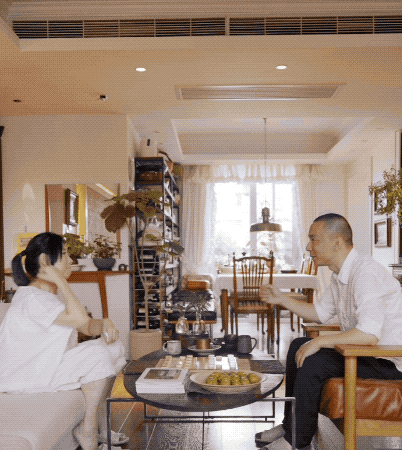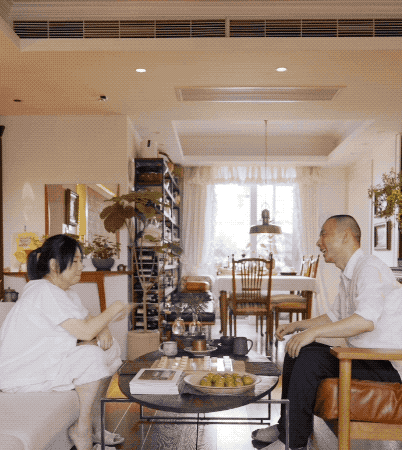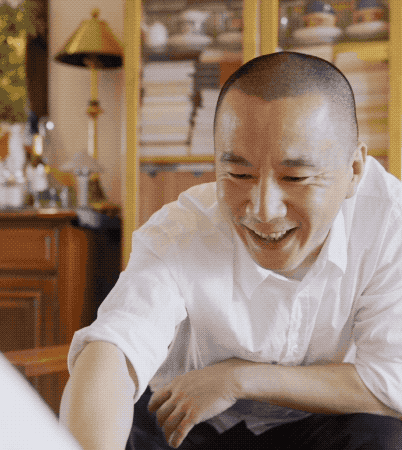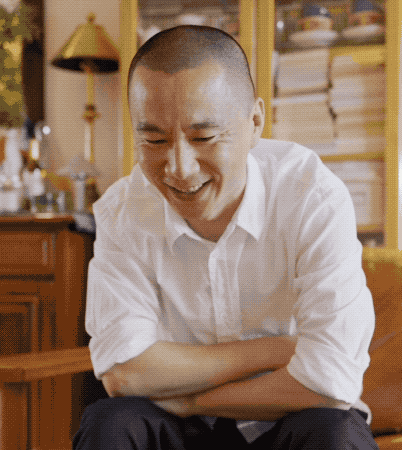
Bởi vậy, sau tuổi 50–60, con số quan trọng đôi khi không phải "tổng tài sản", mà là:
| Câu hỏi tài chính | Điều cần biết |
| Chi phí sinh hoạt | Một tháng cần bao nhiêu để duy trì mức sống mong muốn? |
| Nguồn thu | Ngoài tiền tiết kiệm còn có lương hưu, tiền cho thuê hay thu nhập khác không? |
| Quỹ y tế | Nếu cần điều trị dài ngày, nguồn tiền nào được dùng trước? |
| Tiền dự phòng | Có khoản riêng cho những biến cố lớn hay không? |
| Tiền dài hạn | Phần tiền chưa cần dùng trong 5–10 năm đang được giữ thế nào? |
Chỉ cần trả lời được 5 câu hỏi này, một người đã tiến gần hơn rất nhiều đến trạng thái "nghỉ hưu có chuẩn bị".
Không có con càng cần chủ động chuẩn bị tài chính tuổi già
Bozi và bạn đời đã thống nhất từ sớm rằng họ không sinh con. Đó là lựa chọn cá nhân và đồng thời giúp hai người không phải chịu nhiều khoản chi lớn liên quan đến nuôi dưỡng, giáo dục hay hỗ trợ con cái.
Nhưng ở chiều ngược lại, khi tuổi cao hơn, họ cũng không mặc nhiên có một mạng lưới con cái hỗ trợ sinh hoạt.
Vì vậy, tài chính của những cặp vợ chồng không con thường cần tính thêm những khoản mà nhiều gia đình ít nghĩ đến khi còn khỏe: thuê người chăm sóc, dịch vụ hỗ trợ tại nhà, viện dưỡng lão, cải tạo nhà để phù hợp với tuổi già hay chi phí chăm sóc dài hạn.
Đó là những khoản có thể không xuất hiện ở tuổi 60 nhưng lại trở nên rất rõ ở tuổi 70 hoặc 80.
Trong trường hợp này, bảo vệ tiền tiết kiệm đôi khi quan trọng không kém việc tích lũy thêm.
Có thể sống tự do, nhưng tài chính vẫn nên có "lan can"
Điều đáng học ở Bozi là bà không để tiền bạc điều khiển toàn bộ cuộc sống.
Bà lựa chọn rời bỏ công việc khiến mình kiệt sức, sống trong căn nhà mình thích, dùng đồ cũ hàng chục năm nếu chúng còn tốt và dành tiền cho những thứ thực sự tạo ra giá trị.
Đó là một kiểu tự do tài chính theo nghĩa rất đời thường: không nhất thiết phải sở hữu thật nhiều, mà là giảm số tiền cần dùng để cảm thấy mình đang sống tốt.
Nhưng tự do không đồng nghĩa với việc hoàn toàn bỏ mặc tương lai. Sau tuổi 60, một kế hoạch tài chính tối thiểu vẫn nên có ba lớp: tiền dùng trong vài năm gần nhất, khoản dự phòng cho y tế và biến cố, cùng phần tài sản dành cho giai đoạn tuổi rất cao.
Không cần biến cuộc sống thành một bảng tính. Cũng không nhất thiết phải đầu tư phức tạp. Nhưng ít nhất phải biết: nếu ngày mai không còn kiếm thêm tiền, số tiền hiện tại có thể nuôi mình đến bao lâu.
Bozi từng nói rằng 10 năm trôi qua rất nhanh và có thể đến tuổi 70 bà vẫn ngồi ở căn nhà ấy với suy nghĩ giống hiện tại.
Có lẽ đó cũng là điều đáng suy ngẫm nhất về tiền bạc ở tuổi nghỉ hưu.
Tuổi già bình yên không chỉ cần một khoản tiền đủ lớn. Nó cần một cuộc sống có chi phí vừa sức, một khoản dự phòng đủ chắc và một kế hoạch đơn giản để tiền không cạn trước thời gian.
Sống cho hiện tại là một lựa chọn. Nhưng chuẩn bị đủ tiền để 10 hay 20 năm sau mình vẫn có quyền sống theo cách hiện tại mới thực sự là tự do tài chính.
Nhật Anh