Tiết kiệm tiền thường gắn liền với hình ảnh những người phải cân nhắc từng món đồ, hạn chế ăn uống và từ bỏ nhiều sở thích cá nhân. Tuy nhiên, với Akari, một bà nội trợ Nhật Bản có hai con, tiết kiệm không đồng nghĩa với việc khiến cuộc sống trở nên khó khăn.
Theo câu chuyện được chia sẻ trên các nền tảng nội dung về quản lý tài chính gia đình Nhật Bản, Akari đã xây dựng được thói quen ghi chép và phân bổ chi tiêu trong nhiều năm. Nhờ đó, cô cho biết gia đình có thể tiết kiệm khoảng 2 triệu yên mỗi năm.
Điều khiến kinh nghiệm của Akari được nhiều người quan tâm không chỉ nằm ở số tiền tích lũy, mà còn ở cách cô thực hiện: Không quá cực đoan, không chạy theo những phương pháp phức tạp và đặc biệt không xem tiết kiệm là một hình thức tự làm khổ bản thân.
Dưới đây là 5 nguyên tắc đáng tham khảo, đặc biệt với những gia đình đang muốn cải thiện tài chính nhưng chưa biết nên bắt đầu từ đâu.
1. Ghi chép chi tiêu trong 3 tháng để tìm ra những khoản tiền đang âm thầm thất thoát
Theo Akari, muốn tiết kiệm hiệu quả, trước tiên phải trả lời được một câu hỏi: Tiền của gia đình đã đi đâu?
Nhiều người có thu nhập tương đối ổn định nhưng cuối tháng vẫn không còn tiền. Nguyên nhân đôi khi không phải vì một khoản chi quá lớn, mà đến từ hàng chục khoản nhỏ phát sinh trong sinh hoạt.
Akari khuyên nên ghi lại toàn bộ chi tiêu trong ít nhất 2–3 tháng. Sau khoảng thời gian này, các khoản chi bất hợp lý sẽ bắt đầu lộ rõ.
Khi rà soát ngân sách, cô nhận thấy một số vấn đề phổ biến như thanh toán bằng thẻ quá thường xuyên, chi phí thực phẩm cao, hóa đơn điện thoại lớn và tiền điện, nước vượt dự kiến.
Chẳng hạn, một gia đình có thể chi 50.000 đồng mỗi ngày cho đồ uống, tương đương 1,5 triệu đồng mỗi tháng. Nếu cộng thêm những lần đặt đồ ăn, mua sắm ngẫu hứng hoặc trả tiền cho các dịch vụ ít sử dụng, tổng số tiền không nhỏ.
Điểm quan trọng là ghi chép không nhằm tạo áp lực, mà để nhận diện những khoản có thể điều chỉnh. Khi biết chính xác tiền đang thất thoát ở đâu, việc tiết kiệm sẽ dễ dàng hơn nhiều so với cắt giảm một cách cảm tính.
2. Chia tiền thành nhiều khoản ngay ngày nhận lương, không đợi cuối tháng mới tiết kiệm
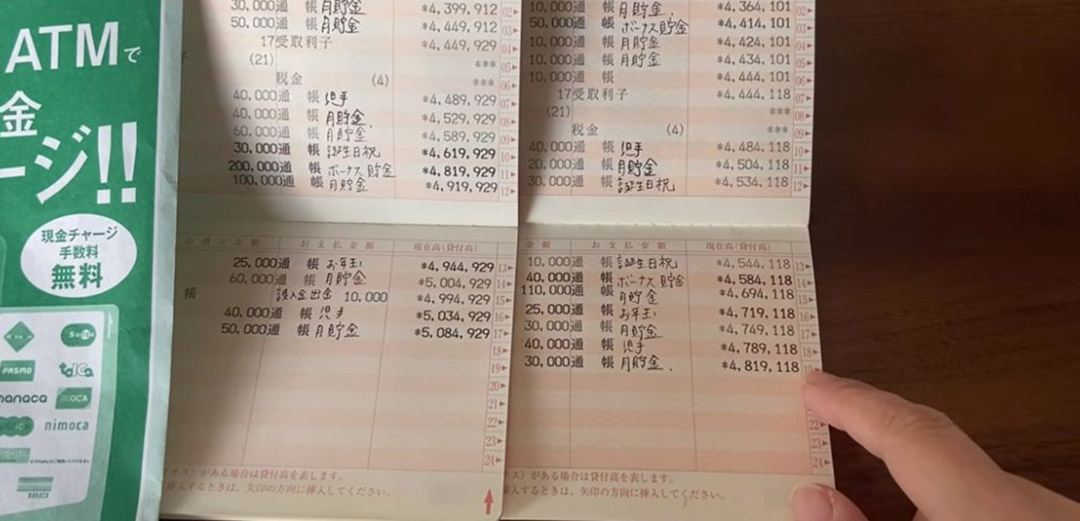
Một trong những thói quen được Akari duy trì là phân chia thu nhập ngay khi tiền về tài khoản.
Thay vì để toàn bộ tiền trong một tài khoản rồi chi tiêu tùy ý, cô chủ động dành ngân sách cho sinh hoạt, y tế, giáo dục con cái và tiết kiệm dài hạn.
Đáng chú ý, tiền dành cho hai con được tách riêng, giúp hạn chế tình trạng sử dụng nhầm vào những nhu cầu trước mắt.
Với khoản sinh hoạt, Akari còn phân bổ theo từng tuần. Cô từng áp dụng mức chi tiêu tối đa 2.000 yên/ngày cho một số nhu cầu hằng ngày, đồng thời sử dụng những chiếc túi riêng để quản lý tiền mặt.
Tại Việt Nam, các gia đình hoàn toàn có thể áp dụng nguyên tắc tương tự thông qua nhiều tài khoản ngân hàng hoặc các quỹ ngân sách độc lập.
Ví dụ, với thu nhập 25 triệu đồng/tháng, một gia đình có thể phân bổ như sau:
| Khoản mục | Ngân sách/tháng |
| Nhà ở, học phí và chi phí cố định | 8.000.000đ |
| Ăn uống, thực phẩm | 6.000.000đ |
| Điện, nước, điện thoại, internet | 2.000.000đ |
| Đi lại | 2.000.000đ |
| Mua sắm, sinh hoạt cá nhân | 2.000.000đ |
| Quỹ dự phòng chi phát sinh | 2.000.000đ |
| Tiết kiệm dài hạn | 3.000.000đ |
| Tổng cộng | 25.000.000đ |
Với cách phân chia này, khoản tiết kiệm 3 triệu đồng được giữ lại ngay từ đầu tháng. Sau một năm, gia đình có thể tích lũy 36 triệu đồng, chưa tính lãi tiền gửi.
Tất nhiên, không có tỷ lệ phân bổ nào phù hợp với tất cả mọi người. Gia đình đang trả nợ mua nhà, có con nhỏ hoặc thu nhập chưa ổn định cần điều chỉnh ngân sách theo thực tế.
3. Không cần cắt giảm một nửa chi tiêu, hãy bắt đầu bằng mục tiêu giảm 10%
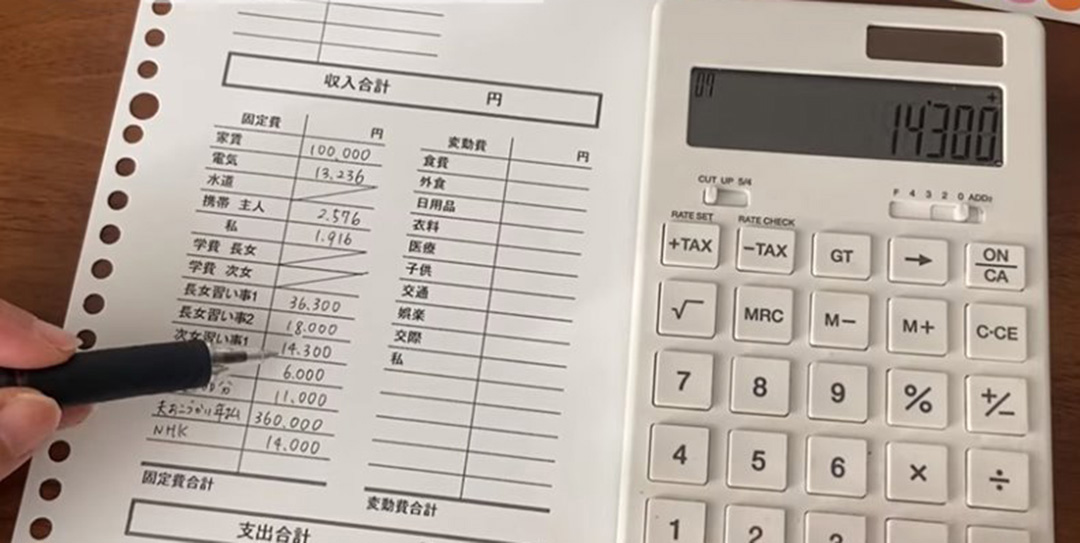
Một điểm đáng chú ý trong phương pháp của Akari là không đặt mục tiêu tiết kiệm quá lớn ngay từ đầu.
Thay vì yêu cầu gia đình phải giảm 30–50% chi tiêu, cô ưu tiên những thay đổi nhỏ, chẳng hạn tìm cách cắt giảm khoảng 10% ở các khoản có thể điều chỉnh.
Nếu mỗi tháng chi 6 triệu đồng cho thực phẩm, mục tiêu ban đầu có thể là giảm xuống 5,4 triệu đồng. Gia đình không nhất thiết phải ăn uống kham khổ mà có thể giảm thực phẩm bỏ thừa, lên thực đơn trước khi đi chợ hoặc hạn chế mua những món không thực sự cần thiết.
Tương tự, tiền điện, điện thoại, mua sắm quần áo và dịch vụ giải trí cũng có thể được rà soát.
Giả sử một gia đình giảm được 10% trên tổng số 12 triệu đồng chi tiêu linh hoạt mỗi tháng, kết quả sẽ như sau:
| Thời gian | Số tiền tiết kiệm thêm |
| 1 tháng | 1.200.000đ |
| 3 tháng | 3.600.000đ |
| 6 tháng | 7.200.000đ |
| 12 tháng | 14.400.000đ |
Đây là khoản tiền có thể tích lũy mà không cần tăng thu nhập.
Tuy nhiên, nguyên tắc giảm 10% nên áp dụng với những khoản còn dư địa điều chỉnh, không phải chi phí thiết yếu như thuốc men, dinh dưỡng hay học tập của con.
4. Đi chợ hai lần mỗi tuần thay vì tích trữ thực phẩm cho cả tuần
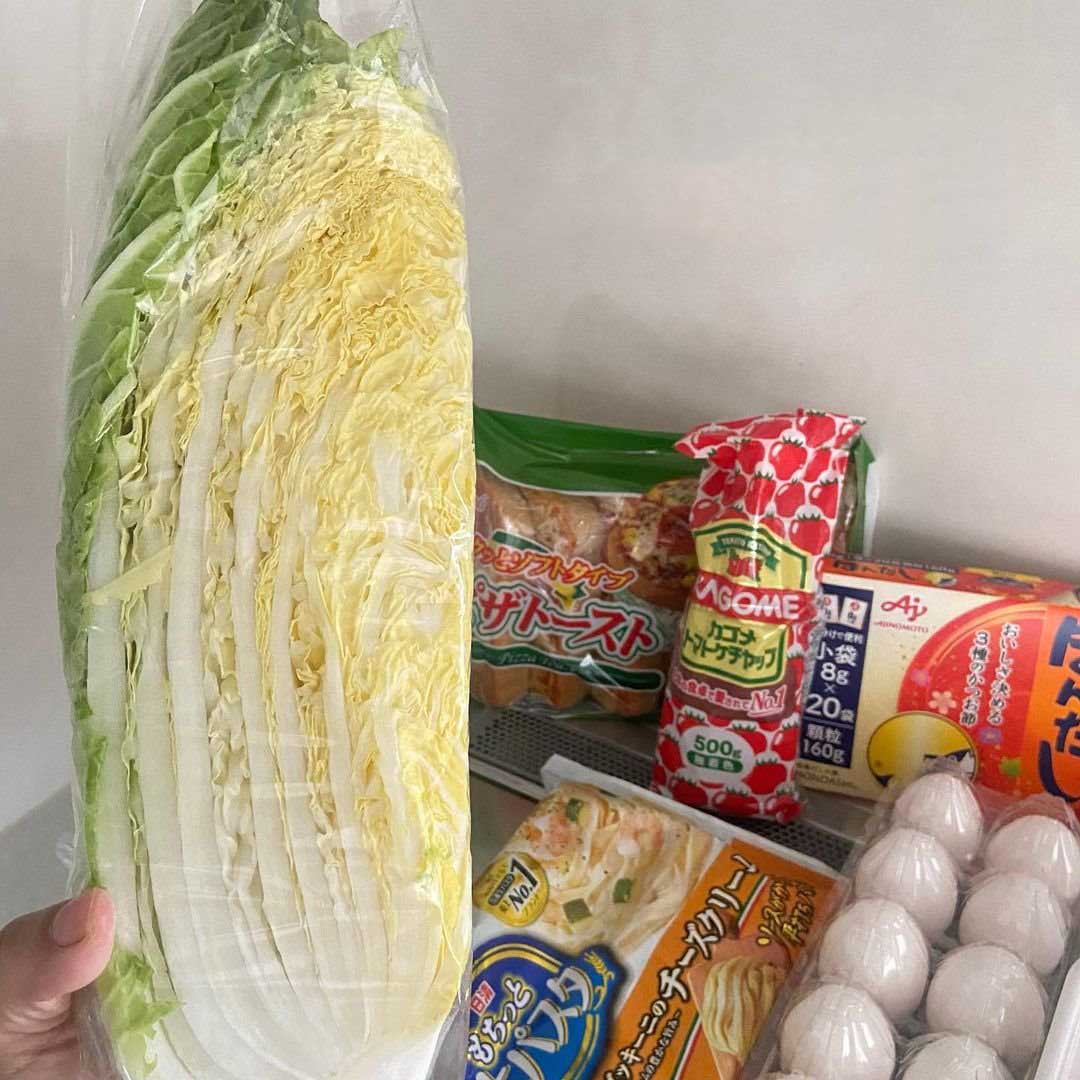
Không ít gia đình cho rằng mua thực phẩm một lần cho cả tuần sẽ tiết kiệm thời gian và tiền bạc. Thế nhưng, với Akari, cách làm này lại không thực sự phù hợp.
Cô nhận thấy mỗi khi mua quá nhiều thực phẩm cùng lúc, gia đình dễ rơi vào tình trạng tích trữ vượt nhu cầu. Một số loại rau, thịt và thực phẩm tươi không được sử dụng kịp thời, cuối cùng phải bỏ đi.
Vì vậy, Akari lựa chọn đi siêu thị hai lần mỗi tuần, ưu tiên mua lượng thực phẩm đủ sử dụng trong 2–3 ngày.
Cách làm này giúp cô kiểm soát ngân sách và hạn chế tình trạng mua quá nhiều chỉ vì thấy hàng giảm giá.
Chẳng hạn, một gia đình 3 người có ngân sách thực phẩm 1,5 triệu đồng/tuần có thể chia thành hai lần mua sắm, mỗi lần khoảng 750.000 đồng. Trước khi đi chợ, người phụ trách bữa ăn kiểm tra thực phẩm còn trong tủ lạnh và lên danh sách nguyên liệu cần bổ sung.
Dĩ nhiên, mua hai lần một tuần không phải lúc nào cũng tối ưu. Với người bận rộn hoặc có thể bảo quản thực phẩm tốt, đi chợ một lần vẫn có thể tiết kiệm. Điều quan trọng nhất là mua vừa đủ nhu cầu và hạn chế thực phẩm bị bỏ phí.
5. Mỗi tháng chỉ mua đồ dùng thiết yếu một lần, tránh tâm lý "mua trước rồi sẽ dùng"
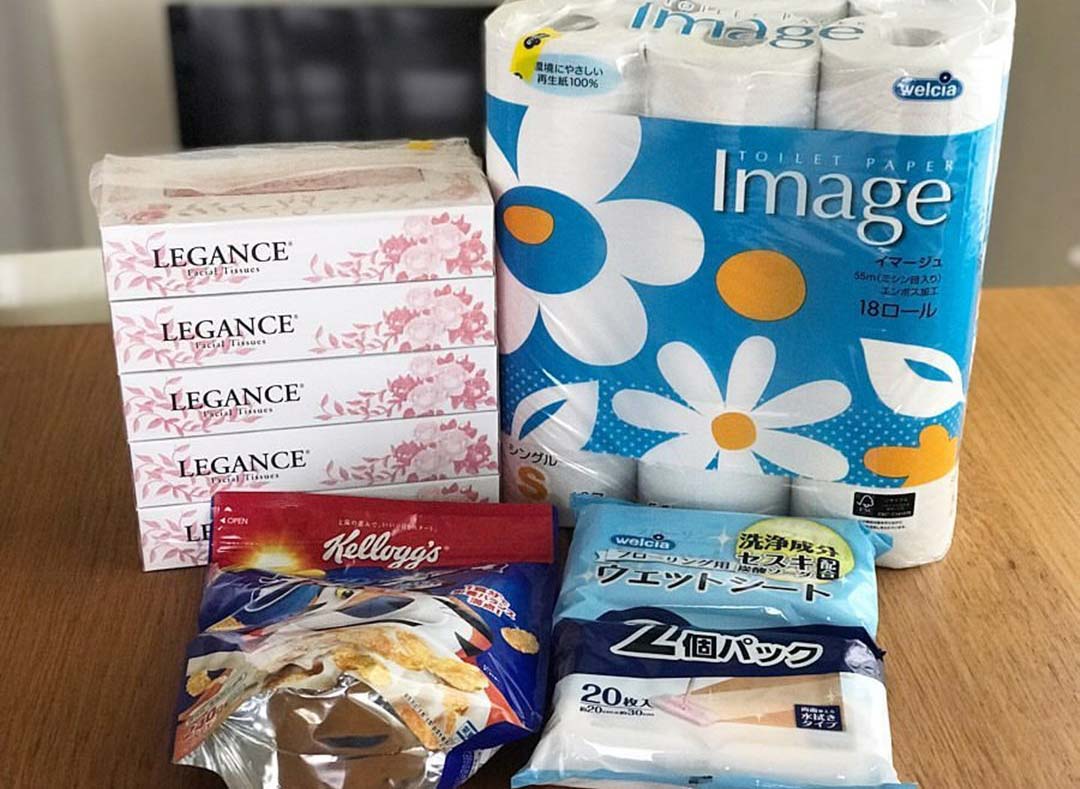
Một thói quen khác của Akari là kiểm tra toàn bộ đồ dùng gia đình vào ngày 20 hằng tháng.
Từ giấy vệ sinh, nước giặt, dầu gội đến các sản phẩm vệ sinh nhà cửa, cô chỉ bổ sung những món đã hết hoặc sắp hết.
Nguyên tắc này xuất phát từ một thực tế rất quen thuộc: Nhiều gia đình mua hàng vì thấy giảm giá, dù trong nhà vẫn còn đủ dùng trong vài tháng.
Một chai nước giặt giảm 20% có thể là món hời nếu gia đình thực sự cần. Nhưng mua thêm 4–5 chai chỉ vì chương trình khuyến mại có thể khiến tiền bị giữ trong những món hàng chưa sử dụng, thậm chí có nguy cơ hết hạn hoặc xuống cấp.
Akari cho rằng tiết kiệm không nằm ở việc mua được món hàng với mức giảm giá lớn nhất, mà ở khả năng tránh những khoản chi chưa cần thiết.
Với các gia đình Việt Nam, cách đơn giản nhất là dành một ngày cố định mỗi tháng để kiểm tra tủ đồ, ghi lại những sản phẩm cần mua và đặt giới hạn ngân sách.
Tiết kiệm không phải là tiêu ít nhất, mà là giữ lại được nhiều tiền hơn cho tương lai
Câu chuyện của Akari cho thấy việc tích lũy tài chính không nhất thiết bắt đầu từ mức lương cao hay một kế hoạch đầu tư phức tạp.
Điều cô ưu tiên là kiểm soát những khoản chi hằng ngày, hạn chế lãng phí và duy trì thói quen chuyển tiền vào các quỹ tiết kiệm.
Tất nhiên, mục tiêu 2 triệu yên mỗi năm phụ thuộc vào thu nhập và điều kiện sinh hoạt của gia đình Akari, không phải kết quả mà mọi hộ gia đình đều có thể đạt được chỉ bằng 5 mẹo kể trên.
Nhưng với một gia đình Việt Nam, nếu điều chỉnh ngân sách để tiết kiệm thêm 1–2 triệu đồng mỗi tháng, sau một năm số tiền giữ lại đã tăng thêm 12–24 triệu đồng.
Khoản tích lũy ấy có thể trở thành quỹ dự phòng, tiền học cho con hoặc nền tảng cho kế hoạch nghỉ hưu sau này.
Sau cùng, bài học đáng giá nhất từ cách quản lý tiền của bà nội trợ Nhật không phải là phải sống tiết kiệm đến mức nào, mà là biết khoản nào đáng tiêu, khoản nào có thể giảm và khoản tiền nào nhất định phải giữ lại cho tương lai.
Thu Thanh