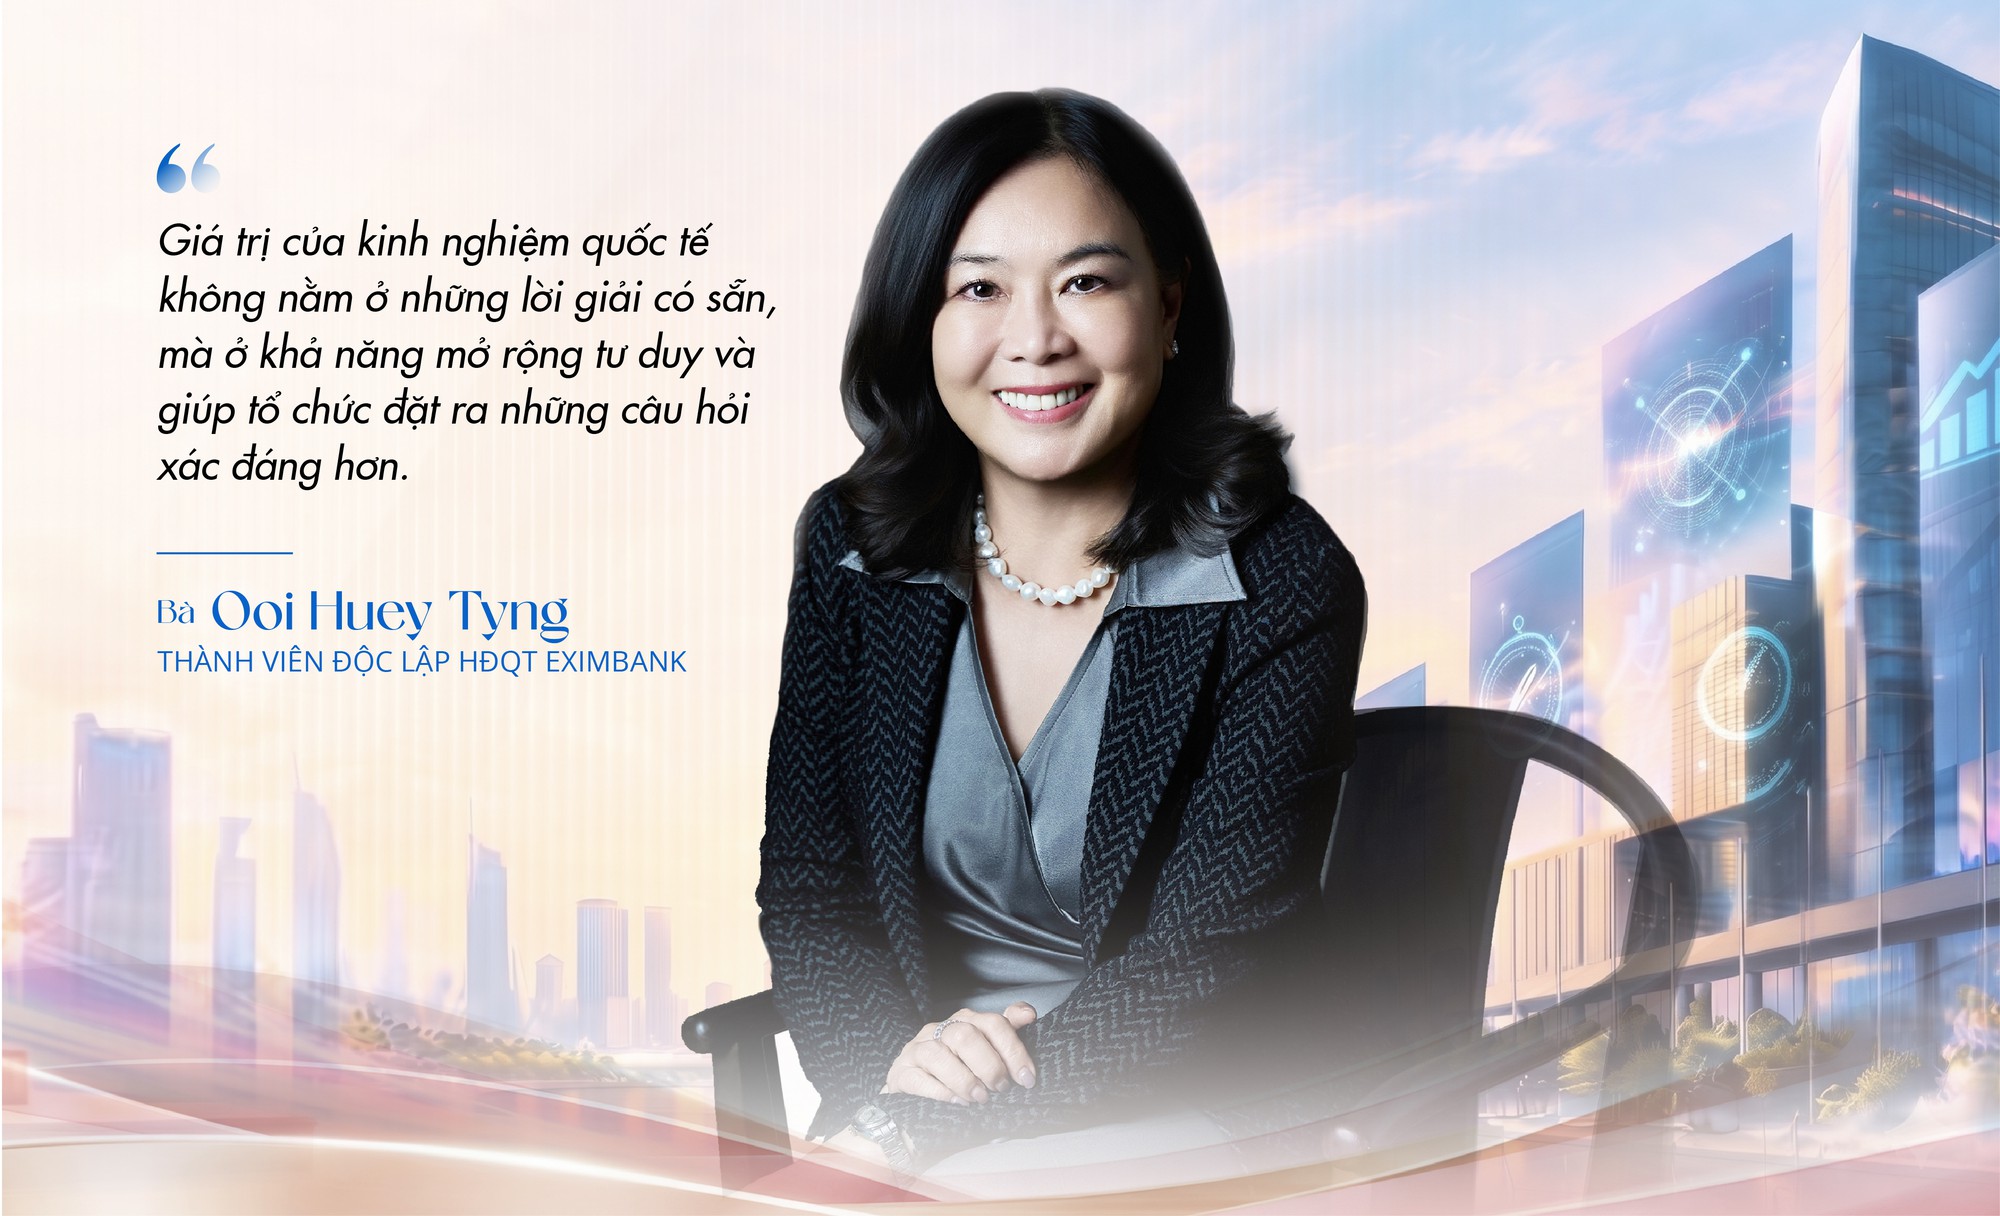
Trước khi gia nhập HĐQT Eximbank với tư cách thành viên độc lập nhiệm kỳ thứ VIII (2025–2030), bà Ooi Huey Tyng từng đảm nhiệm các vị trí lãnh đạo tại Citibank, UOB, DBS, Visa và Grab. Bà cũng có kinh nghiệm tham gia HĐQT và các ủy ban chuyên trách về quản trị rủi ro, kiểm toán tại nhiều tổ chức trong khu vực.
Bà Ooi quan niệm rằng, kinh nghiệm quốc tế không đồng nghĩa với việc sao chép một mô hình thành công ở thị trường này để áp dụng tại thị trường khác. Điều quan trọng là phải thấu hiểu đặc thù thị trường, khuôn khổ pháp lý, thông lệ ngân hàng và văn hóa con người Việt Nam trước khi đưa ra những đóng góp tại Eximbank. Bởi giá trị cốt lõi của kinh nghiệm quốc tế không phải là mang đến những lời giải có sẵn, mà là mở rộng góc nhìn, từ đó khơi gợi những cách tiếp cận và câu hỏi mới.
"Trong một chuyến công tác kéo dài 3 ngày, tôi có thể dành cả 3 buổi sáng để ăn sáng và trò chuyện với 3 nhân sự thuộc các mảng khác nhau - từ lãnh đạo bộ phận bán lẻ, bộ phận pháp chế và tuân thủ cho đến đội ngũ phụ trách kênh phân phối.
Tôi không chỉ muốn nắm bắt thông tin từ các thành viên HĐQT hay Tổng Giám đốc. Trao đổi trực tiếp với những người làm việc ở các mảng nghiệp vụ giúp tôi hiểu rõ hơn hoạt động thực tế, những thách thức họ đang đối mặt và cách tổ chức vận hành. Đồng thời, những cuộc gặp này cũng truyền đi một thông điệp: tôi luôn sẵn sàng lắng nghe, chứ không phải để phán xét họ", bà Ooi chia sẻ.
Bà đã có hơn 30 năm làm việc tại nhiều tổ chức lớn, từ Citibank, UOB, DBS đến Visa và GrabPay. Cơ duyên nào đưa bà từ vị trí quản lý điều hành sang vai trò thành viên HĐQT, và cơ hội gia nhập Eximbank đã đến như thế nào?
Tôi thường ví sự nghiệp của mình như một chuỗi những chặng chạy nước rút 100 mét, trải dài qua 9 công ty khác nhau. Mỗi lần chuyển hướng, từ ngân hàng sang thanh toán rồi fintech, đều đưa tôi ra khỏi vùng an toàn và tạo thêm động lực để học hỏi.
Trong giai đoạn đại dịch COVID-19, tôi bắt đầu suy nghĩ về cách mình có thể đóng góp ở một vai trò khác. Tôi hoàn thành Chương trình Giám đốc Quốc tế (International Directors Programme) của INSEAD, đồng thời tìm hiểu cách vận dụng những kinh nghiệm tích lũy trong lĩnh vực kế toán, ngân hàng, công nghệ, quản trị rủi ro và chuyển đổi số để tạo ra giá trị ở cấp độ HĐQT.
Việt Nam có một vị trí khá đặc biệt đối với tôi. Hơn 30 năm trước, tôi lần đầu đến đây công tác với vai trò chuyên viên phân tích thuộc khu vực của Otis Elevator. Sau nhiều năm quay lại, tôi có cơ hội chứng kiến sự chuyển mình mạnh mẽ của Việt Nam, cùng sức sống của một thế hệ trẻ bản lĩnh, năng động và am hiểu công nghệ.
Hành trình chuyển đổi của Eximbank mang đến cho tôi nhiều kỳ vọng. Tôi nhận thấy ngân hàng cởi mở với những quan điểm khác biệt và có mong muốn nâng cao chất lượng quản trị doanh nghiệp. Đây là cơ hội để tôi chia sẻ kinh nghiệm tích lũy trong quá trình làm việc quốc tế, đồng thời tiếp tục học hỏi từ thực tiễn tại Việt Nam.
Từ những kinh nghiệm thực tế, bà nghĩ mình có thể đóng góp cụ thể nhất ở những lĩnh vực nào tại Eximbank?
Tôi không bắt đầu bằng câu hỏi mình muốn tạo ra sự khác biệt như thế nào. Điều quan trọng trước tiên là tổ chức đang cần gì và bản thân có thể đóng góp giá trị ở đâu.
Bài học quan trọng nhất tôi rút ra từ quá trình làm việc tại thị trường quốc tế là: "Đừng mặc định bất cứ điều gì". Mỗi tổ chức đều có văn hóa và những thách thức riêng. Không có một công thức chung có thể áp dụng cho tất cả. Muốn đóng góp hiệu quả, trước hết chúng ta cần biết lắng nghe với tinh thần cầu thị, thấu hiểu con người và xây dựng niềm tin.
Vai trò của thành viên HĐQT không phải là trực tiếp điều hành hoạt động thường ngày. Chúng tôi đóng góp kinh nghiệm, góc nhìn độc lập, những nhận định chiến lược và mạng lưới quan hệ chuyên môn, qua đó giúp Ban điều hành xem xét các cơ hội và rủi ro từ nhiều chiều.
Tùy theo nhu cầu của ngân hàng, tôi có thể chia sẻ những góc nhìn về trải nghiệm khách hàng, kỷ luật tài chính, quản trị rủi ro hoặc chuyển đổi số.
Điểm cần phân định rõ là HĐQT có trách nhiệm chất vấn các giả định, thực hiện chức năng giám sát và tham gia vào định hướng chiến lược, trong khi Ban điều hành chịu trách nhiệm tổ chức triển khai và thực thi.
Từng làm việc ở cả ngân hàng truyền thống lẫn fintech, theo bà, các ngân hàng nên học hỏi điều gì từ cách tiếp cận đổi mới sáng tạo của fintech, đặc biệt khi đầu tư vào công nghệ và AI có thể mất nhiều thời gian mới mang lại kết quả?
Các công ty fintech thường có lợi thế khi ít bị ràng buộc bởi những hệ thống công nghệ cũ hoặc tình trạng thiếu kết nối giữa các bộ phận. Nhờ đó, họ có thể tích hợp dữ liệu, nắm bắt hành trình khách hàng và triển khai các thử nghiệm nhanh.
Quan trọng hơn, fintech thường xuất phát từ những vấn đề thực tế mà khách hàng gặp phải, thay vì theo đuổi công nghệ chỉ vì bản thân công nghệ đó.
Trong khi đó, các ngân hàng truyền thống sở hữu một tài sản vô cùng quý giá: niềm tin của khách hàng, được xây dựng trên nền tảng kỷ luật tài chính và những mối quan hệ lâu dài. Khách hàng gửi tiền bởi họ tin tưởng vào tổ chức đang nắm giữ và quản lý khoản tiền của mình.
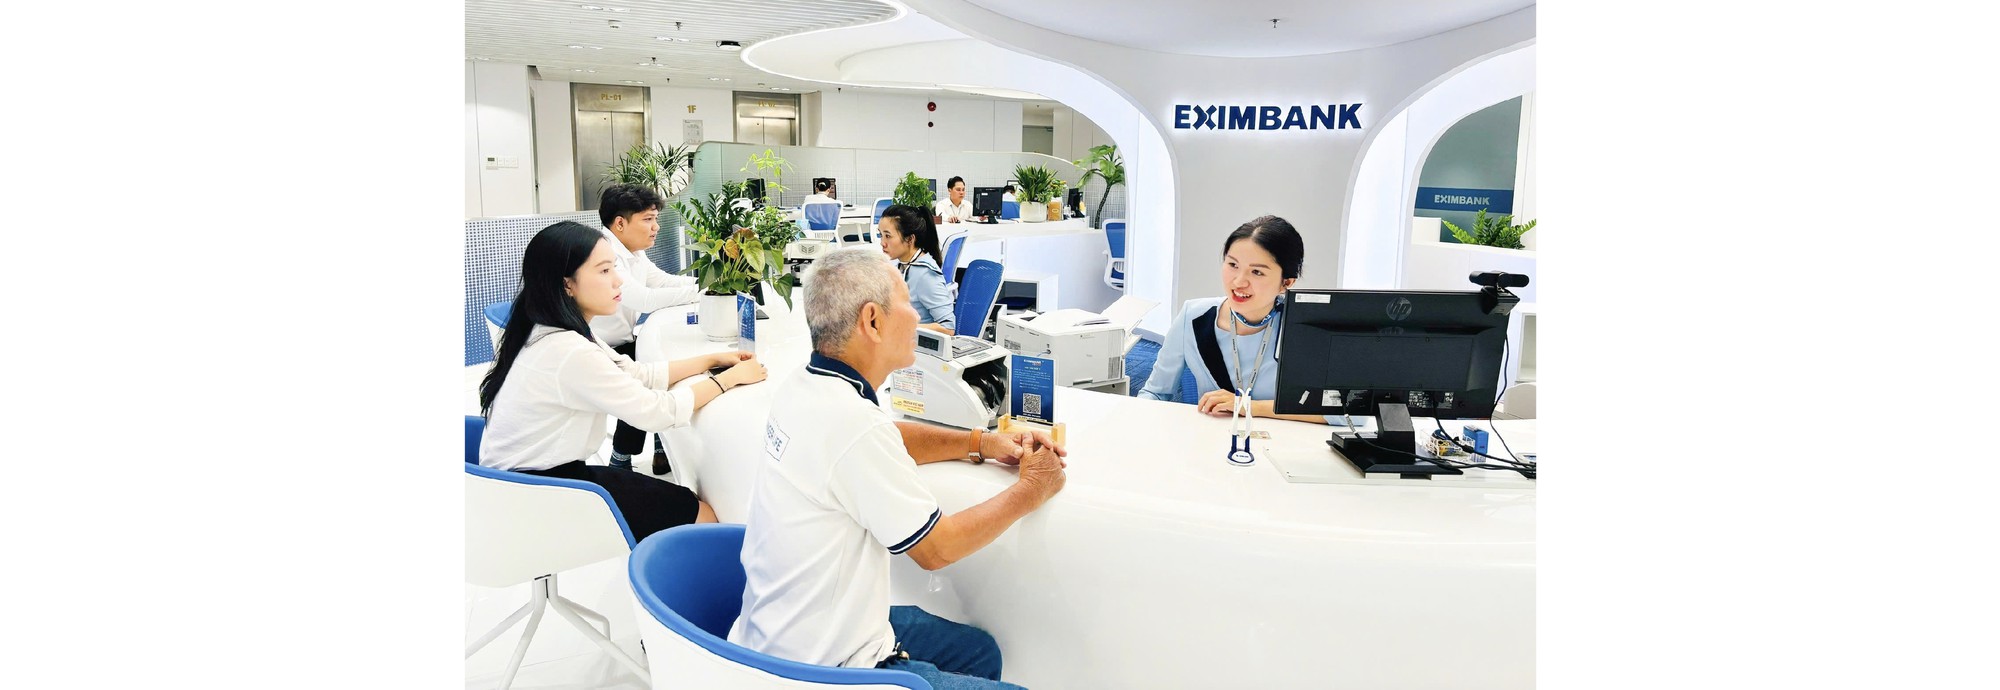
Với Eximbank, cơ hội nằm ở khả năng kết hợp những thế mạnh này: nền tảng tin cậy và tính kỷ luật của ngân hàng truyền thống với khả năng thích ứng linh hoạt và tư duy lấy khách hàng làm trung tâm của fintech.
Đầu tư vào công nghệ, đặc biệt là trí tuệ nhân tạo, có thể đòi hỏi nguồn lực lớn và thời gian dài trước khi mang lại hiệu quả tương xứng. Vì vậy, trở thành người đi đầu không phải lúc nào cũng là lựa chọn tốt nhất.
Một hướng đi mà các ngân hàng có thể cân nhắc là chiến lược fast follower – nhanh chóng tiếp nhận và ứng dụng những công nghệ đã được kiểm chứng trên thị trường. Cách tiếp cận này giúp giảm chi phí thử nghiệm, đồng thời kiểm soát tốt hơn rủi ro trong quá trình triển khai.
Tuy nhiên, quyết định áp dụng vẫn cần dựa trên nhiều yếu tố: giá trị mang lại cho khách hàng, hiệu quả đầu tư kỳ vọng, mức độ phù hợp với định hướng chiến lược và các rủi ro liên quan.
Sau cùng, mục tiêu không đơn thuần là đổi mới nhanh, mà là đổi mới có trách nhiệm, không làm tổn hại đến nền tảng niềm tin mà ngân hàng đã xây dựng.
Khi các ngân hàng có xu hướng áp dụng công nghệ giống nhau và cung cấp những sản phẩm tương tự nhau, điều gì sẽ tạo nên sự khác biệt thực sự trong trải nghiệm khách hàng?
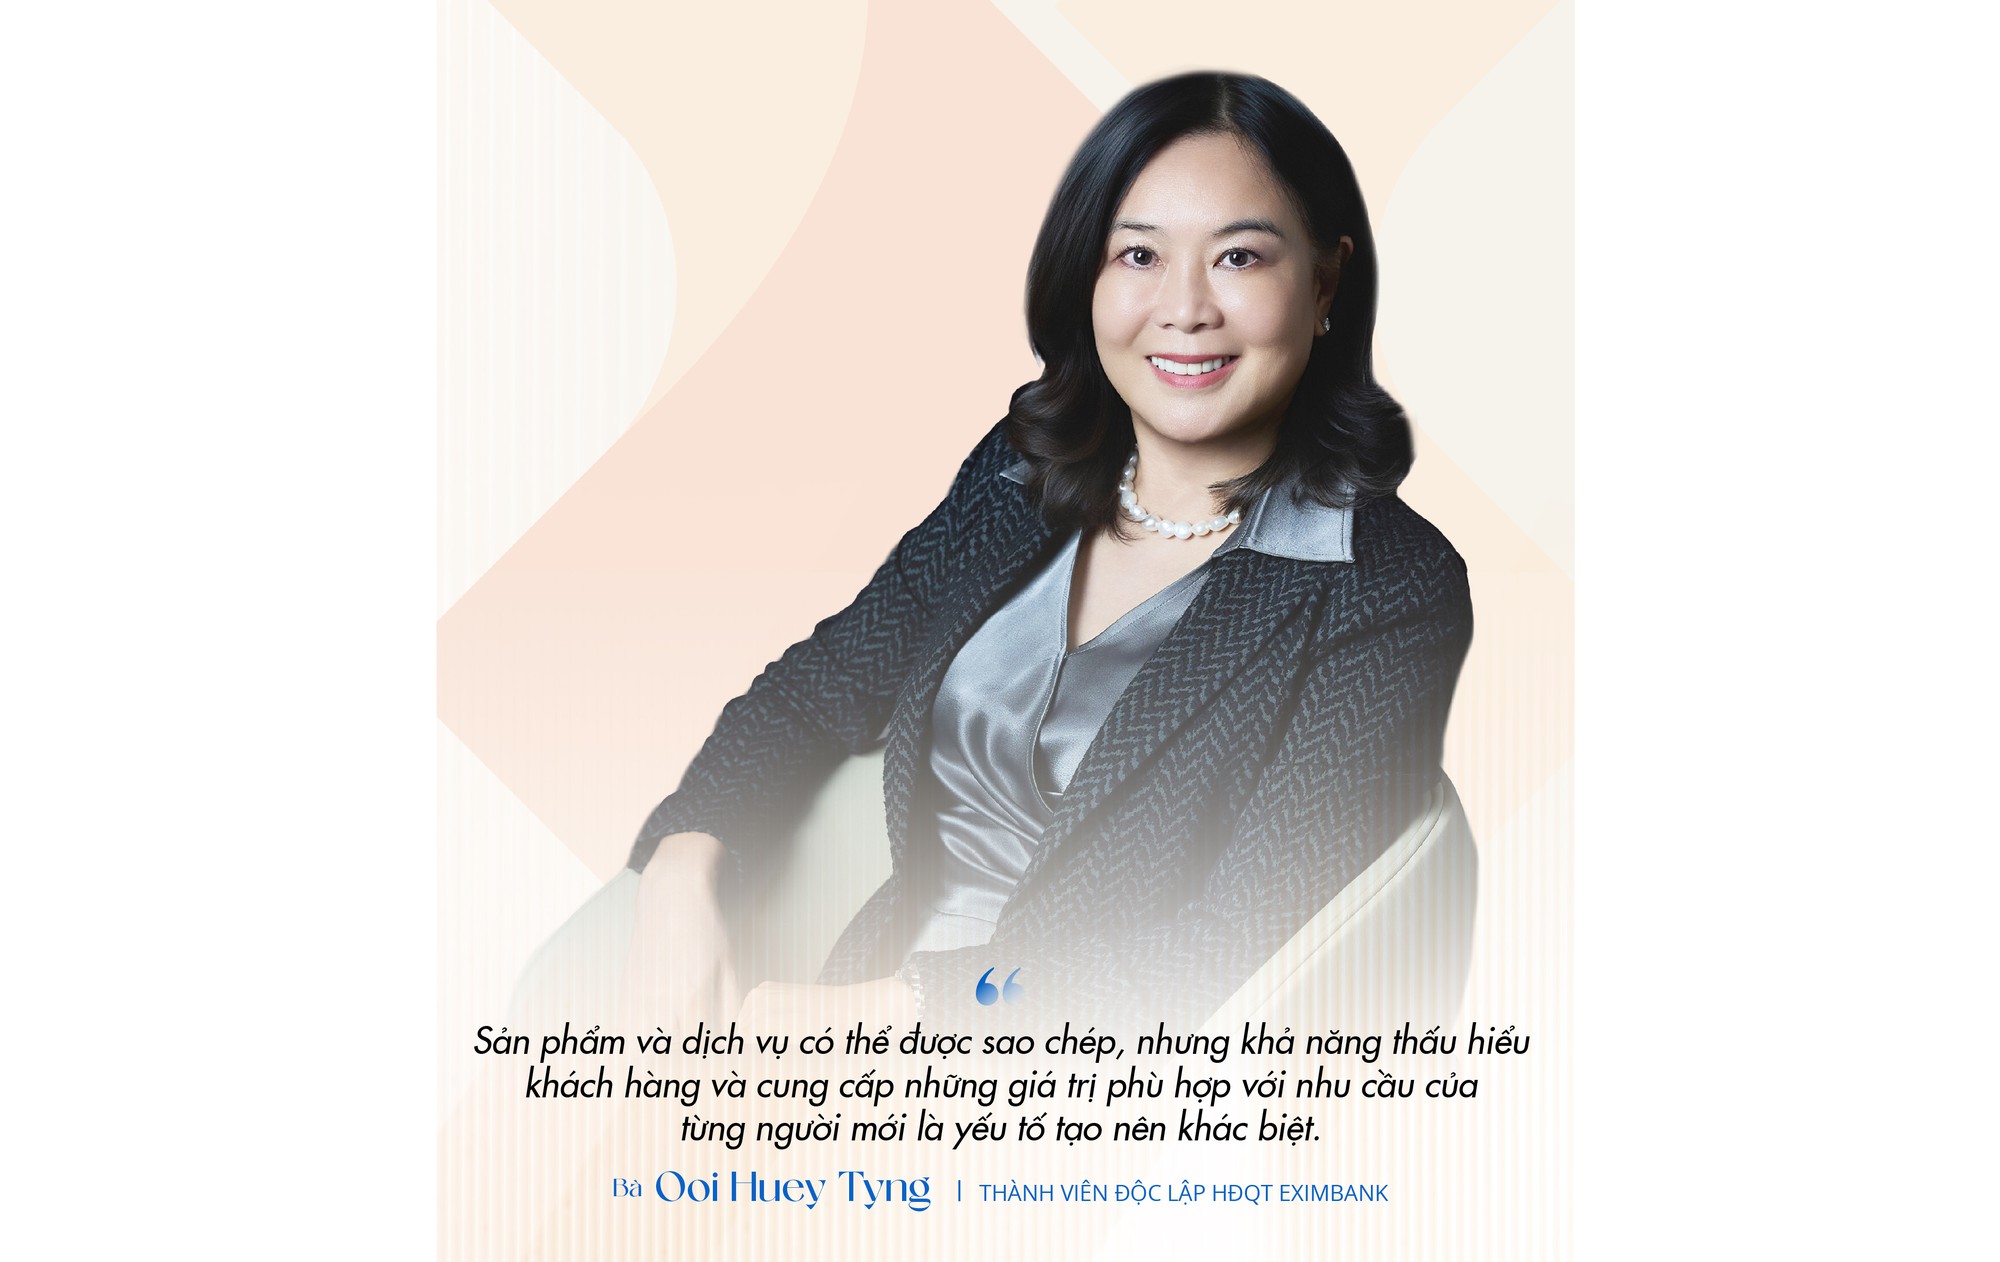
Sản phẩm và dịch vụ có thể được sao chép, nhưng khả năng thấu hiểu khách hàng và cung cấp những giá trị phù hợp với nhu cầu của từng người mới là yếu tố tạo nên khác biệt.
Hãy hình dung một khách hàng liên hệ với ngân hàng để đề nghị điều chỉnh lãi suất khoản vay mua nhà, phát hành thêm thẻ phụ cho con hoặc trao đổi về nhu cầu đầu tư. Khi khách hàng đến chi nhánh, giám đốc quan hệ khách hàng đã nắm được toàn bộ nội dung trao đổi trước đó và có thể nhanh chóng đưa ra giải pháp phù hợp.
Để hiện thực hóa trải nghiệm này, ngân hàng cần có hệ thống dữ liệu và nền tảng công nghệ được kết nối, cho phép nắm toàn bộ thông tin về các tương tác của khách hàng trên nhiều kênh.
Các dịch vụ ngân hàng số với khả năng tự phục vụ giúp đơn giản hóa những giao dịch thường ngày. Trong khi đó, đội ngũ giám đốc quan hệ khách hàng vẫn đóng vai trò quan trọng trong việc tư vấn trực tiếp đối với những nhu cầu tài chính phức tạp.
Mục tiêu cuối cùng không phải là bán được nhiều sản phẩm hơn, mà là trở thành đối tác tài chính đáng tin cậy, có khả năng đồng hành lâu dài cùng khách hàng.
Trong bối cảnh công nghệ và AI đang thay đổi thị trường một cách nhanh chóng, theo bà, HĐQT của ngân hàng cần thay đổi như thế nào để thích ứng với sự chuyển mình của doanh nghiệp?
Ngay cả tại những thị trường có hệ thống quản trị phát triển như Singapore, nhiều HĐQT vẫn dành phần lớn thời gian để xem xét kết quả tài chính, các chỉ số, rủi ro và những vấn đề đã phát sinh.
Đây là những nội dung không thể thiếu trong công tác giám sát của HĐQT. Tuy nhiên, khi công nghệ thay đổi với tốc độ ngày càng nhanh, chỉ nhìn lại những gì đã xảy ra là chưa đủ.
Tôi cho rằng HĐQT cần chuyển từ tư duy thiên về tuân thủ (Compliance Board) sang vai trò chất xúc tác (Catalyst Board). Một HĐQT mang tính chất xúc tác không chỉ thực hiện chức năng giám sát và quản trị rủi ro, mà còn phải có tư duy dự báo chiến lược. Các thành viên cần chủ động nắm bắt xu hướng, nhận diện rủi ro tiềm ẩn, chất vấn những giả định hiện tại và đưa ra các quan điểm giúp định hình hướng phát triển tương lai của tổ chức.
Điều đó không có nghĩa HĐQT làm thay công việc của Ban điều hành. Trách nhiệm của Hội đồng là đặt ra những câu hỏi phù hợp, chỉ ra các điểm mù và đóng góp vào quá trình ra quyết định chiến lược, trong khi việc tổ chức thực hiện vẫn thuộc trách nhiệm của bộ máy điều hành.
Để làm tốt vai trò này, chính các thành viên HĐQT cũng phải liên tục cập nhật kiến thức. Công nghệ và AI không thể là lĩnh vực chỉ một chuyên gia trong Hội đồng am hiểu. Mỗi thành viên cần trang bị nền tảng kiến thức đủ sâu để tham gia các cuộc thảo luận chiến lược và nhận diện những rủi ro mới.
Tôi thường tự đặt cho mình và các đồng nghiệp một câu hỏi: "Nếu hôm nay HĐQT phải tuyển dụng một thành viên mới, với kỹ năng và kinh nghiệm tôi hiện có, tôi có còn là người phù hợp cho vị trí này hay không?"
Kinh nghiệm rất quý giá, nhưng không thể thay thế việc học hỏi không ngừng. HĐQT không thể đòi hỏi Ban điều hành thay đổi khi chính các thành viên HĐQT "giậm chân tại chỗ".
Với hơn 30 năm kinh nghiệm, bà chắc chắn đã trải qua những giai đoạn khủng hoảng của ngành tài chính. Những trải nghiệm đó đã định hình góc nhìn của bà như thế nào về vai trò của HĐQT khi ngân hàng gặp sự cố hoặc khủng hoảng?
Khi khủng hoảng xảy ra, người lãnh đạo cần đưa ra định hướng rõ ràng, củng cố niềm tin và duy trì sự ổn định, đồng thời tạo điều kiện để những bộ phận trực tiếp phụ trách có thể tập trung xử lý vấn đề.
Việc liên tục yêu cầu báo cáo tình hình có thể khiến đội ngũ ứng phó bị phân tán sự tập trung. Thay vào đó, cách làm hiệu quả hơn là thống nhất phương án hành động, xác định tần suất cập nhật phù hợp và đặt niềm tin vào đội ngũ.
Một bài học quan trọng khác là không vội vàng quy trách nhiệm khi sự cố xảy ra. Nếu nhân viên lo sợ bị xử phạt, họ có thể ngần ngại chia sẻ những thông tin quan trọng. Điều này không chỉ làm chậm quá trình nhận diện rủi ro mà còn khiến vấn đề trở nên khó xử lý hơn.
HĐQT cần duy trì chức năng giám sát, đưa ra những nhận định độc lập và thực hiện các chất vấn cần thiết, nhưng không trực tiếp can thiệp vào hoạt động ứng phó thuộc trách nhiệm của Ban điều hành.
Quản trị hiệu quả cũng không chỉ phụ thuộc vào kinh nghiệm của từng thành viên HĐQT, mà còn ở khả năng kết hợp những góc nhìn khác nhau để hỗ trợ quá trình ra quyết định một cách có trách nhiệm.
Nhìn về 5 năm tới, đâu là nét văn hóa mà bà muốn thấy nhất tại Eximbank?
Tôi mong muốn Eximbank xây dựng một môi trường cởi mở hơn, nơi mọi người sẵn sàng đón nhận những thay đổi.
Ai cũng muốn có sự thay đổi, nhưng không phải ai cũng sẵn lòng thay đổi chính mình. Một trong những thước đo rõ ràng nhất về văn hóa doanh nghiệp là liệu nhân viên có cảm thấy an toàn và thoải mái khi lên tiếng về những thông tin bất lợi hay không. Khi phát hiện điểm yếu trong hệ thống, nhân viên cần được khuyến khích báo cáo kịp thời thay vì che giấu.
Từ kinh nghiệm từng đảm nhiệm vai trò Chủ tịch Ủy ban Quản trị Rủi ro tại AIG khu vực châu Á - Thái Bình Dương, tôi đặc biệt quan tâm đến việc nhân viên có chủ động nhận diện và báo cáo những bất cập trong hệ thống nội bộ hay không.
Những tập thể chủ động nêu lên các vấn đề từ sớm cần được ghi nhận, bởi điều đó giúp tổ chức có cơ hội xử lý trước khi tình hình trở nên nghiêm trọng hơn.
Đây không chỉ là câu chuyện khuyến khích nhân viên thẳng thắn chia sẻ. Việc báo cáo sớm còn giúp ngân hàng nhận diện, đánh giá và kiểm soát rủi ro tốt hơn. Đồng thời, trách nhiệm xử lý cần được phân định rõ ràng để các cảnh báo không bị bỏ ngỏ mà được xem xét và giải quyết đến cùng.
Để xây dựng môi trường như vậy, nhân viên phải tin rằng việc lên tiếng sẽ nhận được phản hồi mang tính xây dựng, thay vì lập tức bị quy trách nhiệm. Người lãnh đạo cần củng cố niềm tin ấy thông qua hành động nhất quán, những mục tiêu dài hạn rõ ràng và các cột mốc cụ thể.
Ở góc độ khách hàng, tôi cũng mong muốn các giao dịch ngân hàng thường ngày ngày càng thuận tiện hơn nhờ công nghệ di động, trong khi dịch vụ tư vấn trực tiếp vẫn sẵn sàng đáp ứng những nhu cầu tài chính phức tạp.
Sau cùng, điều tôi kỳ vọng không chỉ là sự chuyển đổi về công nghệ, mà còn là một tổ chức nơi mọi người chủ động học hỏi, trao đổi thẳng thắn và có trách nhiệm với công việc của mình.
Khi văn hóa cởi mở được củng cố bằng tinh thần chịu trách nhiệm đến cùng và quản trị rủi ro hiệu quả, ngân hàng sẽ có điều kiện nhận diện vấn đề sớm hơn, đưa ra những quyết định có cơ sở và duy trì niềm tin của khách hàng.
Xin cảm ơn bà về những chia sẻ rất giá trị!
Ánh Dương