Trước đây, việc lên sàn thường gắn với lo ngại về thủ tục và nghĩa vụ công bố thông tin. Hiện nay, nhiều doanh nghiệp đã xác định khá rõ nhu cầu vốn trước khi làm việc với công ty chứng khoán: quy mô cần huy động, lựa chọn cổ phiếu hay trái phiếu, chào bán ra công chúng hay tìm nhà đầu tư chiến lược. Thị trường chứng khoán dần trở thành một phần trong kế hoạch tài chính dài hạn, thay vì chỉ là "mục tiêu hoàn thành niêm yết".
Quy mô đã đủ lớn, nhưng cấu trúc vẫn còn lệch
Đến cuối tháng 9/2026, số cổ phiếu và chứng chỉ quỹ niêm yết, đăng ký giao dịch đạt 1.547. Vốn hóa thị trường cổ phiếu vượt 10,3 triệu tỷ đồng, tương đương khoảng 80% GDP năm 2025. Trong chín tháng đầu năm 2026, doanh nghiệp huy động gần 564,6 nghìn tỷ đồng qua thị trường chứng khoán, tăng 15% so với cùng kỳ; riêng chào bán cổ phiếu đạt gần 136 nghìn tỷ đồng, tăng gần 69%.
Nếu so với tín dụng, bức tranh càng rõ hơn. Dư nợ tín dụng toàn hệ thống tăng 11,59% trong cùng kỳ, tương đương khoảng 2,2 triệu tỷ đồng vốn mới. Như vậy, cứ 4 đồng tín dụng mới thì nền kinh tế có thêm hơn 1 đồng vốn trung và dài hạn từ thị trường chứng khoán. Đây là tín hiệu quan trọng về vai trò ngày càng thực chất của thị trường vốn.
Tuy nhiên, cấu trúc bên trong vẫn chưa cân bằng. Số tài khoản giao dịch đến 31/10/2026 đạt hơn 14,38 triệu, trong đó mười tháng đầu năm tăng thêm khoảng 2,5 triệu tài khoản. Nhưng gần 99,8% số tài khoản trong nước thuộc về nhà đầu tư cá nhân. Nhà đầu tư tổ chức trong nước chỉ khoảng 20.642 tài khoản. Về phía phát hành, trái phiếu doanh nghiệp chiếm tới 76% tổng giá trị huy động (hơn 428,5 nghìn tỷ đồng), trong khi cổ phiếu chỉ đóng góp gần 136 nghìn tỷ. Dư nợ trái phiếu doanh nghiệp cuối quý III/2026 khoảng 1,535 triệu tỷ đồng, tương đương 10,9% GDP – còn xa mục tiêu tối thiểu 20% GDP từng đặt ra.
Vốn hóa cũng tập trung cao: hai nhóm ngân hàng và bất động sản chiếm khoảng 53% tổng vốn hóa niêm yết (tính đến giữa tháng 8/2026). Điều này phản ánh cả thành công của một số ngành lẫn hạn chế về đa dạng hóa nguồn cung.
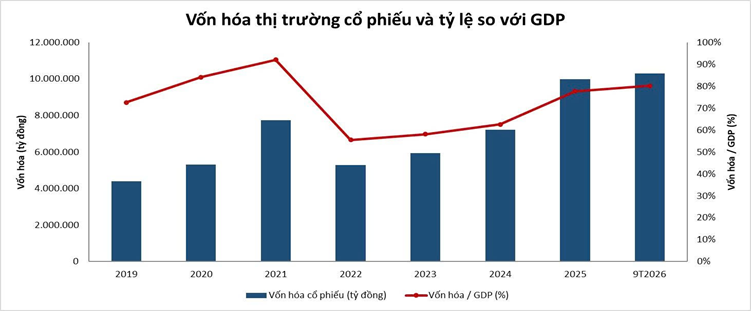
undefinedNguồn: Fiinpro và VFS tổng hợp
Nâng hạng FTSE và kỳ vọng dòng vốn dài hạn
Sự kiện FTSE Russell chính thức đưa Việt Nam vào nhóm thị trường mới nổi thứ cấp từ ngày 21/9/2026 là dấu mốc quan trọng. Cổ phiếu Việt Nam sẽ được đưa vào bộ chỉ số toàn cầu qua bốn đợt từ tháng 9/2026 đến tháng 9/2027. Ý nghĩa lớn hơn nằm ở khả năng tiếp cận các quỹ hưu trí, quỹ đầu tư quốc gia và doanh nghiệp bảo hiểm quốc tế – những nhà đầu tư có khẩu vị dài hạn và quy mô lớn.
Theo VFS, để tận dụng cơ hội này, cần tiếp tục triển khai cơ chế bù trừ đối tác trung tâm (CCP) trong năm 2027, xem xét giới hạn sở hữu nước ngoài, chuẩn hóa công bố thông tin bằng tiếng Anh và hướng tới chuẩn MSCI. Việc nâng hạng chỉ đóng vai trò mở cửa chứ không tự động mang lại dòng vốn. Chất lượng doanh nghiệp, minh bạch và sản phẩm mới là yếu tố quyết định dòng vốn có tiếp cận và ở lại hay không.
Bốn điểm nghẽn cần được nhìn thẳng
Thứ nhất, cơ cấu cung ứng vốn của nền kinh tế vẫn phụ thuộc nặng vào ngân hàng, trong khi nguồn huy động của hệ thống chủ yếu là ngắn hạn. Tỷ lệ tín dụng/GDP đã ở mức cao so với nhiều nước ASEAN, rủi ro chênh lệch kỳ hạn luôn hiện hữu.
Thứ hai, nhà đầu tư dài hạn trong nước (quỹ hưu trí tự nguyện, bảo hiểm nhân thọ, quỹ mở) còn mỏng. Khi phần lớn giao dịch vẫn mang tính ngắn hạn, nguồn vốn cho doanh nghiệp khó ổn định.
Thứ ba, thời gian thực hiện IPO và niêm yết còn kéo dài, khiến nhiều doanh nghiệp bỏ lỡ cửa sổ thị trường thuận lợi.
Thứ tư, niềm tin vào trái phiếu doanh nghiệp sau biến động 2022 chưa hoàn toàn phục hồi. Các quy định mới về xếp hạng tín nhiệm, tài sản bảo đảm và giới hạn đòn bẩy (Nghị định 200/2026/NĐ-CP) là bước tiến cần thiết, nhưng cũng có thể làm chậm nhịp phát hành của một số doanh nghiệp có đòn bẩy cao trong ngắn hạn.
Mục tiêu 5,4 triệu tỷ đồng và vai trò của công ty chứng khoán
Đề án Cải cách tổng thể thị trường tài chính được phê duyệt tại Quyết định 1413/QĐ-TTg ngày 27/7/2026 đặt mục tiêu giai đoạn 2026–2030 các doanh nghiệp huy động tổng cộng 5,4 triệu tỷ đồng qua thị trường chứng khoán – bình quân hơn 1 triệu tỷ đồng mỗi năm. Con số chín tháng đầu 2026 (564,6 nghìn tỷ) cho thấy mục tiêu khả thi nhưng đòi hỏi tốc độ phải tăng rõ rệt.
Để đạt được mục tiêu đó, các công ty chứng khoán cần chuyển từ mô hình chủ yếu môi giới và cho vay ký quỹ sang năng lực kết nối thực sự giữa nhu cầu vốn dài hạn của doanh nghiệp và nhu cầu đầu tư dài hạn của nhà đầu tư. Ba hướng cụ thể được VFS nhấn mạnh: hỗ trợ doanh nghiệp vừa và nhỏ chuẩn hóa quản trị và báo cáo tài chính từ sớm; nâng chất lượng thẩm định và tư vấn khi phân phối sản phẩm; đẩy mạnh phân phối quỹ mở, ETF và quỹ hưu trí tự nguyện để giúp nhà đầu tư cá nhân chuyển dần sang tư duy dài hạn.
Ba mươi năm là khoảng thời gian đủ dài để thị trường chứng khoán Việt Nam chứng minh vai trò. Nhưng để trở thành kênh cung ứng vốn dài hạn chủ đạo, giảm áp lực lên hệ thống ngân hàng và góp phần vào mục tiêu trở thành nước phát triển có thu nhập cao vào năm 2045, thị trường cần tiếp tục hoàn thiện cả về cấu trúc nhà đầu tư, chất lượng doanh nghiệp lẫn sản phẩm. Đó là bài toán không chỉ của cơ quan quản lý, mà của chính các thành viên thị trường trong từng quyết định hàng ngày.
Về Chứng khoán Nhất Việt (VFS)
Công ty Cổ phần Chứng khoán Nhất Việt (VFS) được thành lập năm 2008, là một trong những công ty chứng khoán có mặt sớm và hoạt động lâu năm trên thị trường chứng khoán Việt Nam. Sau 18 năm hoạt động và phát triển, VFS đã tạo dựng uy tín trên thị trường và nhận được sự tin tưởng của khách hàng.
Với phương châm "Giải pháp vừa vặn – Đầu tư thông minh", VFS đồng hành cùng nhà đầu tư trong việc tìm ra phương án đầu tư hiệu quả, phù hợp với từng doanh nghiệp và cá nhân.
Trong năm 2026, VFS được Ủy ban Chứng khoán Nhà nước cấp Giấy chứng nhận đăng ký chào bán thêm cổ phiếu ra công chúng, và đang hoàn tất các thủ tục để vốn điều lệ dự kiến tăng lên gần 3.000 tỷ đồng.
Tìm hiểu thêm tại: https://www.vfs.com.vn/
Ánh Dương