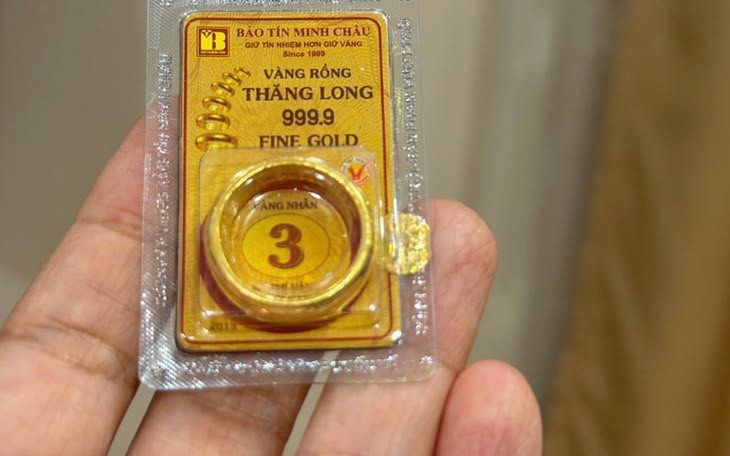
Có 100 triệu đồng dành để mua vàng, một số người chọn mua ngay một lần để hoàn tất kế hoạch tích lũy. Người khác lại chia số tiền này thành nhiều khoản nhỏ, mỗi tháng mua một ít.
Mua vàng một lần: Chủ động sở hữu tài sản nhưng cần tính kỹ
Với 100 triệu đồng có sẵn, người mua có thể sử dụng toàn bộ số tiền để mua vàng trong một giao dịch. Ưu điểm của cách này là đơn giản, không cần theo dõi và thực hiện nhiều lần. Người mua cũng nhanh chóng hoàn thành mục tiêu tích lũy số vàng dự kiến.
Tuy nhiên, điểm cần cân nhắc là toàn bộ số tiền sẽ được dùng để mua tại cùng một mức giá. Nếu sau đó giá vàng giảm, giá trị số vàng đang nắm giữ cũng có thể giảm theo. Ngược lại, nếu giá tăng, người mua có lợi hơn so với trường hợp phải chờ đến những lần mua sau.
Một vấn đề khác là 100 triệu đồng có thể là toàn bộ khoản tiền nhàn rỗi của một người. Nếu dùng hết để mua vàng, họ sẽ khó chủ động khi phát sinh chi phí đột xuất hoặc cần tiền mặt cho những kế hoạch khác.
Vì vậy, trước khi chọn cách mua một lần, cần xác định 100 triệu đồng có thực sự là khoản tiền chưa cần sử dụng trong thời gian dài hay không. Nếu đây còn là tiền dự phòng hoặc dành cho các khoản chi sắp tới, việc dùng toàn bộ để mua vàng có thể khiến kế hoạch tài chính bị động.
Chia tiền mua thành nhiều lần: Linh hoạt hơn nhưng cần kiên trì
Thay vì mua hết 100 triệu đồng trong một lần, người mua có thể chia thành 4-5 khoản, mỗi lần dành khoảng 20-25 triệu đồng để mua vàng. Các giao dịch có thể cách nhau một tháng hoặc theo lịch tích lũy đã đặt ra.
Ảnh minh hoạ
Ưu điểm của cách này là không phải đưa toàn bộ tiền vào vàng tại một thời điểm. Người mua có thể phân bổ số tiền theo nhiều mức giá khác nhau, đồng thời giữ lại một phần tiền mặt trong thời gian chưa thực hiện các giao dịch tiếp theo.
Cách mua này cũng giúp hình thành thói quen tích lũy có kế hoạch. Thay vì liên tục chờ đợi một mức giá được cho là phù hợp, người mua có thể chủ động dành ra một khoản tiền cố định theo khả năng tài chính.
Tuy nhiên, chia nhỏ giao dịch không đồng nghĩa với việc chắc chắn mua được vàng với giá thấp hơn. Nếu giá vàng tăng trong suốt thời gian mua dần, những lần giao dịch sau có thể tốn nhiều tiền hơn. Ngoài ra, mua nhiều lần cũng đồng nghĩa với việc phải theo dõi và quản lý nhiều giao dịch, đồng thời cần tính đến chênh lệch giá mua - bán ở mỗi lần.
Vậy cách nào phù hợp hơn với người có 100 triệu đồng?
Không có phương án nào luôn tốt hơn trong mọi trường hợp. Nếu 100 triệu đồng là khoản tiền nhàn rỗi, người mua đã có quỹ dự phòng riêng và không cần sử dụng trong thời gian dài, mua một lần có thể giúp hoàn thành kế hoạch tích lũy nhanh chóng. Ngược lại, nếu đây là phần lớn số tiền tiết kiệm hiện có, chia nhỏ khoản tiền sẽ giúp duy trì sự linh hoạt và tránh dồn toàn bộ tài sản vào vàng tại một thời điểm.
Mục tiêu mua vàng cũng là yếu tố đáng cân nhắc. Người muốn tích lũy đều đặn có thể chọn một lịch mua phù hợp với thu nhập, thay vì phải chờ gom đủ một khoản lớn. Trong khi đó, người đã xác định rõ số vàng muốn sở hữu và có nguồn tiền riêng cho các nhu cầu khác có thể cân nhắc mua trong một lần.
Dù chọn cách nào, người mua cũng cần chấp nhận khả năng giá vàng biến động sau giao dịch. Chia nhỏ thời điểm mua giúp phân bổ mức giá mua, nhưng không đảm bảo tổng chi phí thấp hơn so với mua một lần. Điều quan trọng là cách mua đó không khiến các kế hoạch tài chính khác bị ảnh hưởng.
Đừng quên tính chi phí trước khi quyết định
Dù mua một lần hay chia thành nhiều lần, người mua đều cần quan tâm đến chênh lệch giữa giá bán ra và giá mua vào của cửa hàng. Đây là khoản chênh lệch có thể ảnh hưởng đến số tiền nhận lại nếu cần bán vàng.
Với phương án mua nhiều lần, người mua cũng nên lưu lại số tiền đã chi, số lượng vàng và mức giá của từng giao dịch. Việc này giúp theo dõi tổng tài sản đang sở hữu, thay vì chỉ nhớ lần mua gần nhất.
Cuối cùng, 100 triệu đồng là một khoản tiền đáng kể. Mục tiêu của việc tích lũy vàng nên là bổ sung một phần tài sản trong kế hoạch tài chính cá nhân, không phải khiến người mua phải đánh đổi sự chủ động về tiền mặt. Chọn mua một lần hay chia thành nhiều lần sẽ hợp lý hơn khi vẫn đảm bảo được các nhu cầu tài chính thiết yếu.
Hà Nguyên