Với khoản tiền nhàn rỗi 1 tỷ đồng, gửi tiết kiệm ngân hàng là một trong những lựa chọn được nhiều người cân nhắc. Tuy nhiên, số tiền lãi nhận được sẽ phụ thuộc vào lãi suất áp dụng và kỳ hạn gửi.
Khảo sát lãi suất tiết kiệm trực tuyến tại 4 ngân hàng thuộc nhóm Big4 cho thấy: BIDV, VietinBank, Vietcombank cùng niêm yết mức lãi suất như nhau cho 3 kỳ hạn 6 tháng, 9 tháng và 12 tháng. Trong khi đó, Agribank lại niêm yết mức lãi suất nhỉnh hơn.
Công thức tính tiền lãi khi gửi tiết kiệm ngân hàng: Tiền lãi = Số tiền gửi x Lãi suất năm x Số tháng gửi/12
Gửi tiết kiệm 1 tỷ đồng tại BIDV, VietinBank, Vietcombank: Lãi tối đa 54 triệu đồng
BIDV, VietinBank và Vietcombank hiện cùng niêm yết lãi suất 3%/năm cho kỳ hạn 6 tháng và 9 tháng; kỳ hạn 12 tháng có lãi suất 5,4%/năm.
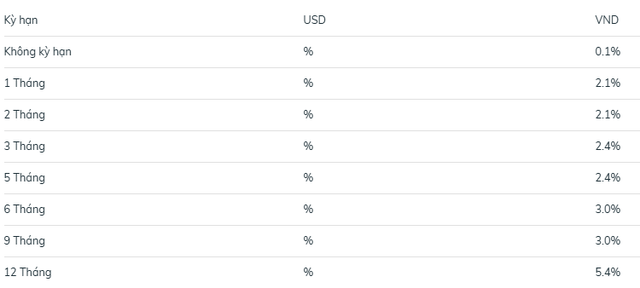
Lãi suất tiết kiệm tại BIDV
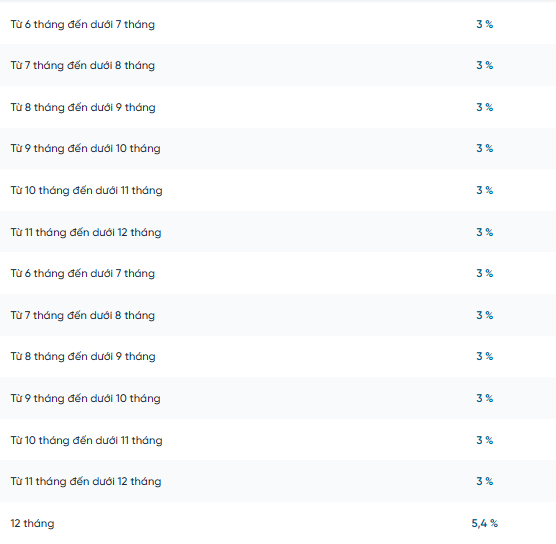
Lãi suất tiết kiệm tại VietinBank
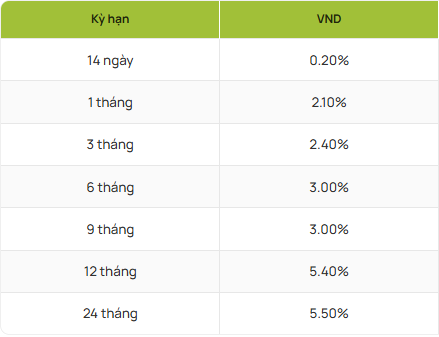
Lãi suất tiết kiệm tại Vietcombank
Với khoản tiền gửi 1 tỷ đồng, tiền lãi tương ứng ở từng kỳ hạn được tính như sau:
- Gửi 1 tỷ đồng kỳ hạn 6 tháng: Tiền lãi = 1 tỷ đồng x 3% x 6/12 = 15 triệu đồng.
- Gửi 1 tỷ đồng kỳ hạn 9 tháng: Tiền lãi = 1 tỷ đồng x 3% x 9/12 = 22,5 triệu đồng.
- Gửi 1 tỷ đồng kỳ hạn 12 tháng: Tiền lãi = 1 tỷ đồng x 5,4% x 12/12 = 54 triệu đồng.
Gửi tiết kiệm 1 tỷ đồng tại Agribank: Lãi tối đa 68 triệu đồng
Agribank hiện niêm yết lãi suất 6,6%/năm cho kỳ hạn 6 tháng và 9 tháng; kỳ hạn 12 tháng có lãi suất 6,8%/năm.
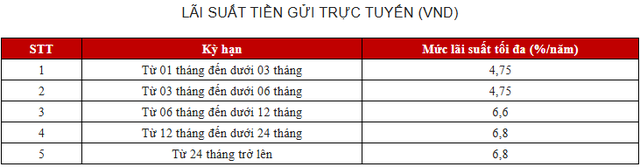
Lãi suất tiết kiệm tại Agribank
Với khoản tiền gửi 1 tỷ đồng, tiền lãi tương ứng ở từng kỳ hạn được tính như sau:
- Gửi 1 tỷ đồng kỳ hạn 6 tháng: Tiền lãi = 1 tỷ đồng x 6,6% x 6/12 = 33 triệu đồng.
- Gửi 1 tỷ đồng kỳ hạn 9 tháng: Tiền lãi = 1 tỷ đồng x 6,6% x 9/12 = 49,5 triệu đồng.
- Gửi 1 tỷ đồng kỳ hạn 12 tháng: Tiền lãi = 1 tỷ đồng x 6,8% x 12/12 = 68 triệu đồng.
Như vậy, ở kỳ hạn 12 tháng, Agribank mang lại khoản lãi cao nhất là 68 triệu đồng, cao hơn 14 triệu đồng so với BIDV, VietinBank và Vietcombank ở cùng kỳ hạn.
Lưu ý: Lãi suất trong bài là mức lãi suất niêm yết dành cho khách hàng cá nhân, được tổng hợp theo thông tin khảo sát vào 21/10. Lãi suất thực tế có thể thay đổi theo từng thời điểm, số tiền gửi, phương thức gửi và thỏa thuận giữa ngân hàng với khách hàng.
Nên làm gì với tiền lãi tiết kiệm?
1. Tái đầu tư hoặc tái tục để "tiền đẻ ra tiền"
Tiền lãi tiết kiệm nếu để nguyên trong tài khoản sẽ sinh thêm lãi theo cơ chế lãi kép. Thay vì rút ra tiêu ngay, bạn có thể gộp tiền lãi với tiền gốc và tái tục khoản tiền gửi, hoặc chuyển sang 1 kênh đầu tư khác.
Ảnh minh họa
Cách này vừa đảm bảo phần tiền lãi tiết kiệm được sinh lời, vừa đảm bảo đa dạng danh mục đầu tư với quy tắc "không bỏ hết trứng vào 1 giỏ". Tuy nhiên, cần nhấn mạnh rằng nếu dùng tiền lãi tiết kiệm để đầu tư, hãy chọn 1 kênh đầu tư mà bạn có kiến thức và am hiểm thị trường. Trong trường hợp bạn có khẩu vị rủi ro thấp, tái tục phần tiền lãi với khoản tiền gốc để hưởng lãi kép vẫn là lựa chọn an toàn hơn cả.
2. Xây dựng quỹ dự phòng
Trong trường hợp chưa có một khoản dự phòng tiền mặt, bạn có thể cân nhắc dùng tiền lãi tiết kiệm để xây dựng quỹ dự phòng tương ứng với 3-6 tháng chi tiêu cơ bản. Khi có sự cố đột xuất như ốm đau, sửa xe,... bạn không phải đụng đến tiền gốc, cũng không cần phải vay mượn. Việc chuyển lãi sang tài khoản thanh toán riêng để làm quỹ dự phòng giúp bạn vừa giữ được tính thanh khoản cao, vừa tránh tâm lý "tiền dư nên tiêu".
Đây là bước nền tảng giúp tài chính cá nhân ổn định trước khi nghĩ đến các khoản đầu tư rủi ro hơn.
3. Chi tiêu có mục đích cho nhu cầu thực tế
Nếu quỹ dự phòng đã đủ, bạn có thể dùng tiền lãi tiết kiệm cho những khoản chi cần thiết khác trong cuộc sống: Thay thiết bị hỏng, mua bảo hiểm sức khỏe, học thêm kỹ năng hoặc đi du lịch. Cách làm này vừa giảm áp lực tài chính dài hạn, vừa tránh lãng phí vào những khoản mua sắm cảm tính. Quan trọng là lập danh sách ưu tiên rõ ràng trước khi rút tiền, để mỗi đồng lãi đều phục vụ một mục tiêu cụ thể thay vì bị tiêu hết trong phút chốc.
Ngọc Linh