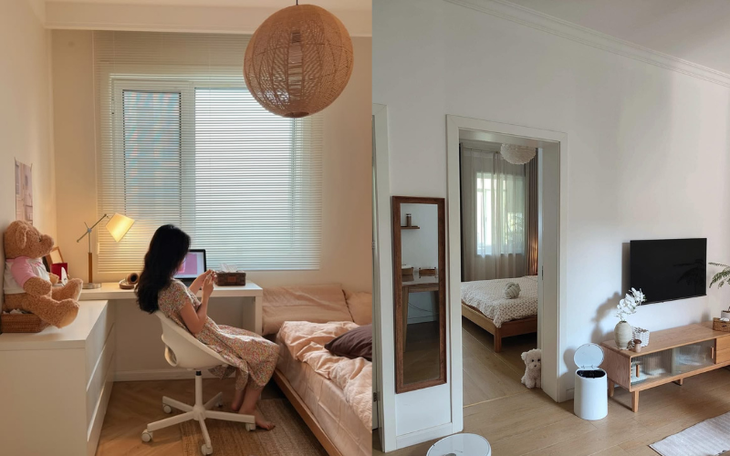
Ở tuổi 28, sau 4 năm thuê nhà tại Hàng Châu (Trung Quốc), Lin Shan bất ngờ nhận được thông báo từ chủ nhà rằng căn hộ cô đang thuê sẽ được rao bán. Tuy nhiên thay vì bắt đầu tìm kiếm một nơi ở mới, cô quyết định vay ngân hàng và mua chính căn hộ này từ chủ nhà.
Lin Shan cho biết sau khi suy nghĩ và tính toán một cách cẩn trọng, cô nhận ra số tiền trả góp ngân hàng nếu vay mua nhà gần như tương đương với tiền thuê nhà hàng tháng. Cuối cùng, cô quyết định thu xếp tiền trả trước, làm hồ sơ vay vốn và hoàn tất thủ tục mua nhà.
Trước đây, Lin Shan vốn có suy nghĩ ưu tiên tận hưởng cuộc sống hiện tại và thuê nhà lâu dài thay vì sớm gánh khoản vay mua BĐS. Thế nhưng lời đề nghị từ chủ nhà khiến cô lần đầu tiên nghiêm túc xem xét phương án sở hữu nhà riêng.
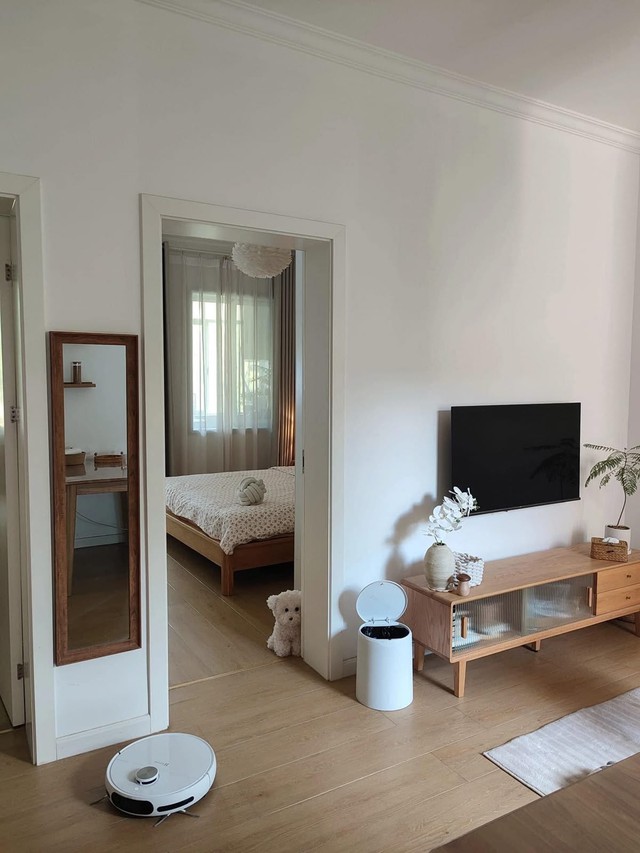
Ảnh minh họa
Căn nhà Lin Shan từng thuê và nay đã trở thành chủ sở hữu, có diện tích 48m2, gồm 2 phòng ngủ. Sau khi thương lượng, chủ nhà đưa ra mức giá cuối cùng là 1,1 triệu NDT (khoảng 4,07 tỷ đồng). Để mua căn hộ này, Lin Shan cần chuẩn bị khoản tiền trả là 330.000 NDT (khoảng 1,22 tỷ đồng). Số tiền còn lại, tương đương 770.000 NDT (khoảng 2,85 tỷ đồng), sẽ được thanh toán thông qua khoản vay tại ngân hàng trong thời hạn 30 năm.
Lin Shan cho biết hàng tháng cô phải trả ngân hàng 3.000 NDT (khoảng 11,1 triệu đồng), ngang với tiền thuê căn nhà. Điều đó đồng nghĩa với việc nếu chuyển từ thuê nhà sang mua nhà, áp lực chi tiêu hàng tháng của cô gần như không thay đổi. Khác biệt nằm ở chỗ, sau 30 năm thanh toán khoản vay, cô sẽ sở hữu căn nhà của riêng mình thay vì tiếp tục trả tiền thuê cho người khác.
Lin Shan hiện đã đi làm được 6 năm và tích lũy được một khoản tiền nhất định. Vì vậy, khoản tiền trả trước dù không nhỏ nhưng vẫn nằm trong khả năng xoay xở của cô.
Lin Shan cho biết so với việc khoảng hai năm lại phải chuyển nhà một lần, việc sở hữu một căn hộ riêng tại thành phố nơi mình sinh sống mang lại cảm giác an tâm hơn hẳn. Trước đây, khi giá nhà tại Hàng Châu (Trung Quốc) còn cao, cô cho rằng thuê nhà là lựa chọn kinh tế hơn so với việc phải gánh khoản vay lớn. Tuy nhiên, khi giá BĐS và lãi suất cho vay có sự điều chỉnh, suy nghĩ của cô cũng thay đổi.
Dẫu vậy, khoản vay kéo dài 30 năm cũng là một bài toán mà Lin Shan đang có phần lo lắng, dù hiện tại cô vẫn có khả năng trả nợ và đảm bảo chất lượng cuộc sống.
Một trong những thay đổi lớn nhất mà cô gái 28 tuổi này chia sẻ chính là thói quen chi tiêu. Trước đây, Lin Shan thường không suy nghĩ quá nhiều khi chi cho những chuyến du lịch, mua sắm hoặc các sở thích cá nhân. Còn bây giờ, ưu tiên của cô là kiếm tiền và tiết kiệm nhiều nhất có thể để sớm trả hết khoản vay mua nhà, thay vì kéo dài nghĩa vụ trả nợ tới 30 năm.
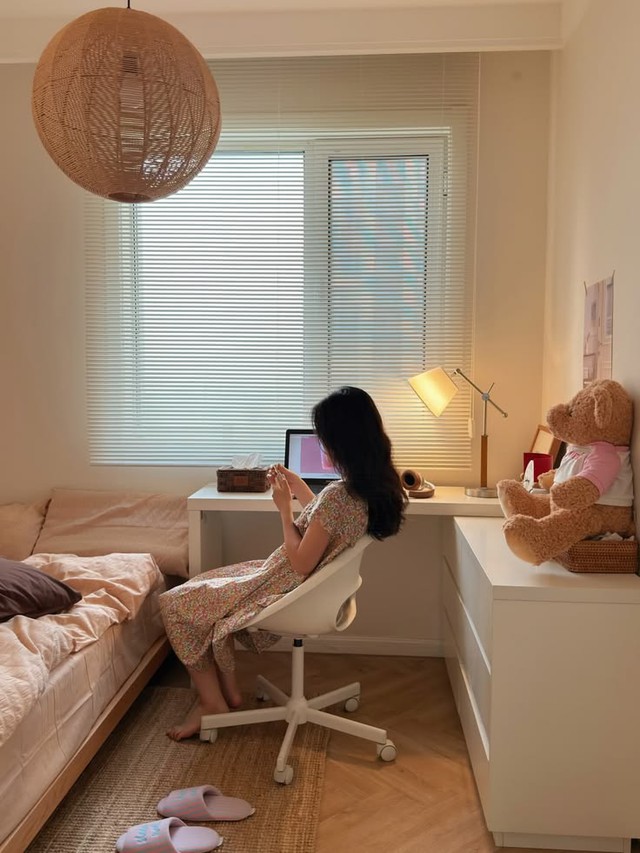
Ảnh minh họa
Sau khi chia sẻ câu chuyện của mua nhà của mình trên MXH, bài đăng của Lin Shan cũng khiến nhiều người bàn luận về việc nên thuê hay mua nhà khi tiền trả góp đã gần bằng tiền thuê hàng tháng.
Một số ý kiến cho rằng nếu đã có đủ tiền trả trước, công việc ổn định và xác định gắn bó lâu dài với thành phố hiện tại, mua nhà là lựa chọn đáng cân nhắc. Ngược lại, cũng có không ít người cho rằng nếu chưa chắc chắn về thu nhập hoặc nơi sinh sống, ưu tiên nên là tiết kiệm và đầu tư thay vì vội mua nhà.
Ông Shangguan Jian - Viện trưởng Viện Nghiên cứu Beike Hàng Châu (Trung Quốc), nhận định cách tư duy này là kết quả của quá trình điều chỉnh giá bất động sản trong những năm gần đây. Theo ông, tỷ suất lợi nhuận cho thuê nhà tại khu vực nội thành Hàng Châu (Trung Quốc), trước đây chỉ nhỉnh hơn 1%, nhưng hiện đã phục hồi lên khoảng 2%, thậm chí gần 3% tại một số khu vực.
Dù vậy, chuyên gia cũng lưu ý người mua không nên chỉ nhìn vào số tiền trả ngân hàng mỗi tháng để quyết định mua nhà. Ngoài khoản vay, họ còn phải tính đến phí quản lý, chi phí sửa chữa và rủi ro biến động giá BĐS. Với người mua nhà để ở, có dòng tiền ổn định và kế hoạch sinh sống lâu dài, đây có thể là thời điểm đáng cân nhắc. Tuy nhiên, nếu mua chỉ vì kỳ vọng giá nhà sẽ tăng trở lại, người mua vẫn cần thận trọng.
(Nguồn: Chao News)
Ngọc Linh