Sau giao dịch, Masan dự kiến Nợ vay ròng/EBITDA hợp nhất cuối năm 2026 ở khoảng 2,3 lần.
Masan Group vừa đăng ký mua tối đa 73 triệu cổ phiếu Masan Consumer, tương đương khoảng 5,6% tổng số cổ phiếu đang lưu hành. Nếu hoàn tất toàn bộ giao dịch, tỷ lệ sở hữu của Masan tại MCH sẽ tăng từ khoảng 69,4% lên 74,9%.
Một câu hỏi đáng chú ý phía sau giao dịch là: Masan lấy nguồn lực nào để mua thêm một lượng lớn cổ phần MCH trong khi vẫn tiếp tục giảm đòn bẩy tài chính?
Theo công bố của Masan, nguồn lực cho giao dịch đến từ bảng cân đối của Tập đoàn, được bổ sung bởi cổ tức từ các công ty thành viên, chương trình mở rộng cơ sở cổ đông tại Masan High-Tech Materials và nguồn tiền sẵn có. Điều này diễn ra trong bối cảnh một số công ty thành viên lớn của Masan không chỉ tăng trưởng về lợi nhuận mà đang tạo ra lượng tiền mặt ngày càng lớn hơn cho công ty mẹ.
Hơn 400 triệu USD nguồn tiền từ cổ tức và chương trình mở rộng cơ sở cổ đông MSR
Nguồn lực của Masan được bổ sung đáng kể từ dòng tiền tại các công ty thành viên. Riêng các khoản cổ tức đã công bố từ Masan Consumer và Masan High-Tech Materials dự kiến mang về cho Tập đoàn khoảng 295 triệu USD.
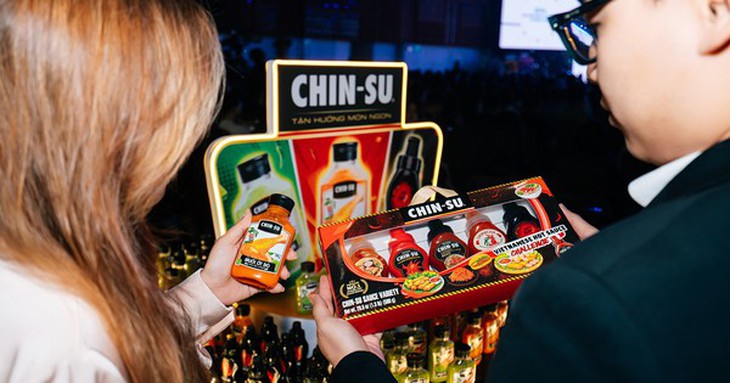
Trong đó, Masan dự kiến nhận khoảng 70 triệu USD từ đợt tạm ứng cổ tức đầu tiên năm 2026 của Masan Consumer ở mức 2.000 đồng/cổ phiếu. Đây là sự tiếp nối khả năng tạo tiền mặt của doanh nghiệp: từ năm 2017 đến 12 tháng gần nhất tính đến hết nửa đầu năm 2026, MCH đã chi trả tổng cộng khoảng 1,8 tỷ USD cho cổ đông, trong khi doanh thu và EBIT tăng trưởng bình quân lần lượt 11% và 15% mỗi năm. Kết quả sơ bộ quý III/2026 cho thấy doanh thu tiếp tục tăng khoảng 16% so với cùng kỳ và EBIT tăng hai chữ số.
Một nguồn tiền mới đến từ MSR. Sau giai đoạn đầu tư dài hạn vào khai thác và chế biến vonfram, kết quả kinh doanh cải thiện đã cho phép doanh nghiệp bắt đầu phân phối lượng tiền mặt đáng kể cho cổ đông. Với kế hoạch cổ tức năm 2026 ở mức 6.000 đồng/cổ phiếu, Masan dự kiến nhận khoảng 225 triệu USD, bao gồm cả phần chưa được chi trả.
Bên cạnh cổ tức, Masan còn từng bước hiện thực hóa một phần giá trị tại MSR thông qua chương trình mở rộng cơ sở cổ đông, hướng tới thu hút các nhà đầu tư chiến lược và dài hạn trước kế hoạch niêm yết trên HOSE. Bước đầu tiên đã hoàn tất ngày 1/10, khi Elmet đầu tư 125 triệu USD vào MSR.
Như vậy, tính riêng 295 triệu USD cổ tức từ MCH và MSR cùng 125 triệu USD từ giao dịch Elmet, các nguồn đã công bố tương ứng khoảng 420 triệu USD. Quan trọng hơn, dòng tiền này phản ánh sự thay đổi trong cấu trúc tài chính của hệ sinh thái Masan: MCH tiếp tục tạo tiền mặt từ nền tảng tiêu dùng, trong khi MSR sau giai đoạn đầu tư dài hạn đang chuyển từ một tài sản cần vốn sang đóng góp dòng tiền cho Tập đoàn thông qua cả cổ tức và việc mở rộng cơ sở cổ đông.
Nguồn lực này được bổ sung trong khi Masan vẫn đặt mục tiêu tiếp tục giảm đòn bẩy. Sau khi tính đến giao dịch mua thêm MCH, Tập đoàn dự kiến Nợ vay ròng/EBITDA hợp nhất cuối năm 2026 khoảng 2,3 lần, giảm từ 2,4 lần tại cuối tháng 6/2026.
Mua thêm MCH nhưng đòn bẩy vẫn giảm
Dòng tiền từ các công ty thành viên giúp Masan có thêm nguồn lực để gia tăng sở hữu MCH mà vẫn tiếp tục quá trình giảm đòn bẩy tài chính.
Sau khi tính đến giao dịch mua thêm Masan Consumer, Masan dự kiến tỷ lệ Nợ vay ròng/EBITDA hợp nhất cuối năm 2026 ở khoảng 2,3 lần, giảm từ mức 2,4 lần tại ngày 30/6/2026.
Điểm đáng chú ý vì vậy không chỉ nằm ở việc Masan có thêm nguồn lực để mua MCH, mà còn ở nguồn gốc của dòng tiền. MCH duy trì tăng trưởng và chi trả cổ tức lớn, trong khi MSR sau giai đoạn đầu tư dài hạn đang chuyển sang đóng góp tiền mặt. Dòng tiền từ các công ty thành viên giúp Masan có thêm khả năng tài trợ cho các quyết định đầu tư mà không phải đánh đổi mục tiêu giảm đòn bẩy tài chính.
Với MCH, việc gia tăng sở hữu còn có thể tạo thêm dòng tiền cho Masan trong tương lai. Nếu Masan Consumer tiếp tục tăng trưởng và duy trì khả năng chi trả cổ tức, tỷ lệ sở hữu cao hơn đồng nghĩa Tập đoàn có thể nhận được phần lợi nhuận và cổ tức lớn hơn.
Nhìn rộng hơn, các công ty thành viên của Masan đang không chỉ đóng góp lợi nhuận trên báo cáo kết quả kinh doanh mà ngày càng chuyển lợi nhuận thành tiền mặt cho công ty mẹ. Nguồn tiền này tạo thêm dư địa để Masan tái đầu tư vào những nền tảng còn tiềm năng tăng trưởng, đồng thời tiếp tục giảm nợ.
Việc đăng ký nâng sở hữu MCH lên khoảng 74,9%, trong khi Nợ vay ròng/EBITDA hợp nhất vẫn dự kiến giảm về 2,3 lần cuối năm 2026, cho thấy rõ hơn hướng đi này: dùng dòng tiền do các công ty thành viên tạo ra để đầu tư cho tăng trưởng, thay vì đánh đổi mục tiêu giảm đòn bẩy tài chính.
Ánh Dương