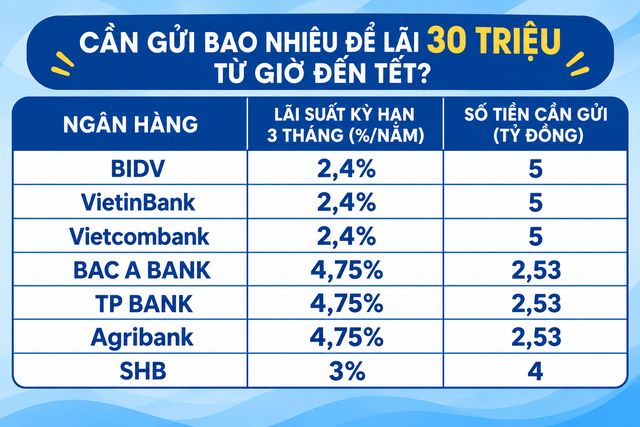
Với mục tiêu thu về 30 triệu đồng lãi sau kỳ hạn 3 tháng - tương đương khoảng thời gian từ giờ đến Tết, số tiền gốc cần gửi sẽ khác nhau tùy theo lãi suất từng ngân hàng.
Công thức tính tiền gốc cần gửi: Tiền gốc = 30 triệu đồng/(Lãi suất năm x 3/12)
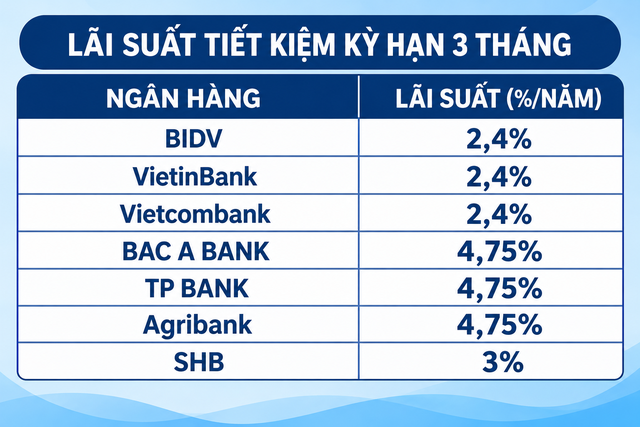
Khảo sát mặt bằng lãi suất tiết kiệm tại BIDV, VietinBank, Vietcombank, Agribank, BAC A Bank, TPBank và SHB cho thấy: Lãi suất niêm yết cho kỳ hạn 3 tháng dao động trong khoảng 2,4 - 4,74%/năm.
Đồ họa AI
Gửi tiết kiệm kỳ hạn 3 tháng tại BIDV, VietinBank, Vietcombank: Cần 5 tỷ đồng để lãi 30 triệu đồng
BIDV, VietinBank và Vietcombank cùng niêm yết lãi suất 2,4%/năm cho kỳ hạn 3 tháng. Như vậy số tiền cần gửi để lãi 30 triệu đồng sau kỳ hạn 3 tháng là:
Tiền gốc = 30 triệu đồng/(2,4% x 3/12) = 5.000.000.000 đồng (5 tỷ đồng).
Gửi tiết kiệm kỳ hạn 3 tháng tại BAC A BANK, TPBank, Agribank: Cần khoảng 2,53 tỷ đồng để lãi 30 triệu đồng
BAC A BANK, TPBank và Agribank hiện niêm yết lãi suất 4,75%/năm cho kỳ hạn 3 tháng. Như vậy số tiền cần gửi để lãi 30 triệu đồng sau kỳ hạn 3 tháng là:
Tiền gốc = 30 triệu đồng/(4,75% x 3/12) = 2.526.315.789 đồng (khoảng 2,53 tỷ đồng).
Gửi tiết kiệm kỳ hạn 3 tháng tại SHB: Cần 4 tỷ đồng để lãi 30 triệu đồng
SHB hiện niêm yết lãi suất 3%/năm cho kỳ hạn 3 tháng. Như vậy số tiền cần gửi để lãi 30 triệu đồng sau kỳ hạn 3 tháng là:
Tiền gốc = 30 triệu đồng/(3% x 3/12) = 4.000.000.000 đồng (4 tỷ đồng).
Đồ họa AI
Lưu ý: Lãi suất trong bài là mức lãi suất tiết kiệm dành cho khách hàng cá nhân, được khảo sát vào ngày 11/11. Lãi suất thực tế có thể thay đổi theo từng thời điểm, số tiền gửi, hình thức gửi (online/tại quầy) và thỏa thuận giữa ngân hàng với khách hàng.
Lời khuyên cho người định gửi tiết kiệm trước Tết
1. Tính trước các khoản cần chi tiêu dịp Tết
Trước khi gửi tiết kiệm, mỗi người nên dành thời gian rà soát những khoản tiền dự kiến phải chi trong dịp Tết như mua sắm, biếu tặng gia đình, lì xì, đi lại, ăn uống và các cuộc gặp gỡ đầu năm. Đây đều là những khoản chi tương đối lớn, có thể khiến ngân sách cuối năm thay đổi đáng kể so với những tháng bình thường.
Ảnh minh họa
Vì vậy, thay vì gửi toàn bộ số tiền đang có vào ngân hàng để hưởng lãi, nên trừ trước phần ngân sách dành cho Tết và một khoản dự phòng cho những tình huống phát sinh. Chẳng hạn, nếu đang có 100 triệu đồng nhưng dự kiến cần 30 triệu đồng để chi tiêu dịp Tết, bạn có thể cân nhắc gửi 70 triệu đồng kỳ hạn dài, 30 triệu đồng gửi kỳ hạn ngắn. Cách làm này giúp vừa tận dụng được khoản tiền nhàn rỗi để sinh lời, vừa tránh phải rút tiết kiệm trước hạn khi cần tiền mặt.
2. Ưu tiên kỳ hạn ngắn từ 1-3 tháng
Nếu dự kiến cần sử dụng tiền ngay sau Tết để thanh toán các khoản chi, đóng học phí, sửa chữa nhà cửa hoặc phục vụ kế hoạch cá nhân, kỳ hạn 1-3 tháng sẽ là lựa chọn đáng cân nhắc. Dù mức lãi suất có thể thấp hơn các kỳ hạn dài, hình thức này giúp bạn chủ động hơn về thời điểm nhận lại tiền.
Khi sổ tiết kiệm đáo hạn, bạn có thể rút cả gốc lẫn lãi để sử dụng hoặc tiếp tục gửi nếu chưa có nhu cầu chi tiêu. Ngược lại, nếu chọn kỳ hạn dài nhưng cần rút tiền trước ngày đáo hạn, khoản tiền gửi có thể chỉ được hưởng lãi suất không kỳ hạn cho phần rút trước hạn, thấp hơn đáng kể so với mức lãi suất ban đầu. Do đó, kỳ hạn gửi nên được quyết định dựa trên thời điểm cần tiền, thay vì chỉ nhìn vào con số lãi suất hấp dẫn.
3. Kiểm tra kỹ ngày đáo hạn và cách nhận lãi trước khi xác nhận gửi tiền
Một chi tiết khá nhỏ nhưng dễ bị bỏ qua khi gửi tiết kiệm là ngày đáo hạn và phương thức nhận tiền sau khi kết thúc kỳ gửi. Bạn nên kiểm tra chính xác ngày sổ tiết kiệm đến hạn.
Bên cạnh đó, cần tìm hiểu ngân hàng đang áp dụng hình thức tất toán nào: Tự động chuyển cả gốc và lãi sang kỳ hạn mới, chỉ tự động gia hạn tiền gốc hay chuyển toàn bộ tiền về tài khoản thanh toán,... Mỗi phương thức sẽ có cách tính lãi và thời điểm sử dụng tiền khác nhau.
Việc kiểm tra những thông tin này ngay từ đầu sẽ giúp tránh bỏ lỡ ngày nhận tiền, hạn chế phát sinh những thay đổi không mong muốn và giữ cho kế hoạch chi tiêu dịp Tết và sau Tết được thuận lợi.
Ngọc Linh