Lợi nhuận Masan tăng hơn ba lần
Trong 9 tháng đầu năm 2026, Masan (HOSE: MSN) ghi nhận doanh thu thuần hợp nhất đạt 89.118 tỷ đồng, tăng 52,7% so với cùng kỳ. Lợi nhuận sau thuế trước lợi ích cổ đông thiểu số đạt 10.325 tỷ đồng, tăng hơn hai lần. Đáng chú ý, lợi nhuận thuộc về cổ đông công ty mẹ đạt 8.042 tỷ đồng, tăng 205,3%. Như vậy, trong khi doanh thu tăng hơn một nửa, lợi nhuận thuộc về cổ đông Masan đã tăng hơn ba lần.
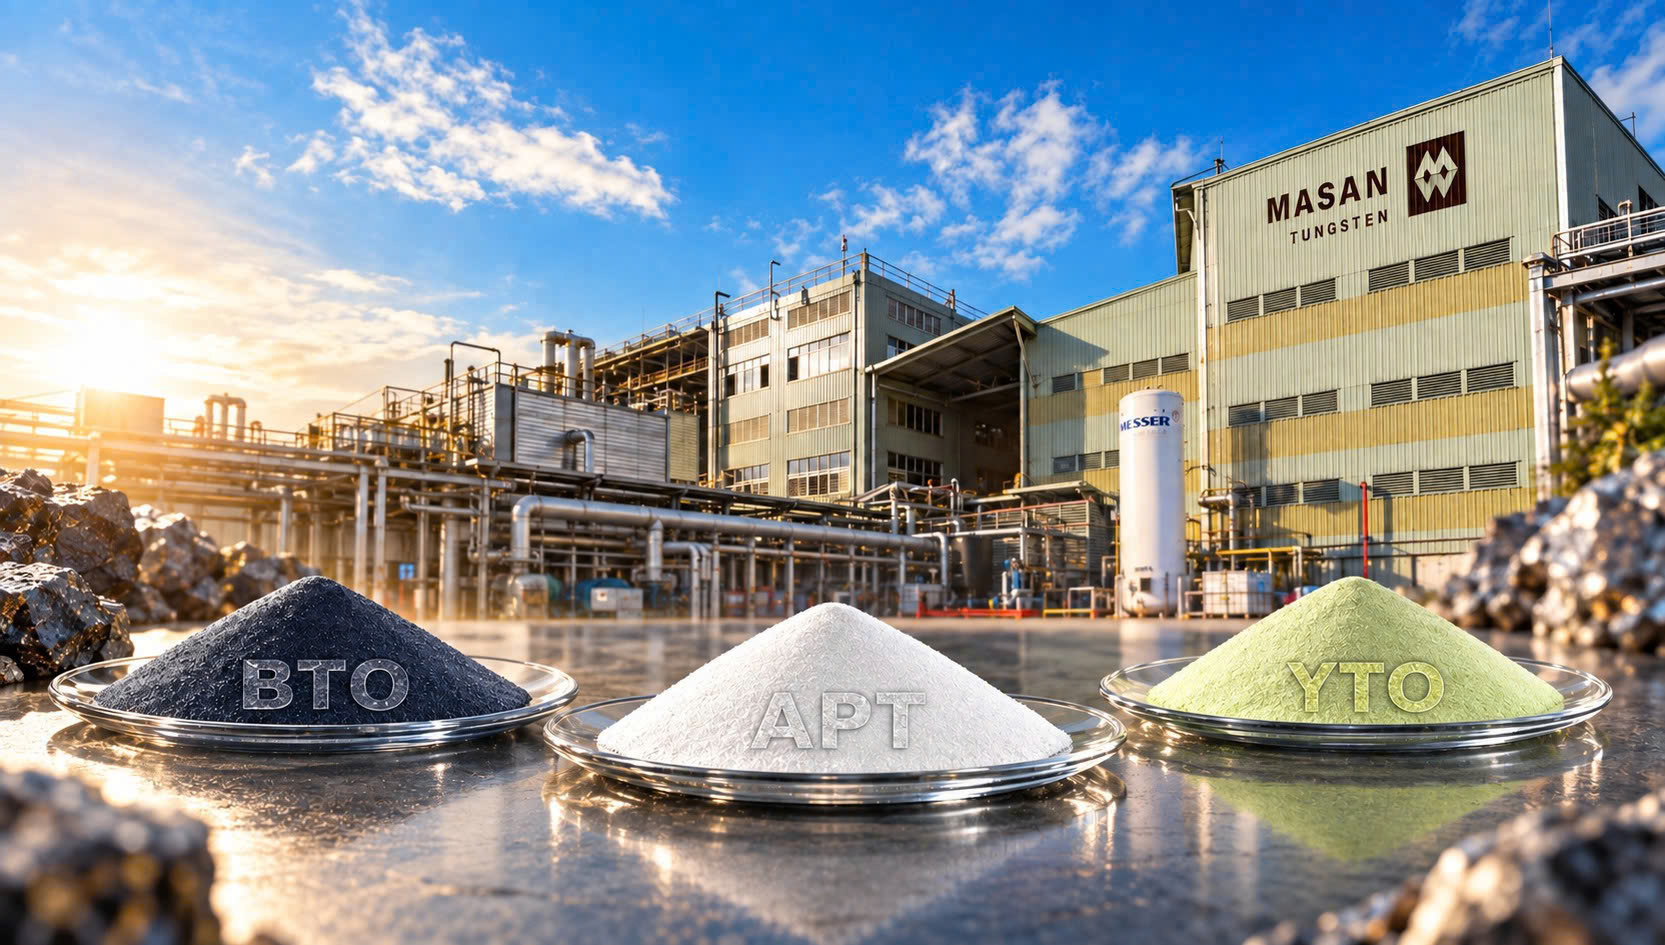
Kết quả này được thúc đẩy bởi sự cải thiện hoạt động của các đơn vị thành viên, đặc biệt là Masan High-Tech Materials (UPCOM: MSR) trong bối cảnh giá vonfram tăng mạnh, cùng với tăng trưởng từ các mảng tiêu dùng và bán lẻ. Mới đây, ngày 9/11, Masan đã ký MOU với Tập đoàn Sojitz (Nhật Bản), theo đó Sojitz dự kiến mua 5% cổ phần MSR và phân phối các sản phẩm vonfram, florit của MSR tại Nhật Bản.
Các thông tin tích cức của doanh nghiệp cũng thu hút sự chú ý của các công ty chứng khoán đối với triển vọng lợi nhuận trên mỗi cổ phiếu (EPS) của MSN.
Trong báo cáo ngày 26/10/2026, Công ty Chứng khoán TP.HCM (HSC) đã nâng dự báo lợi nhuận của Masan cho giai đoạn 2026–2028, chủ yếu nhờ triển vọng kinh doanh tích cực hơn của Masan High-Tech Materials.
Theo HSC, lợi nhuận thuộc cổ đông công ty mẹ của Masan năm 2026 có thể đạt 12.222 tỷ đồng, tăng 198% so với năm trước. EPS điều chỉnh được dự báo đạt 7.999 đồng/cổ phiếu năm 2026, tăng lên 9.524 đồng năm 2027 và 10.690 đồng năm 2028.
Cùng thời điểm, HSBC đánh giá lợi nhuận 9 tháng của Masan vượt dự báo của ngân hàng này và kỳ vọng chung của thị trường.
Đáng chú ý, HSC dự báo các động lực tăng trưởng lợi nhuận của Masan sẽ có sự thay đổi. Nếu Masan High-Tech Materials đóng góp lớn vào mức tăng lợi nhuận năm 2026 nhờ giá vonfram thuận lợi, thì sang năm 2027, Masan Consumer và Techcombank được kỳ vọng đóng vai trò lớn hơn trong phần lợi nhuận tăng thêm của Tập đoàn.
Các mảng kinh doanh đang cải thiện hiệu quả như thế nào?
Bên cạnh kết quả tích cực từ Masan High-Tech Materials, các đơn vị tiêu dùng và bán lẻ của Masan cũng ghi nhận tăng trưởng doanh thu đi cùng cải thiện lợi nhuận.
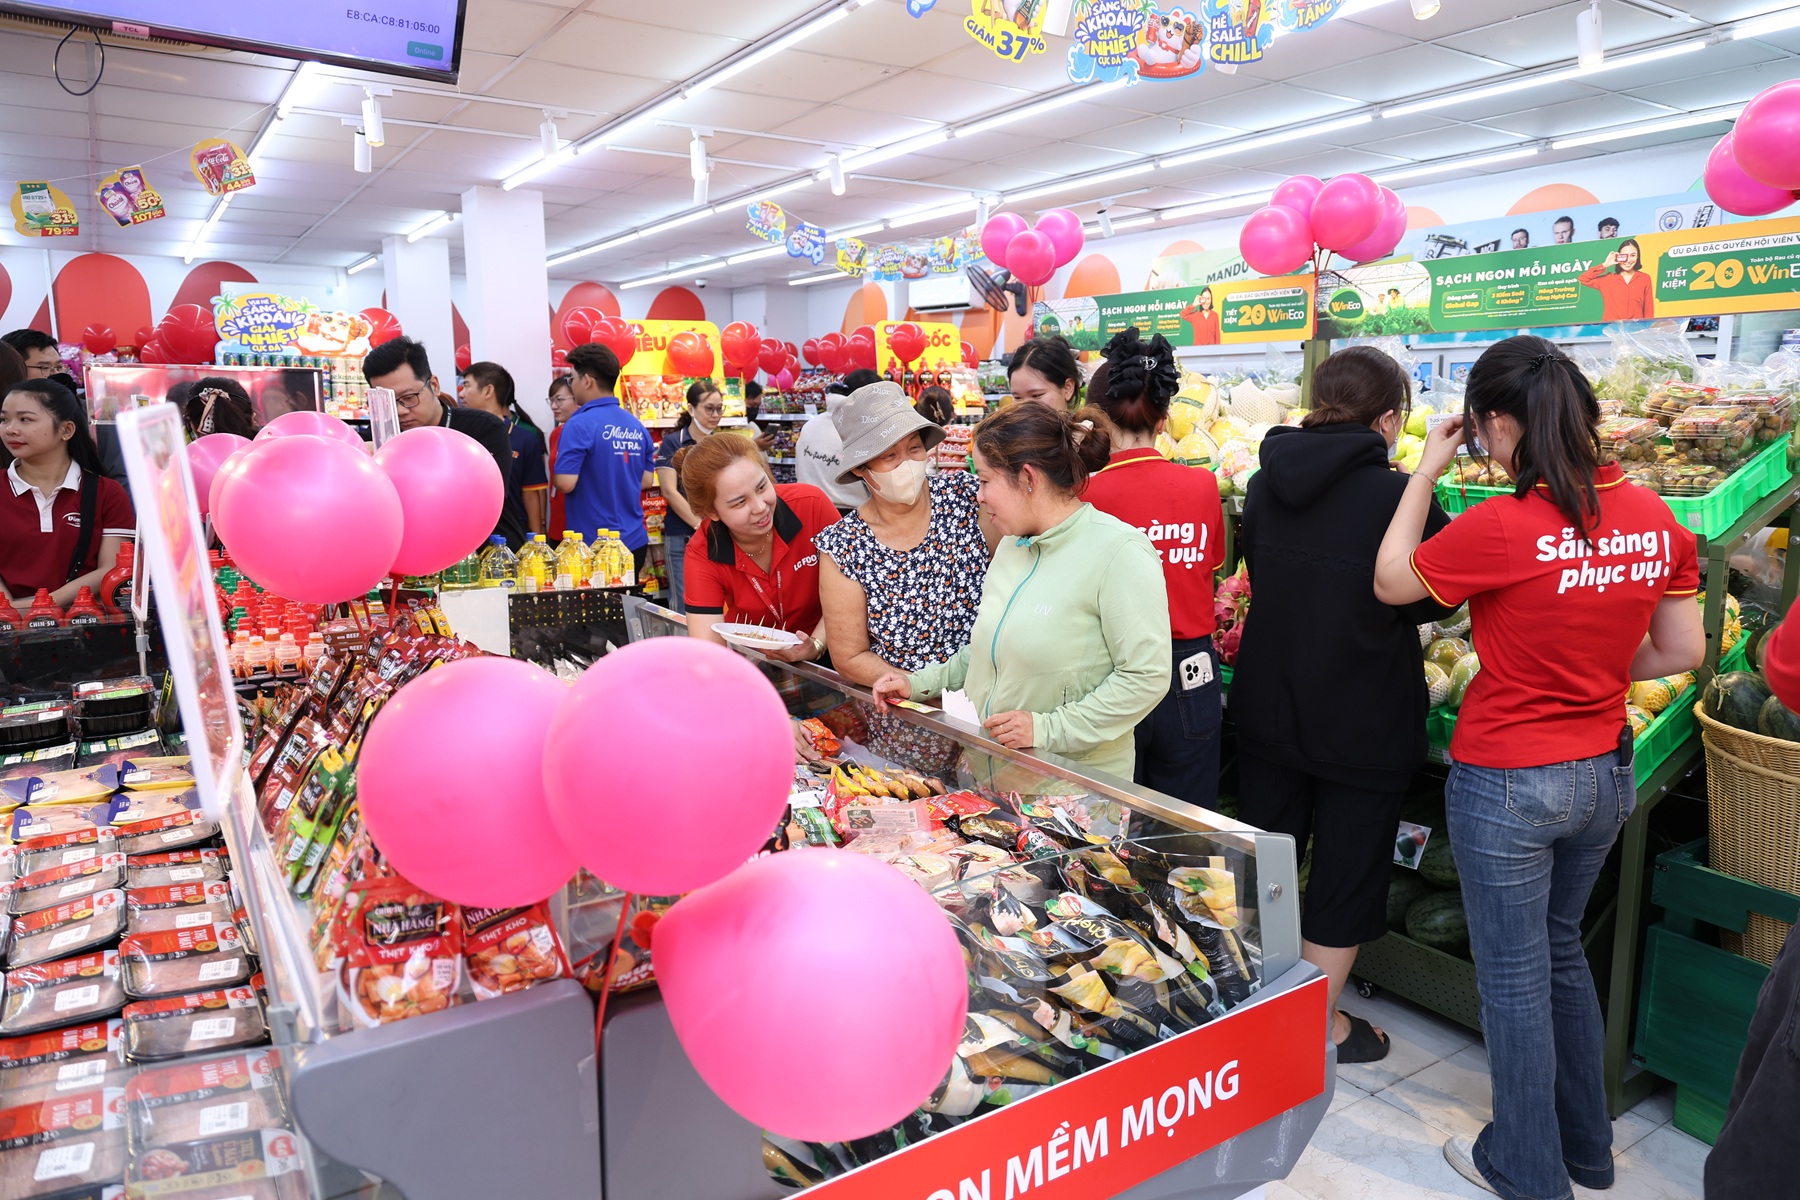
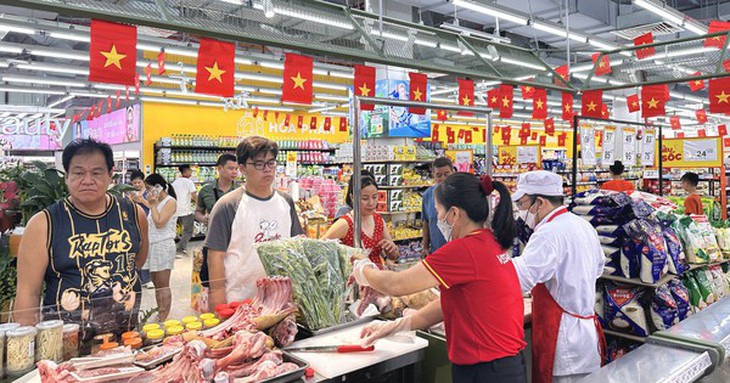
Tại WinCommerce, đơn vị vận hành chuỗi WinMart và WinMart+, doanh thu quý III/2026 đạt 12.775 tỷ đồng, tăng 21,2% so với cùng kỳ, trong khi lợi nhuận sau thuế tăng 86%, đạt 325 tỷ đồng.
Đến cuối tháng 9, WinCommerce vận hành 5.486 cửa hàng, tăng ròng 894 cửa hàng từ đầu năm. Doanh thu tại các cửa hàng hiện hữu vẫn tăng khoảng 7%, cho thấy tăng trưởng không chỉ đến từ việc mở thêm điểm bán.
Đáng chú ý, tỷ suất lợi nhuận sau thuế của WinCommerce đạt khoảng 2,5% trong quý III, phản ánh khả năng sinh lời đang cải thiện khi mạng lưới tiếp tục mở rộng.
Ở Masan Consumer, doanh thu quý III đạt 8.743 tỷ đồng, tăng 16,3% so với cùng kỳ, mức tăng trưởng theo quý nhanh nhất trong ba năm. Lợi nhuận ròng tăng 14,1%, với đóng góp từ các ngành hàng chủ lực như gia vị, thực phẩm tiện lợi và đồ uống đóng chai.
Thông qua nền tảng Retail Supreme, Masan Consumer cũng tập trung đưa nhiều sản phẩm hơn vào mỗi điểm bán, thay vì chỉ mở rộng số lượng cửa hàng được tiếp cận. Trong quý III, số điểm bán kinh doanh từ sáu ngành hàng trở lên tăng từ khoảng 43.000 lên 57.000.
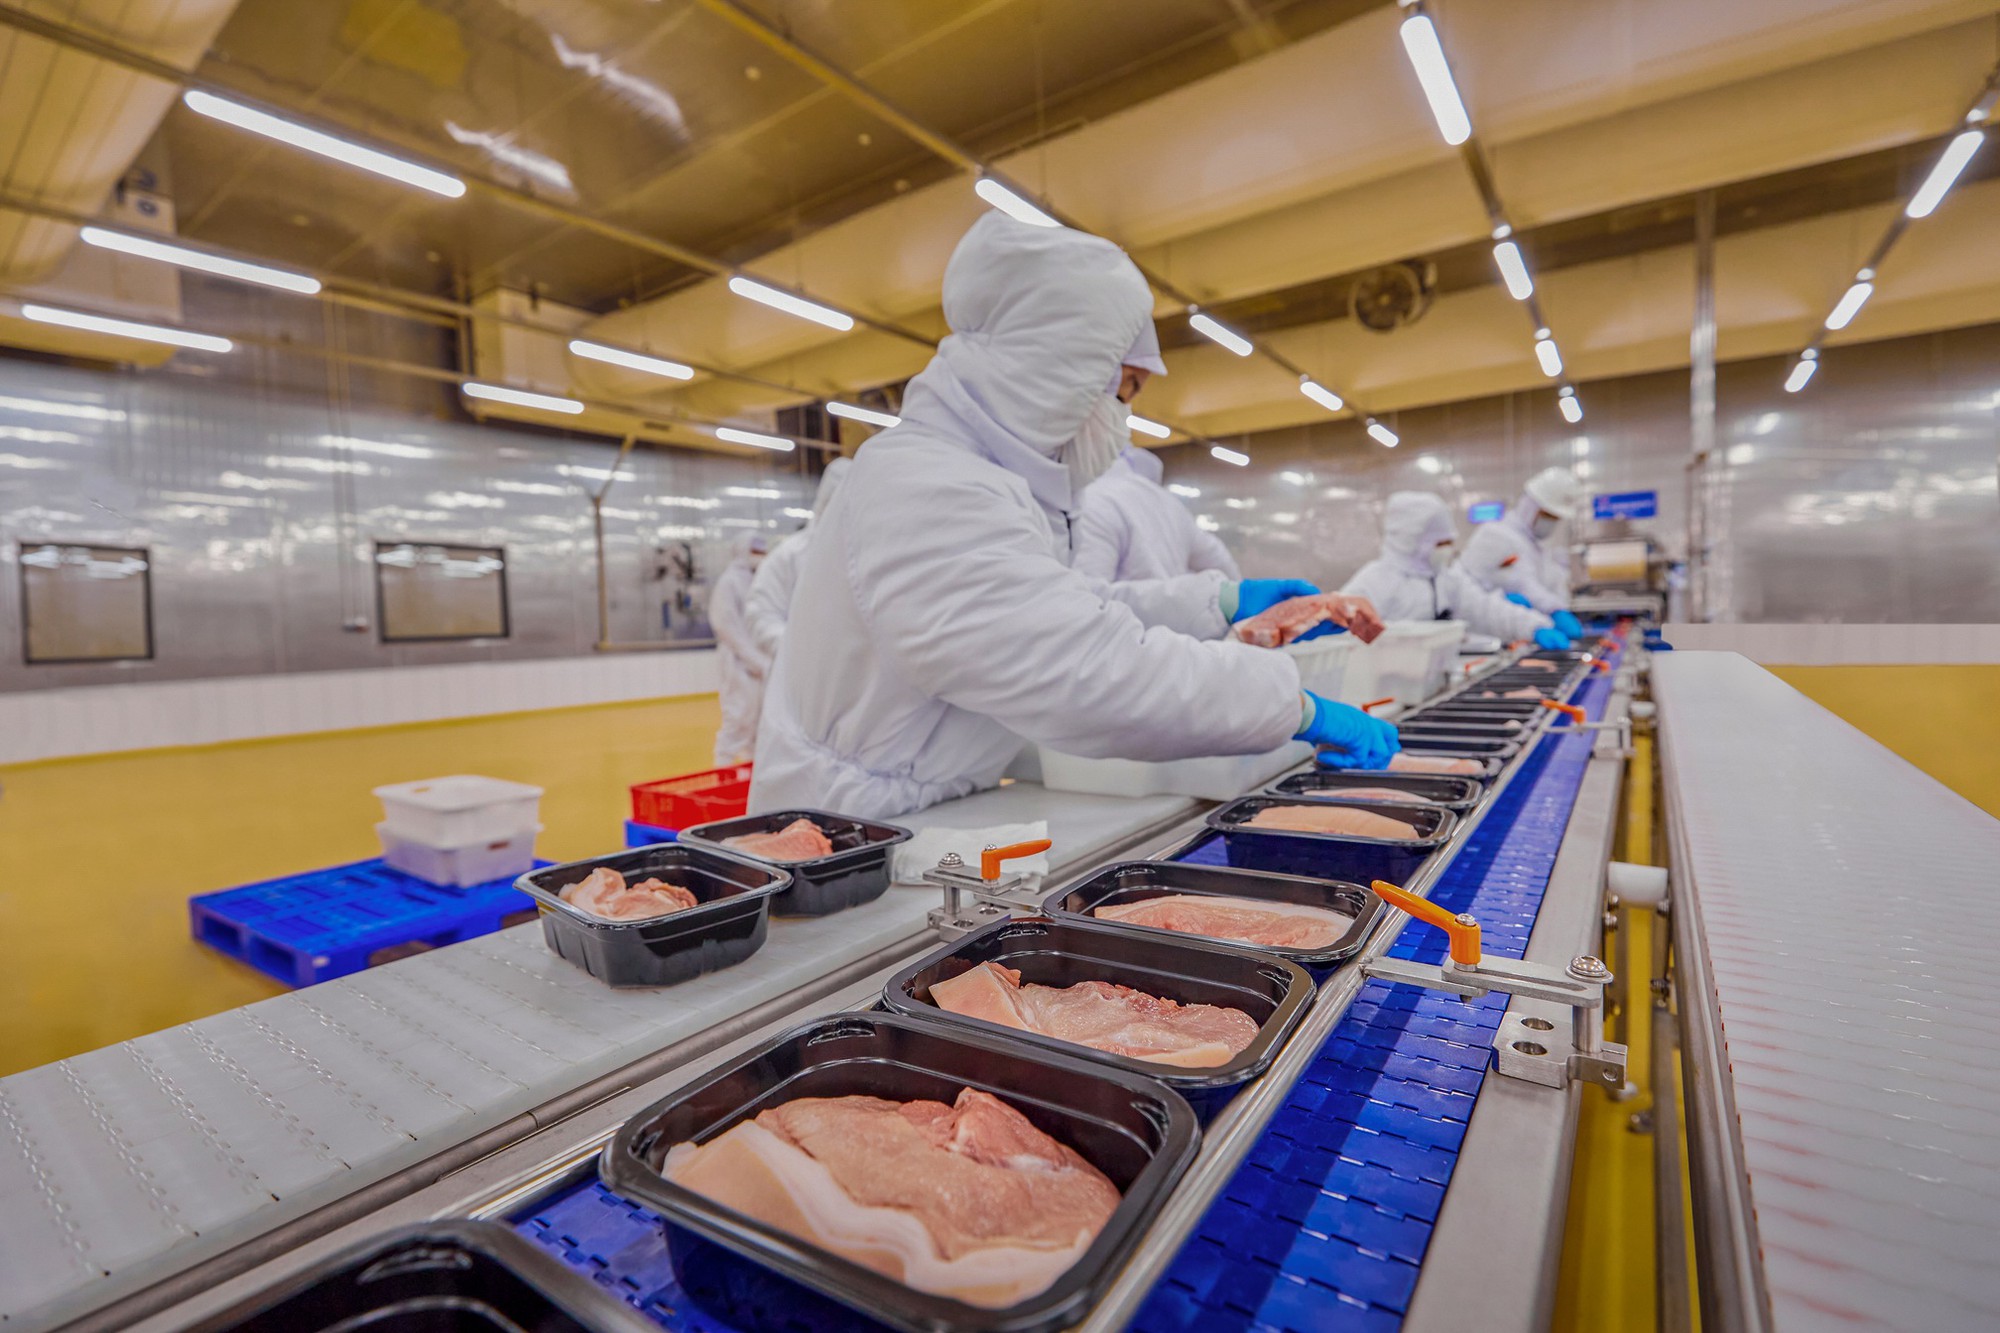
Tại Masan MEATLife, mảng thịt chế biến tiếp tục tăng trưởng trên 30% và lần đầu chiếm hơn 40% doanh thu. Theo Ban Điều hành, nhóm sản phẩm này có tỷ suất lợi nhuận gộp cao khoảng hai lần so với thịt tươi, tạo dư địa cải thiện khả năng sinh lời trong thời gian tới.
Những kết quả trên cho thấy Masan đang thúc đẩy tăng trưởng bằng cả mở rộng kinh doanh và khai thác hiệu quả hơn mạng lưới, sản phẩm hiện có.
Dòng tiền cải thiện, tạo thêm nguồn lực cho tăng trưởng
Cùng với lợi nhuận, khả năng tạo dòng tiền của Masan cũng có sự cải thiện. Tại sự kiện Community Day ngày 26/10, Giám đốc Tài chính Masan Group cho biết dòng tiền tự do trong 12 tháng tính đến cuối quý III/2026 đạt khoảng 10.800 tỷ đồng, tăng 16% so với năm trước. Lượng tiền mặt cuối quý đạt khoảng 21.200 tỷ đồng, tăng 21% so với cuối năm 2025.
Trong khi đó, tỷ lệ nợ vay ròng trên EBITDA giảm từ 2,7 lần cuối năm 2025 xuống 2,0 lần vào cuối quý III/2026. Sau khi tính đến khoản thanh toán mua thêm cổ phần Masan Consumer trong tháng 10, tỷ lệ này ước tính ở mức khoảng 2,4 lần và được Ban Điều hành kỳ vọng giảm về khoảng 2,3 lần vào cuối năm.
Trong chiến lược phân bổ vốn, Masan đang ưu tiên tăng sở hữu tại các doanh nghiệp cốt lõi, đơn giản hóa cơ cấu sở hữu và giảm nợ tại công ty mẹ.
Việc nâng tỷ lệ sở hữu tại Masan Consumer lên khoảng 74,9% được kỳ vọng giúp Tập đoàn gia tăng phần lợi nhuận và cổ tức được hưởng từ doanh nghiệp này trong dài hạn. Ở mảng vật liệu công nghệ cao, việc Sojitz dự kiến trở thành cổ đông chiến lược của MSR, tiếp nối Elmet (Mỹ), là bước tiếp theo trong chương trình mở rộng cơ cấu cổ đông của doanh nghiệp này.
Theo Tổng Giám đốc Masan Group Danny Le, trong hai đến ba năm tới, Tập đoàn sẽ tiếp tục ưu tiên giảm nợ và hướng tới hoàn trả vốn cho cổ đông thông qua cổ tức hoặc mua lại cổ phiếu, tùy điều kiện thị trường.
Kết quả kinh doanh 9 tháng đầu năm 2026 cho thấy Masan đang có những chuyển biến tích cực về lợi nhuận, dòng tiền và hiệu quả vận hành. Đây cũng là những yếu tố quan trọng để nhà đầu tư đánh giá khả năng duy trì tăng trưởng EPS của MSN trong những năm tới.
Ánh Dương