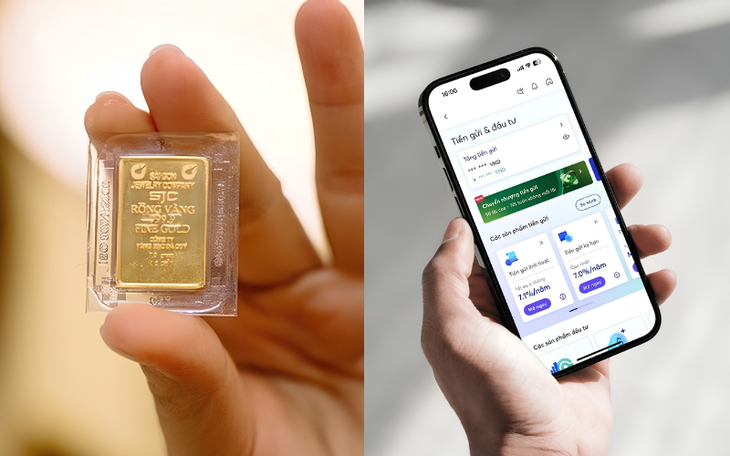
Đứng trước lựa chọn mua vàng hay gửi tiết kiệm, không ít người dễ rơi vào trạng thái phân vân khi giá vàng liên tục biến động, còn lãi suất ngân hàng cũng có những thời điểm hấp dẫn hơn trước. Mua vàng thì lo giá giảm, còn gửi tiết kiệm lại sợ bỏ lỡ cơ hội sinh lời nếu vàng tiếp tục tăng giá. Càng theo dõi thị trường, người có tiền nhàn rỗi càng dễ cảm thấy khó đưa ra quyết định.
Tuy nhiên, vàng và tiền gửi ngân hàng vốn phục vụ những mục đích tài chính khác nhau. Vàng có khả năng bảo toàn giá trị trong dài hạn, nhưng cũng có thể biến động trong ngắn hạn. Tiền gửi mang lại mức lãi suất được xác định trước theo kỳ hạn, giúp người gửi chủ động hơn trong việc tính toán số tiền nhận được.
Vì vậy, thay vì cố tìm ra kênh đầu tư tốt hơn trong mọi hoàn cảnh, mỗi người có thể bắt đầu bằng cách trả lời 3 câu hỏi dưới đây để xác định đâu mới là lựa chọn phù hợp với mình.
1. Mua vàng vì FOMO hay thực sự muốn tích lũy dài hạn?
Đây là câu hỏi đầu tiên cần làm rõ, bởi lý do mua vàng sẽ quyết định cách một người phản ứng trước những biến động giá sau đó. Nếu quyết định mua xuất phát từ tâm lý sợ bỏ lỡ cơ hội, nhìn thấy người khác mua vàng có lãi hoặc lo rằng giá sẽ tiếp tục tăng nếu mình chậm chân, khả năng cao người mua đang bị cuốn theo diễn biến thị trường hơn là thực hiện một kế hoạch tài chính đã được tính toán.
Trong trường hợp này, điều đáng lo không chỉ là mua đúng lúc giá cao mà còn là tâm lý dễ thay đổi theo từng phiên giao dịch. Khi giá vàng tăng, người mua sợ bỏ lỡ cơ hội nên vội vàng xuống tiền. Nhưng nếu giá quay đầu giảm, họ lại lo lắng, liên tục theo dõi thị trường và có thể bán ra vì không chịu được áp lực thua lỗ. Một quyết định ban đầu được đưa ra vì sợ hãi rất dễ dẫn đến những quyết định tiếp theo cũng dựa trên cảm xúc.
Ảnh minh họa
Ngược lại, nếu mua vàng với mục tiêu tích lũy dài hạn, tâm thế sẽ khác. Chẳng hạn, một người có nguồn thu nhập ổn định, đã có quỹ dự phòng và muốn dành một phần tài sản cho mục tiêu trong nhiều năm tới có thể cân nhắc phân bổ một tỷ lệ phù hợp vào vàng. Khi đó, việc giá tăng hay giảm trong vài ngày không nhất thiết phải khiến họ thay đổi kế hoạch ngay lập tức.
Dù vậy, tích lũy dài hạn không có nghĩa là mua vàng ở bất kỳ mức giá nào hoặc mặc định giá sẽ tăng mãi. Người mua vẫn cần tính đến chênh lệch giữa giá mua và giá bán cũng như thời gian nắm giữ. Nếu chưa xác định được những yếu tố này, việc tạm thời giữ tiền trong tài khoản hoặc gửi tiết kiệm để chờ đợi là lựa chọn hợp lý hơn so với mua vàng chỉ vì FOMO.
2. Nếu cần tiền gấp thì sao?
Một khoản đầu tư có thể mang lại lợi nhuận tốt nhưng vẫn không phù hợp nếu nó khiến bạn gặp khó khăn khi cần tiền mặt. Vì vậy, trước khi lựa chọn giữa vàng và gửi tiết kiệm, mỗi người nên tự hỏi: Nếu ngày mai phát sinh một khoản chi, mình sẽ lấy tiền từ đâu?
Nếu câu trả lời là phải bán vàng ngay lập tức hoặc rút toàn bộ tiền gửi trước hạn, kế hoạch tài chính hiện tại có thể chưa đủ linh hoạt. Vàng có thể bán để lấy tiền, nhưng giá bán thực tế phụ thuộc vào thị trường tại thời điểm giao dịch và không ai có thể đảm bảo chắc chắn sẽ lời. Nếu buộc phải bán đúng lúc giá giảm hoặc chênh lệch mua - bán lớn, bạn có thể chịu thiệt dù ban đầu dự định tích lũy trong thời gian dài.
Với tiền gửi tiết kiệm, khả năng tiếp cận tiền cũng cần được tính toán từ đầu. Nếu rút trước hạn, khoản tiền lãi dự tính sẽ bị ảnh hưởng.
Bởi vậy, điều quan trọng không phải là vàng hay tiết kiệm tốt hơn, mà là bạn đã có sẵn một khoản tiền đủ thanh khoản để không phải bán tài sản hoặc phá vỡ kế hoạch tiết kiệm hay không.
Ảnh minh họa
Trước khi mua vàng hay gửi tiền ngân hàng, mỗi người nên ưu tiên xây dựng quỹ dự phòng tương đương khoảng 3-6 tháng chi phí sinh hoạt thiết yếu, điều chỉnh theo độ ổn định của thu nhập và trách nhiệm tài chính. Khoản tiền này nên được đặt ở nơi dễ tiếp cận, ít biến động và không bị ràng buộc bởi kỳ hạn dài. Chỉ sau khi đã chuẩn bị được lớp đệm tài chính đó, phần tiền thực sự chưa cần sử dụng mới nên được cân nhắc phân bổ vào vàng hoặc tiền gửi có kỳ hạn.
3. Tại sao không chia tiền vào cả vàng và tiết kiệm?
Khi không thể chắc chắn giá vàng sẽ tăng hay giảm, còn lãi suất tiết kiệm có thể thay đổi theo từng thời điểm, chia tiền vào cả hai kênh nghe là giải pháp an toàn. Cách làm này giúp bạn tránh đặt toàn bộ tài sản vào một lựa chọn duy nhất, đồng thời tạo ra sự kết hợp giữa khả năng tăng giá của vàng và dòng lãi tương đối dễ dự tính từ tiền gửi ngân hàng.
Tuy nhiên, đa dạng hóa không đồng nghĩa với việc lúc nào cũng phải chia tiền theo tỷ lệ 50:50. Một tỷ lệ phân bổ hợp lý cần dựa trên mục tiêu sử dụng tiền, thời gian đầu tư, mức độ chấp nhận rủi ro và tình hình tài chính của từng người. Chia đều chỉ vì không biết chọn gì đôi khi vẫn là một quyết định thiếu cơ sở.
Ngoài ra, cần nhớ rằng hai kênh này không hoàn toàn thay thế được cho nhau. Tiền gửi có kỳ hạn giúp người gửi xác định trước mức lãi nếu giữ tiền đúng điều kiện đã thỏa thuận, trong khi lợi nhuận từ vàng phụ thuộc vào biến động giá và thời điểm bán.
Cuối cùng, với câu hỏi "nên mua vàng hay gửi tiết kiệm?", không có một đáp án đúng cho tất cả mọi người. Chỉ khi trả lời được 3 câu hỏi trên, bạn mới có thể đưa ra lựa chọn phù hợp và ít sai số nhất với tình hình tài chính hiện tại của bản thân.