Với nhiều nhân viên văn phòng, mức lương khoảng 12 triệu đồng/tháng thường vừa đủ để trang trải tiền nhà, ăn uống, đi lại và các nhu cầu sinh hoạt cơ bản.
Sau khi trừ hết các khoản này, số tiền còn lại không quá nhiều. Nếu không có kế hoạch cụ thể, lương rất dễ "bốc hơi" trước khi tháng kết thúc. Tuy nhiên, thu nhập chưa cao không có nghĩa là không thể tích lũy.
Vấn đề nằm ở chỗ bạn quản lý số tiền đang có như thế nào và có tìm cách cải thiện thu nhập trong thời gian tới hay không.
Đặc biệt, nếu đặt mục tiêu có khoảng 200 triệu đồng trong vòng 2 năm, chỉ tiết kiệm từ mức lương 12 triệu đồng/tháng là chưa đủ. Bạn sẽ phải kết hợp cả giảm chi, tăng tỷ lệ tiết kiệm và tạo thêm nguồn thu.
Dưới đây là 5 nguyên tắc đáng tham khảo.
1. Nhận lương là chia tiền ngay, đừng tiêu xong mới nghĩ đến tiết kiệm
Một trong những sai lầm phổ biến nhất là nhận lương, chi tiêu thoải mái trong tháng rồi cuối tháng mới xem còn bao nhiêu để tiết kiệm.
Với người có thu nhập không quá cao, cách này thường dẫn đến một kết quả quen thuộc: cuối tháng chẳng còn bao nhiêu.
Thay vào đó, ngay khi nhận lương, hãy chia tiền thành ba nhóm chính: chi phí bắt buộc, tiền tiết kiệm và chi tiêu linh hoạt.
Chẳng hạn, với mức thu nhập 12 triệu đồng, bạn có thể xác định trước một khoản cố định dành cho tiền thuê nhà, ăn uống, đi lại, điện nước. Sau đó chuyển ngay khoản tiết kiệm sang một tài khoản riêng.
Phần còn lại mới được sử dụng cho mua sắm, giải trí, cà phê, ăn ngoài hay những khoản không thực sự thiết yếu.
Một việc khác rất nên làm là ghi lại chi tiêu trong ít nhất 2-3 tháng.
Không ít người nghĩ mình chẳng mua gì đắt tiền nhưng cuối tháng vẫn hết sạch tiền. Nguyên nhân thường nằm ở những khoản nhỏ nhưng xuất hiện liên tục: 40.000 đồng tiền cà phê, 70.000 đồng tiền đồ ăn giao tận nơi, vài trăm nghìn đồng mua hàng online, phí ứng dụng, phí vận chuyển...
Mỗi khoản riêng lẻ không đáng bao nhiêu, nhưng cộng lại có thể lên tới vài triệu đồng mỗi tháng.
Quản lý tài chính không bắt đầu từ đầu tư. Nó bắt đầu từ việc biết chính xác tiền của mình đang đi đâu.
2. Giảm tiền ăn ngoài có thể giúp tiết kiệm một khoản lớn mỗi tháng
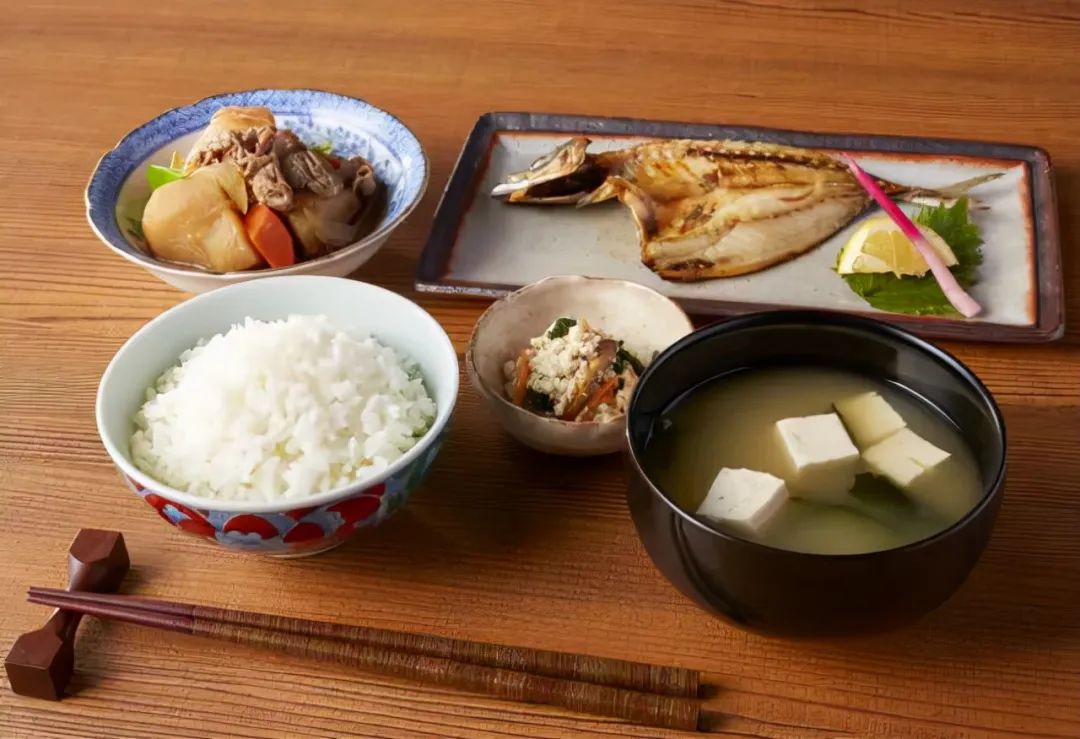
Đối với nhân viên văn phòng, ăn uống thường là khoản có khả năng tối ưu khá rõ.
Một bữa trưa 50.000-70.000 đồng nghe không nhiều. Nhưng nếu cộng thêm cà phê, đồ ăn vặt và bữa tối đặt qua ứng dụng, tổng tiền ăn mỗi ngày có thể lên tới 150.000-200.000 đồng.
Nếu duy trì liên tục, riêng khoản ăn uống có thể ngốn 4-6 triệu đồng/tháng.
Tự nấu ăn vài ngày mỗi tuần, chuẩn bị đồ ăn từ tối hôm trước hoặc nấu nhiều hơn vào cuối tuần có thể giúp giảm đáng kể con số này. Tất nhiên, tiết kiệm không đồng nghĩa với việc ngày nào cũng phải mang cơm hộp và từ chối mọi cuộc gặp gỡ.
Một kế hoạch tài chính chỉ có ý nghĩa khi bạn đủ sức duy trì lâu dài. Bạn vẫn có thể dành ngân sách cho một vài bữa ăn cùng bạn bè hoặc đồng nghiệp. Điều cần hạn chế là những khoản chi vì tiện tay, lười nấu hoặc đặt đồ ăn theo cảm hứng.
Mỗi tháng tiết kiệm được thêm 1 triệu đồng tiền ăn tương đương 24 triệu đồng sau 2 năm. Đó không còn là khoản nhỏ.
3. Đừng biến tủ quần áo thành nơi "chôn tiền"
Quần áo, giày dép, mỹ phẩm và phụ kiện cũng là nhóm chi phí dễ khiến ngân sách vượt kế hoạch. Một chiếc áo vài trăm nghìn đồng không phải vấn đề lớn.
Nhưng nếu tháng nào cũng mua vài món vì thấy giảm giá, vì đang có xu hướng mới hoặc đơn giản là vì "thích thì mua", tổng số tiền bỏ ra trong một năm có thể khiến nhiều người giật mình.
Với người đang đặt mục tiêu tích lũy, nên ưu tiên những món đồ cơ bản, dễ sử dụng và có thể dùng lâu.
Trước khi thanh toán một món đồ, hãy thử hỏi bản thân:
- "Mình có thực sự cần nó không?"
- "Trong nhà đã có món tương tự chưa?"
- "Mình sẽ sử dụng nó ít nhất 20-30 lần không?"
Nếu vẫn chưa chắc chắn, hãy để món đồ đó trong giỏ hàng vài ngày. Rất nhiều nhu cầu mua sắm biến mất sau 48 giờ.
Thứ bạn tiết kiệm được không chỉ là vài trăm nghìn đồng, mà còn là khả năng kiểm soát những quyết định tài chính theo cảm xúc.
4. Cẩn thận với kiểu tiêu tiền để "không thua bạn bè"
Một trong những áp lực tài chính lớn nhất hiện nay đến từ việc so sánh. Đồng nghiệp đổi điện thoại mới, mình cũng bắt đầu thấy điện thoại đang dùng "cũ".
Bạn bè đi du lịch liên tục, mình cũng muốn đặt một chuyến dù tài khoản tiết kiệm chưa có bao nhiêu.
Mạng xã hội càng khiến cảm giác này mạnh hơn khi mỗi ngày chúng ta đều nhìn thấy nhà đẹp, xe đẹp, nhà hàng sang trọng, quần áo mới và những chuyến đi đắt tiền. Nhưng điều bạn nhìn thấy chỉ là phần nổi của tài chính người khác.
Một người có thể sử dụng điện thoại 30 triệu đồng nhưng tài khoản gần như bằng 0. Một người khác dùng chiếc điện thoại đã 4 năm nhưng có vài trăm triệu đồng tiền dự phòng.
Không có nghĩa ai đúng, ai sai. Điều quan trọng là bạn đang lựa chọn điều gì cho chính mình.
Nếu mục tiêu hiện tại là tích lũy tài sản, đôi khi bạn phải chấp nhận sống "bình thường" hơn một chút so với những hình ảnh xuất hiện trên mạng xã hội.
Tài chính cá nhân không phải cuộc thi xem ai trông giàu hơn.
5. Muốn có 200 triệu trong 2 năm, chỉ tiết kiệm là chưa đủ
Đây là điều quan trọng nhất.
Nếu muốn tích lũy 200 triệu đồng trong 24 tháng, bình quân mỗi tháng bạn phải để dành khoảng 8,3 triệu đồng.
Trong khi mức lương chỉ 12 triệu đồng/tháng, việc tiết kiệm hơn 8 triệu đồng từ lương là rất khó với phần lớn nhân viên văn phòng, đặc biệt nếu phải tự trả tiền nhà và toàn bộ chi phí sinh hoạt.
Bởi vậy, nếu đặt mục tiêu 200 triệu đồng, bạn không thể chỉ hỏi:
"Còn khoản nào có thể cắt?"
Bạn còn phải hỏi:
"Làm thế nào để kiếm thêm tiền?"
Giả sử mỗi tháng bạn tiết kiệm được 4 triệu đồng từ lương. Sau 24 tháng, bạn có 96 triệu đồng. Nếu tạo thêm được trung bình 3 triệu đồng/tháng từ công việc ngoài giờ, bạn có thêm 72 triệu đồng.
Cộng với thưởng Tết, thưởng hiệu suất, tiền làm thêm hoặc các khoản thu nhập bất thường khoảng 30-40 triệu đồng trong 2 năm, mục tiêu 200 triệu đồng bắt đầu trở nên khả thi.
Nguồn thu thêm không nhất thiết phải quá lớn ngay từ đầu.
Người biết viết có thể nhận thêm việc viết nội dung.
Người giỏi ngoại ngữ có thể dịch thuật hoặc dạy thêm.
Người có kỹ năng thiết kế, chỉnh sửa video, bán hàng hay quản trị mạng xã hội cũng có thể tìm những công việc phù hợp ngoài giờ.
Quan trọng nhất là đừng lập tức nâng mức sống mỗi khi thu nhập tăng.
Nếu trước đây kiếm 12 triệu đồng và tiêu 10 triệu đồng, khi thu nhập tăng lên 15 triệu đồng mà bạn cũng nâng chi phí sinh hoạt lên 13 triệu đồng, tài sản vẫn không tăng bao nhiêu.
Khoảng cách giữa thu nhập và chi tiêu mới là thứ quyết định tốc độ tích lũy.
Người thu nhập chưa cao càng cần có khoản tiền đầu tiên
Có người cho rằng với mức lương 12 triệu đồng, mỗi tháng tiết kiệm được 2-3 triệu đồng chẳng đáng bao nhiêu.
Nhưng 3 triệu đồng một tháng là 36 triệu đồng một năm. Sau vài năm, đó có thể là một khoản tiền đủ lớn để tạo ra khác biệt. Quan trọng hơn, khoản tiết kiệm đầu tiên tạo ra một lớp đệm cho cuộc sống.
Khi thất nghiệp, bạn không lập tức rơi vào cảnh phải vay tiền để trả tiền nhà.
Khi bố mẹ hoặc bản thân có việc đột xuất, bạn có một khoản dự phòng.
Khi xuất hiện cơ hội chuyển việc, học thêm kỹ năng hoặc bắt đầu một công việc mới, bạn cũng có nhiều lựa chọn hơn.
Đó chính là ý nghĩa lớn nhất của việc tích lũy.
Với mức thu nhập khoảng 12 triệu đồng/tháng, sở hữu 200 triệu đồng sau 2 năm là mục tiêu khá tham vọng. Nó khó có thể đạt được nếu chỉ tiết kiệm bằng cách bớt vài cốc cà phê hay hạn chế mua quần áo.
Nhưng nếu cùng lúc làm được ba việc: kiểm soát chi tiêu, giữ kỷ luật tiết kiệm và tăng dần thu nhập, con số tưởng chừng rất xa đó sẽ ngày càng gần hơn.
Tiết kiệm tiền không chỉ là giữ lại một phần thu nhập của hôm nay. Đó còn là cách bạn mua thêm quyền lựa chọn cho mình trong tương lai.
Thảo Nguyễn