Nghe qua, đây có thể là một khoản chi xa xỉ. Một căn hộ nằm ở vị trí trung tâm, cộng thêm tiền thiết kế, cải tạo, cây xanh và hệ thống kỹ thuật chắc chắn không phải khoản nhỏ.
Nhưng với chủ nhân căn nhà, đây không đơn thuần là mua thêm bất động sản. Cô coi nó như khoản tiền dành cho chất lượng sống trong giai đoạn trung niên.
Và chính câu chuyện này đặt ra một câu hỏi khá thú vị về tài chính gia đình: Khi đã đáp ứng được những nhu cầu cơ bản, tiền nên tiếp tục được tích lũy bằng mọi giá hay có thể được dùng để mua lại thời gian, sự riêng tư và trạng thái tinh thần tốt hơn?
Mua căn hộ 50m² ở trung tâm thành phố chỉ để có một nơi ở riêng
Li Jing là một người mẹ sinh sau năm 1980, đã sống tại Thành Đô khoảng 20 năm.
Sau khi sinh con thứ hai vào năm 2019, cô rời công việc và trở thành nội trợ toàn thời gian. Gia đình đông người mang lại nhiều niềm vui nhưng đồng thời cũng kéo theo những va chạm rất đời thường.
Con gái bước vào tuổi dậy thì, con trai còn nhỏ, cha mẹ hai bên ngày một lớn tuổi. Giống nhiều phụ nữ trung niên khác, phần lớn thời gian của Li Jing xoay quanh gia đình.
Dần dần, cô nhận ra mình cần một nơi có thể hoàn toàn ở một mình. Không cần đi du lịch xa. Không cần thuê khách sạn mỗi khi căng thẳng. Cũng không phải rời khỏi gia đình quá lâu.
Cô muốn có một "phòng khách thứ hai" nằm trong bán kính khoảng 2km quanh nhà. Li Jing bắt đầu xem gần như toàn bộ những căn hộ phù hợp trong khu vực, đến mức quen cả các nhân viên môi giới bất động sản.
Không ít người ngạc nhiên khi biết cô muốn mua một căn nhà ở khu vực có giá bất động sản khá cao nhưng không nhằm chuyển cả gia đình tới ở, cũng không phải để cho thuê. Cuối cùng, cô chọn một căn hộ khoảng 50m² ở tầng 28. Vị trí của nó khá thuận tiện: gần nơi mua sắm, trường học và hệ thống giao thông, đồng thời vẫn đủ gần ngôi nhà chính của gia đình.
Đây cũng là điểm đáng chú ý nếu nhìn dưới góc độ tài chính. Một bất động sản phục vụ nhu cầu cá nhân vẫn cần tính đến vị trí, khả năng sử dụng lâu dài và tính thanh khoản, thay vì chỉ mua vì cảm xúc. Một căn nhà quá xa, khó tiếp cận hoặc nằm tại khu vực ít nhu cầu có thể nhanh chóng biến từ nơi nghỉ ngơi thành một tài sản khó xử lý.
50m² nhưng được chia thành 3 tầng
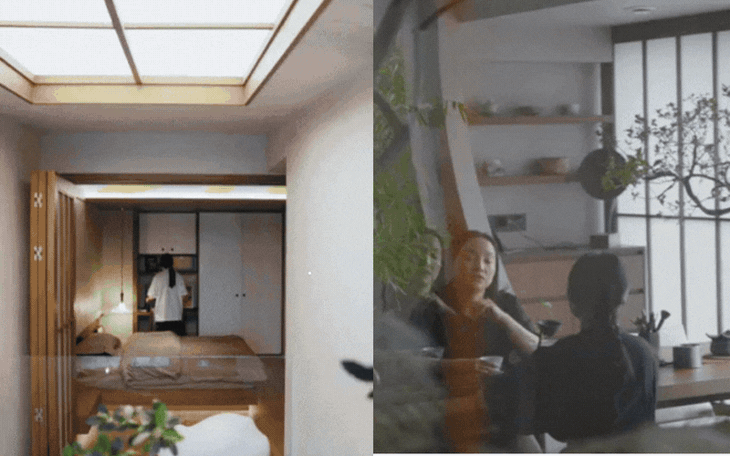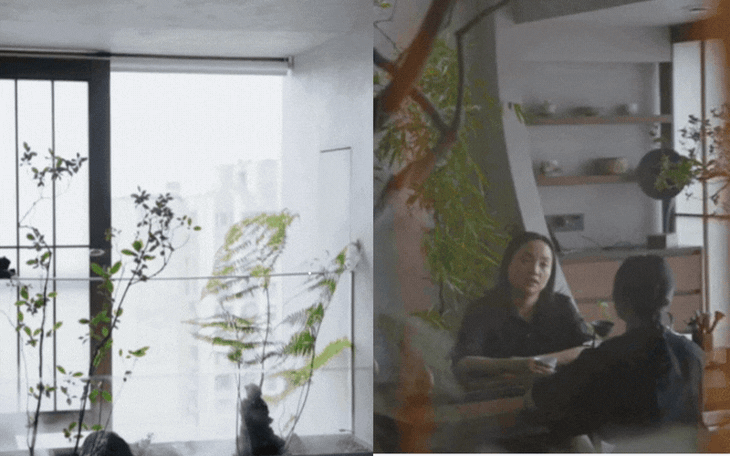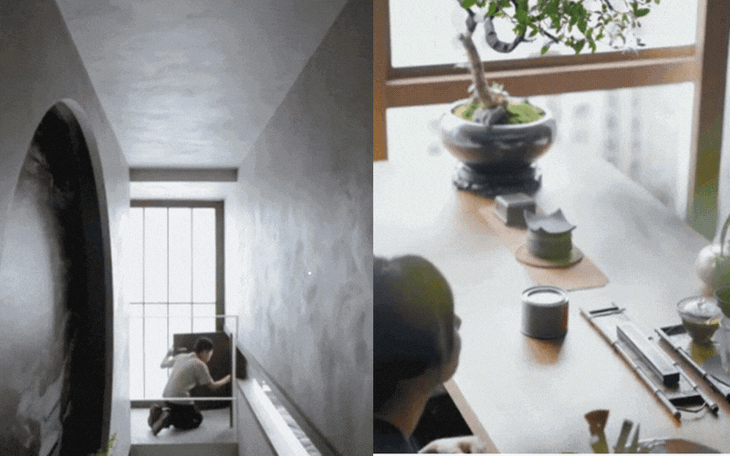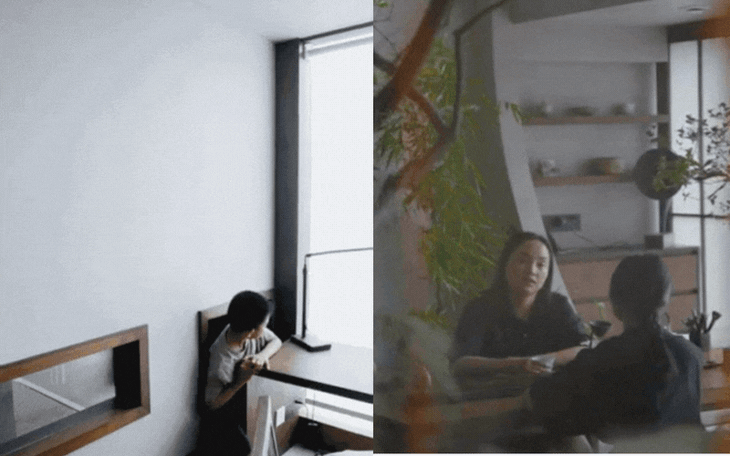
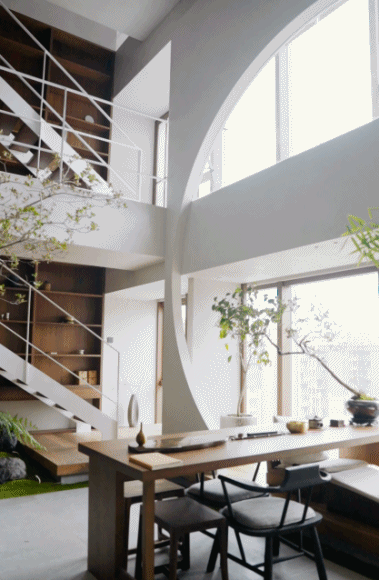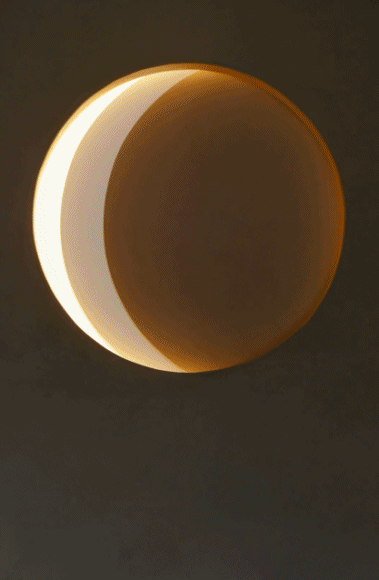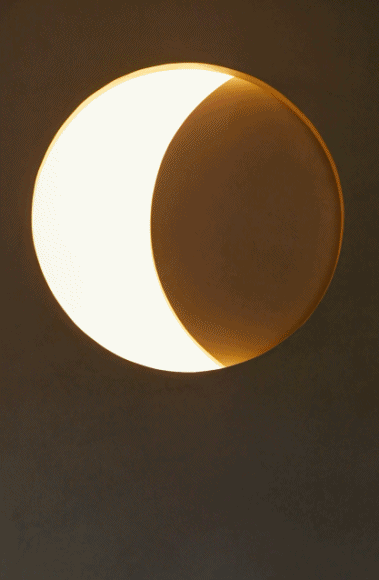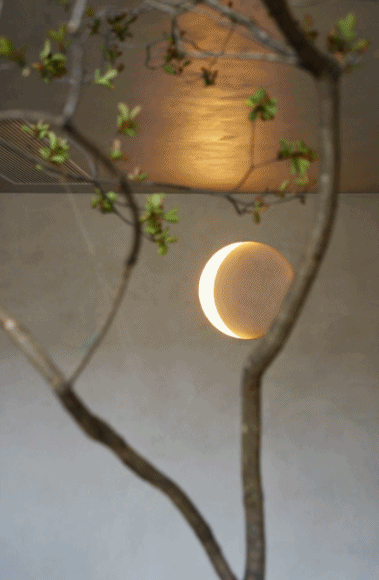
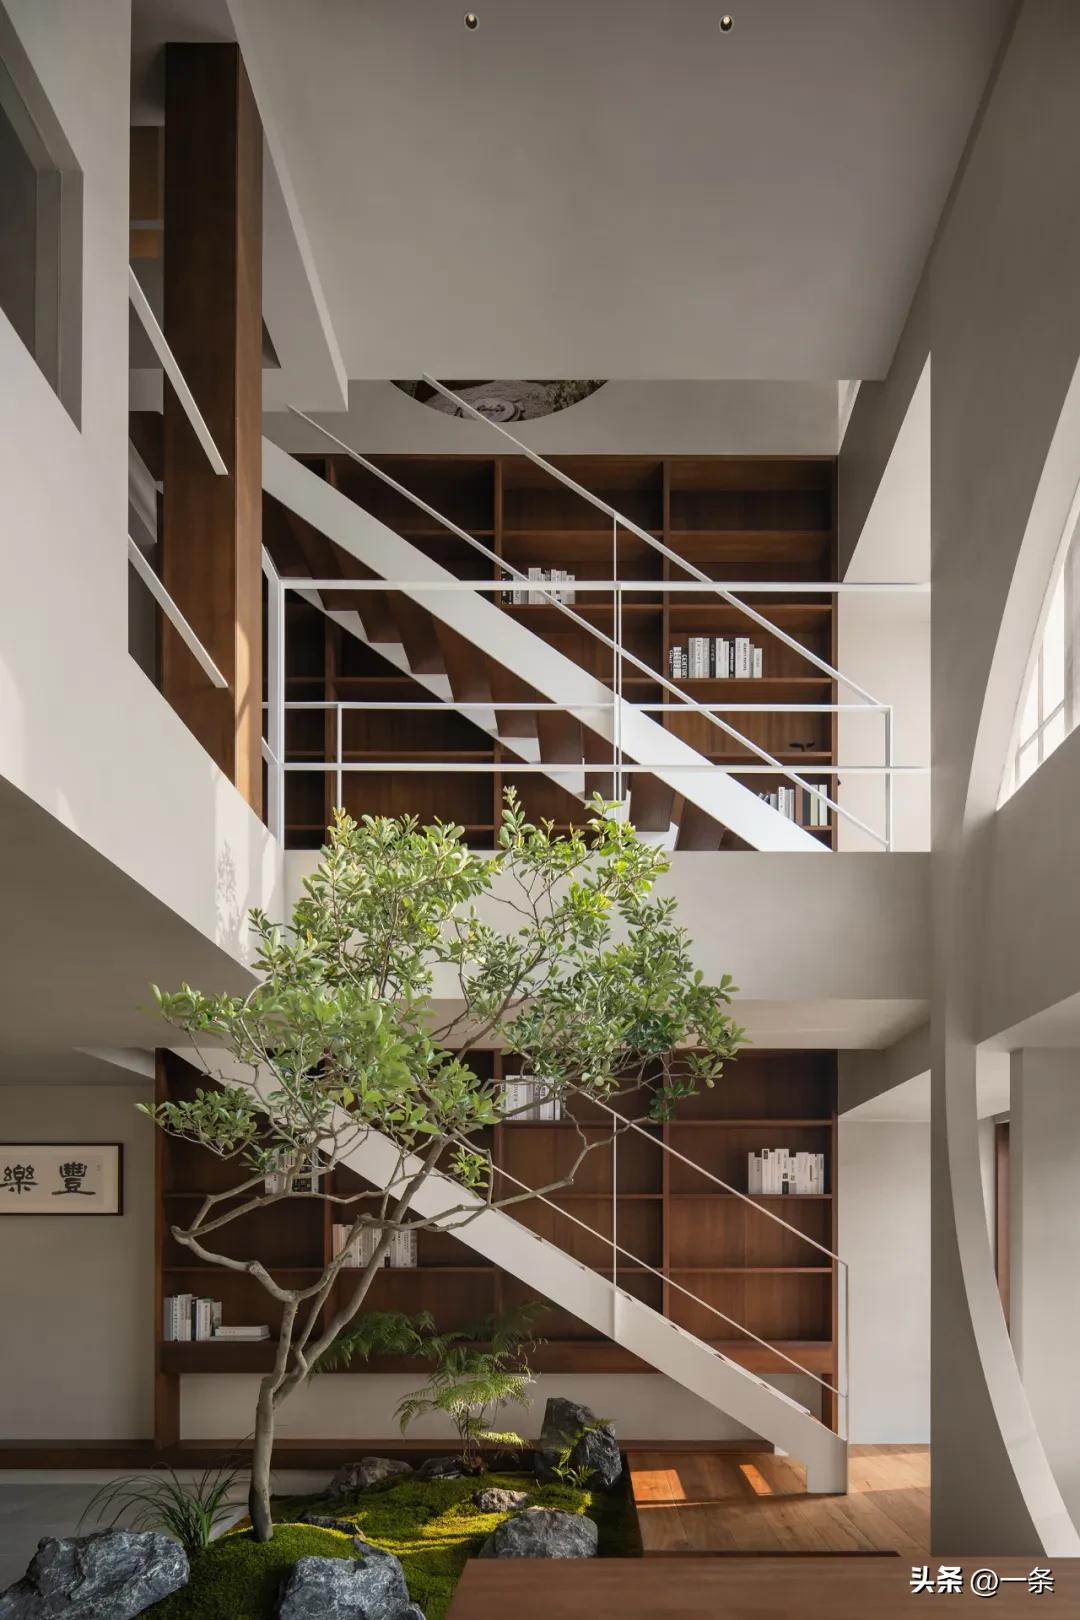
Điểm đặc biệt của căn hộ là diện tích sàn chỉ khoảng 50m² nhưng chiều cao trần lên tới hơn 9m.
Thay vì sử dụng căn hộ theo cấu trúc thông thường, gia chủ và nhà thiết kế Li Jia chia không gian theo chiều cao thành ba tầng.
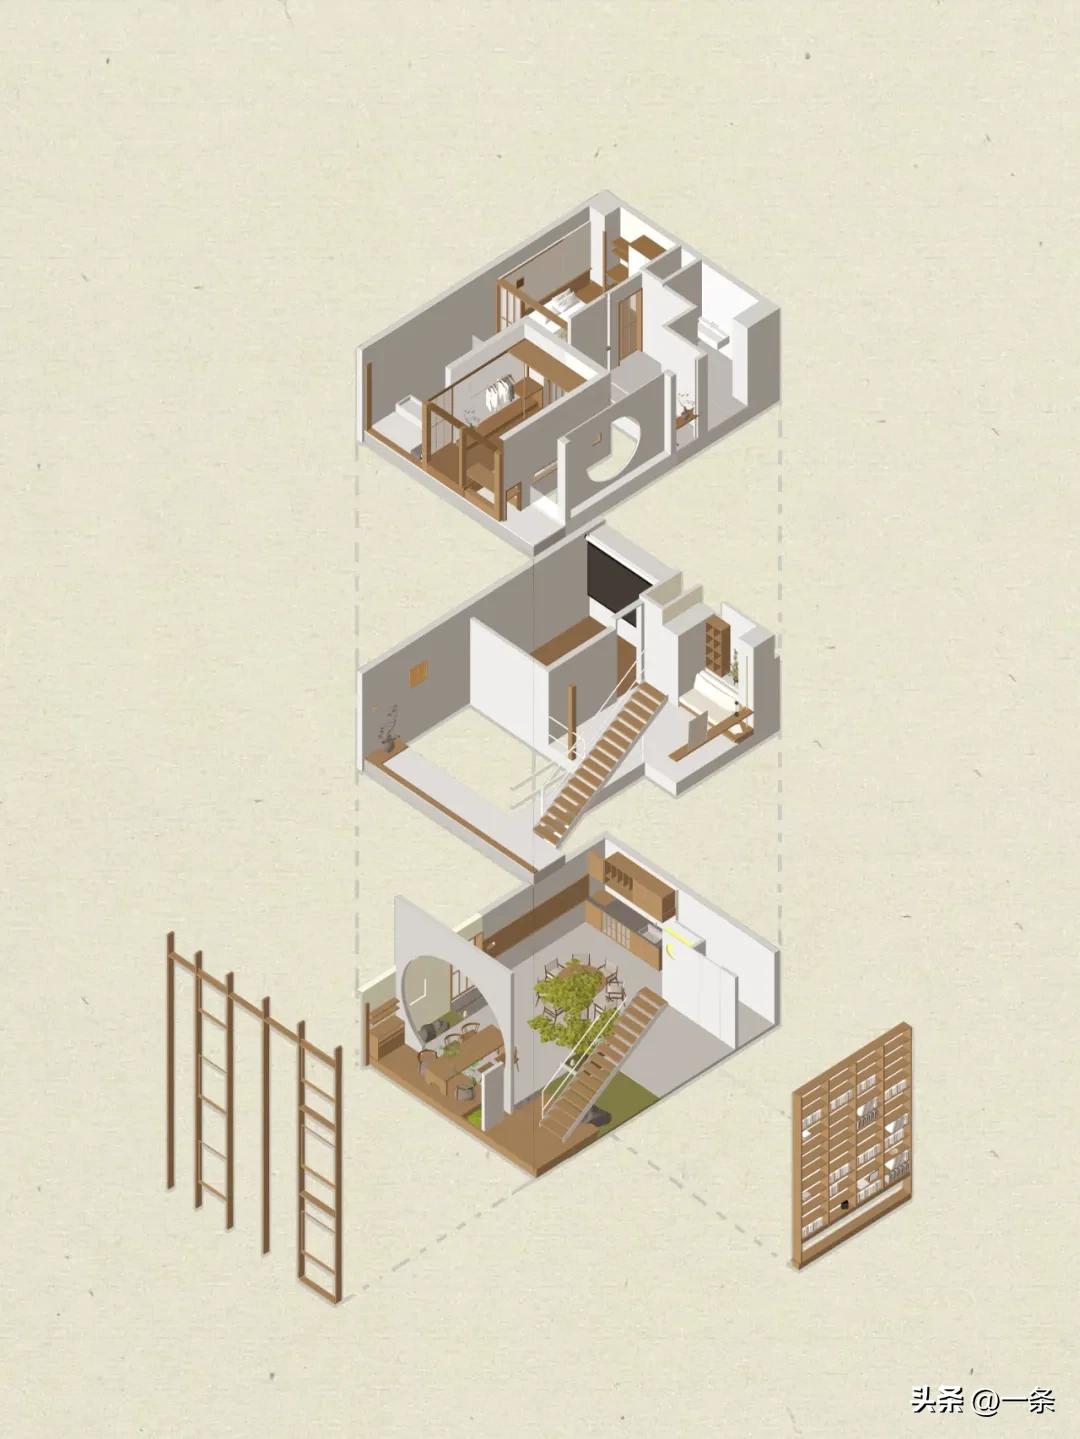
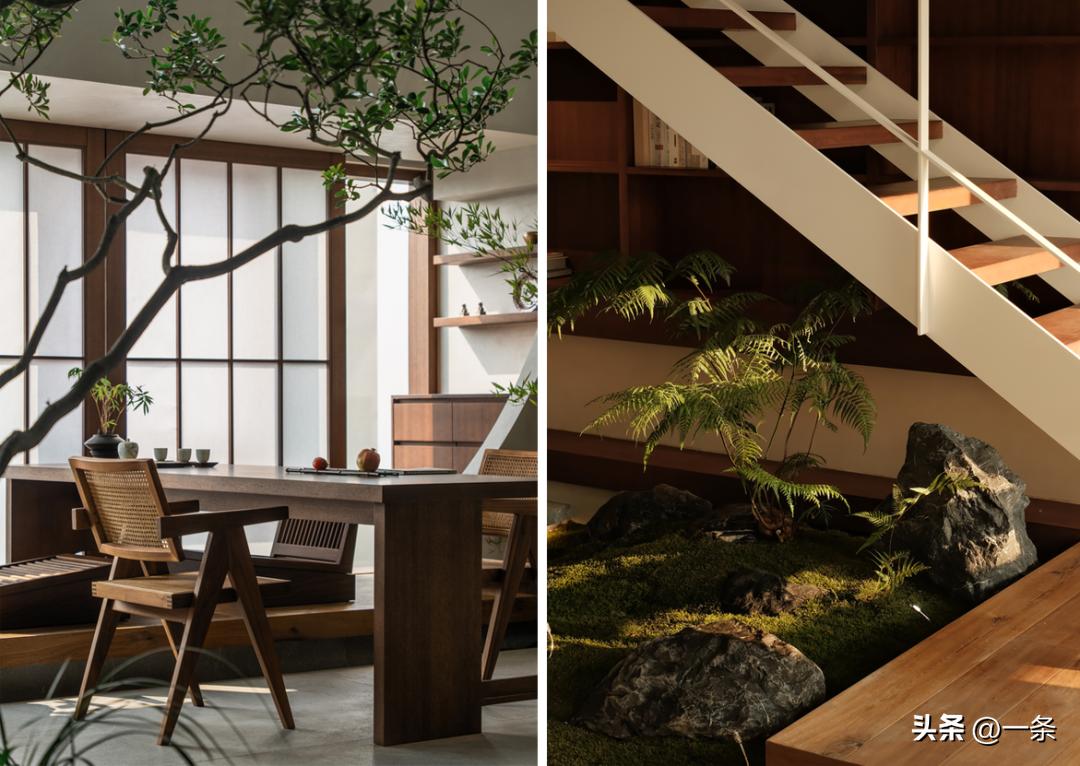
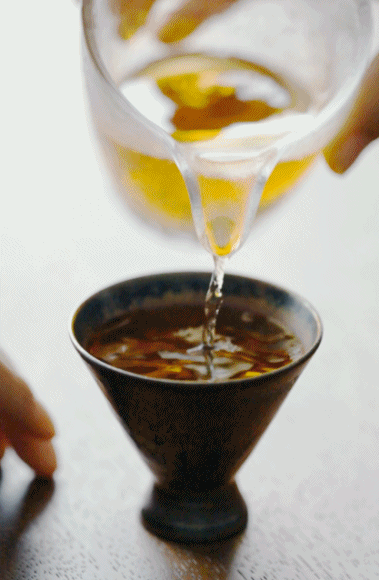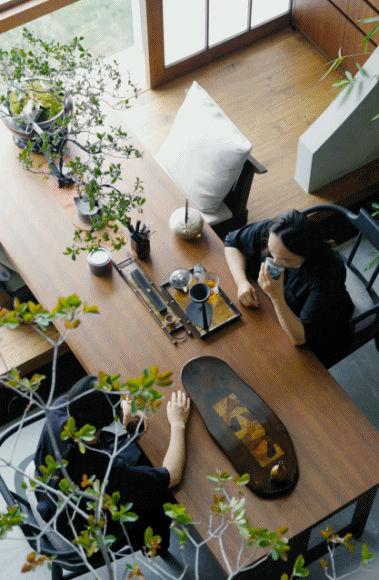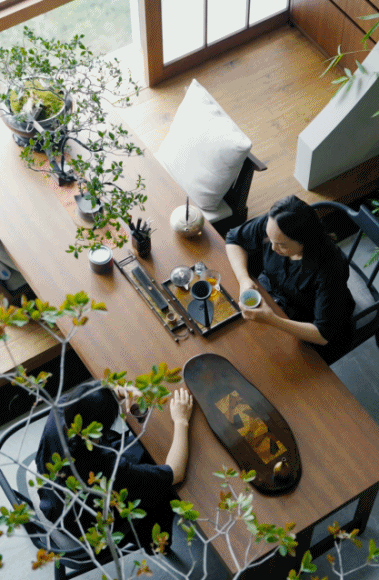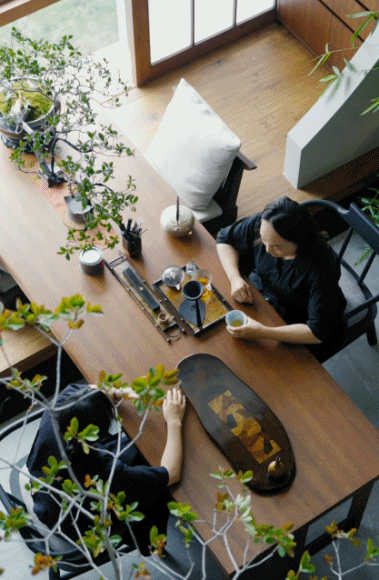
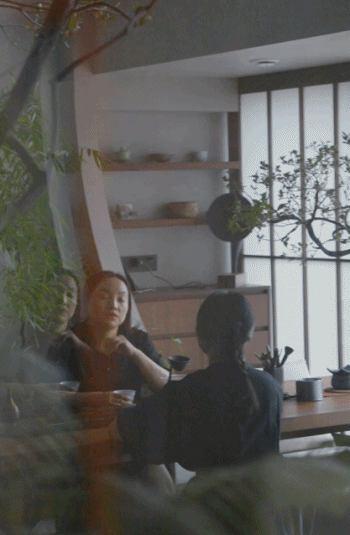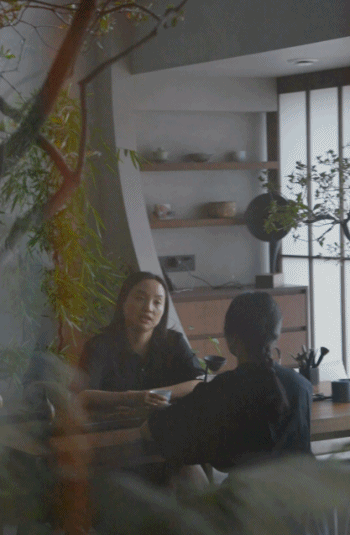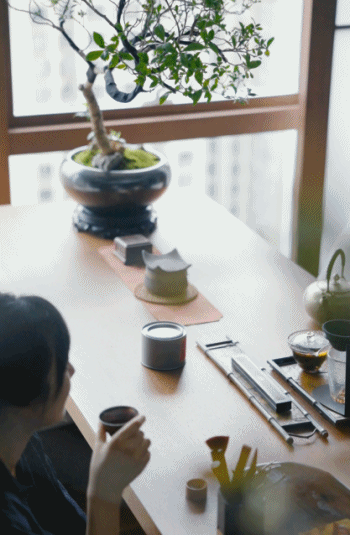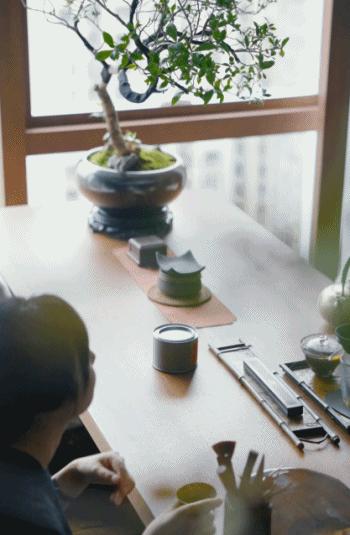
- Tầng một được bố trí phòng trà và khu vực ăn uống.
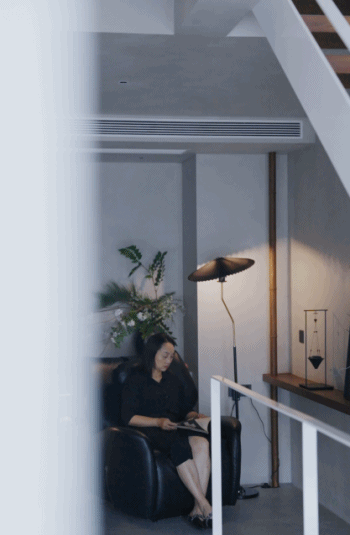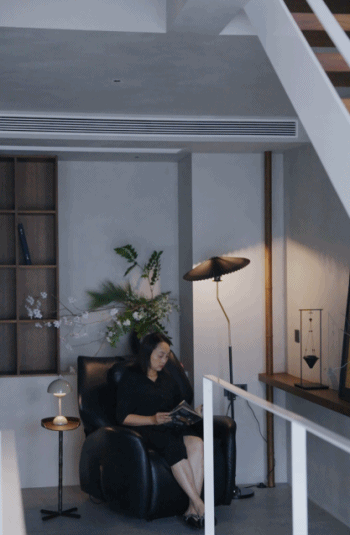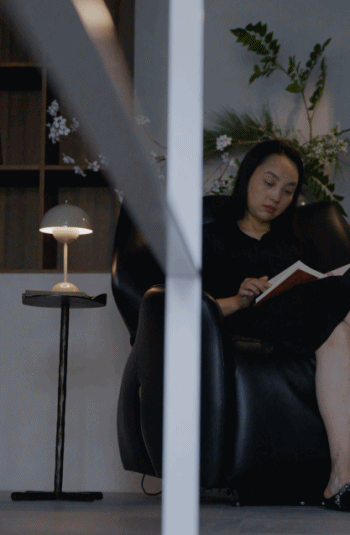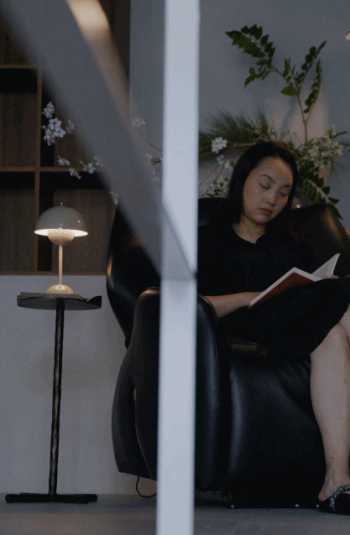
- Tầng hai trở thành phòng xem phim, đọc sách và thư giãn.
- Tầng ba được chia thành hai phòng nhỏ dành cho hai con mỗi khi chúng sang đây cùng mẹ.
Nhờ tận dụng chiều cao, một căn hộ có diện tích khá khiêm tốn lại tạo ra nhiều khu vực chức năng khác nhau. Đây cũng là một nguyên tắc đáng tham khảo khi cải tạo nhà: không phải lúc nào thêm diện tích cũng là phương án kinh tế nhất.
Trong nhiều trường hợp, tối ưu công năng của diện tích hiện có có thể tiết kiệm hơn rất nhiều so với việc cố mua thêm hàng chục mét vuông.
Một căn nhà nhỏ được thiết kế tốt đôi khi hữu ích hơn một căn nhà lớn nhưng nhiều diện tích chết.
Khoản đầu tư lớn nhất lại dành cho khu vườn giữa tầng 28
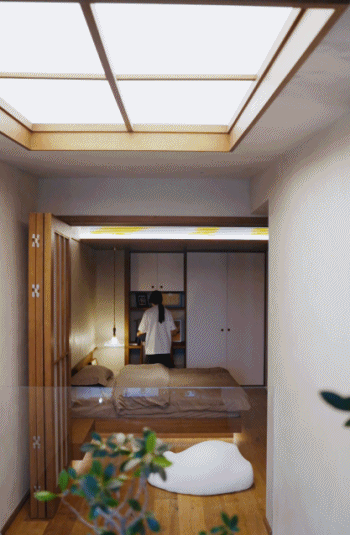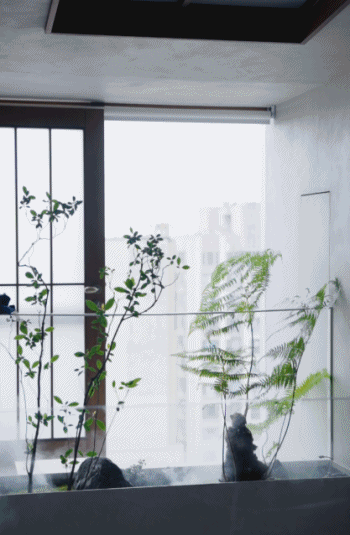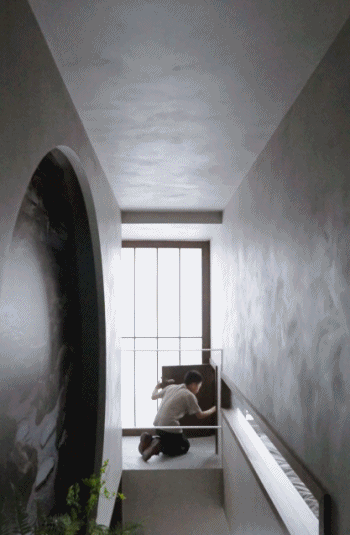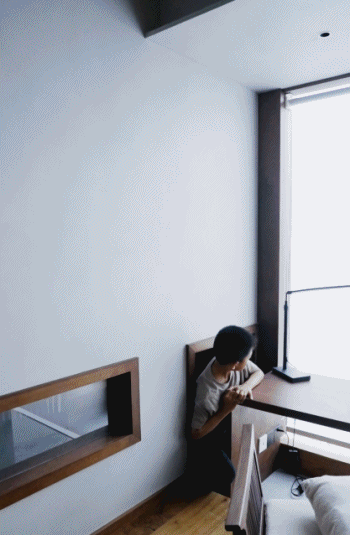
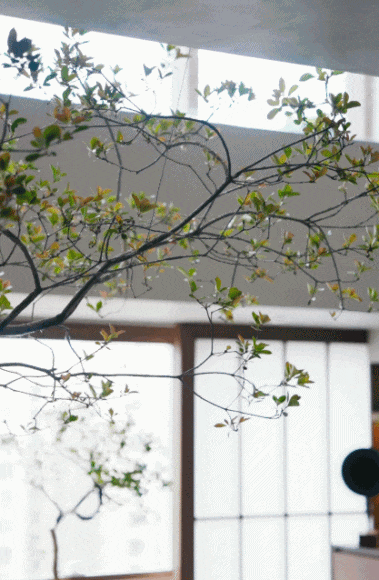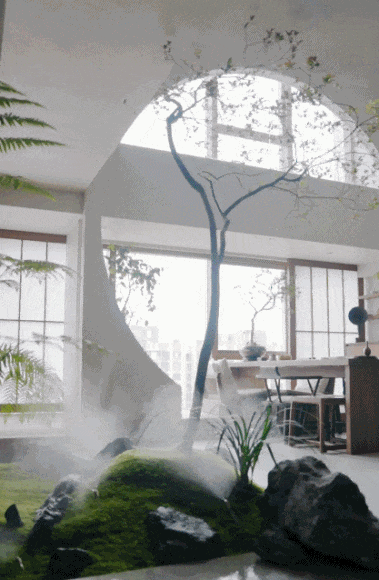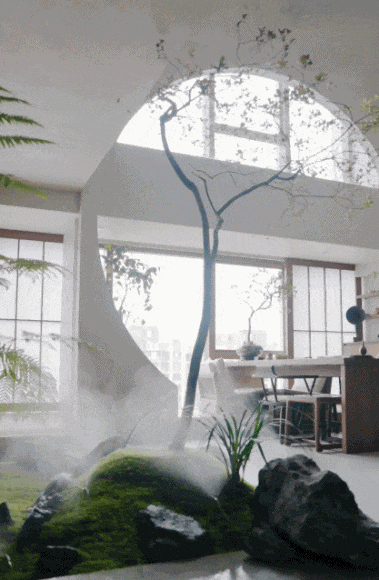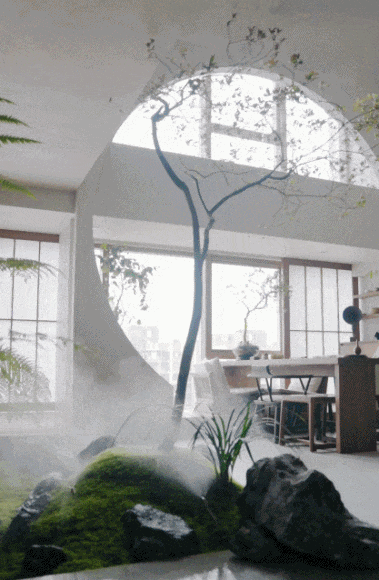
Gia chủ không muốn căn hộ đơn thuần là một chiếc "hộp bê tông" trên cao. Cô muốn dù nhìn thẳng hay nhìn lên trên đều có thể thấy màu xanh.
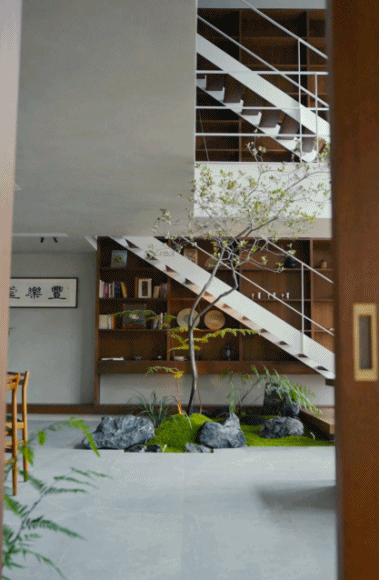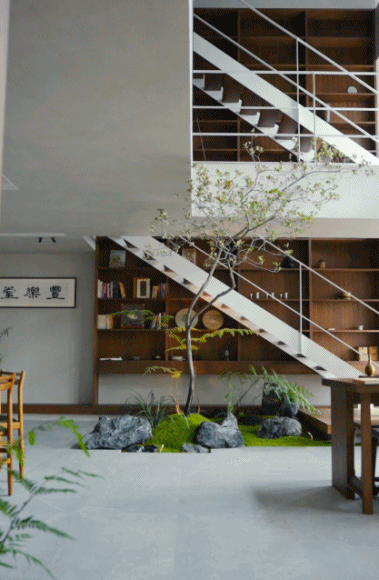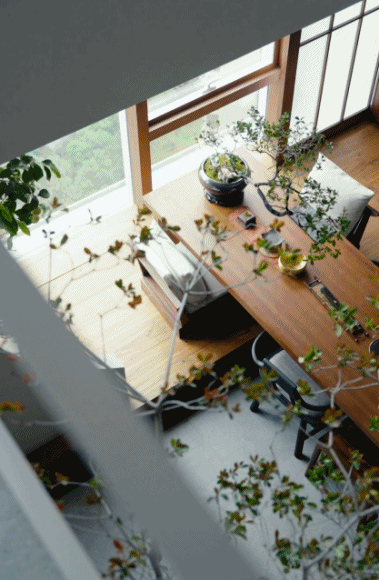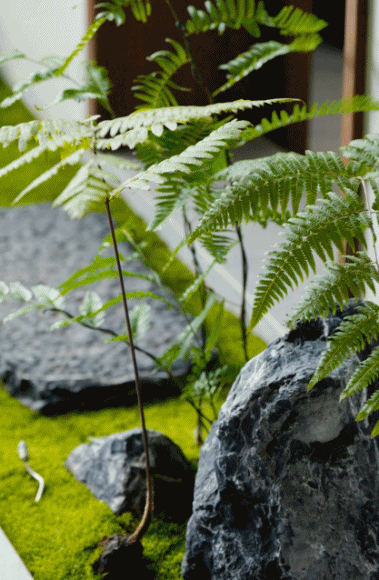
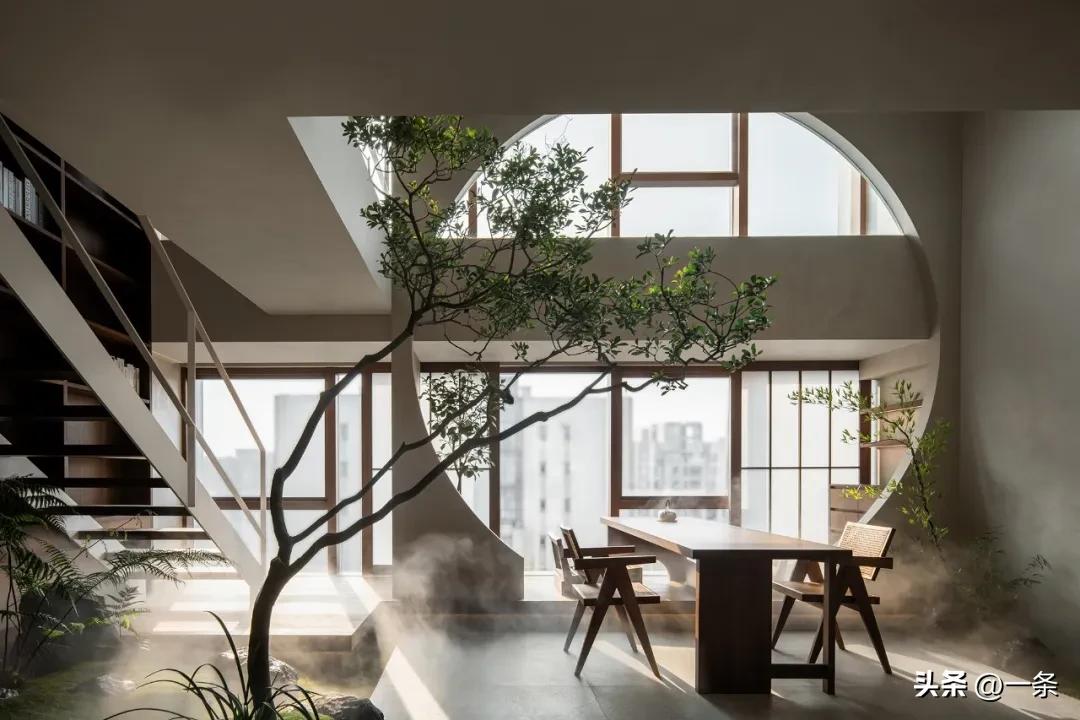
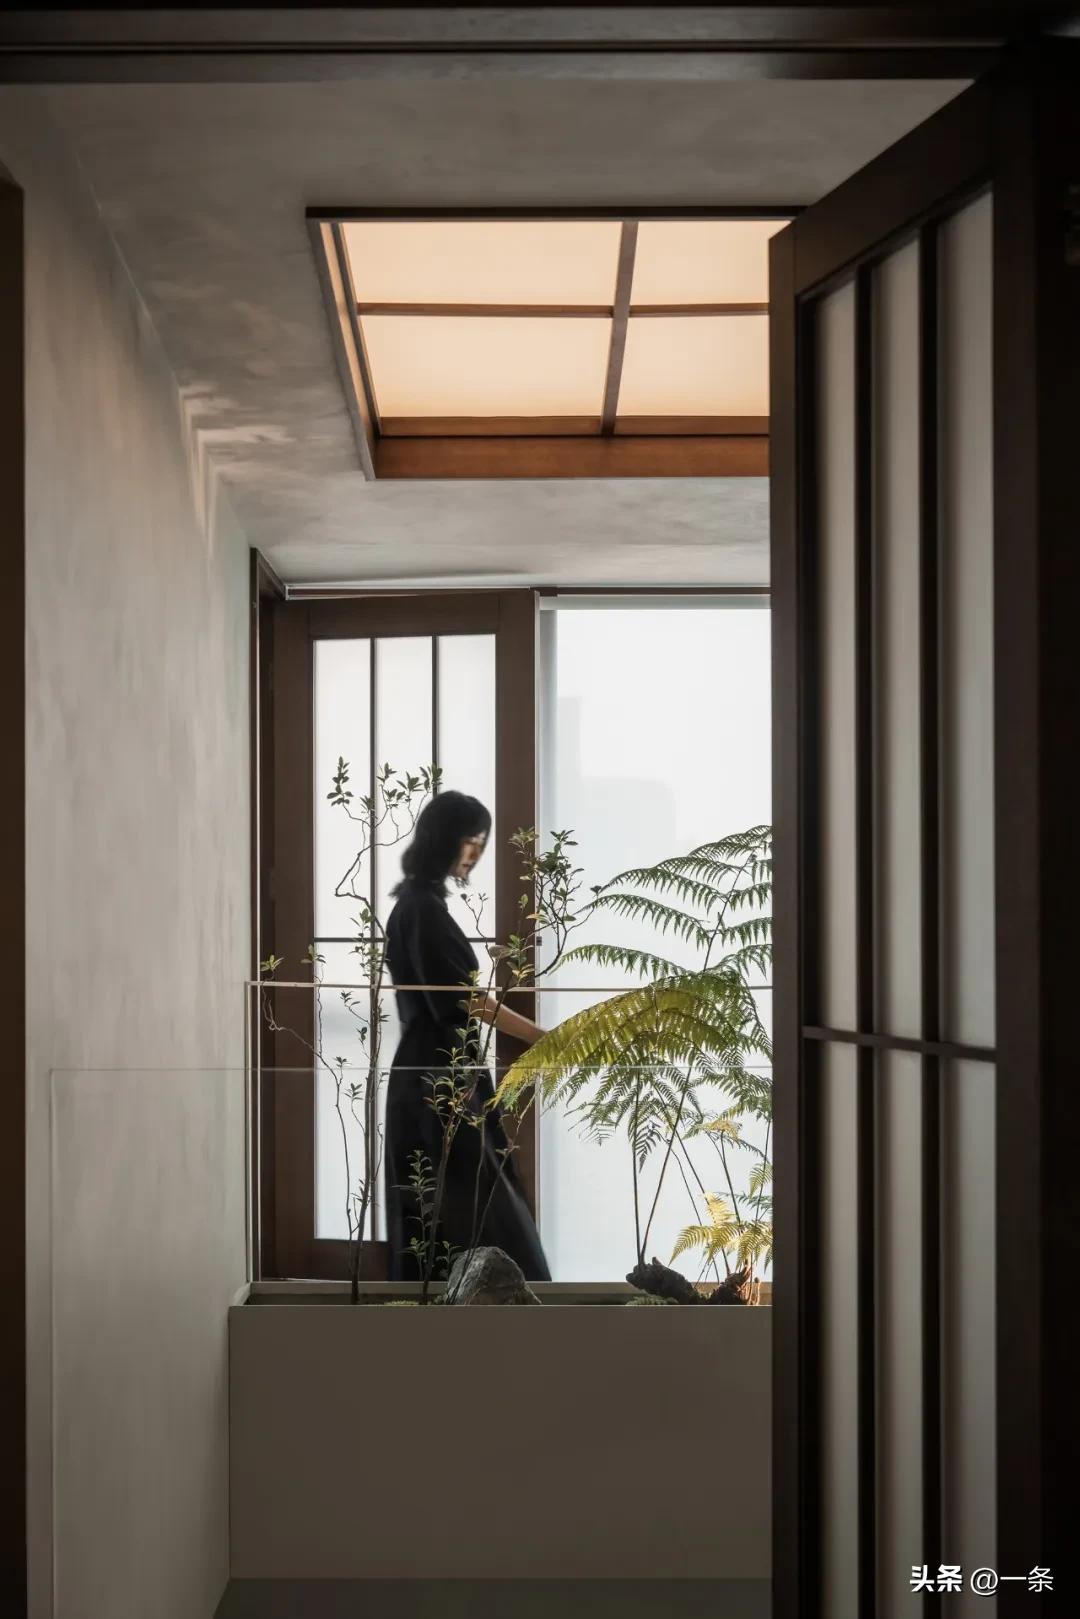
Bởi vậy, một khu vườn thẳng đứng được đưa vào giữa căn hộ. Ở tầng một có một cây hoa nhài lớn nằm giữa phòng khách và phòng trà. Dưới gốc cây là rêu và dương xỉ. Ngay cạnh phòng trà là một cụm tre xanh quanh năm.
Việc trồng cây lớn trong căn hộ cao tầng tất nhiên không đơn giản như đặt vài chậu cây cảnh cạnh cửa sổ.
Đất trồng có độ sâu khoảng 40cm. Hệ thống tưới phun được thiết kế tự động. Vào mùa hè, hệ thống có thể hoạt động theo chu kỳ khoảng 20 phút. Thông gió vận hành liên tục để duy trì môi trường phù hợp cho cây.
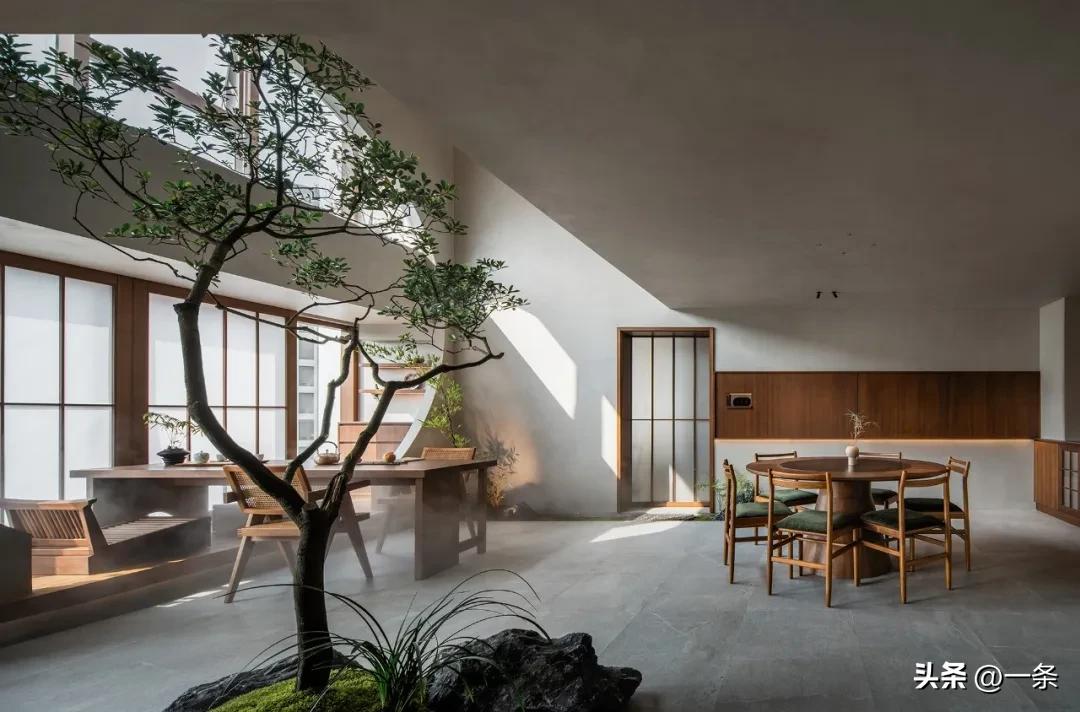
Nhiệt độ trong nhà được giữ quanh mức 20-26 độ C, độ ẩm khoảng 40-60%. Nhìn từ góc độ tài chính, đây chính là phần mà người muốn học theo cần cân nhắc kỹ.
Một khu vườn trong nhà không chỉ có chi phí ban đầu, mà còn kéo theo chi phí vận hành: điện, nước, bảo trì hệ thống tưới, thông gió, chăm sóc cây và xử lý chống thấm.
Một thiết kế đẹp trên mạng có thể rất hấp dẫn, nhưng trước khi làm theo cần trả lời câu hỏi quan trọng hơn:
Mình có đủ ngân sách để duy trì nó trong 5-10 năm hay không? Bởi nhà ở không phải khoản chi một lần. Mọi thiết kế phức tạp đều có "hóa đơn phía sau".
Không chạy theo diện tích, tiền được dùng để mua trải nghiệm
Điều đáng chú ý nhất trong căn nhà không phải vật liệu đắt đỏ hay đồ nội thất hàng hiệu. Gia chủ tập trung tiền vào trải nghiệm sử dụng.
Ba tầng được kết nối bằng những khoảng mở, hành lang, bậc thang và các góc nhìn khác nhau. Từ vị trí này có thể nhìn xuống tầng dưới, từ một góc khác lại nhìn thẳng ra khu vườn.
Nhờ đó, căn hộ chỉ 50m² nhưng không tạo cảm giác chật chội.
Nội thất mang nhiều yếu tố Trung Hoa truyền thống nhưng được xử lý khá tối giản. Các hình tròn lớn xuất hiện ở tầng một và tầng hai nhằm làm mềm không gian vuông vức, gợi liên tưởng đến quan niệm "trời tròn đất vuông".
Một chi tiết đặc biệt khác là "mặt trăng" nhân tạo bên trong căn nhà. Sau khi che hệ thống ống kỹ thuật, nhóm thiết kế tạo một chi tiết hình trăng có thể điều chỉnh từ trăng tròn đến trăng khuyết.
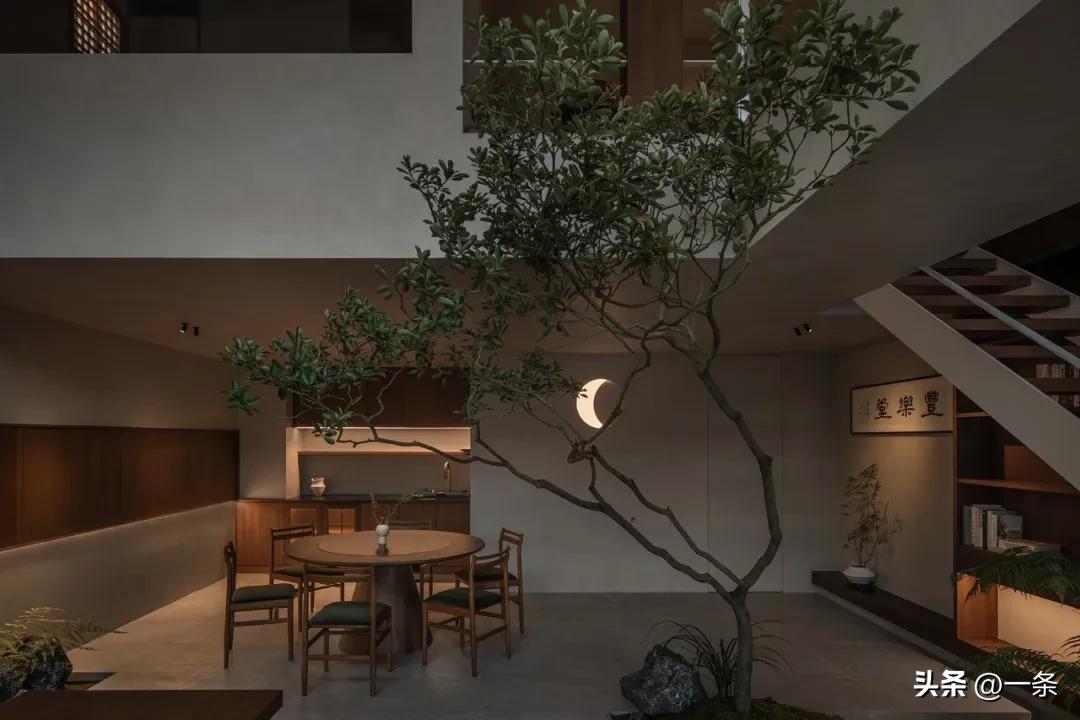
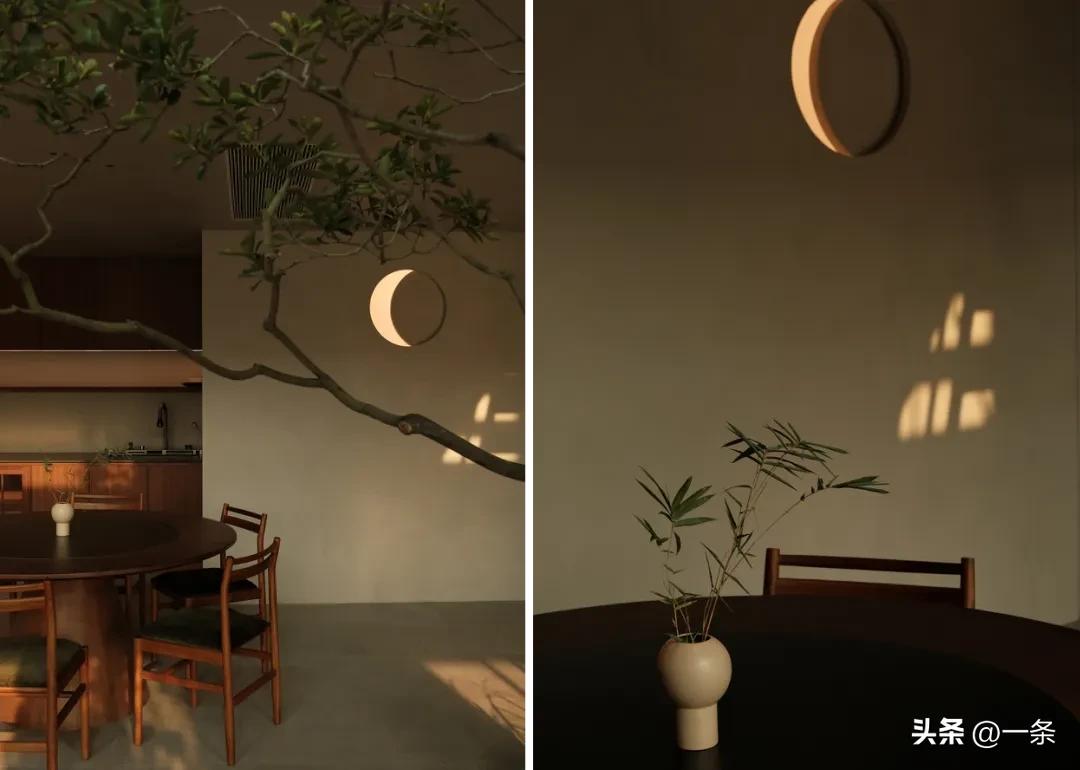
Ngay cả những ngày Thành Đô nhiều mây, chủ nhà vẫn có thể ngồi uống trà dưới bóng cây và "ngắm trăng" trong chính căn hộ của mình.
Nói cách khác, thay vì chi tiền chủ yếu để tăng diện tích, cô sử dụng ngân sách để tăng mức độ hài lòng trên từng mét vuông.
Đây là một cách tiếp cận đáng chú ý trong tài chính nhà ở. Câu hỏi không nhất thiết phải là: "Nhà bao nhiêu mét vuông?" Mà nên là: "Bao nhiêu diện tích thực sự được sử dụng và mỗi mét vuông mang lại giá trị gì?".
Những chi tiết nhỏ giúp giảm việc mua thêm đồ đạc
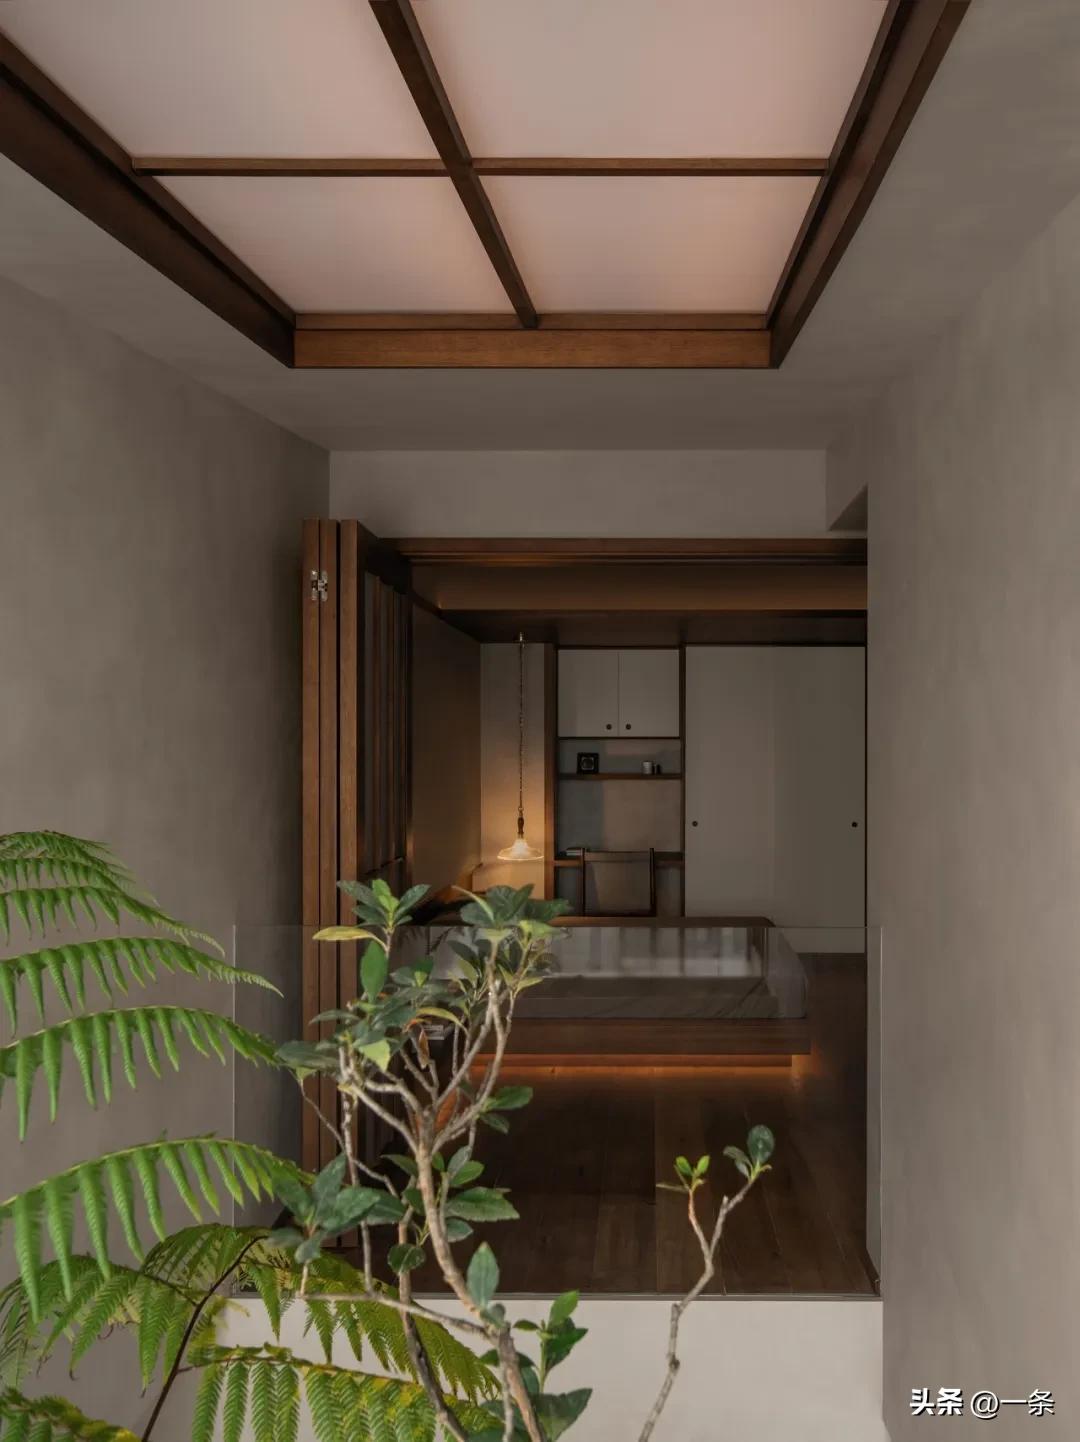
Trong nhà, dây điện gần như được giấu hoàn toàn. Gia đình vốn rất thích ăn lẩu nên thay vì mua thêm bếp từ rồi cất đi, một bếp từ được lắp chìm ngay trên bàn ăn.
- Phòng của con gái có một ban công nhỏ nhìn ra cây xanh.
- Phòng con trai có cửa sổ ngang thấp để cậu có thể nhìn ra ngoài ngay từ giường ngủ. Một góc nhỏ cạnh bàn học được biến thành "hang" chơi riêng.
Dầm tầng ba cũng được tận dụng để tạo bàn học âm sàn và một bồn cây. Tư duy chung của căn nhà khá rõ: đồ vật phải có vị trí và công năng cụ thể.
Đây cũng là một cách kiểm soát chi tiêu khá hiệu quả.
Không ít gia đình tốn hàng chục khoản nhỏ sau khi mua nhà vì liên tục bổ sung tủ, kệ, thiết bị, đồ trang trí rồi lại thay thế chúng vài năm sau.
Thiết kế trước theo thói quen sinh hoạt có thể khiến chi phí ban đầu cao hơn, nhưng trong một số trường hợp lại giảm đáng kể việc mua sắm chắp vá về sau.
Một ngày mỗi tuần sống một mình
Sau khi hoàn thiện, căn hộ trở thành nơi Li Jing dành khoảng một ngày mỗi tuần cho riêng mình. Cô uống trà, đọc sách, xem phim hoặc đơn giản là ngồi giữa cây xanh mà không cần làm gì.
Việc này đặc biệt có ý nghĩa khi con gái bước vào tuổi dậy thì.
Có những lần hai mẹ con tranh cãi gay gắt chỉ vì những chuyện rất nhỏ. Nếu trước đây cả hai tiếp tục ở trong cùng một không gian, cảm xúc tiêu cực có thể kéo dài.
Bây giờ, Li Jing có thể quay về căn hộ nhỏ, mở một cuốn sách về tâm lý tuổi dậy thì và suy nghĩ lại về cách mình phản ứng với con.
Sau một khoảng thời gian ở một mình, cô bình tĩnh hơn trước khi trở lại gia đình. Cô cũng dần thay việc liên tục lướt điện thoại bằng đọc sách và tìm lại niềm vui xem phim. Với Li Jing, căn hộ này giống như một trạm sạc năng lượng.
Nhưng mua thêm một căn nhà để "chữa lành" không phải công thức cho tất cả mọi người
Câu chuyện nghe rất hấp dẫn, nhưng có một điều cần nói rõ: đây không phải mô hình tài chính phù hợp với số đông.
Một căn nhà thứ hai có thể kéo theo hàng loạt khoản chi:
| Khoản cần tính | Những gì có thể phát sinh |
| Chi phí mua nhà | Tiền mua, thuế, phí giao dịch |
| Chi phí cải tạo | Thiết kế, xây dựng, nội thất |
| Chi phí vận hành | Điện, nước, phí quản lý |
| Chi phí khu vườn | Tưới, thông gió, chăm sóc cây |
| Chi phí cơ hội | Tiền có thể gửi tiết kiệm hoặc đầu tư |
| Chi phí sửa chữa | Thiết bị, chống thấm, hệ thống kỹ thuật |
| Rủi ro tài sản | Thanh khoản và biến động giá bất động sản |
Nếu phải vay một khoản lớn, rút hết tiền dự phòng hoặc đánh đổi kế hoạch giáo dục của con để sở hữu một căn nhà như vậy thì câu chuyện hoàn toàn khác.
Một không gian giúp giảm áp lực không nên trở thành nguyên nhân tạo ra áp lực tài chính mới.
Với những gia đình chưa đủ khả năng mua căn nhà thứ hai, nhu cầu tương tự hoàn toàn có thể được giải quyết bằng phương án rẻ hơn: dành một phòng nhỏ trong nhà làm không gian riêng, thuê nơi nghỉ ngắn hạn khi cần, sử dụng thư viện, quán cà phê hoặc đơn giản là tạo một khoảng thời gian cố định mỗi tuần cho bản thân.
Điều đáng học từ Li Jing vì thế không phải là "hãy mua thêm một căn hộ". Mà là xác định điều mình thực sự cần trước khi tiêu tiền.
Sau một mức thu nhập nhất định, bài toán không còn chỉ là có bao nhiêu tiền
Ở giai đoạn đầu của cuộc đời tài chính, mục tiêu thường khá rõ: tăng thu nhập, tiết kiệm, mua nhà, nuôi con và xây quỹ dự phòng.
Nhưng khi những nhu cầu cơ bản đã tương đối ổn định, câu hỏi sử dụng tiền trở nên phức tạp hơn. Tiếp tục tích lũy vẫn quan trọng. Đầu tư cho tương lai vẫn cần thiết.
Nhưng tiền cũng có thể được sử dụng để mua lại những thứ khó đo bằng con số: thời gian, sự riêng tư, sức khỏe tinh thần, trải nghiệm và mối quan hệ tốt hơn với gia đình.
Căn hộ 50m² trên tầng 28 của người mẹ Thành Đô có thể là một lựa chọn rất đắt nếu chỉ nhìn vào số ngày sử dụng.
Một ngày mỗi tuần tương đương chưa đến 60 ngày mỗi năm. Nhưng với chủ nhân căn nhà, giá trị của nó không nằm ở số đêm cô ngủ tại đó.
Giá trị nằm ở việc sau một ngày được ở một mình, cô trở về nhà với tâm trạng tốt hơn, đủ kiên nhẫn để tiếp tục làm mẹ, làm vợ và chăm sóc gia đình.
Tài chính cá nhân cuối cùng cũng không chỉ là bài toán "làm sao để giữ được nhiều tiền nhất".
Quan trọng hơn là biết mình đang giữ tiền cho điều gì – và vào thời điểm nào, một phần tiền có thể được sử dụng để đổi lấy một cuộc sống tốt hơn mà vẫn không phá vỡ sự an toàn tài chính của gia đình.
Phương Trần