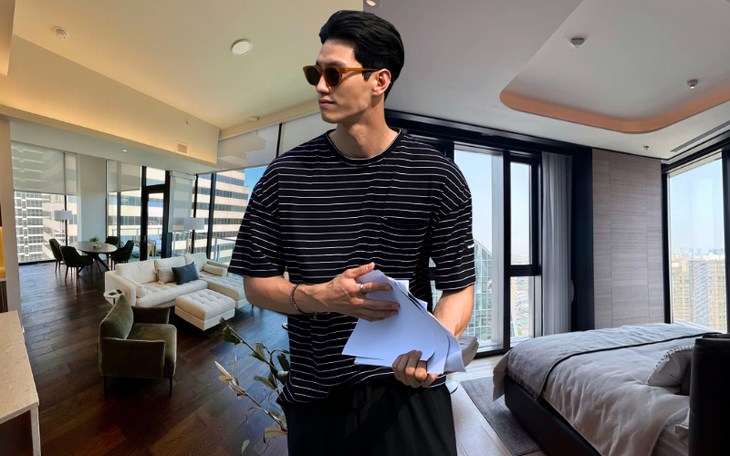
Shu Lang - Chàng trai 32 tuổi tại Sơn Đông, Trung Quốc, từng có gần 10 năm làm việc trong ngành BĐS. Sau khi ngành này bước vào giai đoạn khó khăn, anh mất việc, trải qua nhiều tháng tìm kiếm công việc mới nhưng không có kết quả. Dẫu vậy vì đã có nhà và khoản tiền gửi tiết kiệm lên đến 1,5 triệu NDT (khoảng 5,85 tỷ đồng), Shu Lang cũng không quá lo lắng.
Từng sở hữu 2 căn nhà
Trong quá trình làm việc, Shu Lang từng chứng kiến thời kỳ phát triển mạnh mẽ của thị trường BĐS. Nhiều đồng nghiệp xung quanh anh mua nhà, vay tiền để đầu tư. Bản thân Shu Lang cũng sở hữu hai căn nhà và từng có nguồn thu nhập tương đối tốt.
Tuy nhiên, thu nhập cao không đồng nghĩa với việc anh có thể thoải mái chi tiêu. Mỗi tháng, Shu Lang phải trả khoảng 15.000 NDT (58,5 triệu đồng) tiền vay mua nhà, tương đương hai phần ba tổng thu nhập. Phần tiền còn lại gần như dành hết cho việc bảo dưỡng ô tô, đổ xăng và các chi phí sinh hoạt thường ngày. Dù không tích lũy được nhiều từ tiền lương hàng tháng, anh vẫn tin rằng thu nhập sẽ dần cải thiện khi sự nghiệp phát triển.
Ảnh minh họa
Sau đó, khi lãi suất vay mua nhà giảm, Shu Lang tính toán lại phương án tài chính của mình. Anh quyết định bán căn nhà trị giá 4 triệu NDT (15,6 tỷ đồng) để chuyển sang mua một căn nhà khác trị giá 5 triệu NDT (19,5 tỷ đồng).
Sau khi thất nghiệp, Shu Lang không vội tìm kiếm những khoản đầu tư có khả năng sinh lời cao. Một người bạn từng khuyên anh tham gia một sản phẩm bảo hiểm hưu trí với phương án đóng 100.000 NDT (390 triệu đồng) mỗi năm trong ba năm, mức lãi kép dự kiến 3,5%.
Tuy nhiên, trải nghiệm mất việc khiến Shu Lang trở nên thận trọng hơn. Anh còn phải tính đến trách nhiệm chăm sóc cha mẹ khi về già nên không muốn đưa phần lớn tài sản vào một kế hoạch dài hạn. Cuối cùng, anh chọn gửi 500.000 NDT (1,95 tỷ đồng) vào khoản tiền gửi có kỳ hạn lớn, đồng thời đưa 1 triệu NDT (3,9 tỷ đồng) vào Alipay để hưởng lợi tức và thuận tiện sử dụng.
Với phương án này, Shu Lang bắt đầu thử sống bằng tiền lãi. Mỗi ngày, tài khoản của anh ghi nhận khoản thu nhập khoảng 60 NDT (234.000 đồng), tương đương khoảng 1.800 NDT (7,02 triệu đồng) trong một tháng nếu tính theo 30 ngày. Đây từng là nguồn tiền chính giúp anh trang trải cuộc sống trong thời gian chưa tìm được việc làm.
Có nhà, có tiền tiết kiệm nhưng chưa có tự do tài chính
Dù sở hữu hàng tỷ đồng tiền tích lũy, Shu Lang không thể hoàn toàn thoải mái về tài chính. Số tiền lãi hàng ngày có thể giúp anh duy trì sinh hoạt nếu kiểm soát tốt chi phí, nhưng không đồng nghĩa với việc tài sản sẽ tăng lên mãi mãi. Nếu thường xuyên rút tiền gốc để chi tiêu, khoản dự phòng dành cho những năm sau sẽ dần thu hẹp.
Bởi vậy, trong thời gian thất nghiệp, anh cố gắng tìm những hoạt động có thể tạo thêm thu nhập. Thời gian rảnh rỗi cũng giúp Shu Lang có cơ hội theo đuổi sở thích nhiếp ảnh và giảng dạy về ngành BĐS. Công việc mới mang lại cho Shu Lang khoảng 6.000 NDT (23,4 triệu đồng) mỗi tháng.
Ảnh minh họa
Mỗi buổi đứng lớp, anh nhận được 100 NDT (390.000 đồng). Nhờ kết hợp tiền lãi từ khoản tích lũy với thu nhập bán thời gian, tổng nguồn tiền hàng tháng của anh đã vượt 10.000 NDT (39 triệu đồng), giúp áp lực tài chính giảm đáng kể so với giai đoạn đầu thất nghiệp.
Trước đó, Shu Lang từng giấu cha mẹ chuyện mất việc vì không muốn khiến họ thất vọng. Anh thường đến công viên vào mùa đông để giết thời gian, tránh để gia đình phát hiện mình không còn đi làm. Khi chưa có công việc mới, sự bất an không chỉ đến từ việc mất đi nguồn lương đều đặn mà còn từ nỗi lo phải tự lo cho tương lai và phụng dưỡng cha mẹ.
Sau khi có công việc giảng dạy và đi chụp ảnh bán thời gian, cuộc sống của anh dần thay đổi. Thay vì liên tục lo lắng về việc phải tìm một công việc toàn thời gian, Shu Lang có thể dành thời gian cho những việc mình yêu thích, đồng thời vẫn duy trì nguồn thu nhập. Anh mô tả nhịp sống hiện tại là làm việc hai ngày rồi nghỉ năm ngày, khác xa quãng thời gian luôn căng thẳng trước đây.
Câu chuyện của Shu Lang cho thấy khoản tiền tích lũy lớn có thể tạo ra dư địa để một người ứng phó với biến cố nghề nghiệp, nhưng không tự động bảo đảm sự an tâm lâu dài. Dù có 1,5 triệu NDT (5,85 tỷ đồng) trong tay, anh vẫn cần cân đối giữa lợi tức, chi phí sinh hoạt và trách nhiệm gia đình. Việc chủ động tìm thêm nguồn thu cũng giúp anh hạn chế phải rút dần tiền gốc để duy trì cuộc sống.
(Nguồn: The Paper)
Ngọc Linh