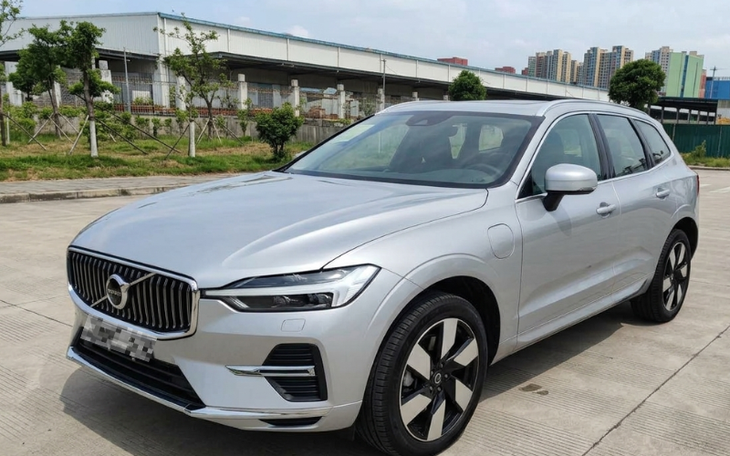
Cuối năm 2023, Zhang - Một người phụ nữ ở Hà Khẩu (Trung Quốc) quyết định vay tiền để mua ô tô. Sau khi trao đổi với đơn vị bán xe, Zhang trả trước 1 phần tiền và vay thêm 300.000 NDT (khoảng 1,14 tỷ đồng) từ 1 đơn vị tài chính mà đại lý giới thiệu. Thời hạn của khoản vay này là 5 năm. Suốt từ đó cho đến tháng 3 năm nay, Zhang đều duy trì việc trả nợ đúng hạn. Tuy nhiên, sau khi gặp khó khăn về tài chính và không thể tiếp tục thanh toán khoản nợ trong 4 tháng liên tiếp, sáng ngày 1/8, chiếc xe của Zhang đã bị đơn vị tài chính thu giữ.
Ban đầu, cô tưởng xe bị mất nên báo cảnh sát. Sau đó, cô mới được xác nhận chiếc xe đã được đơn vị tài chính ủy quyền cho bên thứ ba đưa đi.
Zhang thừa nhận mình có khoản tiền quá hạn và từng trao đổi với phía ngân hàng cũng như đại lý bán xe về khó khăn trong việc trả tiền. Cô cho biết bản thân không phủ nhận nghĩa vụ thanh toán, nhưng không chấp nhận việc chiếc xe bị đưa đi khi chưa có thông báo rõ ràng về việc thu hồi.
Điều khiến Zhang bất ngờ hơn là sau khi chiếc xe bị thu hồi, cô mới xem lại kỹ hồ sơ và nhận ra giao dịch mình ký không phải khoản vay mua ô tô thông thường mà là một hợp đồng cho thuê tài chính theo hình thức “thuê rồi mua”. Trước đó, do xe được đăng ký dưới tên mình và quá trình mua xe được giới thiệu bằng các khái niệm như trả góp, trả hàng tháng, Zhang vẫn nghĩ đây là khoản vay mua ô tô thông thường.
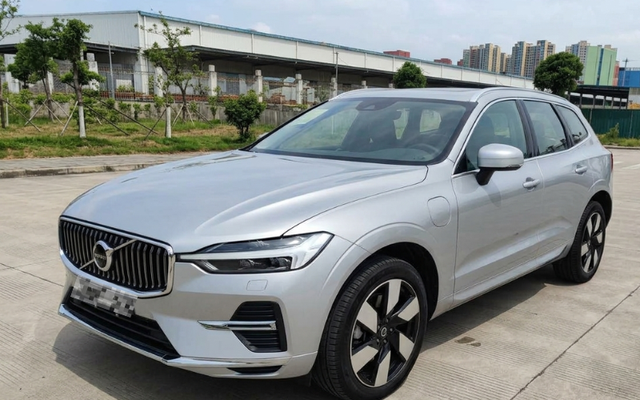
Chiếc xe của Zhang
Theo hợp đồng “thuê lại sau bán” mà Zhang cung cấp, giá trị thỏa thuận và chi phí thuê là 300.000 NDT (khoảng 1,14 tỷ đồng). Tổng số tiền thuê phải trả trong 60 tháng lên tới 369.210,60 NDT (khoảng 1,40 tỷ đồng), tương đương 6.153,51 NDT/tháng (khoảng 23,4 triệu đồng).
Như vậy, nếu chỉ nhìn vào số tiền gốc khoảng 300.000 NDT, tổng số tiền Zhang phải thanh toán trong 5 năm cao hơn khoảng 69.210,60 NDT (khoảng 263 triệu đồng). Khoản thanh toán hàng tháng hơn 6.000 NDT cũng trở thành áp lực đáng kể khi thu nhập và khả năng tài chính của người vay thay đổi.
Trên giấy đăng ký xe và giấy chứng nhận đăng ký phương tiện, tên của Zhang được ghi ở mục chủ xe. Tuy nhiên, hồ sơ cũng thể hiện chiếc xe được đăng ký thế chấp cho một đơn vị tài chính từ ngày 17/11/2023. Đáng chú ý, giấy chứng nhận đăng ký phương tiện này không do Zhang trực tiếp giữ.
Trong hợp đồng mà Zhang ký, nhiều thuật ngữ thể hiện rõ đây là giao dịch cho thuê tài chính như “bên thuê”, “tài sản thuê”, “tiền thuê” và “giá mua lại”. Một văn bản xác nhận thông tin cho thuê tài chính cũng có chữ ký của cô. Phía đại lý cho biết sản phẩm được giới thiệu khi đó chủ yếu là phương án tài chính của hãng và Zhang biết mình đang sử dụng sản phẩm tài chính này.
Nhân viên bán hàng giải thích rằng một trong những lý do đại lý ưu tiên giới thiệu phương án này là tỷ lệ xét duyệt cao. Trước đó, hồ sơ của Zhang từng không vượt qua bước xét duyệt sơ bộ.
Xét về bản chất, cho thuê tài chính và vay ngân hàng đều có thể được sử dụng như công cụ huy động vốn để mua ô tô. Nếu người mua thực hiện đầy đủ nghĩa vụ, kết quả cuối cùng có thể không khác nhiều so với hình thức vay mua xe thông thường.
Tuy nhiên, điểm khác biệt nằm ở quyền sở hữu tài sản trong thời gian khoản vay chưa hết hiệu lực. Với hình thức cho thuê tài chính, chiếc xe về mặt pháp lý có thể thuộc quyền sở hữu của công ty cho thuê, dù người sử dụng vẫn có thể đứng tên đăng ký xe và trực tiếp sử dụng phương tiện.
Ảnh minh họa
Việc người vay chậm thanh toán không đồng nghĩa bên cho thuê tài chính đương nhiên có thể thu hồi xe bằng bất kỳ cách nào. Nếu hợp đồng quy định bên cho thuê có quyền thu hồi tài sản khi người thuê vi phạm nghĩa vụ thanh toán, việc thực hiện quyền này vẫn cần tuân thủ các điều kiện và trình tự liên quan, chẳng hạn gửi thông báo yêu cầu thanh toán, thông báo chấm dứt hợp đồng và thu hồi tài sản một cách phù hợp.
Vụ việc của Zhang vì thế cho thấy áp lực tài chính khi mua ô tô trả góp không chỉ nằm ở số tiền phải trả hàng tháng. Người mua còn cần xác định rõ mình đang ký hợp đồng vay mua xe hay hợp đồng cho thuê tài chính, tổng số tiền phải thanh toán trong toàn bộ thời hạn, cũng như quyền sở hữu chiếc xe nếu xảy ra quá hạn.
Trước khi ký, người mua nên kiểm tra tên của bên cung cấp tài chính, tên chính xác của hợp đồng và các điều khoản liên quan đến quyền sở hữu phương tiện. Những cụm từ như “cho thuê tài chính”, “bên thuê”, “tài sản thuê”, “tiền thuê” hay “giá mua lại” là những dấu hiệu cho thấy giao dịch có thể không phải khoản vay mua ô tô thông thường.
Với những người phải vay một khoản lớn để mua xe, khả năng trả nợ cũng cần được tính dựa trên toàn bộ thời gian vay thay vì chỉ nhìn vào mức trả hàng tháng. Trường hợp của Zhang cho thấy khi thu nhập giảm hoặc phát sinh khó khăn tài chính, một khoản thanh toán cố định kéo dài nhiều năm có thể nhanh chóng trở thành gánh nặng, đặc biệt khi người vay không còn đủ khả năng duy trì lịch thanh toán như ban đầu.
(Nguồn: The Paper)
Ngọc Linh