Cùng là nợ xấu nhưng khác nhau ở cách tính, phạm vi
Mỗi mùa báo cáo tài chính hay sau mỗi cuộc họp chính sách, nợ xấu (NPL) ngân hàng lại trở thành tâm điểm chú ý. Các tỷ lệ sau đó được đặt cạnh nhau để nhận định ngân hàng nào có chất lượng tài sản tốt hơn, nhà băng nào đang chịu nhiều áp lực. Tuy nhiên, những con số này chưa thể phản ánh đầy đủ chất lượng tài sản nếu tách khỏi mô hình kinh doanh, cơ cấu danh mục và cách tính toán của từng ngân hàng.
Với cách tiếp cận thông thường, tỷ lệ NPL được tính bằng cách cộng dư nợ cho vay khách hàng thuộc nhóm 3 (nợ dưới tiêu chuẩn), 4 (nợ nghi ngờ) và 5 (nợ có khả năng mất vốn) rồi chia cho tổng dư nợ cho vay khách hàng trước dự phòng. Tuy nhiên, ngay trong phương pháp này, cùng một tỷ lệ NPL, ngân hàng có phần lớn nợ nằm ở nhóm 3 cũng có cơ cấu rủi ro khác với ngân hàng tập trung nhiều nợ nhóm 5.
Bên cạnh đó, hoạt động phát sinh rủi ro tín dụng của ngân hàng còn trải rộng trên nhiều nghiệp vụ, vượt ra ngoài khoản mục cho vay khách hàng.
Thông tư 31/2024/TT-NHNN xác định tỷ lệ NPL trên phạm vi rộng hơn, không chỉ giới hạn ở khoản mục cho vay khách hàng. Phạm vi phân loại còn bao gồm cho thuê tài chính; chiết khấu, tái chiết khấu công cụ chuyển nhượng và giấy tờ có giá; bao thanh toán; dư nợ thẻ tín dụng; các khoản trả thay theo cam kết ngoại bảng; trái phiếu doanh nghiệp chưa niêm yết; ủy thác cấp tín dụng; một số khoản tiền gửi tại tổ chức tín dụng khác; mua, bán nợ; mua chứng chỉ tiền gửi và một số nghiệp vụ thư tín dụng.
Việc bao quát các khoản mục này giúp tỷ lệ NPL được phản ánh đầy đủ các tài sản có phát sinh rủi ro tín dụng, từ đó giúp đánh giá toàn diện hơn chất lượng tài sản của ngân hàng. Sự khác biệt về phạm vi tính toán có thể dẫn đến những mức NPL khác nhau ngay tại cùng một ngân hàng, trong cùng kỳ báo cáo.
Ngoài phương pháp tính toán, tỷ lệ nợ xấu cũng cần phân biệt phạm vi riêng lẻ và hợp nhất. Một bên phản ánh hoạt động ngân hàng mẹ, bên còn lại tính đến các công ty con thuộc diện hợp nhất. Với những tập đoàn tài chính có thêm các mảng cho vay tiêu dùng, chứng khoán hay cho thuê tài chính, tỷ lệ chung sẽ chịu ảnh hưởng từ những danh mục mang đặc điểm khác nhau. Ngay cả khi đã thống nhất cách tính và phạm vi báo cáo, đặc thù kinh doanh vẫn là yếu tố cần xem xét.
Phía sau con số là khả năng xử lý rủi ro
Ngay cả khi đã đưa về cùng cơ sở, một tỷ lệ nợ xấu thấp hơn cũng chưa đủ để khẳng định ngân hàng có sức chống chịu tốt hơn. Yếu tố cần được quan tâm là những khoản nợ trên đã được dự phòng đến đâu, đang được xử lý thế nào và tạo ra bao nhiêu áp lực lên lợi nhuận. Song song với việc tạo ra bộ đệm dự phòng để ngân hàng chống chịu trước áp lực nợ xấu, quá trình tạo lập bộ đệm cũng đồng thời tạo ra chi phí, ảnh hưởng đến lợi nhuận trong kỳ.
Từ góc nhìn đó, với một ngân hàng có danh mục nghiệp vụ đa dạng, hoạt động đáng kể trong lĩnh vực tài chính tiêu dùng và chứng khoán như Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank; HoSE:VPB), chất lượng tài sản cần được đánh giá trên nhiều phương diện. Tỷ lệ nợ xấu riêng lẻ và hợp nhất cần được xác định dựa theo Thông tư 31, đặt cùng diễn biến nợ nhóm 2, mức trích lập dự phòng, kết quả xử lý và thu hồi nợ qua các kỳ. Khi nhìn trong mối liên hệ này, xu hướng cải thiện chất lượng tài sản của ngân hàng đang thể hiện rõ hơn.
Kết thúc nửa đầu năm 2026, tỷ lệ nợ xấu riêng lẻ theo Thông tư 31 của VPBank được duy trì quanh 2%, thấp hơn mục tiêu 2,5%, trong khi NPL hợp nhất dưới 3%. Trong báo cáo cập nhật kết quả kinh doanh quý II, Chứng khoán BIDV (BSC) ghi nhận xu hướng cải thiện về chất lượng tài sản của VPBank, khi tỷ lệ nợ xấu và nợ nhóm 2 giảm về mức thấp trong nhiều năm.
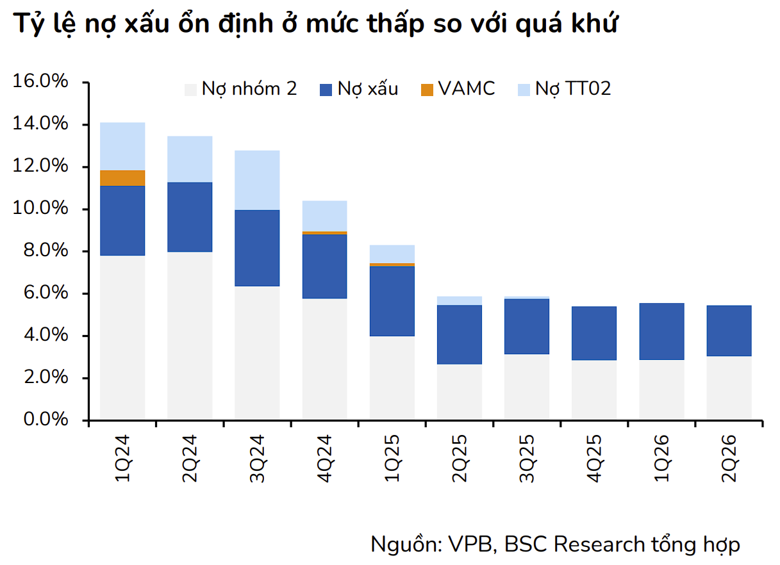
Tỷ lệ nợ xấu và nợ nhóm 2 của VPBank không ngừng cải thiện, xuống mức thấp nhất trong nhiều năm. (Ảnh: BSC).
VPBank đã mở rộng hệ sinh thái sang các lĩnh vực như chứng khoán, bảo hiểm, giảm phụ thuộc vào chu kỳ tín dụng; đồng thời khai thác đa dạng phân khúc khách hàng, giúp phân tán rủi ro, tăng khả năng chống chịu trước biến động. Bên cạnh đó, ngân hàng cũng không ngừng tăng cường năng lực quản trị rủi ro, đầu tư mạnh vào dữ liệu, công nghệ nhằm nâng cao chất lượng thẩm định, chủ động nhận diện rủi ro, cải thiện hiệu quả thu hồi.
Với những kết quả đã đạt được, Chứng khoán MB (MBS) kỳ vọng chất lượng tài sản VPBank tiếp tục cải thiện trong giai đoạn 2026–2027, nhờ tỷ lệ hình thành nợ xấu được kiểm soát và ngân hàng chủ động xử lý các khoản tồn đọng.
Ánh Dương