Theo báo cáo thị trường quý 3/2026 của Knight Frank Việt Nam, khu vực TP.HCM mở rộng ghi nhận 7.203 căn hộ mở bán mới, trong khi lượng tiêu thụ đạt 7.534 căn. Như vậy, số căn bán được trong quý đã vượt nguồn cung mới đưa ra thị trường.
Giá căn hộ TP.HCM tiếp tục tăng
Tại khu vực TP.HCM trước sáp nhập, giá chào bán sơ cấp bình quân trong quý 3 đạt 4.210 USD/m2, tương đương khoảng 109 triệu đồng/m2, tăng 3% so với quý trước. Mức tăng chủ yếu đến từ việc xuất hiện thêm các dự án hạng sang và siêu sang, trong khi giá tại những dự án hiện hữu chỉ điều chỉnh ở mức hạn chế. Xét trên toàn thị trường TP.HCM mở rộng, giá chào bán sơ cấp bình quân duy trì ở mức khoảng 3.754 USD/m2, tương đương 97,6 triệu đồng/m2.
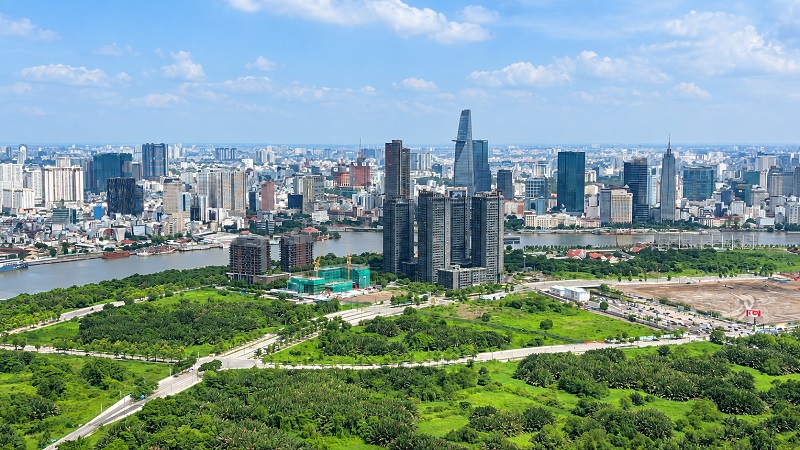
Thị trường TP.HCM mở rộng ghi nhận hơn 7.500 căn hộ được tiêu thụ trong quý 3. Ảnh: Duy Khánh
Dù giá nhà tiếp tục tăng và chi phí vay vốn vẫn ở mức cao, thanh khoản tại TP.HCM lại cải thiện. Riêng khu vực TP.HCM trước sáp nhập ghi nhận 2.711 căn mở bán mới trong quý 3, trong khi lượng bán đạt 2.493 căn, tăng 40% so với quý trước.
Ông Sơn Hoàng, Phó Giám đốc, Bộ phận Định giá và Tư vấn Knight Frank Việt Nam, nhận định dù thị trường vẫn đối mặt với nhiều thách thức, nhu cầu ở thực tiếp tục là động lực chính hỗ trợ giao dịch căn hộ. Người mua hiện thận trọng hơn trong việc đánh giá khả năng tài chính, chất lượng dự án cũng như các chính sách hỗ trợ từ chủ đầu tư trước khi quyết định xuống tiền...
Trong bối cảnh nguồn cung tại TP.HCM cũ tiếp tục tập trung vào phân khúc cao cấp và hạng sang, Bình Dương cũ đang đóng vai trò bổ sung nguồn cung căn hộ bình dân và trung cấp cho toàn khu vực TP.HCM mở rộng. Mặt bằng giá căn hộ tại khu vực này thấp hơn đáng kể so với TP.HCM cũ. Khoảng cách giá được xem là một trong những nguyên nhân khiến nhu cầu dịch chuyển ra các khu vực lân cận, đặc biệt với nhóm khách hàng có ngân sách hạn chế hoặc tìm kiếm sản phẩm phục vụ nhu cầu ở thực.
Đơn vị này dự báo đến cuối năm 2027, thị trường TP.HCM mở rộng có thể đón thêm khoảng 42.593 căn hộ mới, trong đó 22.187 căn nằm tại khu vực TP.HCM cũ. Nguồn cung tại TP.HCM cũ được dự báo tiếp tục nghiêng về phân khúc cao cấp và hạng sang. Trong khi đó, Bình Dương cũ được kỳ vọng duy trì vai trò là thị trường vệ tinh quan trọng, cung cấp các sản phẩm bình dân và trung cấp. Giá căn hộ tại các khu vực bên ngoài TP.HCM cũ có thể tiếp tục tăng trong thời gian tới, song vẫn được dự báo duy trì ở mức dễ tiếp cận hơn so với khu vực lõi đô thị.
Hà Nội: Nguồn cung mới giảm mạnh
Khác với thị trường TP.HCM, thị trường căn hộ Hà Nội trong quý 3/2026 có dấu hiệu chậm lại rõ rệt khi cả nguồn cung mới và lượng giao dịch đều giảm mạnh.
Theo đó, Hà Nội ghi nhận 2.558 căn hộ mở bán mới, giảm 62% so với quý trước và 58% so với cùng kỳ năm 2025. Diễn biến này phản ánh chiến lược mở bán thận trọng hơn của các chủ đầu tư.
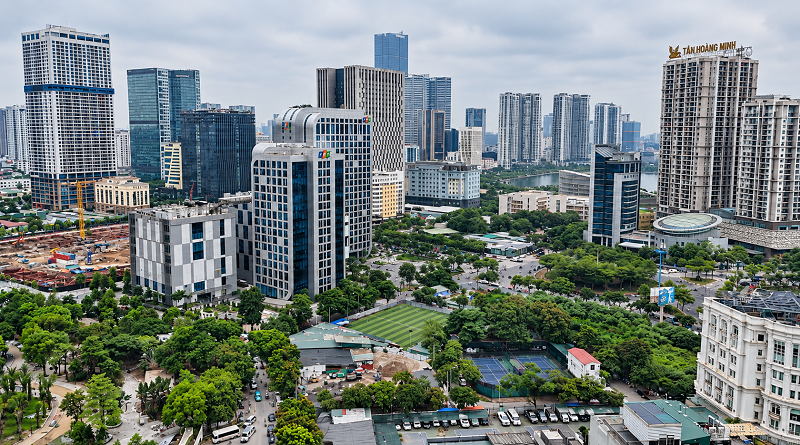
Hà Nội ghi nhận 2.558 căn hộ mở bán mới trong quý 3. Ảnh: Nguyễn Huyền
Tổng lượng căn tiêu thụ đạt 2.960 căn, giảm lần lượt 40% và 52% so với quý trước và cùng kỳ, khi người mua ngày càng chọn lọc.Trong khi đó, giá chào bán sơ cấp bình quân đạt 4.349 USD/m2 (khoảng 113 triệu đồng/m2), giảm nhẹ 0,15% so với quý trước.
Tuy nhiên, mức giảm này không xuất phát từ việc các dự án hiện hữu hạ giá mạnh, mà chủ yếu do cơ cấu nguồn cung mới dịch chuyển nhiều hơn ra khu vực ngoại vi, nơi có giá thấp hơn. Knight Frank cho biết các chủ đầu tư nhìn chung vẫn duy trì mặt bằng giá, đồng thời áp dụng ưu đãi cho người mua và tại một số dự án triển khai chính sách bàn giao tinh gọn hơn.
Knight Frank cho biết, mặt bằng giá cao gây sức ép lên khả năng tiêu thụ, doanh số căn hộ tại Hà Nội chững lại. Tổng lượng tiêu thụ dù vượt số lượng mở bán mới trong quý nhưng lại được hỗ trợ bởi lượng hàng tồn từ các dự án đã mở bán trước đó. Tỷ lệ hấp thụ giảm còn 38%, khi người mua ngày càng chọn lọc trước giá cao và lãi suất vay tăng. Nhu cầu bắt đầu chuyển sang nhóm khách mua để ở, chú trọng hơn đến giá trị sử dụng thực tế trong bối cảnh thị trường quan tâm hơn đến các quy định về thời hạn sử dụng chung cư.
Đến cuối năm 2027, thị trường Hà Nội dự kiến cung cấp khoảng 35.000 căn hộ mới. Hơn một phần ba nguồn cung này tập trung tại khu Tây, nhờ quỹ đất lớn tại các dự án khu đô thị quy mô lớn ở khu vực ngoại thành. Khu vực cận trung tâm tiếp tục là địa bàn cung cấp nguồn cung chủ chốt, với các quỹ đất còn lại tại Tây Hồ và Thanh Xuân. Khi các khu đô thị tại phía Đông và phía Tây Hà Nội dần hoàn thiện, Đông Anh và Mê Linh ở phía Bắc được kỳ vọng trở thành hành lang phát triển lớn tiếp theo.
Ông Alex Crane, Tổng Giám đốc, Knight Frank Việt Nam, cho biết bức tranh tổng thể của thị trường nhìn chung vẫn khá tích cực. Không phải mọi phân khúc hay mọi mức giá đều diễn biến theo cùng một xu hướng, điều đó là bình thường trong một thị trường đang dần trưởng thành. Thị trường đang trở nên cạnh tranh hơn và chọn lọc hơn. Điều đó tạo ra cơ hội cho khách thuê và người mua, đồng thời đặt ra yêu cầu cao hơn về chất lượng sản phẩm, chiến lược giá và năng lực thực thi đối với chủ đầu tư và chủ tài sản.
Diệu Trang