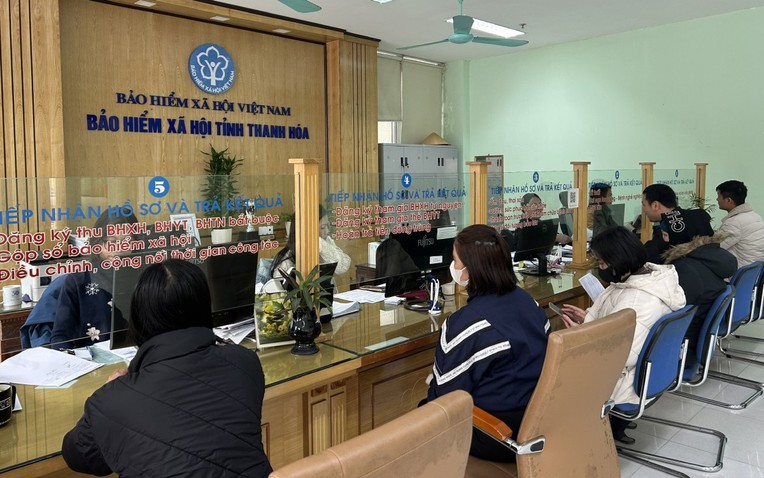
Người lao động nước ngoài không thuộc diện tham gia BHXH bắt buộc được doanh nghiệp chi trả thêm khoản tiền tương ứng cùng kỳ trả lương. (Ảnh minh họa.)
Theo quy định của pháp luật về việc làm, công dân nước ngoài làm việc tại Việt Nam không thuộc đối tượng tham gia BHTN. Tuy nhiên, việc không phải đóng loại bảo hiểm này không có nghĩa doanh nghiệp được miễn toàn bộ nghĩa vụ tài chính liên quan đến các chế độ bảo hiểm của người lao động.
Khoản 3 Điều 168 Bộ luật Lao động quy định, đối với người lao động không thuộc đối tượng tham gia BHXH bắt buộc, BHYT và BHTN, người sử dụng lao động có trách nhiệm chi trả thêm cùng kỳ trả lương một khoản tiền tương đương với mức đóng các loại bảo hiểm thuộc trách nhiệm của người sử dụng lao động theo quy định pháp luật. Vì vậy, khi sử dụng lao động nước ngoài, doanh nghiệp cần xác định rõ tình trạng tham gia từng loại bảo hiểm để thực hiện đúng nghĩa vụ.
Xác định khoản tiền chi trả theo từng trường hợp
Theo khoản 2 Điều 2 Luật BHXH, người lao động là công dân nước ngoài làm việc tại Việt Nam thuộc diện tham gia BHXH bắt buộc khi ký hợp đồng lao động xác định thời hạn từ đủ 12 tháng trở lên với người sử dụng lao động tại Việt Nam, trừ các trường hợp được pháp luật quy định, như người lao động di chuyển trong nội bộ doanh nghiệp hoặc đã đủ tuổi nghỉ hưu tại thời điểm giao kết hợp đồng lao động.
Từ quy định này, nghĩa vụ chi trả thêm của doanh nghiệp được xác định tùy theo diện tham gia bảo hiểm của người lao động. Trường hợp lao động nước ngoài không thuộc diện tham gia BHXH bắt buộc, doanh nghiệp phải trả thêm cùng kỳ trả lương khoản tiền tương đương với mức đóng BHXH bắt buộc, BHYT và BHTN thuộc trách nhiệm của người sử dụng lao động theo quy định.
Ngược lại, nếu người lao động nước ngoài thuộc diện tham gia BHXH bắt buộc nhưng không thuộc đối tượng tham gia BHTN, doanh nghiệp cần thực hiện nghĩa vụ đóng BHXH theo quy định và chi trả thêm khoản tiền tương đương với mức đóng BHTN thuộc trách nhiệm của người sử dụng lao động.
Khoản 2 Điều 4 Nghị định số 374/2025/NĐ-CP ngày 31/12/2025 của Chính phủ quy định mức đóng BHTN bằng 1% tiền lương tháng đối với người lao động và 1% tiền lương tháng đối với người sử dụng lao động. Do đó, trong trường hợp thuộc diện phải chi trả thêm do không tham gia BHTN, doanh nghiệp cần căn cứ quy định áp dụng để xác định khoản tiền tương ứng với phần trách nhiệm đóng của mình.
Như vậy, doanh nghiệp không được mặc nhiên bỏ qua nghĩa vụ chi trả thêm chỉ vì lao động nước ngoài không thuộc diện tham gia BHTN. Việc xác định khoản tiền cụ thể cần căn cứ vào tình trạng tham gia BHXH bắt buộc, BHYT và các quy định pháp luật có liên quan, bảo đảm quyền lợi của người lao động và tránh thực hiện thiếu nghĩa vụ tài chính.
Đoàn Văn