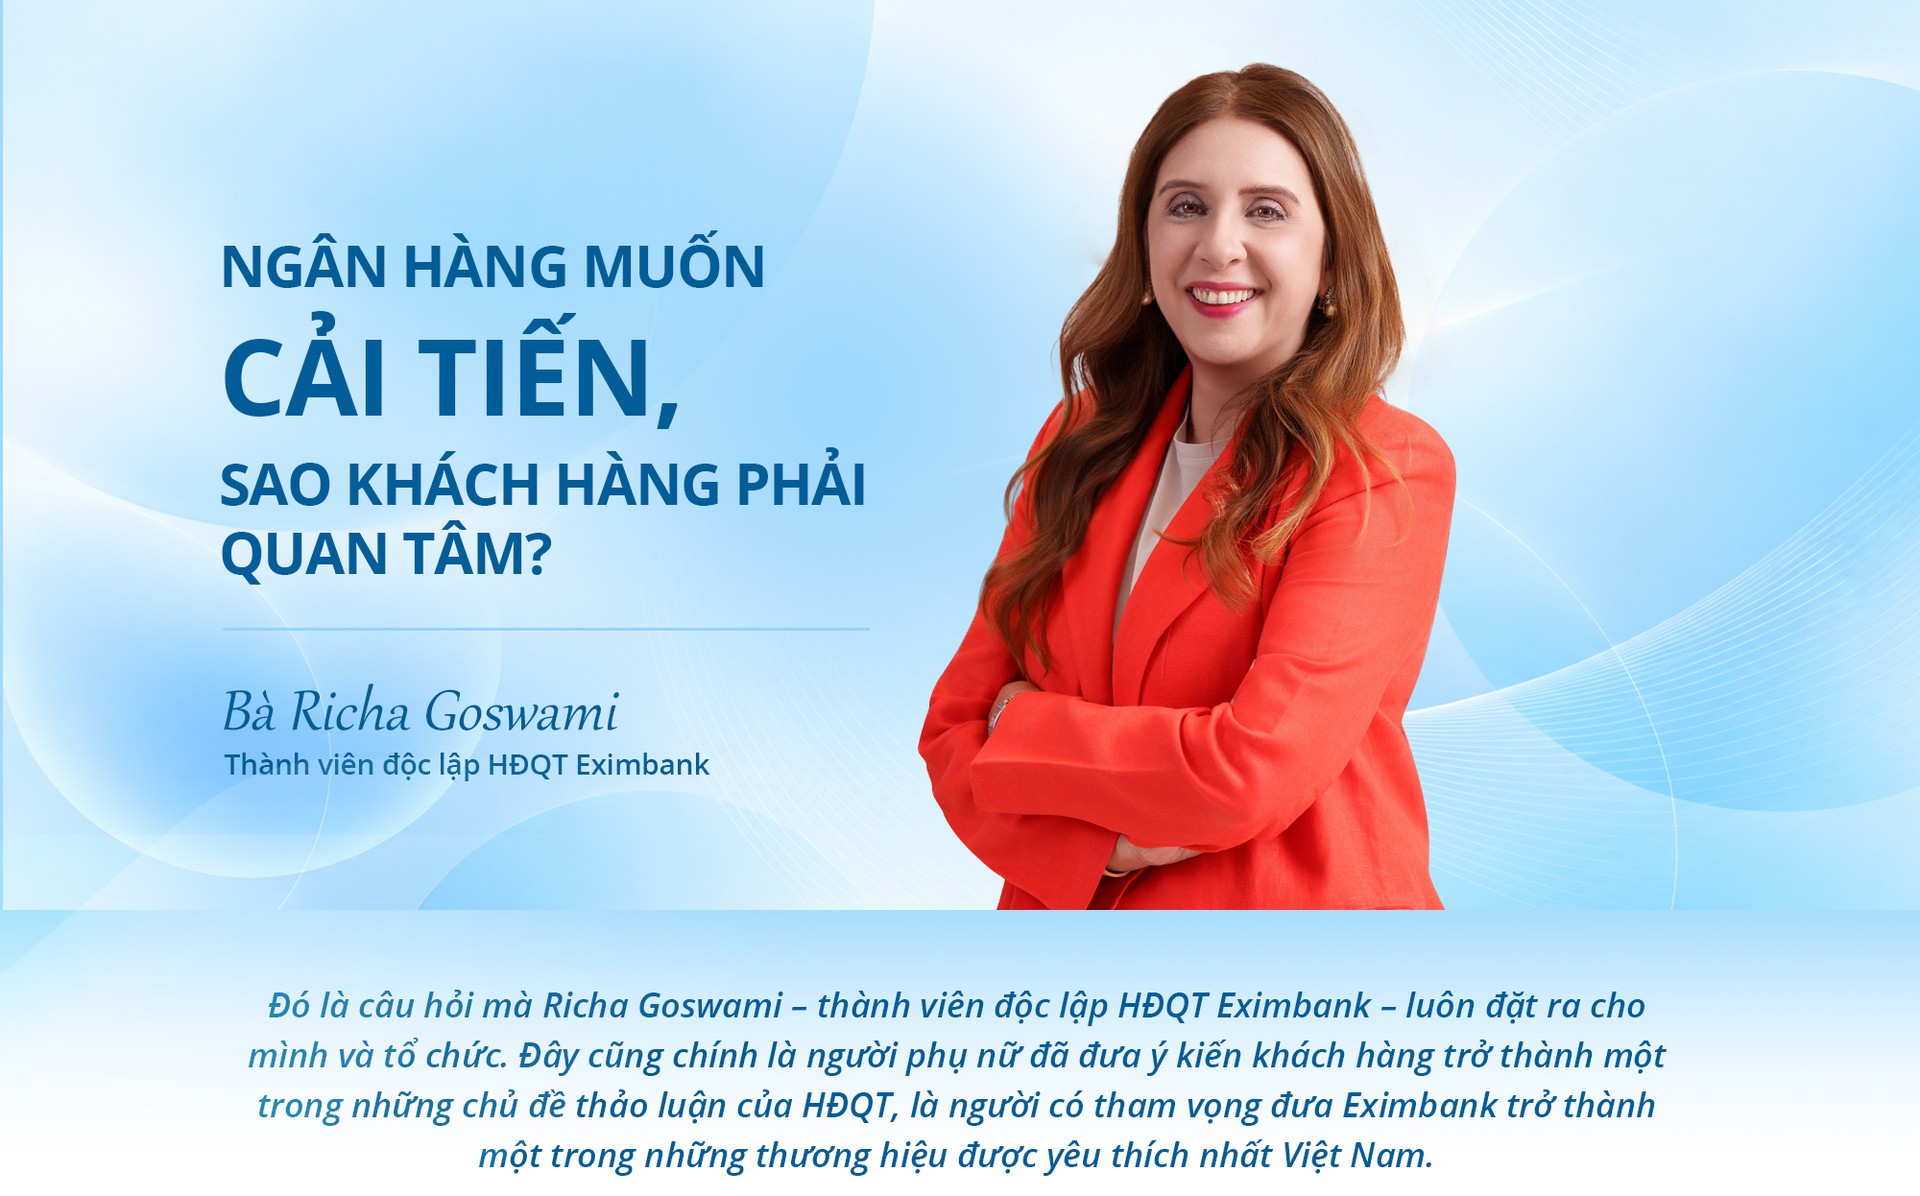
"Tôi mong một ngày nào đó, dù trên tạp chí Harvard Business Review hay trong phòng họp của một ngân hàng nào đó, khi mọi người cần một ví dụ về một ngân hàng làm đúng, họ sẽ nghĩ đến Eximbank."
Đó là tham vọng của bà Richa Goswami, thành viên độc lập HĐQT Eximbank, người có kinh nghiệm trong nhiều lĩnh vực từ ngân hàng, marketing, chuyển đổi số, chăm sóc sức khỏe đến khởi nghiệp, tại nhiều thị trường trên thế giới.
Góc nhìn của bà rất trực diện: ngân hàng không nên bắt đầu bằng việc tạo ra một sản phẩm rồi tìm khách hàng để bán. Họ nên khởi đầu từ con người – khách hàng cần gì, điều gì khiến họ chưa hài lòng, họ coi trọng điều gì - rồi từ đó mới thiết kế trải nghiệm phù hợp. Đó là tư duy lấy khách hàng làm trọng tâm mà bà mang từ các ngành hàng tiêu dùng nhanh (FMCG), chăm sóc sức khỏe, công nghệ và chính trải nghiệm khởi nghiệp của mình vào các cuộc thảo luận tại HĐQT Eximbank.
Trước khi gia nhập HĐQT Eximbank với vai trò thành viên độc lập HĐQT, bà từng hoạt động trong nhiều lĩnh vực, bao gồm ngân hàng, công nghệ, FMCG… Đến với Eximbank, bà tin rằng mình có thể mang góc nhìn mới nào mà người chỉ có kinh nghiệm trong lĩnh vực ngân hàng khó có thể nhận thấy?
Trước tiên, tôi cho rằng kinh nghiệm trong lĩnh vực chăm sóc sức khỏe và FMCG đã cho tôi một góc nhìn quan trọng: khách hàng phải luôn là trọng tâm trong mọi quyết định của doanh nghiệp.
Lấy khách hàng làm trọng tâm không chỉ là một khẩu hiệu. Trong ngành FMCG, đó thực sự là cách bạn tạo ra những trải nghiệm khác biệt, duy trì năng lực cạnh tranh, giữ cho mình luôn phù hợp với thị trường và xây dựng tình yêu với thương hiệu (brand love).
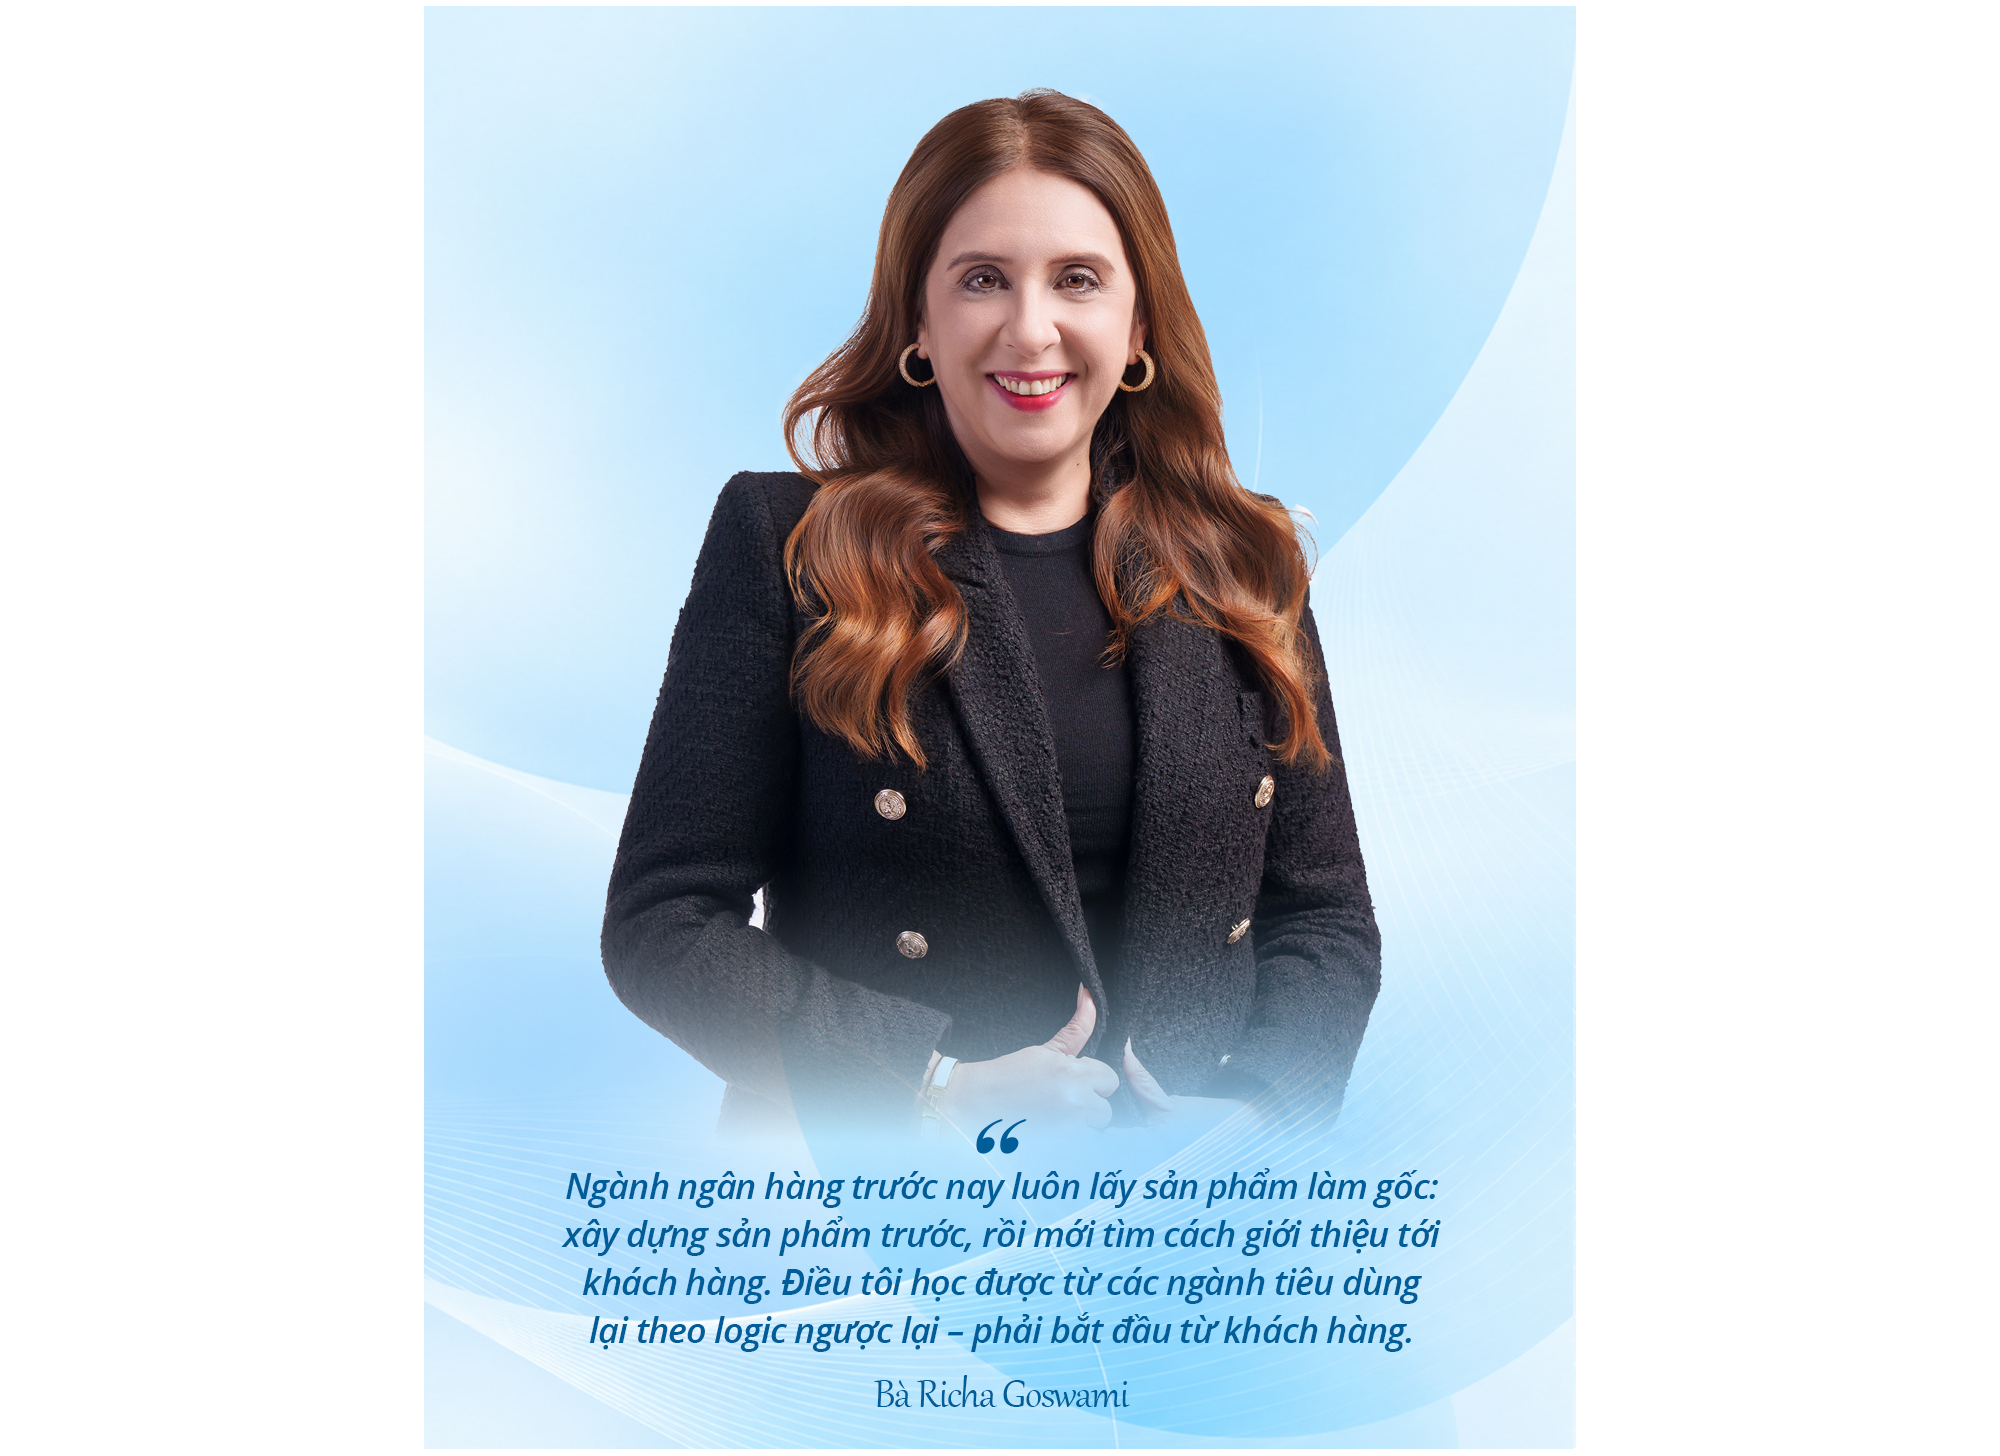
Ngành ngân hàng trước nay luôn lấy sản phẩm làm gốc: xây dựng sản phẩm trước, rồi mới tìm cách giới thiệu tới khách hàng. Điều tôi học được từ các ngành tiêu dùng lại theo logic ngược lại – phải bắt đầu từ khách hàng. Hãy hiểu họ cần gì, đâu là điểm nghẽn và điều gì có thể thực sự khiến họ hài lòng. Nếu không tạo được trải nghiệm khác biệt, dịch vụ ngân hàng rất dễ trở thành một loại hàng hóa, khi đó cuộc cạnh tranh cuối cùng chỉ còn xoay quanh giá cả.
Tôi cũng mang đến đây tư duy khởi nghiệp. Là một nhà sáng lập doanh nghiệp, bạn học cách làm được nhiều hơn với nguồn lực ít hơn, tập trung vào điều quan trọng khi nguồn lực có giới hạn và xem thách thức như cơ hội.
Điều đó đặc biệt có ý nghĩa với Eximbank trong giai đoạn tăng trưởng và tái thiết hiện nay: chúng ta cần hiểu khách hàng muốn gì, lựa chọn những lĩnh vực mình có thể tạo ra giá trị, rồi thực hiện những lựa chọn đó theo cách khác biệt và tốt hơn.
Khi nghĩ về những vấn đề của khách hàng cần được HĐQT quan tâm, tôi bắt đầu từ dữ liệu khách hàng.
Trong thời gian làm việc tại HSBC, chúng tôi sử dụng Net Promoter Score (NPS) để hiểu đâu là nhóm khách hàng sẵn sàng giới thiệu thương hiệu, đâu là nhóm thụ động, và đâu là nhóm khách hàng không có thiện cảm với thương hiệu, quan trọng hơn, điều gì tạo nên những đánh giá đó. Ban điều hành chịu trách nhiệm xử lý vấn đề và xây dựng những gì cần thiết. Vai trò của HĐQT là bảo đảm chiến lược và cơ chế quản trị đúng đắn, đồng thời nhận diện những rào cản chính có thể khiến tổ chức chưa thể phục vụ khách hàng như mong muốn.
Theo tôi, HĐQT không nên chỉ tập trung vào việc chấm điểm khách hàng chung chung. Điều cần nhìn thấy là những vấn đề phía sau con số đó: vấn đề gì mà khách hàng nhắc đến nhiều lần, Ban điều hành đang phản hồi ra sao và những hành động đó có thực sự cải thiện trải nghiệm hay không. HĐQT không làm thay công việc vận hành; điều quan trọng là tiếng nói khách hàng phải được quan tâm và xem xét khi ra các quyết định chiến lược.
Ở một số HĐQT mà tôi từng tham gia, cuộc họp bắt đầu bằng việc nghe ba hoặc bốn cuộc gọi của khách hàng. Tôi thấy cách làm này rất hiệu quả. Nhiều khi điều khách hàng cần hóa ra lại đơn giản, thậm chí có thể xử lý không quá phức tạp.
Khi ý kiến khách hàng không chỉ nằm trong phạm vi của bộ phận dịch vụ mà trở thành một yếu tố trong quá trình ra quyết định của HĐQT, đó là lúc tổ chức thực sự bắt đầu vận hành theo hướng lấy khách hàng làm trọng tâm.
Với nhiều năm kinh nghiệm trong ngành ngân hàng tại các thị trường khác nhau, tôi đã chứng kiến nhiều tổ chức liên tục cải tiến những sản phẩm hiện có nhưng lại quên đặt những câu hỏi căn bản hơn: "Điều này còn phù hợp không? Đây có thực sự là điều khách hàng muốn? Nó có giải quyết được một vấn đề thực tế nào không?"
Đó là điều tôi muốn tiếp tục đưa vào các cuộc thảo luận của HĐQT Eximbank. Trước khi quyết định xây dựng hay thay đổi điều gì, trước tiên, chúng ta cần thực sự hiểu khách hàng, thay vì mặc nhiên cho rằng những gì hiệu quả trong quá khứ sẽ vẫn phù hợp trong tương lai.
Lòng tin đặc biệt có ý nghĩa trong lĩnh vực ngân hàng, bởi khách hàng không chỉ trao cho ngân hàng tiền bạc mà còn cả những kế hoạch dài hạn của mình. Theo bà, niềm tin đó thực sự được hình thành từ đâu và cần được duy trì như thế nào khi ngân hàng phát triển ở quy mô lớn?
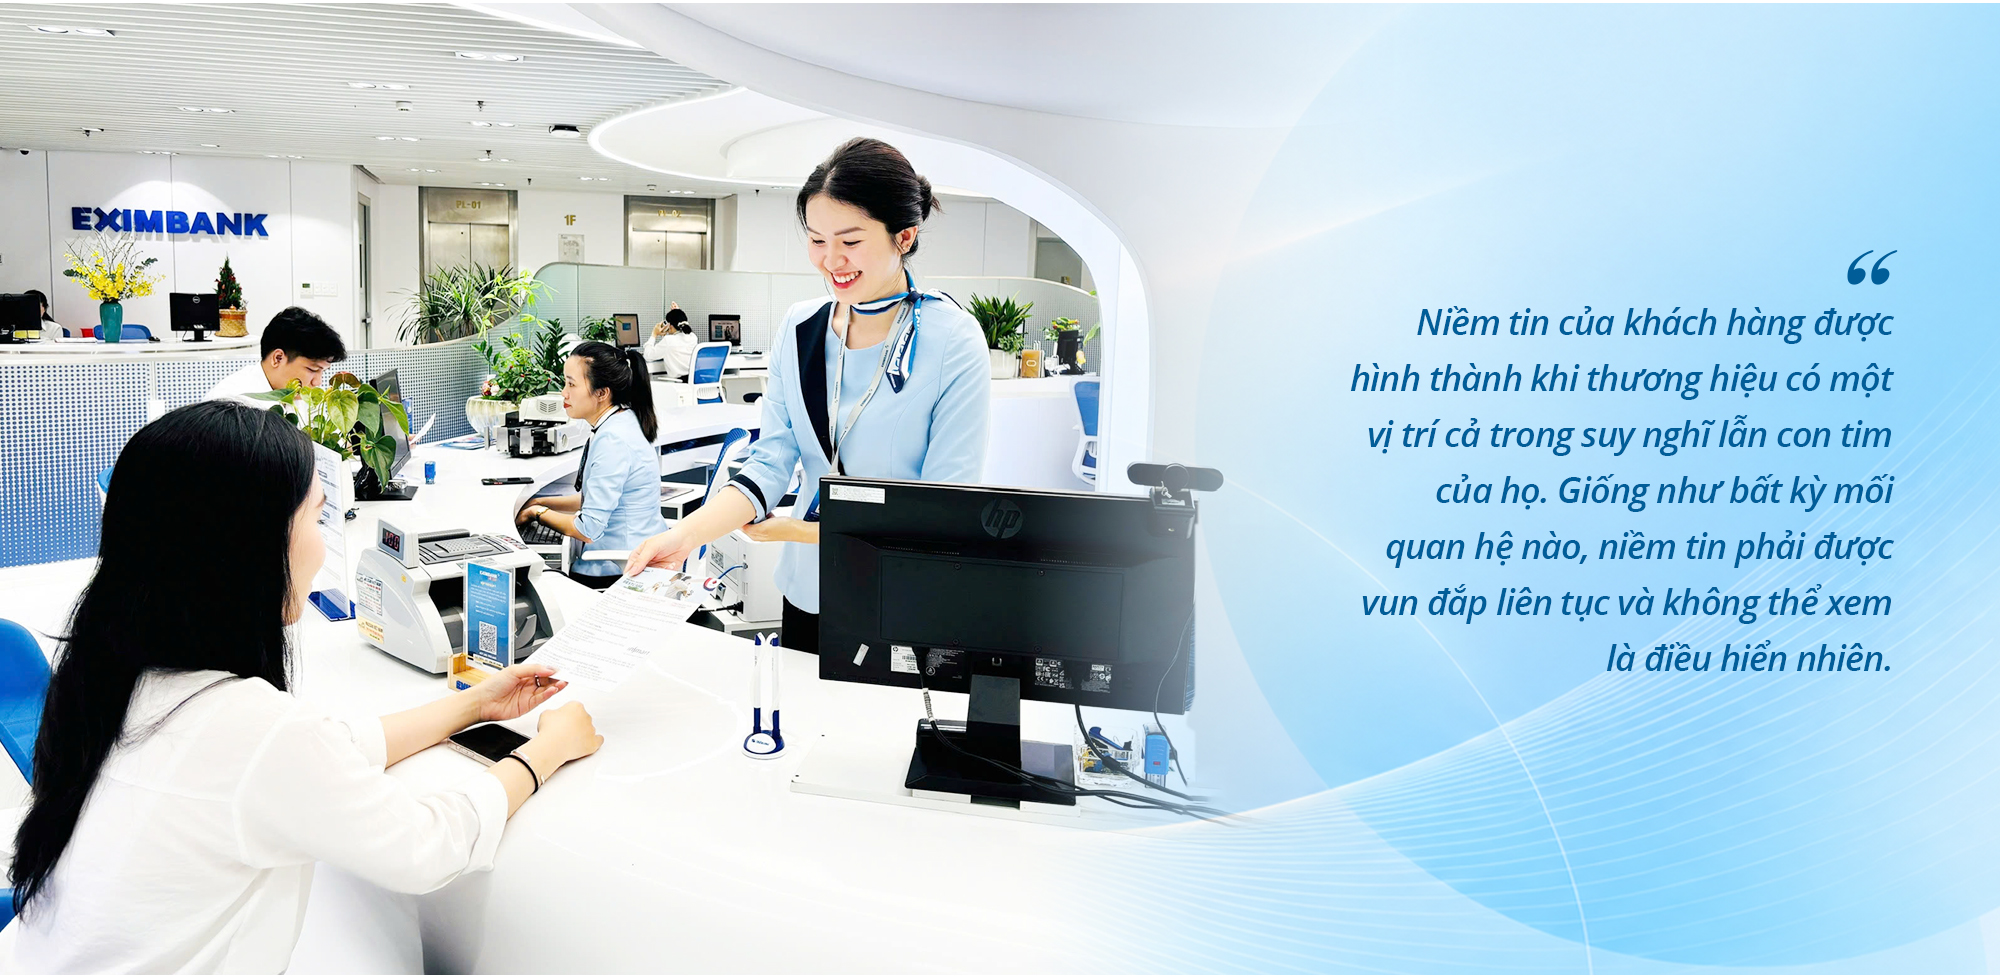
Tôi cho rằng lòng tin bắt đầu từ việc thực sự hiểu khách hàng, rồi đáp lại bằng sự đồng cảm, minh bạch và chân thành. Niềm tin của khách hàng được hình thành khi thương hiệu có một vị trí cả trong suy nghĩ lẫn con tim của họ. Giống như bất kỳ mối quan hệ nào, niềm tin phải được vun đắp liên tục và không thể xem là điều hiển nhiên.
Trong ngành ngân hàng, niềm tin còn mang tính cá nhân sâu sắc hơn bởi tiền gắn chặt với cuộc sống của mỗi người.
Chúng ta làm việc để kiếm tiền, thường là vì những người mình yêu thương, vì một mái nhà, hay cho một tương lai. Khi khách hàng gửi số tiền đó vào ngân hàng, họ đang trao cho ngân hàng một điều rất riêng tư và quan trọng đối với cuộc sống của mình.
Vì thế, một mối quan hệ khách hàng ý nghĩa còn vượt ra ngoài khuôn khổ của những giao dịch tài chính. Khách hàng cần cảm thấy ngân hàng hiểu họ đang ở giai đoạn nào trong cuộc sống, những mong muốn của họ và ngân hàng có thể hỗ trợ họ như thế nào. Khi sự thấu hiểu ấy được thể hiện qua trải nghiệm phù hợp và những tư vấn có trách nhiệm, niềm tin sẽ lớn dần, mở ra một mối quan hệ lâu dài và có ý nghĩa hơn.
Niềm tin thường được củng cố ở những thời điểm quan trọng nhất: khi ngân hàng giúp xử lý một vấn đề mà khách hàng không ngờ tới, khi phản hồi khách với sự đồng cảm, hoặc đơn giản là khiến một tình huống khó khăn trở nên dễ dàng hơn. Những trải nghiệm như vậy không thể được tạo ra chỉ bằng những lời nói suông; chúng phải được thể hiện nhất quán trong cách ngân hàng phục vụ khách hàng.
Một mối quan hệ khách hàng ý nghĩa sẽ như thế nào?
Với những giao dịch thường ngày như mở tài khoản, chuyển/nhận tiền, thanh toán hóa đơn hay tra cứu thông tin, trải nghiệm cần nhanh, an toàn, đơn giản và có thể tiếp cận dịch vụ trên mọi kênh. Khi đó công nghệ có thể giúp sức. Nhưng ở những thời điểm quan trọng như mua nhà, quản lý tài sản hay trải qua một thay đổi lớn trong cuộc sống, bên cạnh tính hiệu quả, khách hàng cần cả sự thấu hiểu, và những đánh giá đa chiều hơn.
Khi thực sự thấu hiểu khách hàng, chúng ta mới có thể nói với họ: "Tôi hiểu hoàn cảnh của anh/chị, hiểu anh/chị đang ở giai đoạn nào trong cuộc sống và điều gì có thể phù hợp lúc này. Anh/chị đã cân nhắc phương án này chưa? Tôi có thể làm gì khác để hỗ trợ anh/chị?"
Một cựu CEO Starbucks đã từng nói thế này, và tôi luôn ghi nhớ: "We are not in the coffee business serving people, but in the people business serving coffee" (tạm dịch: Chúng ta không kinh doanh cà phê; chúng ta phục vụ con người thông qua cà phê - PV).
Quan điểm đó luôn theo tôi. Chúng ta thường nói mình làm trong ngành ngân hàng, nhưng tôi nghĩ trước hết chúng ta đang phục vụ con người - ngân hàng là cách chúng ta phục vụ những nhu cầu tài chính của họ. Khi thực sự nhìn theo cách đó, khách hàng và nhân viên không còn đứng sau quy trình; họ trở thành lý do để quy trình đó tồn tại.
Khi ngày càng nhiều ngân hàng có những sản phẩm và công nghệ tương đồng, theo bà, đâu mới là yếu tố thực sự tạo nên sự khác biệt và xây dựng lòng trung thành của khách hàng trong dài hạn?
Dịch vụ ngân hàng trở nên đại trà khi sản phẩm và công nghệ ngày càng giống nhau. Sự khác biệt thực sự đến từ giá trị khách hàng cảm nhận được: trải nghiệm có phù hợp, được cá nhân hóa và thuận tiện đến đâu, và ngân hàng có hiểu điều gì quan trọng với họ ở từng giai đoạn của cuộc sống hay không.
Nếu không tạo được sự kết nối đó, cuộc cạnh tranh cuối cùng lại quay về lãi suất và ưu đãi. Tôi muốn Eximbank có vị trí đứng đầu trong suy nghĩ và trái tim của khách hàng, được lựa chọn không chỉ vì một mức lãi suất, mà vì khách hàng nhìn thấy giá trị khác biệt trong mối quan hệ với ngân hàng.
Ngành ngân hàng đang thay đổi rất nhanh bởi công nghệ, AI và hành vi khách hàng. Theo bà, thách thức lớn nhất với HĐQT hiện nay là gì?
Khả năng học hỏi nhanh và thích ứng là rất quan trọng, bởi thay đổi là điều không thể tránh khỏi. HĐQT sẽ liên tục nghe về AI, công nghệ mới hay những mô hình có khả năng tạo ra đột phá. Chúng tôi cần hiểu những công nghệ đó đủ sâu để có thể phản biện, hỗ trợ và định hướng Ban điều hành, nhưng chúng ta không nên bắt đầu từ công nghệ.
Tôi luôn quay về một câu hỏi căn bản hơn: "Tại sao điều này quan trọng, và tại sao khách hàng phải quan tâm?" Công nghệ là công cụ hỗ trợ. Nếu nó không giải quyết một vấn đề thực tế, tạo ra trải nghiệm tốt hơn hoặc giúp tổ chức phục vụ khách hàng hiệu quả hơn, thì bản thân công nghệ không phải là chiến lược.
Vai trò của HĐQT là góp phần bảo đảm tổ chức có định hướng chiến lược rõ ràng và đủ khả năng thích ứng khi môi trường thay đổi. Chiến lược xác định hướng đi; văn hóa quyết định con người có thể thực thi chiến lược đó đến đâu.
Điều đó nghĩa là chúng ta cần xây dựng một tổ chức mà ở nơi đó, mọi người liên tục học hỏi, được hỗ trợ, có thể lên tiếng khi phát hiện vấn đề, và đủ khả năng thích ứng khi chiến lược thay đổi.
Trong những tổ chức lớn, các quyết định quan trọng thường liên quan đến nhiều bộ phận, và góc nhìn khác nhau. Theo bà, HĐQT cần tạo ra môi trường như thế nào để những quan điểm khác biệt, thậm chí đi ngược với số đông, thực sự được lắng nghe trước khi quyết định được đưa ra?
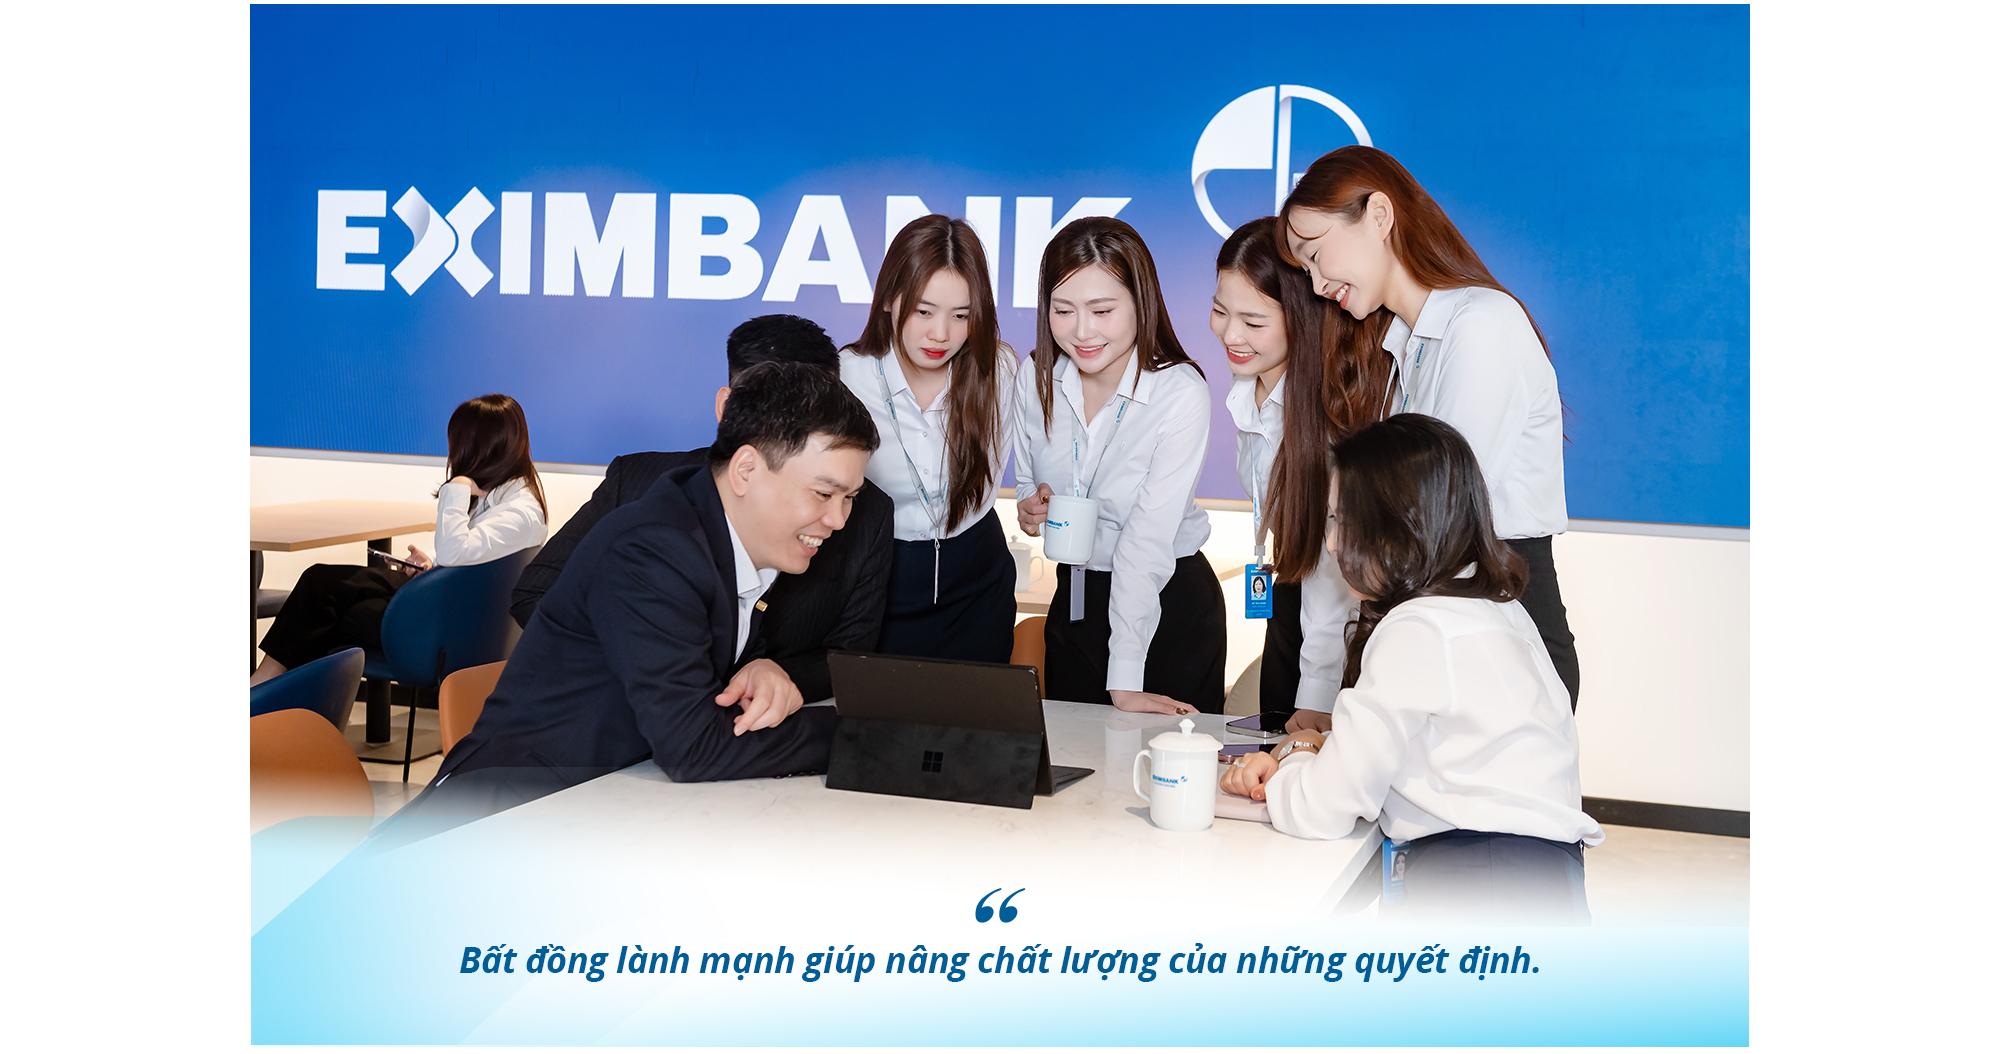
Cách đơn giản nhất chính là xây dựng một văn hóa lên tiếng (speak-up culture), nơi giúp mọi người cảm thấy thoải mái bày tỏ quan điểm. Họ cần biết rằng mình có thể đưa ra một góc nhìn khác, chất vấn những giả định và tin rằng sự bất đồng sẽ được tôn trọng, thay vì bị xem là không trung thành.
Tôi thực sự trân trọng những quan điểm khác biệt vì không một cá nhân nào có thể nhìn thấy mọi khía cạnh của vấn đề. Nếu tất cả mọi người lúc nào cũng đồng ý, chúng ta có thể đối mặt với hàng loạt những suy nghĩ quá giống nhau.
Bất đồng lành mạnh giúp nâng chất lượng của những quyết định. Điều quan trọng là phải đánh giá một ý kiến phản biện dựa trên nội dung của nó, không phải người đưa ra ý kiến, đồng thời dành đủ không gian cho những quan điểm khác biệt trước khi một quyết định quan trọng được đưa ra.
Với một ngân hàng có lịch sử lâu năm như Eximbank, theo bà làm thế nào để vừa kế thừa những giá trị đã tạo nên nền tảng của ngân hàng, vừa thay đổi để trở nên phù hợp hơn với khách hàng và thị trường mới?
Eximbank có những lợi thế được tích lũy qua nhiều năm mà những ngân hàng mới tham gia thị trường không dễ có được: mối quan hệ lâu dài với khách hàng, sự am hiểu thị trường, kinh nghiệm và uy tín. Chúng ta cần kế thừa những điều ngân hàng đã làm tốt, đồng thời thẳng thắn nhìn nhận những gì có thể làm khác đi và tốt hơn. Quan trọng là khách hàng của chúng ta đã thay đổi. Vì vậy, không thể đơn giản lấy những gì từng hiệu quả trong quá khứ để áp dụng cho tương lai.
Chúng ta cần bắt đầu từ việc hiểu khách hàng hiện nay: thực tế của phân khúc khách hàng Eximbank muốn phục vụ, họ đang đối mặt với thách thức gì, họ hoạt động trong những lĩnh vực nào và đâu là những chuẩn mực tốt nhất mà họ kỳ vọng. Từ đó, ngân hàng mới xác định mình cần xây dựng điều gì.
Mục tiêu của chúng ta không nên chỉ là giúp quy trình cũ tốt hơn một chút, mà nên hướng tới xây dựng trải nghiệm đạt chuẩn quốc tế và thực sự phù hợp với nhu cầu của khách hàng.
Câu hỏi nào mà HĐQT Eximbank cần liên tục đặt ra cho chính mình trong những năm tới để bảo đảm ngân hàng tạo ra giá trị dài hạn?
Sẽ có hai câu hỏi mà tôi muốn đặt ra.
Câu hỏi đầu tiên dành cho nhân viên. Một chiến lược có thể rất hay trên lý thuyết, nhưng nếu tổ chức không có văn hóa phù hợp, sẽ khó chuyển hóa thành kết quả như mong muốn. Tôi muốn HĐQT thường xuyên hỏi rằng: Nhân viên có cảm thấy được hỗ trợ không? Họ có những điều kiện cần thiết để phát huy tốt nhất năng lực của mình không? Họ có sẵn sàng giới thiệu Eximbank là một nơi đáng làm việc không? Trải nghiệm của nhân viên rất quan trọng bởi chính họ là những người tạo nên trải nghiệm khách hàng.
Câu hỏi thứ hai tôi muốn dành cho khách hàng, cũng là câu hỏi cốt lõi của NPS: "Bạn có sẵn sàng giới thiệu Eximbank cho bạn bè và gia đình không?" Tôi không xem điểm số là đích đến, mà là một tín hiệu cho biết tiếp theo nên cải thiện ở đâu.
Ngay cả khi điểm số đã tốt, câu hỏi vẫn nên là: cần làm gì để tốt hơn nữa? Khi một tổ chức bắt đầu hài lòng với vị trí hiện tại, sự tự mãn có thể xuất hiện - và đó là lúc tổ chức có nguy cơ mất dần tính phù hợp với khách hàng.
Eximbank đang đứng trước yêu cầu không chỉ mở rộng tăng trưởng mà còn củng cố năng lực quản trị, sức cạnh tranh và giá trị dài hạn. Theo bà, những năng lực nào ngân hàng cần xây dựng để bước vào giai đoạn phát triển tiếp theo?
Chúng tôi đã có định hướng rõ ràng về con đường phía trước và những năng lực cần thiết để đi tiếp. Ở cấp HĐQT, chúng tôi tham gia sâu vào các thảo luận chiến lược về vị thế hiện nay của ngân hàng, đích đến là gì và những điều kiện cần có để đi đến đó. Điều này bao gồm việc bảo đảm có những con người phù hợp, những năng lực cần thiết và tổ chức có đủ điều kiện để chuyển các ưu tiên chiến lược thành hành động.
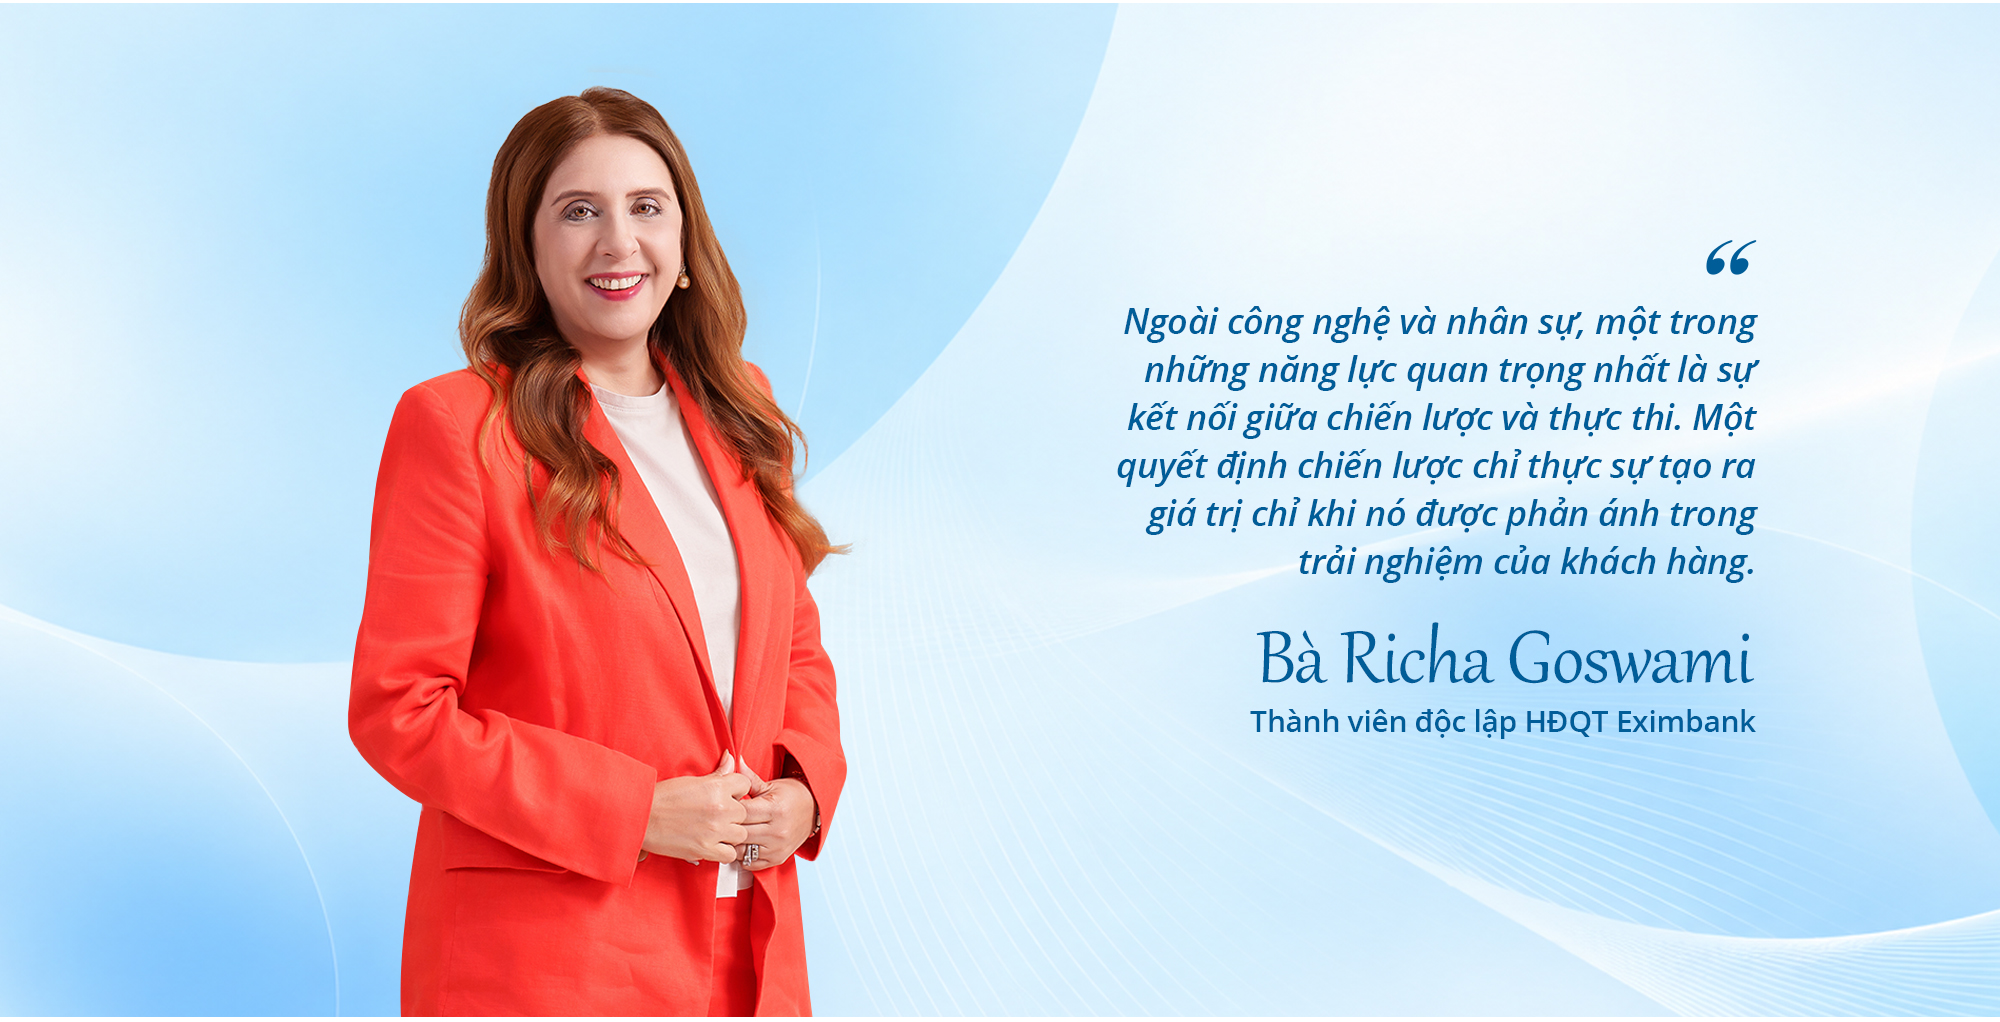
Ngoài công nghệ và nhân sự, một trong những năng lực quan trọng nhất là sự kết nối giữa chiến lược và thực thi. Một quyết định chiến lược chỉ thực sự tạo ra giá trị chỉ khi nó được phản ánh trong trải nghiệm của khách hàng. HĐQT cần giám sát sự kết nối đó, còn Ban điều hành chịu trách nhiệm thực thi. Nếu không, ngay cả một kế hoạch tốt cũng chỉ có thể nằm trên giấy thay vì trở thành thay đổi có ý nghĩa.
Đó cũng là lý do tôi lạc quan về chặng đường phía trước. Chúng tôi hiểu rằng quá trình chuyển đổi sẽ đòi hỏi những lựa chọn khó, những năng lực mới và việc học hỏi liên tục. Nhưng tôi nhìn thấy cam kết mạnh mẽ đối với sự thay đổi và quyết tâm làm tốt điều đó - và điều đó cho tôi niềm tin vào những gì Eximbank có thể trở thành.
Nếu nhìn vào Eximbank trong 5 - 10 năm tới, bà muốn ngân hàng được nhắc đến vì điều gì?
Tôi nhìn điều đó theo hai góc độ.
Tại Việt Nam, tôi có tham vọng muốn Eximbank trở thành một trong những thương hiệu được yêu thích nhất - một ngân hàng mà khách hàng thực sự tin tưởng, trân trọng và sẵn sàng giới thiệu.
Ở tầm quốc tế, tôi mong muốn hành trình của Eximbank sẽ trở thành hình mẫu quốc tế về một ngân hàng được xây dựng lại lấy khách hàng làm trọng tâm, tăng trưởng có trách nhiệm và chuyển đổi hướng đến tạo giá trị thực cho khách hàng.
Tôi mong một ngày nào đó, dù trên tạp chí Harvard Business Review hay trong phòng họp của một ngân hàng nào đó, khi mọi người ví dụ về "một ngân hàng làm đúng", họ sẽ nghĩ đến Eximbank.
Với cá nhân tôi, nếu Eximbank trở thành một ngân hàng thực sự lấy khách hàng làm trọng tâm - nơi khách hàng cảm thấy được thấu hiểu, nơi trải nghiệm được xây dựng dựa trên nhu cầu của họ, và là nơi mục đích cũng như sự chân thành được thể hiện trong những gì ngân hàng thực sự làm - thì khi nhìn lại, tôi sẽ cảm thấy những đóng góp của mình là xứng đáng.
Cảm ơn chia sẻ của bà!