UBND tỉnh Đắk Lắk vừa ban hành Quyết định số 140/2026/QĐ-UBND ngày 6/11/2026, quy định một số chỉ tiêu cụ thể khi áp dụng phương pháp thặng dư và các yếu tố ảnh hưởng đến giá đất, xác định mức độ ảnh hưởng đến giá đất trên địa bàn tỉnh.
Quy định áp dụng đối với cơ quan quản lý đất đai, cơ quan và người có thẩm quyền xác định, thẩm định, quyết định giá đất cụ thể, giá đất trong bảng giá đất và hệ số điều chỉnh giá đất; các tổ chức, cá nhân tư vấn xác định giá đất cùng những đơn vị có liên quan.
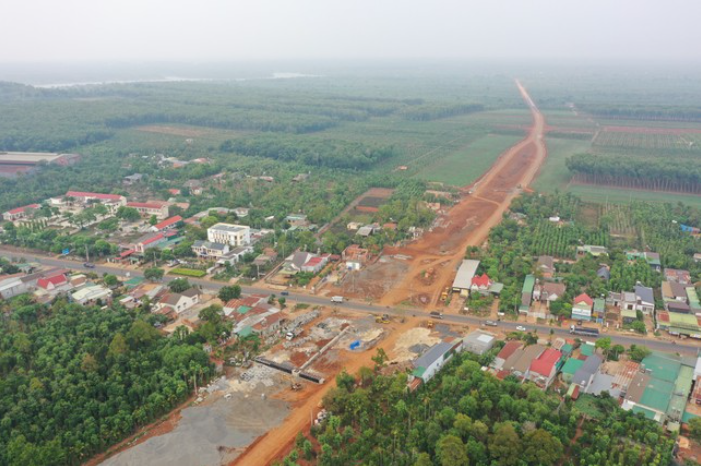
Đất hai mặt tiền, đường rộng ảnh hưởng đến giá đất thế nào?
Theo Điều 6 quy định ban hành kèm Quyết định 140, việc xác định mức độ ảnh hưởng đến giá đất được thực hiện thông qua phân tích, so sánh điều kiện thuận lợi và khả năng sinh lợi giữa thửa đất cần định giá với các thửa đất so sánh.
Đối với đất phi nông nghiệp, yếu tố vị trí, địa điểm thửa đất hoặc khu đất có mức chênh lệch tối đa không quá 45%.
Điều kiện giao thông cũng là một trong những yếu tố quan trọng. Cụ thể, độ rộng đường, bao gồm cả vỉa hè, có mức chênh lệch tối đa 30%; kết cấu mặt đường tối đa 20%; trường hợp thửa đất tiếp giáp từ hai mặt đường trở lên có mức chênh lệch tối đa 35%.
Đối với điều kiện cấp thoát nước, cấp điện, mức chênh lệch tối đa được quy định là 10%.
Bên cạnh vị trí và giao thông, diện tích, kích thước và hình thể thửa đất cũng được đưa vào xem xét khi định giá.
Trong đó, yếu tố diện tích có mức chênh lệch tối đa 45%; độ rộng mặt tiền tối đa 20%; chiều sâu thửa đất tối đa 30% và hình thể thửa đất tối đa 20%.
Đặc biệt, các yếu tố liên quan đến quy hoạch xây dựng như hệ số sử dụng đất, mật độ xây dựng, chỉ giới xây dựng, giới hạn chiều cao công trình và số tầng hầm được phép xây dựng có mức điều chỉnh tối đa 45%.
Thời hạn sử dụng đất cũng được xác định là yếu tố ảnh hưởng đến giá đất với mức chênh lệch tối đa 45%.
Ngoài ra, hiện trạng môi trường, an ninh có mức chênh lệch tối đa 15%, trong khi những yếu tố khác phù hợp với điều kiện thực tế, truyền thống văn hóa, phong tục tập quán và các chi phí hợp lý có liên quan được xem xét với mức chênh lệch tối đa 20%.
Các mức tỷ lệ trên là giới hạn chênh lệch khi so sánh, xác định giá đất, không phải tỷ lệ tăng hoặc giảm giá đất được áp dụng đồng loạt cho mọi thửa đất.
Việc đề xuất mức điều chỉnh cụ thể phải căn cứ vào đặc điểm của từng thửa đất, khu đất và được thể hiện trong báo cáo thuyết minh xây dựng phương án giá đất để Hội đồng thẩm định giá đất xem xét, quyết định.
Đất nông nghiệp được xác định theo những yếu tố nào?
Đối với đất nông nghiệp, Quyết định 140 quy định các yếu tố ảnh hưởng đến giá đất gắn với điều kiện sản xuất và khả năng tiêu thụ sản phẩm.
Trong đó, năng suất cây trồng, vật nuôi có mức chênh lệch tối đa 15%.
Yếu tố vị trí, đặc điểm thửa đất, khoảng cách gần nhất đến nơi sản xuất và tiêu thụ sản phẩm có mức chênh lệch tối đa 30%.
Đối với điều kiện giao thông phục vụ sản xuất, tiêu thụ sản phẩm, các yếu tố về độ rộng đường, cấp đường, kết cấu mặt đường và điều kiện địa hình đều có mức chênh lệch tối đa 15%.
Thời hạn sử dụng đất có mức chênh lệch tối đa 45%. Tuy nhiên, quy định này không áp dụng đối với đất nông nghiệp được Nhà nước giao cho hộ gia đình, cá nhân trong hạn mức giao đất nông nghiệp và đất nông nghiệp trong hạn mức nhận chuyển quyền theo quy định.
Các yếu tố khác ảnh hưởng đến giá đất phù hợp với điều kiện thực tế tại địa phương được xem xét với mức chênh lệch tối đa 20%.
Quy định mới về định giá các dự án bất động sản
Ngoài các yếu tố ảnh hưởng đến giá đất, Quyết định 140 còn quy định một số chỉ tiêu phục vụ việc xác định giá đất theo phương pháp thặng dư đối với các dự án bất động sản.
Theo đó, trường hợp hồ sơ, tài liệu làm căn cứ ước tính doanh thu và chi phí phát triển chưa quy định cụ thể diện tích sàn kinh doanh hoặc diện tích sàn xây dựng, tỷ lệ diện tích sàn kinh doanh căn hộ chung cư được xác định bằng 75% diện tích sàn xây dựng.
Đối với văn phòng, thương mại dịch vụ, khách sạn, dịch vụ lưu trú và nghỉ dưỡng, tỷ lệ này là 65%.
Riêng kho xưởng, bến bãi và hạ tầng trong khu công nghiệp, cụm công nghiệp, tỷ lệ diện tích sàn kinh doanh được xác định bằng 90% diện tích sàn xây dựng.
Về tỷ lệ lấp đầy, đối với hoạt động cho thuê văn phòng, sàn thương mại dịch vụ tại các phường, tỷ lệ lấp đầy trong năm đầu tiên phát sinh doanh thu được xác định là 50%, sau đó tăng 5% mỗi năm cho đến khi đạt tối đa 65%.
Tại các xã, tỷ lệ lấp đầy trong năm đầu tiên là 40%, tăng 5% mỗi năm cho đến khi đạt tối đa 60%.
Đối với hoạt động kinh doanh khách sạn, dịch vụ lưu trú, nghỉ dưỡng, tỷ lệ lấp đầy tại các phường trong năm đầu tiên là 45%, tăng dần đến tối đa 60%. Tại các xã, mức tương ứng là 40% và tối đa 55%.
Đối với hoạt động cho thuê kho xưởng, bến bãi và hạ tầng khu công nghiệp, cụm công nghiệp, tỷ lệ lấp đầy trong năm đầu tiên phát sinh doanh thu được xác định là 50%, tăng 5% mỗi năm cho đến khi đạt tối đa 65%.
Các tỷ lệ này được sử dụng để ước tính doanh thu phát triển của dự án trong quá trình xác định giá đất theo phương pháp thặng dư.
Về chi phí, quyết định quy định chi phí tiếp thị, quảng cáo, bán hàng được tính bằng 1% tổng các loại doanh thu trước thuế đã quy về thời điểm hiện tại của dự án.
Chi phí lãi vay và lợi nhuận của nhà đầu tư, có tính đến vốn chủ sở hữu và rủi ro trong kinh doanh, được xác định theo tỷ lệ 15% trên cơ sở chi phí và giá trị đất theo quy định.
Chi phí quản lý vận hành đối với hoạt động cho thuê văn phòng, thương mại dịch vụ, kho xưởng, bến bãi và hạ tầng khu công nghiệp, cụm công nghiệp được tính bằng 15% doanh thu hằng năm. Đối với khách sạn, dịch vụ lưu trú và nghỉ dưỡng, tỷ lệ này là 40%.
Chính thức áp dụng từ ngày 16/11
Theo Quyết định 140/2026/QĐ-UBND, quy định mới có hiệu lực từ ngày 16/11/2026.
Quyết định đồng thời bãi bỏ Quyết định số 14/2025/QĐ-UBND ngày 4/3/2025 của UBND tỉnh Đắk Lắk trước đây và Quyết định số 25/2025/QĐ-UBND ngày 28/2/2025 của UBND tỉnh Phú Yên trước đây về các nội dung liên quan đến phương pháp thặng dư và những yếu tố ảnh hưởng đến giá đất.
Đối với các trường hợp đang xác định giá đất cụ thể trước ngày quyết định mới có hiệu lực mà đã ban hành dự thảo chứng thư định giá đất, việc xác định giá đất tiếp tục thực hiện theo các quyết định cũ nêu trên.
UBND tỉnh giao Sở Nông nghiệp và Môi trường chủ trì, phối hợp với Sở Tài chính cùng các cơ quan liên quan tổ chức triển khai, theo dõi và kiểm tra việc thực hiện.
Châu An