Nợ vay vượt 105.700 tỷ đồng
Tập đoàn Hòa Phát (mã chứng khoán: HPG) vừa công bố Báo cáo tài chính hợp nhất quý 3/2026 với nhiều thông tin đáng chú ý về kết quả kinh doanh, tình hình tài chính và hoạt động đầu tư.
Tính đến ngày 30/9/2026, tổng tài sản của Hòa Phát đạt khoảng 283.450 tỷ đồng, tăng khoảng 25.551 tỷ đồng so với thời điểm đầu năm nay.
Trong cơ cấu tài sản, tài sản cố định chiếm tỷ trọng đáng kể với hơn 132.668 tỷ đồng, giảm nhẹ so với mức 133.527 tỷ đồng đầu năm. Hàng tồn kho ghi nhận khoảng 46.949 tỷ đồng, giảm hơn 5.181 tỷ đồng so với đầu năm.
Đáng chú ý, tại thời điểm cuối quý 3, Hòa Phát đang nắm giữ hơn 6.852 tỷ đồng tiền và các khoản tương đương tiền, cùng với hơn 39.273 tỷ đồng đầu tư tài chính ngắn hạn, chủ yếu là các khoản đầu tư nắm giữ đến ngày đáo hạn.
Như vậy, tổng giá trị tiền, các khoản tương đương tiền và đầu tư tài chính ngắn hạn của doanh nghiệp đạt hơn 46.126 tỷ đồng.
Bên kia nguồn vốn, nợ phải trả của nhà sản xuất thép này tăng thêm khoảng 7.200 tỷ đồng trong năm 2026, lên mức 133.881 tỷ đồng.
Tổng dư nợ vay và nợ thuê tài chính đạt khoảng 105.737 tỷ đồng, tăng hơn 13.500 tỷ đồng so với đầu năm.
Trong đó, vay ngắn hạn hơn 78.615 tỷ đồng, chiếm khoảng 74% tổng dư nợ vay. Phần còn lại là các khoản vay và nợ thuê tài chính dài hạn với hơn 27.121 tỷ đồng.
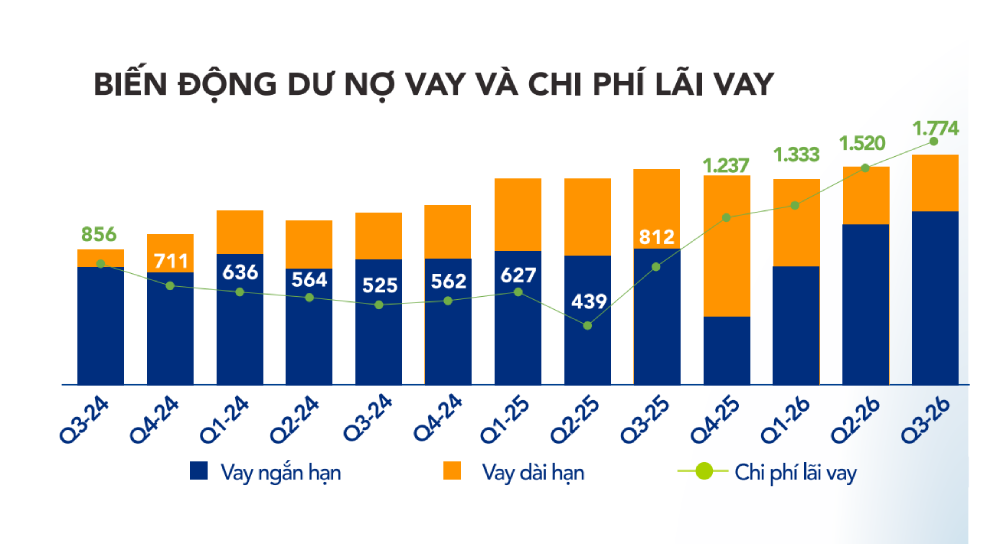
Nợ vay của Hòa Phát lần đầu vượt 100.000 tỷ đồng. Nguồn: BCTC HPG
Theo Hòa Phát, dư nợ vay tăng chủ yếu do doanh nghiệp đẩy mạnh vay ngắn hạn để phục vụ nhu cầu vốn lưu động cho hoạt động sản xuất.
Nợ vay lớn khiến nhà sản xuất thép này phải gánh chi phí lãi vay lớn lên đến hàng trăm, thậm chí cả nghìn tỷ đồng mỗi quý.
Trong quý 3/2026, Hòa Phát ghi nhận tổng chi phí tài chính hơn 2.134 tỷ đồng. Riêng chi phí lãi vay đạt 1.774 tỷ đồng, tăng 16% so với quý liền trước và cao hơn gấp đôi mức 812 tỷ đồng cùng kỳ năm ngoái. Còn số này trong 9 tháng đầu năm 2026 là hơn 4.627 tỷ đồng. Trung bình mỗi ngày, doanh nghiệp phải trả khoảng 17 tỷ đồng tiền lãi vay.
Lý giải về diễn biến này, Hòa Phát cho biết chi phí lãi vay gia tăng xuất phát từ việc ghi nhận thêm các khoản vay ngắn hạn, đồng thời mặt bằng lãi suất cho vay bằng VND tiếp tục duy trì ở mức cao trong quý 3/2026.
Mặc dù áp lực chi phí tài chính gia tăng, Hòa Phát vẫn duy trì được biên lợi nhuận nhờ hoạt động sản xuất và tiêu thụ thép tăng trưởng.
Lãi hơn 8.200 tỷ đồng trong quý 3
Về kết quả kinh doanh, trong quý 3/2026, Hòa Phát ghi nhận doanh thu thuần về bán hàng và cung cấp dịch vụ đạt hơn 62.200 tỷ đồng, tăng khoảng 70% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 8.265 tỷ đồng, tăng 106% so với cùng kỳ, tương đương bình quân mỗi ngày doanh nghiệp ghi nhận gần 90 tỷ đồng lợi nhuận.
Lũy kế 9 tháng đầu năm, nhà sản xuất thép này ghi nhận doanh thu đạt 170.200 tỷ đồng và lợi nhuận sau thuế đạt 23.746 tỷ đồng, lần lượt tăng 54% và 104% so với cùng kỳ năm trước.
Với kết quả này, tập đoàn đã hoàn thành 82% kế hoạch doanh thu và 108% kế hoạch lợi nhuận sau thuế cả năm 2026.
Xét theo nhóm ngành, thép tiếp tục là lĩnh vực đóng góp chủ yếu vào kết quả kinh doanh của Hòa Phát.
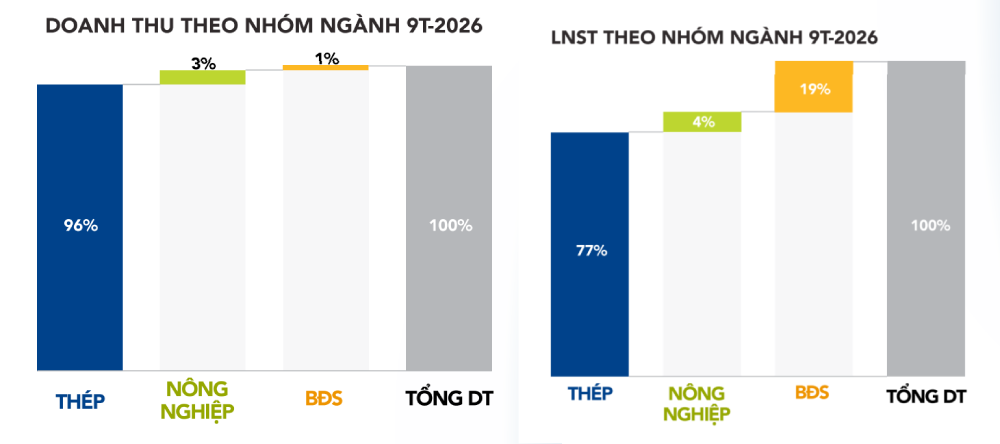
Trong 9 tháng, nhóm thép ghi nhận doanh thu 165.784 tỷ đồng và lợi nhuận sau thuế 18.396 tỷ đồng, tăng lần lượt 60% và 90% so với cùng kỳ. Nhóm này đóng góp 96% tổng doanh thu và 77% lợi nhuận sau thuế hợp nhất.
Nhóm ngành nông nghiệp ghi nhận doanh thu thuần 5.064 tỷ đồng và lợi nhuận sau thuế 948 tỷ đồng, tương ứng đóng góp khoảng 3% doanh thu và 4% lợi nhuận sau thuế của tập đoàn.
Trong khi đó, mảng bất động sản chiếm tỷ trọng khoảng 1% doanh thu nhưng đóng góp tới 19% lợi nhuận sau thuế hợp nhất trong 9 tháng đầu năm.
Về sản xuất, trong quý 3/2026, Hòa Phát sản xuất 3,7 triệu tấn thép thô, tăng 3% so với quý trước. Sản lượng bán hàng các sản phẩm thép cuộn cán nóng (HRC), thép xây dựng, thép chất lượng cao và phôi thép đạt gần 3,8 triệu tấn, tăng 8% so với quý trước và 54% so với cùng kỳ năm 2025.
Với các sản phẩm thép hạ nguồn, sản lượng ống thép đạt 681.000 tấn, tăng 9%; tôn mạ đạt hơn 307.000 tấn, giảm 4%; thép dự ứng lực đạt hơn 192.000 tấn, tăng 66% so với cùng kỳ.
Theo Hòa Phát, thị trường nội địa tiếp tục là động lực tăng trưởng chính nhờ nhu cầu từ hoạt động đầu tư công và xây dựng. Trong 9 tháng đầu năm, thị trường trong nước chiếm khoảng 77% doanh thu thuần ngành thép, trong khi xuất khẩu đóng góp 23%.
Ở thị trường xuất khẩu, doanh nghiệp tiếp tục đối mặt với những khó khăn do nhu cầu chưa phục hồi đồng đều, cạnh tranh gia tăng và các biện pháp phòng vệ thương mại.
Hai nhà máy thép công suất 1,2 triệu tấn/năm đang triển khai đến đâu?
Thông tin về các dự án đang triển khai, Hòa Phát cho biết dự án Nhà máy sản xuất Ray và Thép đặc biệt Hòa Phát Dung Quất có công suất thiết kế 700.000 tấn/năm đã hoàn thành hơn 80% công tác nghiệm thu hạ tầng, bàn giao phần nền và lắp đặt tính đến hết quý 3/2026.
Theo kế hoạch, doanh nghiệp đặt mục tiêu chạy thử nóng và cho ra sản phẩm đầu tiên tại nhà máy này vào quý 1/2027.
Đối với dự án Nhà máy thép chất lượng cao, được đầu tư tại Khu liên hợp Hòa Phát Dung Quất 2 với công suất thiết kế 500.000 tấn/năm.
Dự án tập trung sản xuất các dòng thép chất lượng cao phục vụ cơ khí, công nghiệp ô tô và các ngành sản xuất kỹ thuật, bao gồm thép rút dây, thép dập nguội, thép tanh bố lốp ô tô, thép làm cáp dự ứng lực, thép lò xo và thép vòng bi.
Theo báo cáo, tiến độ lắp đặt các thiết bị chính của dự án đã đạt khoảng 100%. Các hạng mục xử lý nước, lò gia nhiệt và hệ thống liên động đang được hoàn thiện để phục vụ công tác chạy thử. Hòa Phát đặt kế hoạch cho ra sản phẩm thép cuộn đầu tiên vào ngày 28/10/2026...
Thúy Hà