Dốc sạch tiền tiết kiệm xây biệt thự, tôi từng nghĩ mình đã thành công
Ở tuổi 65, ông Tống, một người đàn ông sống tại Trung Quốc, thừa nhận quyết định khiến ông hối tiếc nhất cuộc đời chính là bỏ gần như toàn bộ tiền tích lũy để xây một căn biệt thự ba tầng ở quê vào năm 2013.
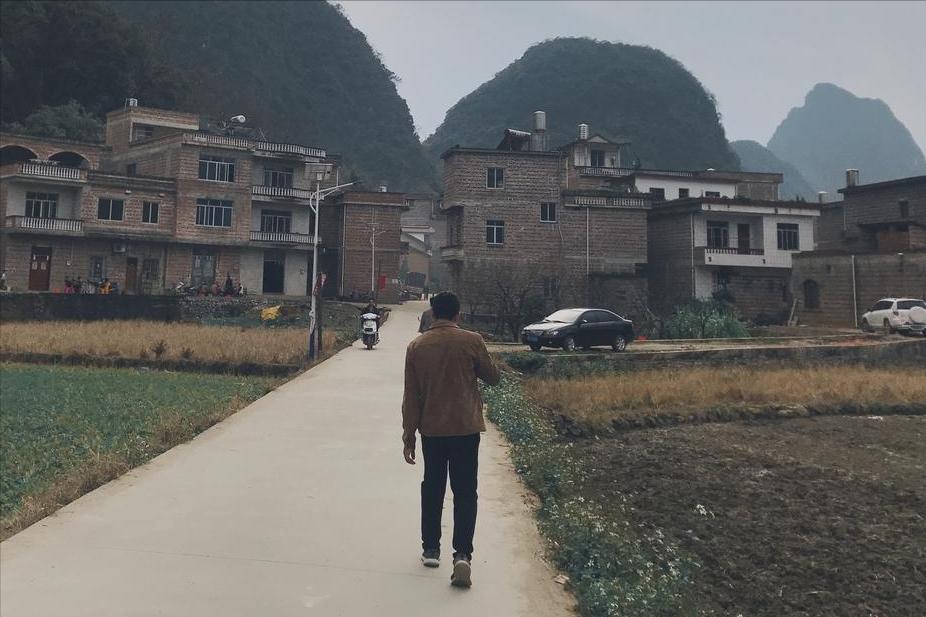
Khi ấy, 520.000 nhân dân tệ là số tiền rất lớn đối với gia đình ông. Đó là thành quả của hàng chục năm lao động vất vả, từ những ngày làm thuê tại chợ rau, khuân vác hàng hóa đến công việc giao vật liệu xây dựng.
Sau khi kết hôn ở tuổi 31, ông và vợ cùng làm việc tại một cơ sở kinh doanh vật liệu xây dựng. Ông phụ trách giao hàng, vợ làm đầu bếp. Nhờ chăm chỉ và tiết kiệm, thu nhập của hai người dần ổn định.
Đến năm 2013, vợ chồng ông đã dành dụm được khoảng 500.000 nhân dân tệ, một khoản tiền đủ lớn để nghĩ đến chuyện chuẩn bị cho tuổi già.
Thế nhưng, thay vì phân bổ tiền cho những mục tiêu dài hạn, ông quyết định xây nhà.
Thời điểm ấy, phong trào xây nhà mới ở quê đang rất thịnh hành. Nhà này xây hai tầng, nhà khác xây ba tầng, ai cũng muốn có một cơ ngơi khang trang để chứng minh thành quả lao động.
Trong khi đó, gia đình ông vẫn sống trong căn nhà mái ngói cũ do ông nội để lại.
"Mỗi lần về quê, nghe người ta bàn tán về những gia đình đã xây nhà mới, tôi lại cảm thấy mình thua kém. Tôi chỉ muốn có một ngôi nhà thật đẹp để không còn phải xấu hổ", ông kể.
Vợ và bố mẹ khuyên ông chỉ nên bỏ vài chục nghìn nhân dân tệ sửa nhà cũ, giữ phần lớn tiền tiết kiệm để phòng thân. Người hàng xóm cũng là chủ cơ sở nơi ông làm việc còn đưa ra lời khuyên thực tế hơn: Hãy ưu tiên tham gia bảo hiểm xã hội để có lương hưu, sau đó cân nhắc mua một căn hộ nhỏ ở huyện, nơi thuận tiện cho việc khám chữa bệnh và sinh hoạt.
Nhưng ông không nghe.
Dự toán ban đầu khoảng 460.000 nhân dân tệ. Trong quá trình xây dựng, những tranh chấp với hàng xóm, chi phí vận chuyển tăng và việc sửa đổi thiết kế khiến tổng số tiền đội lên 520.000 nhân dân tệ.
Căn biệt thự hoàn thành vào năm 2014. Ngày chuyển vào nhà mới, ông cảm thấy vô cùng tự hào.
Người thân đến chơi đều khen ngợi. Ngôi nhà của ông được đánh giá thuộc nhóm đẹp nhất làng. Những lời tán thưởng khiến ông tin rằng mình đã tiêu tiền đúng chỗ.
Nhưng cảm giác ấy không kéo dài lâu.
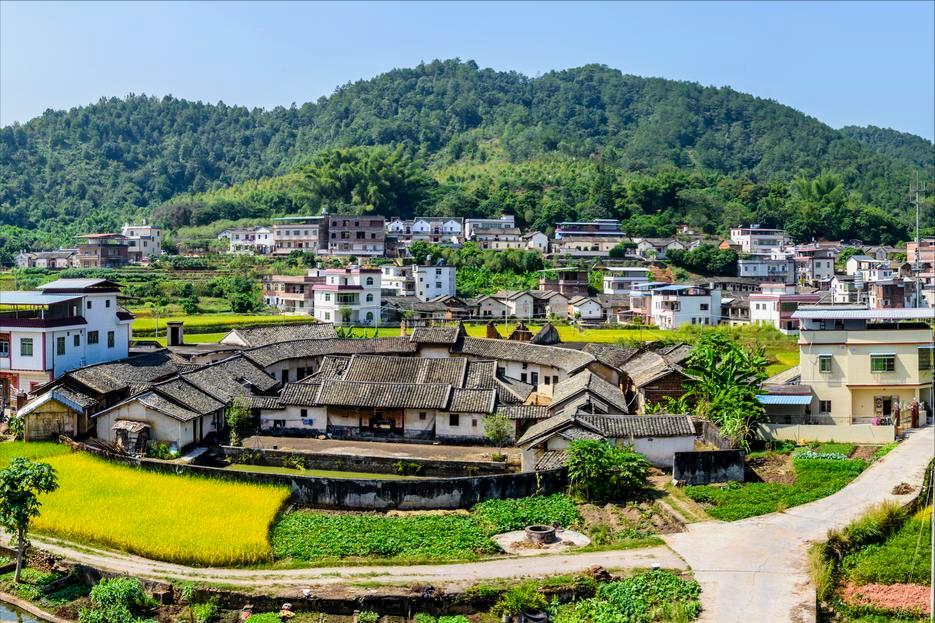
Biệt thự ba tầng ở quê, nhưng hai vợ chồng phải thuê nhà cũ trên thành phố
Khoảng năm 2019, cơ sở vật liệu xây dựng nơi ông Tống làm việc gặp khó khăn tài chính và phải bán lại. Ông mất việc khi đã gần 60 tuổi.
Đáng nói, sau khi xây biệt thự, khoản tiền tiết kiệm còn lại của hai vợ chồng tiếp tục được sử dụng để lo đám cưới cho con trai. Đến tuổi đáng lẽ có thể nghỉ ngơi, họ gần như không còn nguồn dự phòng đáng kể.
Không tìm được công việc giao hàng phù hợp vì tuổi cao, ông lên thành phố làm bảo vệ. Vợ ông xin rửa bát tại một nhà hàng.
Cả hai phải thuê một căn hộ nhỏ, cũ kỹ ở khu vực ngoại ô để tiết kiệm chi phí.
"Có một căn biệt thự ba tầng ở quê nhưng lại phải sống trong căn phòng thuê chật hẹp trên thành phố. Nghĩ đến điều đó, tôi thực sự thấy chua chát", ông chia sẻ.
Khó khăn lớn hơn nằm ở nguồn thu nhập sau nghỉ hưu.
Trong suốt những năm đi làm, ông chỉ tham gia bảo hiểm xã hội không đều đặn trong khoảng 3-4 năm, còn vợ chưa từng tham gia. Vì không đáp ứng điều kiện hưởng lương hưu hằng tháng, hai vợ chồng vẫn phải tiếp tục lao động dù tuổi ngày càng cao.
Con trai ông đã lập gia đình, đang phải trả nợ mua nhà và mua ô tô nên cũng không có nhiều khả năng hỗ trợ bố mẹ.
Ở tuổi 65, ông Tống nhận ra mình sở hữu một tài sản lớn nhưng lại thiếu thứ quan trọng nhất: Dòng tiền ổn định để duy trì cuộc sống khi không còn sức lao động.
Vì sao căn biệt thự từng là niềm tự hào lại trở thành gánh nặng?
Ban đầu, ông Tống nghĩ rằng khi không còn làm việc được nữa, hai vợ chồng có thể trở về quê sống trong căn biệt thự.
Nhưng thực tế khiến ông thay đổi suy nghĩ.
Ngôi làng ngày càng vắng người. Phần lớn thanh niên đã chuyển đến thành phố, nhiều ngôi nhà chỉ có người về ở vào dịp lễ Tết. Các cửa hàng nhỏ cũng dần đóng cửa, việc mua sắm và sinh hoạt trở nên bất tiện.
Điều khiến ông lo ngại nhất là vấn đề chăm sóc sức khỏe.
Trong làng chỉ có một phòng khám nhỏ. Muốn đến bệnh viện huyện, ông phải di chuyển hơn 60 km. Với người cao tuổi, đặc biệt khi xảy ra tình huống cấp cứu, khoảng cách này có thể trở thành trở ngại lớn.
Trong khi đó, nơi ông đang thuê nhà trên thành phố có cơ sở y tế gần khu dân cư và bệnh viện lớn cách vài trạm xe.
Căn biệt thự ba tầng cũng không mang lại thu nhập. Do vợ chồng thường xuyên phải ở thành phố làm việc, mỗi năm họ chỉ về quê khoảng mười ngày.
Quan trọng hơn, khi cần tiền, ông không thể dễ dàng bán căn nhà để trang trải sinh hoạt.
"Ngày trước tôi nghĩ cứ có nhà to là có tài sản. Bây giờ mới hiểu, tài sản không dễ chuyển thành tiền thì cũng chẳng giúp được nhiều khi mình gặp khó khăn", ông nói.
Nhìn lại khoản tiền đã bỏ ra, ông Tống nhận thấy sự khác biệt giữa một quyết định phục vụ nhu cầu thể diện và một kế hoạch tài chính thực sự dành cho tuổi già.
| Khoản mục | Lựa chọn của ông Tống năm 2013 |
| Xây biệt thự ba tầng | 520.000 nhân dân tệ |
| Quỹ dự phòng nghỉ hưu | Không được ưu tiên tích lũy riêng |
| Bảo hiểm xã hội | Ông đóng không đều đặn, vợ chưa tham gia |
| Nhà ở gần dịch vụ y tế | Không mua |
| Thu nhập khi ngừng làm việc | Không có lương hưu hằng tháng |
Bảng tổng hợp từ lời kể của nhân vật, không phải phương án tài chính được tư vấn tại thời điểm đó.
Bài học tuổi 65: Nhà to chưa chắc giúp tuổi già an toàn
Điều ông Tống tiếc nuối nhất không hẳn là số tiền 520.000 nhân dân tệ, mà là những cơ hội tài chính đã bỏ lỡ.
Nếu thời điểm ấy ông cân nhắc kỹ hơn, vợ chồng có thể dành một phần tiền để sửa nhà cũ, ưu tiên phương án an sinh phù hợp và duy trì khoản dự phòng cho những năm không còn khả năng lao động.
Một căn hộ nhỏ tại khu vực thuận tiện sinh hoạt cũng có thể là lựa chọn đáng cân nhắc, thay vì xây một ngôi nhà quá lớn nhưng ít sử dụng. Tuy nhiên, hiệu quả của phương án này vẫn phụ thuộc vào giá nhà, khả năng tài chính và nhu cầu thực tế.
Câu chuyện của ông cũng cho thấy một sai lầm không hiếm gặp: Nhiều người dành cả cuộc đời để tích lũy tài sản, nhưng lại ít quan tâm đến việc tài sản ấy sẽ phục vụ cuộc sống sau nghỉ hưu như thế nào.
Một ngôi nhà khang trang có thể mang lại niềm vui, sự thoải mái và giá trị tinh thần. Nhưng khi tuổi tác tăng lên, nhu cầu thiết thực thường là nguồn tiền chi tiêu hằng tháng, khả năng tiếp cận dịch vụ y tế, khoản dự phòng và một môi trường sống phù hợp.
Không phải ai cũng cần mua nhà ở thành phố, cũng không phải nhà ở quê đều là khoản đầu tư thiếu hiệu quả. Vấn đề nằm ở việc có nên dốc gần như toàn bộ tiền tích lũy vào một tài sản duy nhất hay không.
Ở tuổi 65, ông Tống chỉ ước mình đã hiểu điều này sớm hơn.
"Ngày trẻ tôi muốn có một ngôi nhà thật lớn để người khác ngưỡng mộ. Bây giờ, tôi chỉ mong mỗi tháng có một khoản tiền đủ sống, không phải lo lắng khi đau ốm và không phải tiếp tục làm việc đến kiệt sức", ông tâm sự.
Sau cùng, sự an tâm khi về già không nằm ở việc sở hữu ngôi nhà lớn đến đâu, mà ở chỗ mỗi tháng có bao nhiêu tiền để sống, có đủ nguồn lực chăm sóc sức khỏe và có thể chủ động lựa chọn cuộc sống mình mong muốn hay không.
Đó cũng là bài học tài chính lớn nhất mà ông Tống rút ra sau 13 năm sở hữu căn biệt thự từng khiến cả làng ngưỡng mộ.
Thảo Nguyễn