Với khoản tiền nhàn rỗi 1 tỷ đồng, gửi tiết kiệm ngân hàng là một trong những lựa chọn được nhiều người cân nhắc. Tuy nhiên, số tiền lãi nhận được sẽ phụ thuộc vào lãi suất của từng ngân hàng cũng như kỳ hạn mà khách hàng lựa chọn.
Khảo sát lãi suất tiết kiệm tại 5 ngân hàng cho thấy: BIDV, VietinBank, Vietcombank cùng niêm yết mức lãi suất như nhau cho 3 kỳ hạn 3 tháng, 9 tháng và 12 tháng. Trong khi đó, Agribank và SHB niêm yết mức lãi suất khác nhau.
Công thức tính tiền lãi khi gửi tiết kiệm ngân hàng: Tiền lãi = Số tiền gửi x Lãi suất năm x Số tháng gửi/12
Gửi tiết kiệm 1 tỷ đồng tại BIDV, VietinBank, Vietcombank: Lãi tối đa 54 triệu đồng
BIDV, VietinBank và Vietcombank hiện cùng niêm yết lãi suất 2,4%/năm cho kỳ hạn 3 tháng; 3%/năm cho kỳ hạn 9 tháng; kỳ hạn 12 tháng có lãi suất 5,4%/năm.
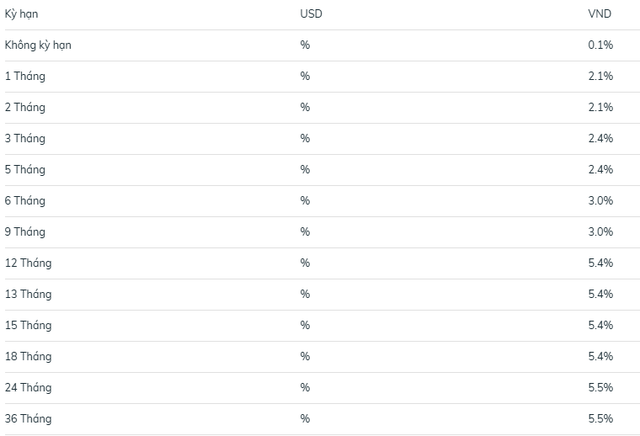
Lãi suất tiết kiệm tại BIDV
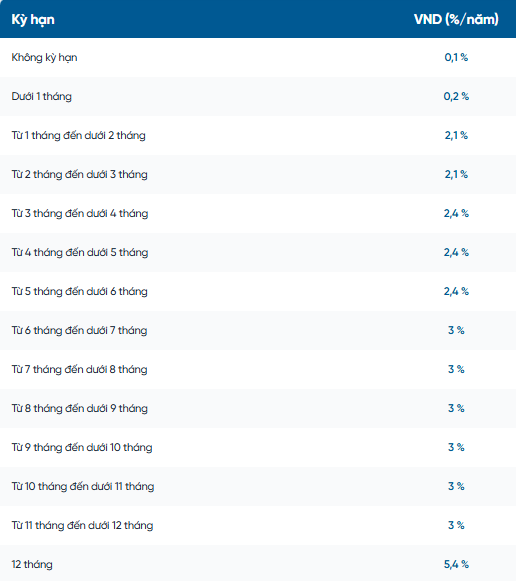
Lãi suất tiết kiệm tại VietinBank
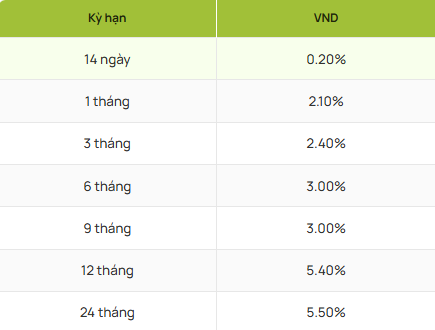
Lãi suất tiết kiệm tại Vietcombank
Như vậy, với khoản tiền gửi 1 tỷ đồng ở BIDV, VietinBank, Vietcombank trong 3 tháng, 9 tháng và 12 tháng, tiền lãi tương ứng lần lượt là:
- Gửi 1 tỷ đồng kỳ hạn 3 tháng: Tiền lãi = 1 tỷ đồng x 2,4% x 3/12 = 6 triệu đồng.
- Gửi 1 tỷ đồng kỳ hạn 9 tháng: Tiền lãi = 1 tỷ đồng x 3% x 9/12 = 22,5 triệu đồng.
- Gửi 1 tỷ đồng kỳ hạn 12 tháng: Tiền lãi = 1 tỷ đồng x 5,4% x 12/12 = 54 triệu đồng.
Gửi tiết kiệm 1 tỷ đồng tại Agribank: Lãi tối đa 68 triệu đồng
Agribank hiện niêm yết lãi suất 4,75%/năm cho kỳ hạn 3 tháng; 6,6%/năm cho kỳ hạn 9 tháng; kỳ hạn 12 tháng có lãi suất 6,8%/năm.
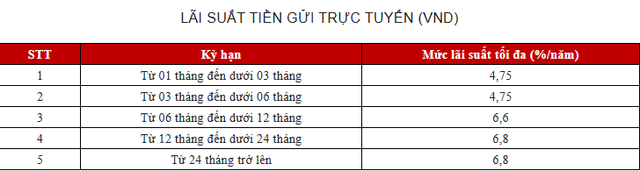
Lãi suất tiết kiệm tại Agribank
Như vậy, với khoản tiền gửi 1 tỷ đồng ở Agribank trong 3 tháng, 9 tháng và 12 tháng, tiền lãi tương ứng lần lượt là:
- Gửi 1 tỷ đồng kỳ hạn 3 tháng: Tiền lãi = 1 tỷ đồng x 4,75% x 3/12 = 11,875 triệu đồng.
- Gửi 1 tỷ đồng kỳ hạn 9 tháng: Tiền lãi = 1 tỷ đồng x 6,6% x 9/12 = 49,5 triệu đồng.
- Gửi 1 tỷ đồng kỳ hạn 12 tháng: Tiền lãi = 1 tỷ đồng x 6,8% x 12/12 = 68 triệu đồng.
Gửi tiết kiệm 1 tỷ đồng tại SHB: Lãi tối đa 49 triệu đồng
SHB hiện niêm yết lãi suất 3%/năm cho kỳ hạn 3 tháng; 4,4%/năm cho kỳ hạn 9 tháng; kỳ hạn 12 tháng có lãi suất 4,9%/năm.
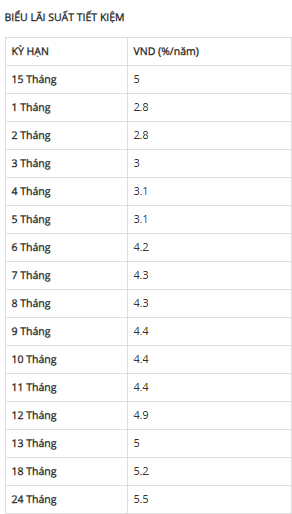
Lãi suất tiết kiệm tại SHB
Như vậy, với khoản tiền gửi 1 tỷ đồng ở SHB trong 3 tháng, 9 tháng và 12 tháng, tiền lãi tương ứng lần lượt là:
- Gửi 1 tỷ đồng kỳ hạn 3 tháng: Tiền lãi = 1 tỷ đồng x 3% x 3/12 = 7,5 triệu đồng.
- Gửi 1 tỷ đồng kỳ hạn 9 tháng: Tiền lãi = 1 tỷ đồng x 4,4% x 9/12 = 33 triệu đồng.
- Gửi 1 tỷ đồng kỳ hạn 12 tháng: Tiền lãi = 1 tỷ đồng x 4,9% x 12/12 = 49 triệu đồng.
Như vậy, ở kỳ hạn 12 tháng, Agribank mang lại khoản lãi cao nhất là 68 triệu đồng, cao hơn 14 triệu đồng so với BIDV, VietinBank và Vietcombank; cao hơn 19 triệu đồng so với SHB ở cùng kỳ hạn.
Lưu ý: Lãi suất trong bài là mức lãi suất niêm yết dành cho khách hàng cá nhân, được tổng hợp vào ngày 29/10. Lãi suất thực tế có thể thay đổi theo từng thời điểm, số tiền gửi, phương thức gửi và thỏa thuận giữa ngân hàng với khách hàng.
Nên làm gì với tiền lãi tiết kiệm?
1. Tái tục để tận dụng lãi kép
Thay vì rút tiền lãi ra tiêu ngay, bạn có thể cộng dồn vào gốc và tiếp tục gửi kỳ hạn mới. Cách này giúp số tiền gốc ngày càng lớn, từ đó lãi kỳ sau cũng tăng theo. Đây là lựa chọn phù hợp với những người ưu tiên sự ổn định và không muốn mạo hiểm với các kênh đầu tư khác.
Ảnh minh họa
Khi tái tục liên tục, hiệu ứng lãi kép sẽ rõ rệt hơn theo thời gian. Ví dụ, nếu mỗi năm bạn đều gộp lãi vào gốc thì sau vài năm số tiền tích lũy có thể tăng đáng kể so với việc chỉ gửi một lần rồi rút lãi tiêu. Ngoài ra, tái tục cũng giúp bạn tránh được tâm lý "có tiền dư thì tiêu", từ đó hình thành thói quen tích lũy dài hạn một cách kỷ luật hơn.
2. Dành một phần làm quỹ khẩn cấp
Bạn có thể tách một phần tiền lãi ra tài khoản thanh toán riêng để làm quỹ dự phòng. Khoản tiền này nên đủ chi trả 3-6 tháng sinh hoạt cơ bản. Làm như vậy, nếu cuộc sống bất ngờ phát sinh 1 khoản chi tiêu, bạn sẽ không phải rút tiền gốc đang gửi tiết kiệm, tránh bị mất lãi.
Quỹ khẩn cấp đóng vai trò như "lớp đệm" tài chính, giúp bạn giữ được sự bình tĩnh khi gặp biến cố. Việc tách riêng quỹ này cũng giúp bạn dễ kiểm soát hơn, không bị nhầm lẫn giữa tiền tiết kiệm dài hạn và tiền sẵn sàng chi tiêu khi cần. Nhiều người sau khi có quỹ dự phòng đủ thường cảm thấy yên tâm hơn khi tiếp tục gửi tiết kiệm hoặc đầu tư ở mức độ vừa phải.
3. Chi tiêu có kế hoạch cho mục tiêu cụ thể
Nếu đã có quỹ dự phòng đủ, tiền lãi có thể dùng cho những việc thực sự cần thiết như mua bảo hiểm, nâng cấp thiết bị làm việc, học thêm kỹ năng,... Quan trọng là lập danh sách ưu tiên trước khi chi tiêu, để mỗi khoản tiền lãi đều phục vụ mục tiêu rõ ràng thay vì bị tiêu xài cảm tính.
Việc chi tiêu có mục đích giúp tiền lãi phát huy giá trị thực tế trong cuộc sống, thay vì chỉ nằm im trong tài khoản. Bạn có thể chia nhỏ khoản lãi thành nhiều mục tiêu nhỏ, vừa dễ thực hiện vừa tạo động lực duy trì thói quen tiết kiệm. Cách làm này vừa mang lại cảm giác được "thưởng" sau quá trình kiên nhẫn gửi tiền, vừa tránh lãng phí vào những khoản mua sắm không cần thiết.
Ngọc Linh