Khảo sát mặt bằng lãi suất tiết kiệm tại VietinBank, Agribank, BIDV và Vietcombank giữa tháng 10 cho thấy Agribank hiện đang niêm yết mức lãi suất cao nhất với hình thức gửi tiết kiệm online; trong khi đó, VietinBank, BIDV và Vietcombank lại có mức lãi suất tương đương ở 3 kỳ hạn 6 tháng, 9 tháng và 12 tháng.
Với mục tiêu thu về 15 triệu đồng/tháng, tương đương 90 triệu đồng sau 1 kỳ hạn 6 tháng, 135 triệu đồng sau 1 kỳ hạn 9 tháng và 180 triệu đồng sau 1 kỳ hạn 12 tháng, công thức tính tiền gốc cần gửi như sau:
- Kỳ hạn 6 tháng: Tiền gốc = 90 triệu đồng/(Lãi suất năm x 6/12)
- Kỳ hạn 9 tháng: Tiền gốc = 135 triệu đồng/(Lãi suất năm x 9/12)
- Kỳ hạn 12 tháng: Tiền gốc = 180 triệu đồng/(Lãi suất năm x 12/12)
Gửi tiết kiệm tại VietinBank, BIDV, Vietcombank: Cần gửi tối thiểu khoảng 3,05 tỷ đồng để lãi 15 triệu/tháng
Ba ngân hàng VietinBank, BIDV và Vietcombank cùng niêm yết lãi suất 3,5%/năm cho kỳ hạn 6 tháng và 9 tháng; 5,9%/năm cho kỳ hạn 12 tháng.
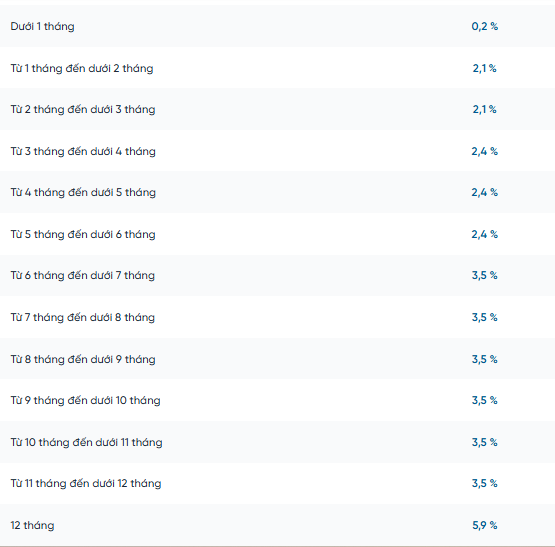
Lãi suất tiết kiệm tại VietinBank
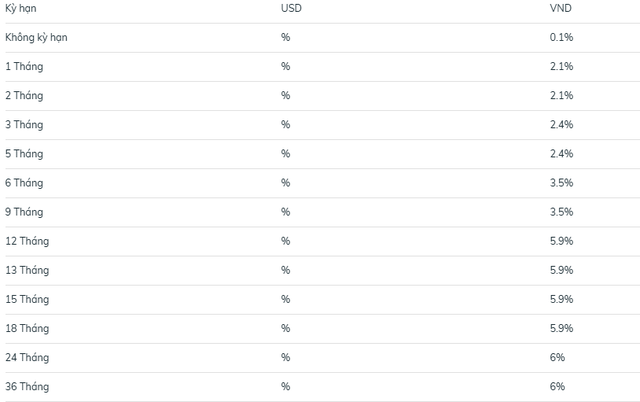
Lãi suất tiết kiệm tại BIDV
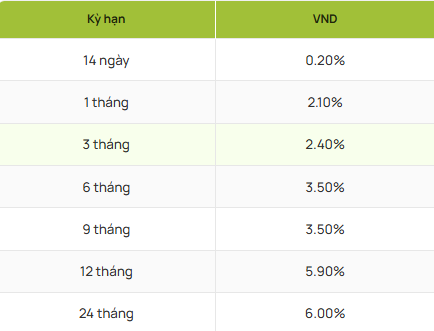
Lãi suất tiết kiệm tại Vietcombank
Với các mức lãi suất này, số tiền gốc cần gửi để nhận lãi tương đương 15 triệu đồng/tháng được tính như sau:
- Gửi tiết kiệm kỳ hạn 6 tháng: Tiền gốc = 90 triệu đồng / (3,5% × 6/12) = 5.142.857.143 đồng (khoảng 5,14 tỷ đồng).
- Gửi tiết kiệm kỳ hạn 9 tháng: Tiền gốc = 135 triệu đồng / (3,5% × 9/12) = 5.142.857.143 đồng (khoảng 5,14 tỷ đồng).
- Gửi tiết kiệm kỳ hạn 12 tháng: Tiền gốc = 180 triệu đồng / (5,9% × 12/12) = 3.050.847.458 đồng (khoảng 3,05 tỷ đồng).
Gửi tiết kiệm tại Agribank: Cần gửi tối thiểu khoảng 2,65 tỷ đồng để lãi 15 triệu/tháng
Agribank hiện niêm yết lãi suất 6,6%/năm cho kỳ hạn 6 tháng; 6,8%/năm cho kỳ hạn 9 tháng và 12 tháng.
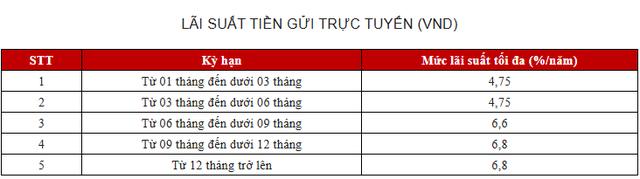
Lãi suất tiết kiệm tại Agribank
Với các mức lãi suất này, số tiền gốc cần gửi để đạt tổng tiền lãi tương đương 15 triệu đồng/tháng được tính như sau:
- Gửi tiết kiệm kỳ hạn 6 tháng: Tiền gốc = 90 triệu đồng/(6,6% x 6/12) = 2.727.272.727 đồng (khoảng 2,73 tỷ đồng).
- Gửi tiết kiệm kỳ hạn 9 tháng: Tiền gốc = 135 triệu đồng/(6,8% x 9/12) = 2.647.058.824 đồng (khoảng 2,65 tỷ đồng).
- Gửi tiết kiệm kỳ hạn 12 tháng: Tiền gốc = 180 triệu đồng/(6,8% x 12/12) = 2.647.058.824 đồng (khoảng 2,65 tỷ đồng).
Lưu ý: Lãi suất trong bài là mức lãi suất tiết kiệm trực tuyến dành cho khách hàng cá nhân tính đến ngày 16/10. Lãi suất thực tế có thể thay đổi theo từng thời điểm, số tiền gửi, và thỏa thuận giữa ngân hàng với khách hàng.
Lời khuyên cho người định gửi tiết kiệm số tiền từ 1 tỷ trở lên
1. Không dồn tiền vào 1 sổ hay 1 kỳ hạn
Với khoản tiền tiết kiệm trên 1 tỷ đồng, lựa chọn kỳ hạn không chỉ ảnh hưởng đến mức lãi nhận được mà còn quyết định khả năng chủ động sử dụng tiền khi cần. Thay vì gửi toàn bộ số tiền vào một sổ tiết kiệm kỳ hạn dài, người gửi có thể chia thành nhiều khoản với thời gian đáo hạn khác nhau, chẳng hạn 3 tháng, 6 tháng và 12 tháng.
Ảnh minh họa
Cách làm này giúp duy trì một phần tiền có thể sớm được tất toán khi phát sinh nhu cầu, trong khi những khoản còn lại tiếp tục hưởng lãi suất theo kỳ hạn đã chọn. Đặc biệt, nếu rút trước hạn, khoản tiền gửi có thể chỉ được hưởng lãi suất không kỳ hạn rất thấp, tùy điều kiện áp dụng của ngân hàng.
Vì vậy, việc chia nhỏ tiền gửi giúp hạn chế nguy cơ phải rút trước hạn toàn bộ số tiền chỉ vì cần sử dụng một phần. Tỷ trọng của từng kỳ hạn nên căn cứ vào kế hoạch chi tiêu, các khoản cần thanh toán trong tương lai và mức độ ổn định của thu nhập, thay vì chỉ lựa chọn kỳ hạn có lãi suất cao nhất.
2. Giữ một khoản dự phòng riêng
Có hơn 1 tỷ đồng trong tài khoản không đồng nghĩa toàn bộ số tiền đó đều nên gửi ngân hàng kỳ hạn dài để tối ưu lãi suất.
Trước khi gửi, bạn nên xác định phần tiền thực sự chưa cần sử dụng trong thời gian tới, đồng thời tách riêng quỹ dự phòng cho những tình huống như mất việc, giảm thu nhập, chi phí y tế hoặc hỗ trợ gia đình. Khoản dự phòng này nên được duy trì ở hình thức dễ tiếp cận, chẳng hạn tiền trong tài khoản thanh toán hoặc gửi kỳ hạn 1-2 tháng.
Với phần tiền chưa có kế hoạch sử dụng trong vài năm, người gửi có thể cân nhắc kỳ hạn dài hơn nếu mức lãi suất và điều kiện đi kèm phù hợp.
Điều quan trọng là phân loại tiền theo mục đích sử dụng trước khi quyết định kỳ hạn, thay vì coi toàn bộ số dư là một khoản duy nhất để tối đa hóa tiền lãi. Khi đã có phương án dự phòng rõ ràng, người gửi vừa có thể tận dụng lợi ích của tiết kiệm có kỳ hạn, vừa giảm nguy cơ phải rút tiền ngoài kế hoạch.
Ngọc Linh