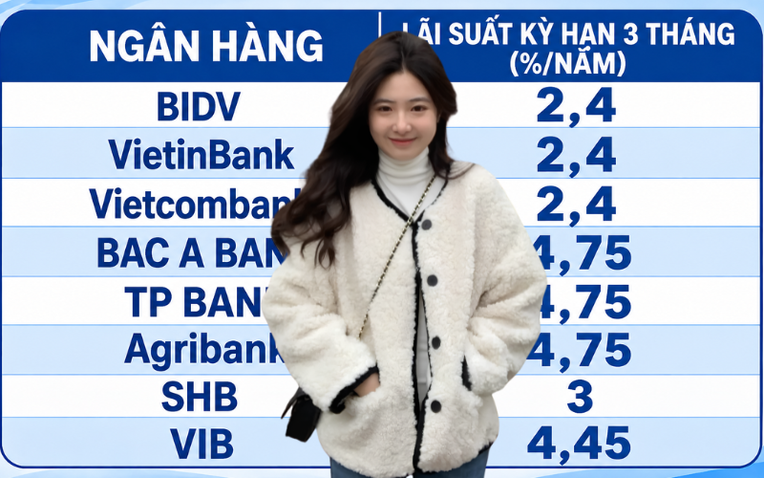
Nếu hiện tại đang có khoảng 200 triệu tiền nhàn rỗi, muốn gửi tiết kiệm từ giờ đến Tết - tương đương kỳ hạn 3 tháng, vậy tiền lãi tối đa được bao nhiêu? Câu trả lời tùy thuộc vào lãi suất mà từng ngân hàng công bố cho kỳ hạn 3 tháng.
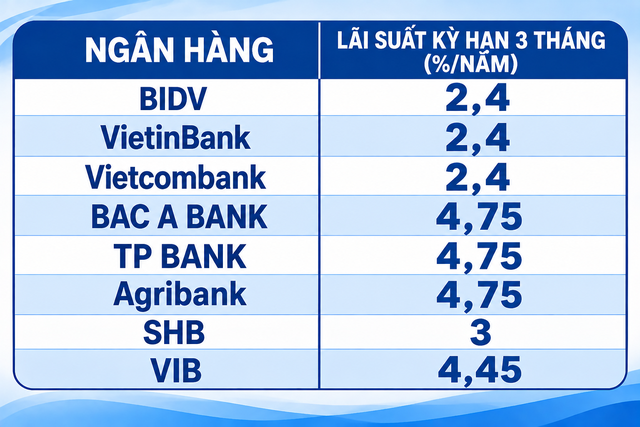
Khảo sát nhanh lãi suất tiết kiệm tại BIDV, VietinBank, Vietcombank, Agribank, BAC A Bank, SHB, VIB, TP Bank, có thể thấy: Lãi suất ở kỳ hạn 3 tháng có sự tương đồng giữa các ngân hàng, tỷ lệ chênh lệch không quá nhiều.
Công thức tính tiền lãi khi gửi tiết kiệm ngân hàng: Tiền lãi = Số tiền gửi x Lãi suất năm x Số tháng gửi/12
Đồ họa AI
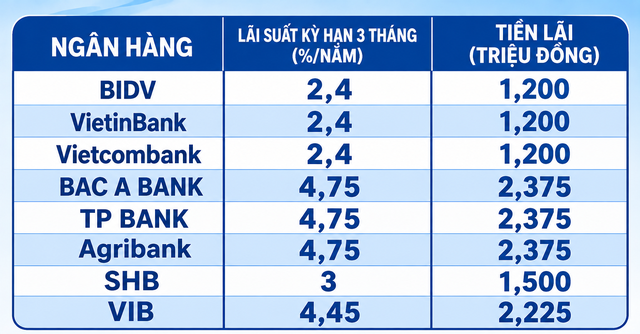
Gửi tiết kiệm 200 triệu tại BIDV, VietinBank, Vietcombank: Từ giờ đến Tết lãi 1,2 triệu đồng
BIDV, VietinBank và Vietcombank hiện cùng niêm yết lãi suất 2,4%/năm cho kỳ hạn 3 tháng. Như vậy, tiền lãi tương ứng cho khoản tiền gửi 200 triệu sẽ là:
Tiền lãi = 200 triệu x 2,4% x 3/12 = 1,2 triệu đồng.
Gửi tiết kiệm 200 triệu tại SHB: Từ giờ đến Tết lãi 1,5 triệu đồng
SHB hiện niêm yết lãi suất 3%/năm cho kỳ hạn 3 tháng. Như vậy, tiền lãi tương ứng cho khoản tiền gửi 200 triệu sẽ là:
Tiền lãi = 200 triệu x 3% x 3/12 = 1,5 triệu đồng
Gửi tiết kiệm 200 triệu tại VIB: Từ giờ đến Tết lãi 2,225 triệu đồng
VIB hiện niêm yết lãi suất 4,45%/năm cho kỳ hạn 3 tháng. Như vậy, tiền lãi tương ứng cho khoản tiền gửi 200 triệu sẽ là:
Tiền lãi = 200 triệu x 4,45% x 3/12 = 2,225 triệu đồng.
Gửi tiết kiệm 200 triệu tại BAC A BANK, TPBank, Agribank: Từ giờ đến Tết lãi 2,375 triệu đồng
BAC A BANK, TPBank và Agribank hiện cùng niêm yết lãi suất 4,75%/năm cho kỳ hạn 3 tháng. Như vậy, tiền lãi tương ứng cho khoản tiền gửi 200 triệu sẽ là:
Tiền lãi = 200 triệu x 4,75% x 3/12 = 2,375 triệu đồng.
Đồ họa AI
Lưu ý: Lãi suất trong bài là mức lãi suất niêm yết dành cho khách hàng cá nhân, được tổng hợp vào ngày 10/11. Lãi suất thực tế có thể thay đổi theo từng thời điểm, số tiền gửi, phương thức gửi và thỏa thuận giữa ngân hàng với khách hàng. Người gửi nên kiểm tra lại lãi suất mới nhất trên website hoặc app của từng ngân hàng.
Lời khuyên cho người định gửi tiết kiệm trước Tết
1. Dự trù chi phí tiêu Tết trước khi quyết định số tiền gửi
Nếu định gửi tiết kiệm trước Tết, điều đầu tiên cần làm là dự trù chi phí tiêu Tết, bởi đây là thời điểm dễ phát sinh thêm chi phí như mua sắm thực phẩm, quà biếu, lì xì, tiền tàu xe về quê, du lịch hoặc các khoản thăm hỏi họ hàng.
Nếu không tính toán trước, việc gửi tiết kiệm quá nhiều và chọn kỳ hạn quá dài có thể khiến bạn rơi vào tình trạng thiếu tiền mặt khi cần chi tiêu, buộc phải rút tiền trước hạn. Vì vậy, hãy liệt kê những khoản cần chi, ước tính tổng ngân sách và cộng thêm một khoản dự phòng cho các tình huống phát sinh.
Sau khi trừ đi số tiền này, bạn mới xác định được khoản tiền có thể gửi tiết kiệm cũng như kỳ hạn kèm theo.
2. Ưu tiên gửi tiết kiệm kỳ hạn ngắn từ 1-3 tháng
Với những người có kế hoạch sử dụng tiền vào dịp Tết, kỳ hạn 1-3 tháng là lựa chọn đáng cân nhắc. So với việc gửi 6 tháng hoặc 12 tháng, kỳ hạn ngắn giúp bạn chủ động hơn về thời điểm nhận lại tiền, hạn chế nguy cơ phải tất toán trước hạn khi có nhu cầu chi tiêu đột xuất.
Ảnh minh họa
Chẳng hạn, nếu dự kiến cần một khoản tiền vào cuối tháng 1 hoặc đầu tháng 2/2027, người gửi có thể cân nhắc kỳ hạn 1 tháng hoặc 3 tháng tùy thời điểm mở sổ và ngày đáo hạn. Ngoài ra, không nhất thiết phải dồn toàn bộ tiền nhàn rỗi vào một khoản tiết kiệm hay một kỳ hạn duy nhất. Bạn có thể chia tiền thành nhiều sổ với các kỳ hạn khác nhau, chẳng hạn một khoản gửi 1 tháng, một khoản gửi 3 tháng, 1 khoản gửi 6 tháng,...
Cách này giúp linh hoạt hơn khi cần rút một phần tiền, đồng thời phần còn lại vẫn tiếp tục được hưởng lãi suất theo kỳ hạn đã chọn. Tuy nhiên, cần so sánh mức lãi suất thực tế giữa các kỳ hạn và ngân hàng trước khi quyết định, bởi kỳ hạn ngắn không phải lúc nào cũng có mức sinh lời tốt nhất.
3. Kiểm tra kỹ ngày đáo hạn và phương thức nhận tiền
Một chi tiết dễ bị bỏ qua khi gửi tiết kiệm là ngày đáo hạn và cách xử lý khoản tiền sau khi kết thúc kỳ hạn. Bên cạnh đó, cần đọc kỹ điều khoản về phương thức tất toán. Một số ngân hàng cho phép tiền tự động chuyển về tài khoản thanh toán khi đến hạn, trong khi một số sản phẩm có thể được cài đặt tự động gia hạn cả gốc và lãi hoặc chỉ gia hạn tiền gốc.
Nếu không để ý, bạn có thể bỏ lỡ thời điểm nhận tiền hoặc phải thực hiện thêm thao tác tất toán khi cần sử dụng. Đặc biệt, với khoản tiết kiệm có ngày đáo hạn rơi vào kỳ nghỉ Tết, nên kiểm tra trước quy định xử lý ngày đến hạn của ngân hàng, thời gian tiền được ghi có và khả năng giao dịch trực tuyến. Chủ động nắm rõ những thông tin này sẽ giúp bạn vừa tận dụng được khoản tiền nhàn rỗi, vừa đảm bảo có đủ tiền mặt để chi tiêu trong dịp lễ mà không bị động.
Ngọc Linh