Ở tuổi đôi mươi, ba mươi, chăm sóc sức khỏe ngày càng trở thành một phần của lối sống: tập thể thao, ăn uống lành mạnh hay khám sức khỏe định kỳ. Nhưng chăm sóc sức khỏe hôm nay và chuẩn bị tài chính cho một rủi ro sức khỏe trong tương lai là hai câu chuyện khác nhau.
Nếu một lần điều trị phát sinh ngoài dự kiến, khoản tiền nào sẽ được sử dụng? Nếu một rủi ro lớn ảnh hưởng đến khả năng làm việc và thu nhập thì sao? Nên ưu tiên trước những rủi ro có tác động tài chính lớn, hay những chi phí khám chữa bệnh thường gặp hơn?
Với người trẻ chưa có nguồn tài chính quá dư dả, những câu hỏi này thường dẫn đến một câu hỏi lớn hơn: nên bắt đầu ngay với những gì mình có, hay chờ đến khi thu nhập tốt hơn?
Bảo vệ "vừa sức" không đồng nghĩa với bảo vệ ít
Thay vì cố tìm một con số chung cho tất cả, một cách tiếp cận thực tế hơn là xác định điều gì cần được bảo vệ trước ở giai đoạn hiện tại.
Với một người mới tự lập, đó có thể là một lớp bảo vệ tài chính nền tảng trước những rủi ro có khả năng tạo ra tác động lớn, kết hợp với sự chuẩn bị cho một số nhu cầu chăm sóc sức khỏe thường gặp. Khi thu nhập tăng lên, lập gia đình, có con hay trách nhiệm tài chính thay đổi, kế hoạch bảo vệ cũng có thể được xem xét và điều chỉnh theo những ưu tiên mới.
Nhìn theo cách này, một kế hoạch phù hợp không nhất thiết bắt đầu bằng thật nhiều quyền lợi hay một ngân sách lớn. "Vừa đủ" trước hết là vừa với nhu cầu cần ưu tiên và khả năng tài chính ở thời điểm lựa chọn.
Đây cũng là cách tiếp cận được Prudential đưa vào các giải pháp bảo vệ sức khỏe và tài chính. Sản phẩm bảo hiểm tử kỳ PRUYên Tâm Vui Khỏe được thiết kế theo hướng đơn giản, dễ tiếp cận, tập trung vào nhu cầu bảo vệ cốt lõi và có thể kết hợp thêm các lớp bảo vệ liên quan đến chăm sóc sức khỏe thông qua các Sản phẩm bảo hiểm bán cùng phù hợp với nhu cầu.
Trong khi đó, sản phẩm bảo hiểm bán cùng PRUKhỏe Linh Hoạt cho phép khách hàng linh hoạt lựa chọn Hạn Mức Hàng Năm phù hợp với nhu cầu bảo vệ và khả năng tài chính trong từng giai đoạn của cuộc sống, kết hợp Quyền Lợi Nội Trú với các quyền lợi Ngoại Trú, Nha Khoa và Thai Sản theo ưu tiên bảo vệ của từng người.
Một "số đo" cho những năm đầu tự lập
Một tình huống giả định có thể giúp hình dung rõ hơn cách tiếp cận này.
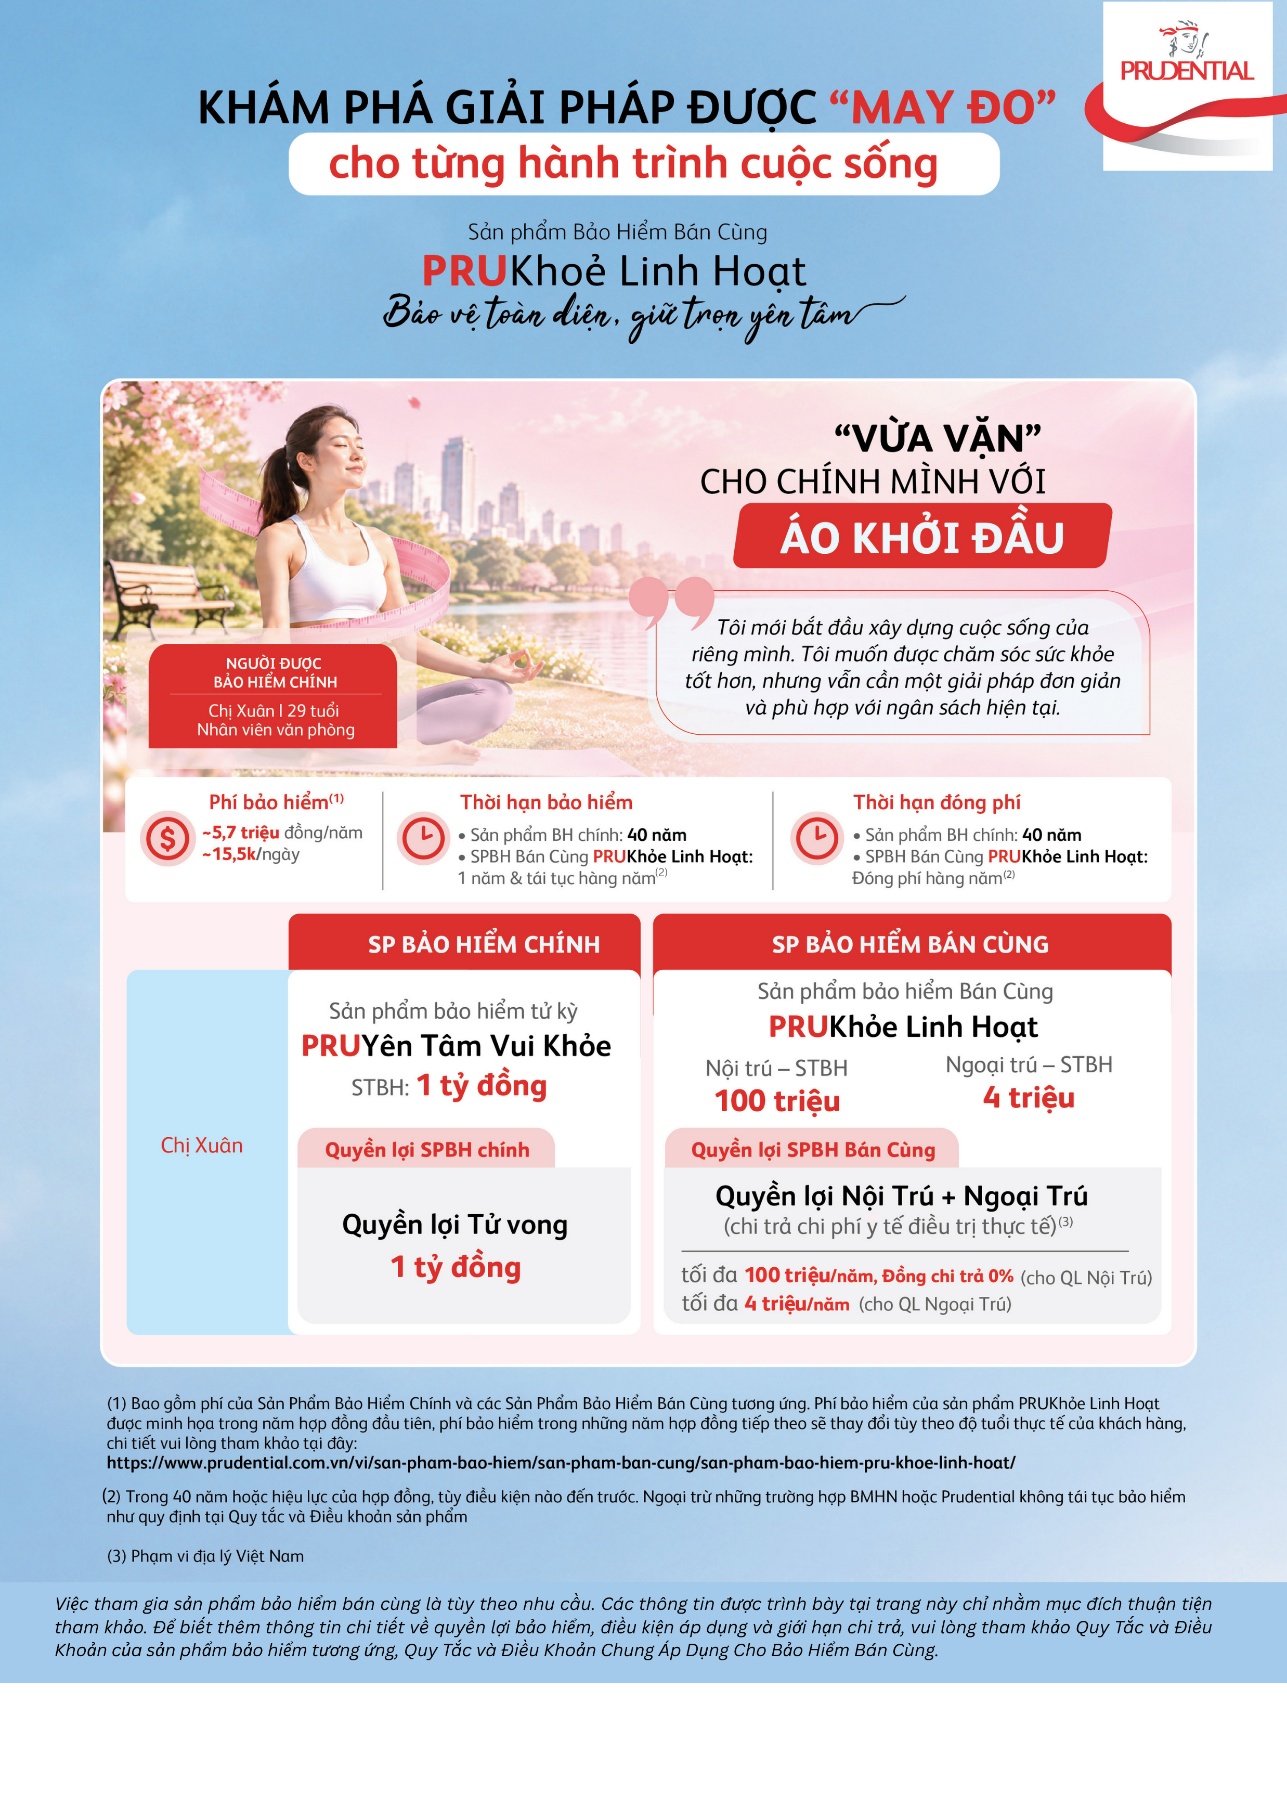
Ở tuổi 29, một nhân viên văn phòng đang trong những năm đầu xây dựng nền tảng tài chính cho riêng mình. Thay vì dành ngay một khoản lớn cho bảo hiểm, ưu tiên ở thời điểm này là có một lớp bảo vệ trước rủi ro lớn, đồng thời chuẩn bị cho chi phí điều trị Nội trú và một phần nhu cầu Ngoại trú.
Theo phương án minh họa, cô gái có thể kết hợp sản phẩm bảo hiểm tử kỳ PRU Yên Tâm Vui Khỏe với Số Tiền Bảo Hiểm 1 tỷ đồng và sản phẩm bảo hiểm bán cùng PRUKhỏe Linh Hoạt với Quyền Lợi Nội Trú có Hạn Mức Hàng Năm là 100 triệu đồng (tỷ lệ Đồng chi trả được lựa chọn là 0%), Quyền Lợi Ngoại Trú có Hạn Mức Hàng Năm là 4 triệu đồng, phạm vi bảo vệ tại Việt Nam. Tổng phí bảo hiểm minh họa khoảng 5,7 triệu đồng/năm (gồm Phí bảo hiểm hàng năm của sản phẩm chính và Phí bảo hiểm năm đầu tiên của Bảo Hiểm PRUKhỏe Linh Hoạt), tương đương khoảng 15.500 đồng/ngày. Lưu ý là phí bảo hiểm trong minh họa là phí tính cho người có sức khỏe trung bình theo tiêu chuẩn của Prudential và phí bảo hiểm thực tế sẽ dựa trên kết quả thẩm định của Prudential theo từng khách hàng cụ thể . Việc tham gia sản phẩm bảo hiểm bán cùng là tùy theo nhu cầu.
Những con số trên không phải một "công thức" chung cho người trẻ, mà minh họa cho cách một kế hoạch bảo vệ có thể được xây dựng từ những ưu tiên cụ thể, nhu cầu và khả năng tài chính ở một thời điểm nhất định.
Bởi "vừa đủ" ở tuổi 29 có thể rất khác "vừa đủ" khi bước sang tuổi 35, khi lập gia đình hay có thêm những người cần mình bảo vệ.
Thay vì chờ đến khi có đủ điều kiện cho một kế hoạch thật lớn, người trẻ có thể bắt đầu bằng một câu hỏi đơn giản hơn: Ở thời điểm hiện tại, điều gì mình cần bảo vệ trước?
Từ câu trả lời đó, một kế hoạch bảo vệ mới có thể dần được "may đo" theo chính hành trình cuộc sống của mỗi người.
Tìm hiểu thêm về các sản phẩm bảo hiểm của Prudential tại đây để có kế hoạch bảo vệ "vừa vặn" cho bạn.
Ánh Dương