Gửi tiết kiệm nhận lãi đầu kỳ là hình thức người gửi nhận toàn bộ tiền lãi ngay khi bắt đầu kỳ hạn, thay vì chờ đến ngày đáo hạn hoặc nhận lãi định kỳ hằng tháng. Cách nhận lãi này có thể phù hợp với người muốn chủ động dòng tiền, có khoản chi cần thanh toán trước hoặc muốn tận dụng tiền lãi ngay từ đầu.
Tuy nhiên, để lựa chọn này hiệu quả, người gửi cần cân nhắc không chỉ số tiền lãi nhận được mà còn cả nhu cầu sử dụng, khả năng duy trì khoản tiết kiệm và phương án quản lý phần lãi đã nhận.
1. Xác định rõ mục đích sử dụng tiền lãi trước khi chọn lĩnh lãi đầu kỳ
Ưu điểm dễ thấy của hình thức lĩnh lãi đầu kỳ là người gửi có ngay một khoản tiền để sử dụng mà không cần chờ đến cuối kỳ hạn. Tuy nhiên, lợi ích này chỉ thực sự phát huy tác dụng khi người gửi đã xác định được mục đích sử dụng tiền lãi. Chẳng hạn, nếu đang cần thanh toán một khoản chi cố định, bổ sung ngân sách sinh hoạt hoặc chi trả một khoản nợ đã lên kế hoạch, việc nhận lãi ngay từ đầu có thể giúp bạn chủ động hơn trong quản lý dòng tiền.
Ngược lại, nếu chưa có nhu cầu sử dụng khoản tiền lãi, bạn nên cân nhắc liệu lĩnh lãi đầu kỳ có thực sự cần thiết hay không. Tiền lãi nhận sớm có thể tạo cảm giác rằng bản thân đang có thêm một khoản thu nhập để chi tiêu, trong khi đây thực chất là phần lợi tức của khoản tiền gửi trong tương lai được nhận trước. Nếu sử dụng khoản tiền này cho những nhu cầu không cần thiết, bạn có thể làm giảm lợi ích tích lũy mà mình kỳ vọng ban đầu.
Ảnh minh họa
Vì vậy, trước khi quyết định, hãy xác định rõ tiền lãi sẽ được dùng vào việc gì và liệu hình thức nhận lãi này có phù hợp với kế hoạch tài chính hiện tại hay không.
2. So sánh số tiền lãi thực nhận, không chỉ nhìn vào lãi suất niêm yết
Khi lựa chọn hình thức gửi tiết kiệm, nhiều người thường tập trung vào mức lãi suất được ngân hàng công bố. Tuy nhiên, với hình thức lĩnh lãi đầu kỳ, cần quan tâm đến số tiền thực nhận và tổng lợi ích của khoản tiền gửi, thay vì chỉ so sánh con số lãi suất trên bảng niêm yết.
Với cùng một số tiền gửi và kỳ hạn, cách trả lãi khác nhau có thể dẫn đến số tiền nhận được tại từng thời điểm khác nhau. Đặc biệt, lãi suất áp dụng cho hình thức lĩnh lãi đầu kỳ có thể khác với lãi suất trả cuối kỳ tại cùng ngân hàng.
Do đó, người gửi nên yêu cầu ngân hàng cung cấp số tiền lãi cụ thể tương ứng với số vốn và kỳ hạn dự kiến, sau đó so sánh với phương án lĩnh lãi cuối kỳ hoặc lĩnh lãi định kỳ. Chẳng hạn, nếu không cần sử dụng tiền ngay, một phương án có tổng tiền lãi cao hơn khi đáo hạn có thể đáng cân nhắc hơn so với việc nhận một khoản lãi sớm nhưng tổng lợi ích thấp hơn.
Ngược lại, nếu dòng tiền hiện tại quan trọng hơn, phương án lĩnh lãi đầu kỳ vẫn có thể phù hợp dù số tiền nhận được không phải mức cao nhất. Việc so sánh nên dựa trên cả lợi ích tài chính lẫn nhu cầu sử dụng tiền, thay vì mặc định hình thức nào cũng tốt hơn.
3. Đọc kỹ điều kiện tất toán trước hạn và cách xử lý tiền lãi đã nhận
Trước khi chọn hình thức lĩnh lãi đầu kỳ, bạn cũng nên tìm hiểu xem điều gì sẽ xảy ra nếu cần rút tiền trước ngày đáo hạn. Đây là bước quan trọng nhưng dễ bị bỏ qua khi người gửi quá tập trung vào mức lãi suất hay lợi ích nhận lãi ngay từ đầu. Các điều kiện về lãi suất khi tất toán trước hạn, cách thu hồi hoặc khấu trừ phần lãi đã nhận và khả năng rút một phần tiền gửi có thể khác nhau tùy sản phẩm, ngân hàng và thỏa thuận áp dụng.
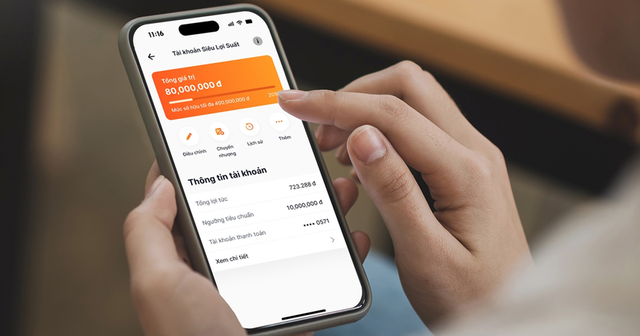
Ảnh minh họa
Chẳng hạn, nếu gửi tiền với kỳ hạn 12 tháng nhưng đến tháng thứ 5 lại cần vốn để giải quyết việc gia đình, bạn có thể không được hưởng mức lãi suất ban đầu cho toàn bộ thời gian đã gửi. Khi đó, khoản lãi đã nhận trước có thể được đối chiếu, khấu trừ hoặc xử lý theo điều khoản hợp đồng. Vì vậy, không nên chỉ hỏi ngân hàng "gửi khoản này nhận được bao nhiêu tiền lãi", mà cần hỏi thêm "nếu rút trước hạn thì số tiền thực nhận được tính như thế nào?". Nắm rõ kịch bản này từ đầu sẽ giúp người gửi đánh giá đúng mức độ linh hoạt của khoản tiền gửi, tránh bất ngờ khi kế hoạch tài chính thay đổi.
Nhìn chung, gửi tiết kiệm lĩnh lãi đầu kỳ phù hợp hơn với người có nhu cầu sử dụng tiền lãi sớm và đã tính toán được khả năng duy trì khoản tiền gốc đến ngày đáo hạn. Trước khi lựa chọn, nên cân đối giữa lợi ích của việc nhận lãi ngay, tổng tiền lãi thực tế, nhu cầu dự phòng và điều kiện tất toán. Một quyết định tốt không nhất thiết là quyết định mang lại tiền ngay lập tức, mà là lựa chọn giúp khoản tiền nhàn rỗi phục vụ đúng mục tiêu tài chính của người gửi.
Ngọc Linh