Từng mua vàng với giá 18 triệu đồng/chỉ, giờ nhìn giá giảm xuống còn 13-14 triệu đồng/chỉ, hẳn không ít người sẽ sốt ruột khi nghĩ đến khoản chênh lệch mình đang có. Nhưng ngoài việc so sánh giá mua với giá hiện tại, còn một vài điều đáng để nhìn lại trong kế hoạch tiền bạc của mình.
1. Tính lại giá trị thực tế của số vàng đang sở hữu
Điều đầu tiên là xác định mình đang có bao nhiêu vàng, thuộc loại nào và tổng số tiền đã bỏ ra để sở hữu số tài sản đó.
Chẳng hạn, một người mua 5 chỉ vàng với giá 18 triệu đồng/chỉ, tổng số tiền ban đầu là 90 triệu đồng. Nếu giá thị trường hiện tại là 13 triệu đồng/chỉ, giá trị quy đổi theo mức giá này còn khoảng 65 triệu đồng. Khoản chênh lệch là 25 triệu đồng.
Tuy nhiên, đây mới là phép tính tham khảo dựa trên giá thị trường. Khi xác định số tiền thực tế có thể nhận về, cần căn cứ vào giá thu mua của cửa hàng, loại vàng, tuổi vàng và chênh lệch mua - bán.
Nếu đã mua vàng nhiều lần ở các mức giá khác nhau, người sở hữu cũng nên tổng hợp từng giao dịch để tính giá vốn bình quân. Việc này giúp có cái nhìn đầy đủ hơn về khoản tích lũy, thay vì chỉ nhớ mức giá của một lần mua.
2. Nhìn lại lý do mình mua vàng từ đầu
Mua vàng để dành cho một mục tiêu dài hạn sẽ khác với việc mua để kỳ vọng kiếm lời từ biến động giá trong thời gian ngắn.
Chẳng hạn, nếu số vàng được tích lũy để chuẩn bị cho kế hoạch mua nhà sau vài năm, điều cần quan tâm là mục tiêu đó hiện còn phù hợp không, thời điểm dự kiến sử dụng tiền có thay đổi không. Trong khi đó, người mua vàng với kỳ vọng sinh lời ngắn hạn sẽ cần nhìn nhận lại hiệu quả dựa trên kế hoạch ban đầu.
Việc xác định rõ lý do mua vàng giúp mỗi người hiểu vai trò của khoản tài sản này trong kế hoạch cá nhân. Nếu chỉ nhìn vào giá vàng mỗi ngày, rất dễ rơi vào trạng thái lo lắng hoặc thay đổi cách nhìn nhận theo từng biến động của thị trường.
Ảnh minh hoạ
3. Kiểm tra tỷ trọng vàng trong tổng tài sản
Một khoản vàng có thể chiếm tỷ trọng nhỏ trong tài sản của người này nhưng lại là phần lớn tài sản tích lũy của người khác. Vì vậy, cùng một mức giảm giá nhưng tác động đến tình hình tài chính của mỗi người sẽ không giống nhau.
Ngoài vàng, mỗi người có thể còn tiền mặt, tiền gửi tiết kiệm, các khoản đầu tư khác và những nguồn thu nhập định kỳ. Hãy thử nhìn lại tổng thể để biết tài sản đang được phân bổ ra sao, quỹ dự phòng có đủ không và những kế hoạch chi tiêu quan trọng có bị ảnh hưởng hay không.
Nếu phần lớn tài sản đang tập trung vào vàng, biến động của thị trường này có thể tác động đáng kể đến tổng giá trị tài sản. Đây là lúc cần đánh giá xem cách phân bổ hiện tại có phù hợp với khả năng tài chính và mức độ chấp nhận rủi ro của bản thân hay không.
4. Xác định khi nào mình cần sử dụng số tiền này
Không phải khoản tiền nào cũng có thể để dành trong thời gian dài. Mỗi người đều có những kế hoạch và nhu cầu tài chính khác nhau, từ học phí cho con, mua nhà, sửa nhà đến các khoản chi lớn trong gia đình.
Nếu số vàng đang sở hữu gắn với một mục tiêu đã có thời hạn cụ thể, cần xác định rõ khi nào mình cần tiền và số tiền cần chuẩn bị là bao nhiêu. Khả năng chuyển đổi tài sản và mức độ biến động của giá trị vàng sẽ là những yếu tố cần tính đến.
Ngược lại, với khoản tích lũy chưa có nhu cầu sử dụng trong thời gian dài, cách đánh giá có thể khác. Quan trọng là phân biệt được tiền dành cho những kế hoạch trước mắt với tài sản tích lũy lâu dài, tránh để các khoản tiền có mục đích khác nhau bị gộp chung.
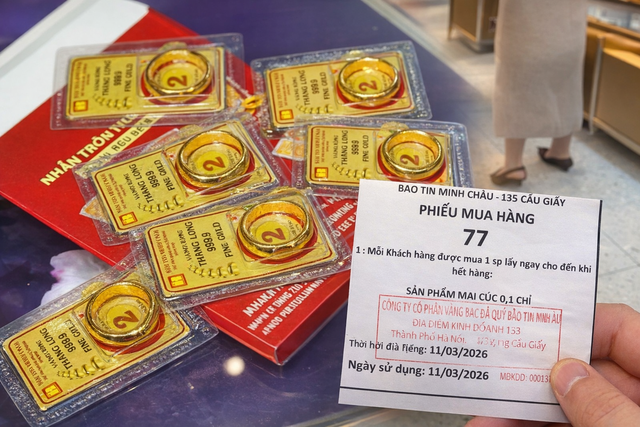
Ảnh minh hoạ
5. Đánh giá lại thói quen tích lũy của bản thân
Với người có thói quen mua vàng định kỳ, một lần mua ở mức giá cao chưa phản ánh toàn bộ kết quả tích lũy trong nhiều năm.
Nếu mua vàng ở nhiều thời điểm khác nhau, có lần giá cao, có lần giá thấp, tổng lượng vàng và giá vốn bình quân sẽ khác với trường hợp chỉ mua một lần. Vì vậy, nên nhìn lại toàn bộ quá trình tích lũy, bao gồm thời điểm mua, số lượng và số tiền đã chi.
Bên cạnh đó, cũng cần xem thói quen này có còn phù hợp với thu nhập và khả năng tiết kiệm hiện tại không. Một kế hoạch tích lũy cần đủ linh hoạt để không ảnh hưởng đến các khoản chi thiết yếu, sinh hoạt gia đình hay những mục tiêu tài chính quan trọng khác.
Giá vàng thay đổi là điều mỗi người khó kiểm soát. Nhưng việc hiểu rõ mình đang sở hữu bao nhiêu tài sản, khoản tiền đó phục vụ mục tiêu gì và cách tích lũy hiện tại có phù hợp với cuộc sống hay không lại là những điều hoàn toàn có thể chủ động rà soát.
Hà Nguyên