Tỷ lệ nợ xấu là chưa đủ để thấy bức tranh toàn cảnh
Tháng 9 khép lại, thị trường chuẩn bị bước vào mùa báo cáo tài chính quý III/2026, khi câu chuyện về tăng trưởng và sức khỏe của các ngân hàng dần được hé lộ. Bên cạnh lợi nhuận và quy mô tín dụng, tỷ lệ nợ xấu (NPL) cuối kỳ là một trong những chỉ tiêu được nhà đầu tư quan tâm và đối chiếu giữa các nhà băng.
Tuy nhiên, con số tại một thời điểm chưa đủ để thể hiện cho cả quá trình cải thiện hay những áp lực đối với chất lượng tài sản. NPL cuối kỳ chỉ phản ánh trạng thái tại thời điểm báo cáo, trong khi diễn biến của chỉ số này qua nhiều quý lại chỉ ra xu hướng thực sự, là cơ sở vững chắc hơn để đánh giá hiệu quả quản trị rủi ro và triển vọng của ngân hàng trong giai đoạn tiếp theo.
Cùng với NPL, kết quả xử lý, thu hồi nợ và khả năng kiểm soát nợ xấu mới phát sinh cũng cần được theo dõi. Hoạt động thu hồi và xử lý nợ nội bảng giúp hạn chế khoản vay chuyển thành nợ xấu hoặc giảm dư nợ có vấn đề; trong khi thu từ nợ đã xử lý rủi ro sẽ bổ sung doanh thu, bù đắp tổn thất tín dụng đã ghi nhận trước đó.
Đồng thời, việc hạn chế nợ xấu mới phát sinh phản ánh hiệu quả kiểm soát chất lượng tín dụng. Sự cải thiện ở cả hai khía cạnh sẽ củng cố tính bền vững của quá trình nâng cao chất lượng tài sản.
Song song, diễn biến nợ nhóm 2 (nợ cần chú ý) có thể giúp nhận diện sớm những thay đổi trong khả năng trả nợ của khách hàng. Việc nhóm nợ này được kiểm soát, cùng với xu hướng giảm của NPL, có thể là cơ sở để đánh giá rằng chất lượng tài sản đang chuyển biến tích cực.
Ngoài ra, các chỉ tiêu về trích lập dự phòng, tỷ lệ bao phủ nợ xấu (LLR) và chi phí tín dụng cung cấp thêm góc nhìn về mức độ chuẩn bị của ngân hàng trước những tổn thất tín dụng, qua đó giúp nhà đầu tư đánh giá khả năng chống chịu và áp lực dự phòng đến triển vọng lợi nhuận trong các kỳ tiếp theo.
Bên cạnh những chỉ báo trên, phương pháp tính tỷ lệ nợ xấu cũng cần được thống nhất. So với cách tính thông thường dựa trên cho vay khách hàng, NPL theo Thông tư 31/2024/TT-NHNN có phạm vi rộng hơn, bao gồm: cho vay khách hàng; cho thuê tài chính; chiết khấu, tái chiết khấu công cụ chuyển nhượng và giấy tờ có giá; bao thanh toán; dư nợ thẻ tín dụng; các khoản trả thay theo cam kết ngoại bảng; trái phiếu doanh nghiệp chưa niêm yết; ủy thác cấp tín dụng; một số khoản tiền gửi tại tổ chức tín dụng khác; mua, bán nợ; mua chứng chỉ tiền gửi và một số nghiệp vụ thư tín dụng. Cách tính này đặt tỷ lệ nợ xấu trong tương quan với nhiều hoạt động phát sinh rủi ro tín dụng, qua đó mang lại góc nhìn bao quát hơn về chất lượng các khoản nợ của ngân hàng.
Chất lượng tài sản nhìn từ mô hình và quá trình cải thiện
Đặc thù mô hình kinh doanh cũng là yếu tố cần xem xét khi so sánh tỷ lệ nợ xấu giữa các ngân hàng. NPL riêng lẻ phản ánh ngân hàng mẹ, còn NPL hợp nhất tính đến các công ty con thuộc phạm vi hợp nhất. Với những ngân hàng có thêm hoạt động tài chính tiêu dùng, chứng khoán hoặc cho thuê tài chính, sự khác biệt về khách hàng, sản phẩm và mức độ rủi ro của từng danh mục có thể tạo ra khoảng cách giữa hai tỷ lệ này.
Ngân hàng TMCP Việt Nam Thịnh Vượng ( VPBank; HoSE: VPB ) là ví dụ điển hình khi nhà băng sở hữu hệ sinh thái tài chính đa dạng, phủ rộng trong nhiều lĩnh vực. Để nhận diện rõ chất lượng tài sản, tỷ lệ nợ xấu riêng lẻ và hợp nhất cần được đặt trong đặc thù từng mảng hoạt động, đồng thời xem xét cùng diễn biến nợ nhóm 2, dự phòng và kết quả xử lý, thu hồi nợ qua các kỳ.
Theo đánh giá của Chứng khoán Rồng Việt (VDSC), tỷ lệ NPL theo Thông tư 31 của VPBank đến cuối quý II/2026 đã tiếp tục cải thiện, ngược chiều với mức tăng 15 điểm cơ bản (bps) so với quý liền trước của toàn hệ thống. Tỷ lệ NPL riêng lẻ và hợp nhất lần lượt giảm khoảng 15 – 16 bps xuống 2,03% và 2,79% vào cuối quý II.
Theo VDSC, kết quả này đến từ việc ngân hàng nỗ lực xử lý rủi ro, khi nợ xấu hình thành ròng giảm 40% so với quý liền trước, về 4.072 tỷ đồng, kết hợp với xử lý rủi ro 4.001 tỷ đồng trong khi dư nợ tăng mạnh.
Ngoài ra, các chuyên viên phân tích cũng chỉ ra một xu hướng tích cực là tài sản có rủi ro tín dụng (RWA) chỉ tăng 6,5% so với quý liền trước, trong khi tín dụng tăng 12,6%. Kết quả này "hàm ý danh mục mới có trọng số rủi ro thấp hơn".
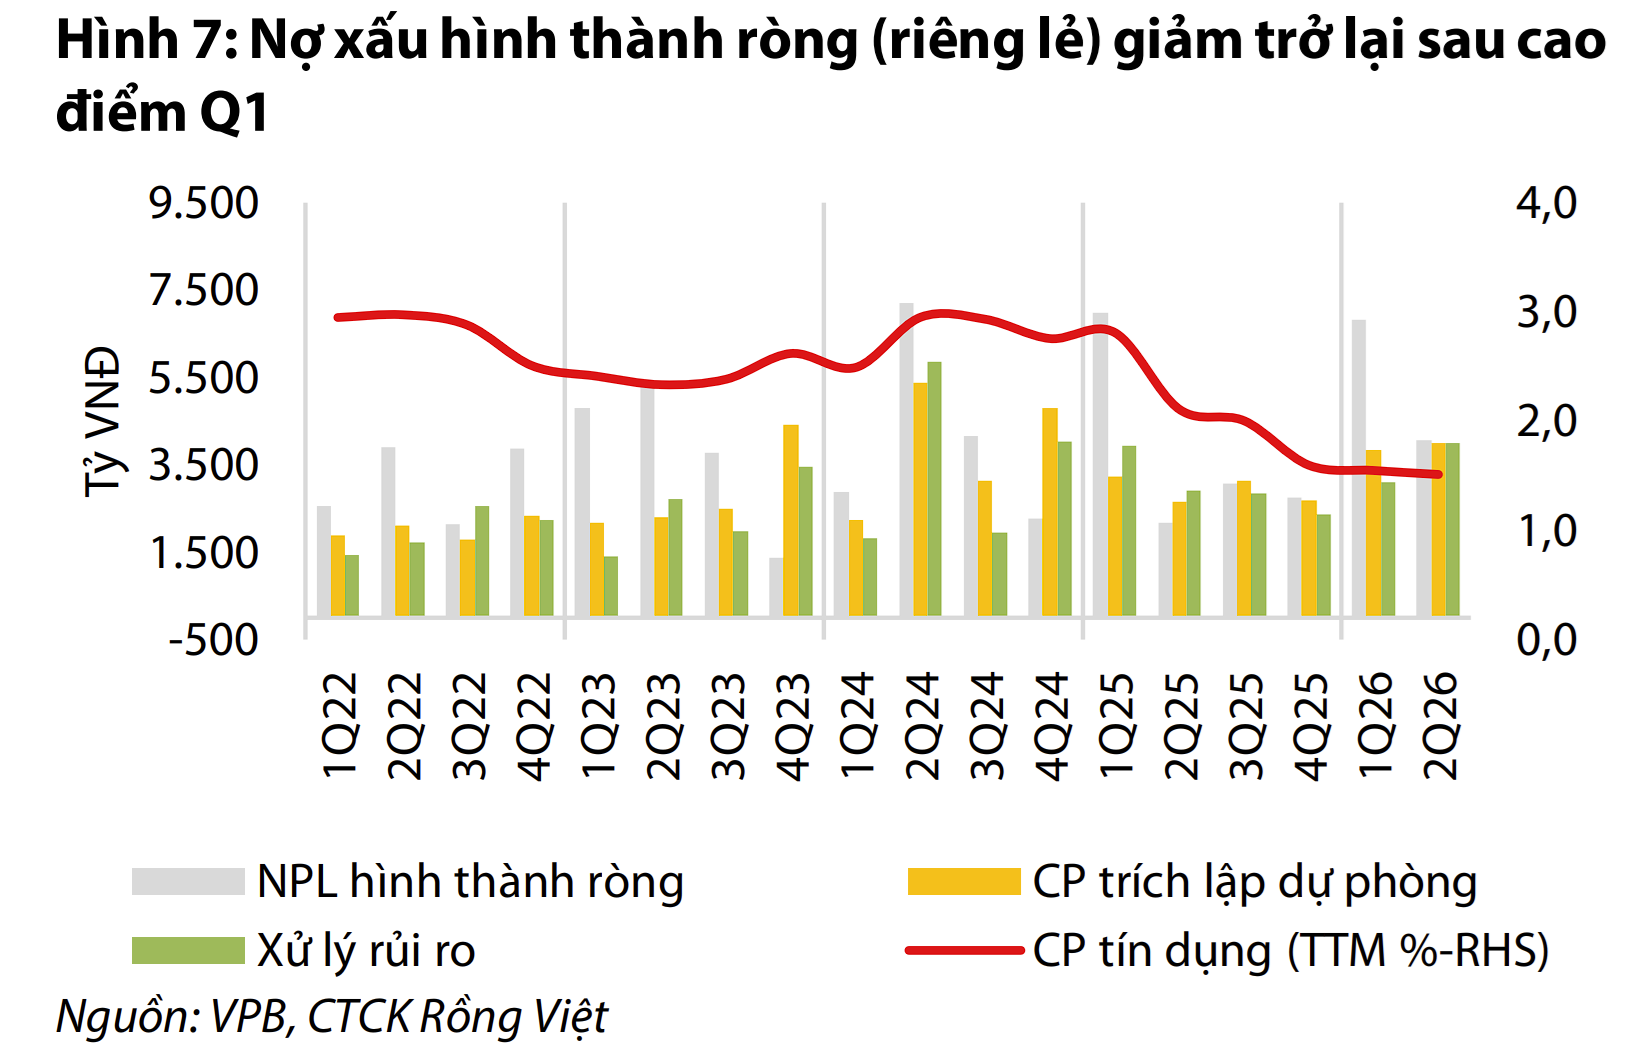
Nợ xấu hình thành ròng của VPBank giảm mạnh, trong khi ngân hàng duy trì trích lập cao. (Ảnh: VDSC).
Ở góc độ ngân hàng mẹ, Chứng khoán FPT (FPTS) nhận định việc đẩy mạnh thu hồi nợ, xử lý tài sản bảo đảm và kiểm soát nợ mới phát sinh là những yếu tố góp phần đưa tỷ lệ nợ xấu giảm dần từ năm 2024.
Bổ sung cho góc nhìn về sức khỏe tài chính, FPTS phân tích, hệ sinh thái tài chính đa dạng đang giúp VPBank mở rộng nguồn thu, giảm sự phụ thuộc vào thu nhập lãi thuần. Trong đó, Bảo hiểm số OPES tận dụng mạng lưới và tệp khách hàng của ngân hàng để phát triển mạnh mảng bảo hiểm phi nhân thọ, qua đó tạo nguồn thu phí tương đối độc lập với chu kỳ tín dụng.
Ánh Dương