Thu nhập 40 triệu đồng/tháng, tiết kiệm 17 triệu nhưng luôn có cảm giác thiếu tiền
"Có lần con gái hỏi tại sao nhà mình chẳng bao giờ đi du lịch như các bạn, tôi chỉ biết trả lời rằng bố mẹ đang tiết kiệm tiền mua nhà. Nhưng nghĩ lại, ba năm nay câu trả lời của tôi vẫn không thay đổi".
Đó là câu chuyện giả định của chị Minh Anh (38 tuổi), nhân viên văn phòng tại Hà Nội. Vợ chồng chị có hai con, một bé 10 tuổi và một bé 7 tuổi. Tổng thu nhập mỗi tháng của gia đình khoảng 40 triệu đồng, trong đó chồng kiếm được 24 triệu đồng, vợ 16 triệu đồng.
Nếu xét về thu nhập, gia đình chị không thuộc nhóm quá khó khăn. Cả hai có công việc ổn định, không phải gánh khoản nợ lớn và vẫn duy trì được một khoản tiền tích lũy đáng kể. Thế nhưng, cuộc sống hằng ngày lại luôn xoay quanh hai chữ tiết kiệm.
Vợ chồng chị đang thuê một căn hộ với giá 7 triệu đồng/tháng. Mong muốn lớn nhất là mua được nhà riêng trước khi các con bước vào cấp học cao hơn. Để đạt mục tiêu, chị Minh Anh đặt ra nguyên tắc mỗi tháng phải giữ lại ít nhất 15 triệu đồng, nếu không có việc phát sinh thì cố gắng tiết kiệm 17 triệu đồng.
Suốt ba năm, nguyên tắc này gần như không thay đổi.
Gia đình hiếm khi ăn ngoài. Những buổi cuối tuần, thay vì đưa con đi khu vui chơi, hai vợ chồng thường chọn công viên gần nhà hoặc ở nhà xem phim. Quần áo, giày dép của các con chỉ được mua khi thực sự cần. Các chuyến du lịch hè liên tục bị hoãn vì chị cho rằng một chuyến đi có thể tiêu hết số tiền tiết kiệm của cả tháng.
Đôi khi, chị cũng cảm thấy mệt mỏi với chính những quy định mình đặt ra.
Một bữa lẩu cuối tuần khoảng 700.000 đồng, chị có thể cân nhắc cả buổi. Con muốn mua thêm một bộ đồ chơi vài trăm nghìn đồng, chị lại nghĩ số tiền ấy đủ mua thực phẩm cho vài ngày. Ngay cả khi hai vợ chồng muốn ra ngoài ăn tối nhân dịp kỷ niệm ngày cưới, chị vẫn có xu hướng đề nghị mua đồ về tự nấu.
"Không phải chúng tôi không có tiền, mà cứ nghĩ đến việc tiêu tiền là lại thấy tiếc. Tôi luôn tự nhủ cố thêm vài năm nữa, có nhà rồi sẽ thoải mái hơn. Nhưng không biết đến lúc ấy mình có thực sự dám tiêu hay không", người vợ băn khoăn trong tình huống này.
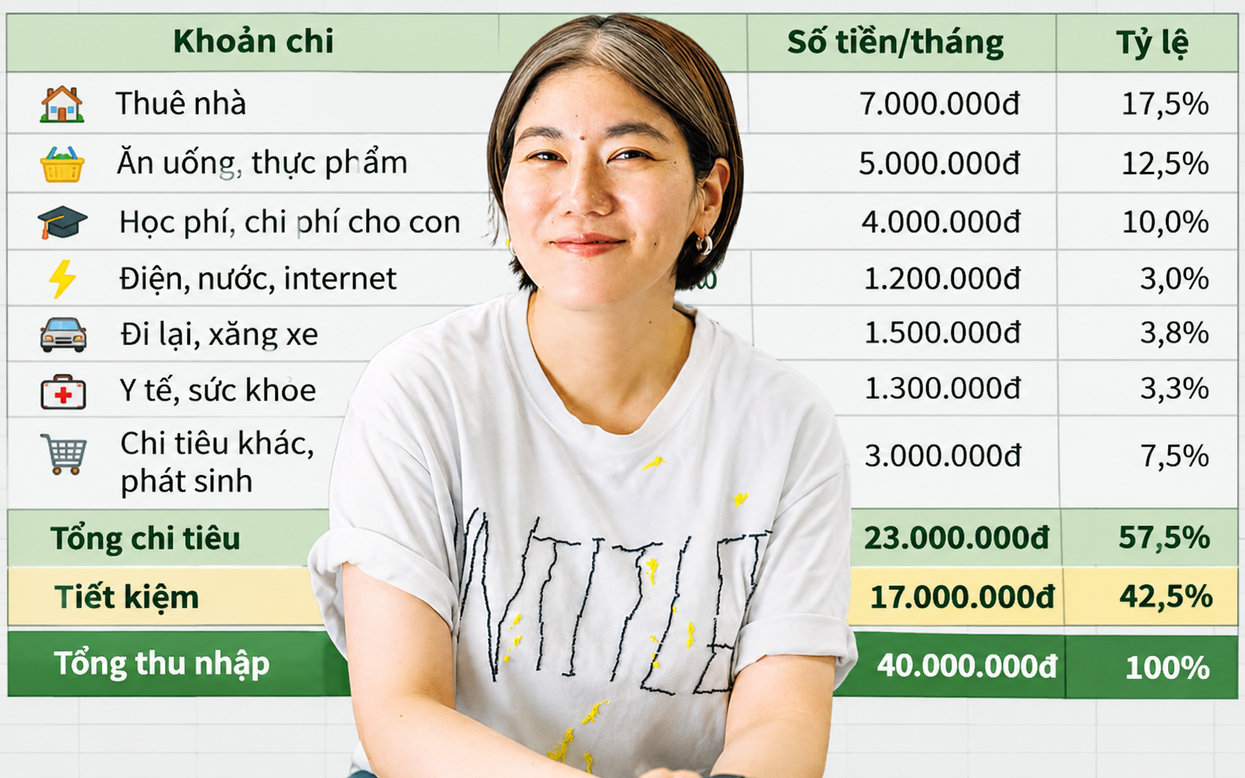
Điều đáng chú ý là với thu nhập 40 triệu đồng/tháng, gia đình vẫn duy trì được mức tiết kiệm lên tới 42,5% tổng thu nhập.
Bảng chi tiêu 1: Khi gia đình ưu tiên tiết kiệm tối đa
| Khoản chi | Số tiền/tháng |
| Thuê nhà | 7.000.000đ |
| Ăn uống, thực phẩm | 5.000.000đ |
| Học phí và chi phí cho 2 con | 4.000.000đ |
| Điện, nước, internet | 1.200.000đ |
| Xăng xe, đi lại | 1.500.000đ |
| Y tế, đồ dùng thiết yếu | 1.300.000đ |
| Chi phí phát sinh, sinh hoạt khác | 3.000.000đ |
| Tổng chi tiêu | 23.000.000đ |
| Tiền tiết kiệm | 17.000.000đ |
Với bảng chi tiêu này, mỗi năm gia đình có thể để dành 204 triệu đồng. Sau ba năm, nếu không tính tiền lãi, số tích lũy đạt 612 triệu đồng.
Đây rõ ràng là thành quả đáng kể. Không phải gia đình nào thu nhập 40 triệu đồng/tháng cũng có thể duy trì tỷ lệ tiết kiệm cao như vậy.
Tuy nhiên, khi toàn bộ sinh hoạt đều phải xoay quanh mục tiêu giữ lại nhiều tiền nhất có thể, ranh giới giữa tiết kiệm có kế hoạch và tiết kiệm quá mức bắt đầu trở nên khó phân biệt.
Cùng mức thu nhập 40 triệu đồng, nếu giảm tiết kiệm xuống 13 triệu thì sao?
Sau một thời gian, chị Minh Anh thử tính toán một phương án khác. Thay vì bắt buộc giữ lại 17 triệu đồng mỗi tháng, gia đình có thể giảm mức tiết kiệm dài hạn xuống 13 triệu đồng. Khoản chênh lệch 4 triệu đồng được phân bổ cho ăn uống, vui chơi và du lịch.
Điều này không có nghĩa cả nhà sẽ chi tiêu tùy hứng. Ngược lại, các khoản tiền vẫn được phân bổ rõ ràng từ đầu tháng.
Ngân sách thực phẩm tăng từ 5 triệu lên 6 triệu đồng. Gia đình có thêm 1,5 triệu đồng cho ăn ngoài, vui chơi cuối tuần và 1,5 triệu đồng để dành vào quỹ du lịch.
Bảng chi tiêu 2: Khi gia đình cân bằng giữa tiết kiệm và tận hưởng
| Khoản chi | Số tiền/tháng |
| Thuê nhà | 7.000.000đ |
| Ăn uống, thực phẩm | 6.000.000đ |
| Học phí và chi phí cho 2 con | 4.000.000đ |
| Điện, nước, internet | 1.200.000đ |
| Xăng xe, đi lại | 1.500.000đ |
| Y tế, đồ dùng thiết yếu | 1.300.000đ |
| Chi phí phát sinh, sinh hoạt khác | 3.000.000đ |
| Ăn ngoài, vui chơi cuối tuần | 1.500.000đ |
| Quỹ du lịch gia đình | 1.500.000đ |
| Tổng chi tiêu và phân bổ quỹ | 27.000.000đ |
| Tiền tiết kiệm dài hạn | 13.000.000đ |
Với phương án này, gia đình vẫn để dành được 32,5% thu nhập, tương đương 156 triệu đồng mỗi năm. Nếu duy trì trong ba năm, số tiền tích lũy dài hạn đạt 468 triệu đồng, chưa tính lãi suất.
Bên cạnh đó, quỹ du lịch 1,5 triệu đồng/tháng tương đương 18 triệu đồng mỗi năm. Số tiền này có thể giúp gia đình chủ động lên kế hoạch cho một chuyến đi phù hợp mà không phải lấy từ khoản tiết kiệm mua nhà.
Khoản 1,5 triệu đồng dành cho vui chơi cuối tuần cũng không nhất thiết phải tiêu hết. Những tháng ít hoạt động, phần tiền còn dư vẫn có thể chuyển sang tiết kiệm hoặc bổ sung vào quỹ du lịch.
Điều quan trọng là gia đình bắt đầu có một khoản ngân sách dành riêng cho nhu cầu tận hưởng cuộc sống, thay vì luôn coi những nhu cầu ấy là chi tiêu không cần thiết.
Sau 3 năm, hai cách chi tiêu chênh nhau 144 triệu đồng: Có đáng để đánh đổi?
Nếu chỉ nhìn vào số tiền tiết kiệm, phương án đầu tiên rõ ràng có lợi thế. Nhưng khi đặt cả hai bảng chi tiêu cạnh nhau, sự khác biệt không đơn thuần nằm ở số dư tài khoản.
Bảng 3: So sánh kết quả tài chính sau 3 năm
| Tiêu chí | Tiết kiệm tối đa | Tiết kiệm cân bằng |
| Thu nhập mỗi tháng | 40 triệu | 40 triệu |
| Chi tiêu và phân bổ quỹ/tháng | 23 triệu | 27 triệu |
| Tiết kiệm dài hạn/tháng | 17 triệu | 13 triệu |
| Tỷ lệ tiết kiệm dài hạn | 42,5% | 32,5% |
| Tích lũy dài hạn sau 1 năm | 204 triệu | 156 triệu |
| Tích lũy dài hạn sau 3 năm | 612 triệu | 468 triệu |
| Quỹ du lịch mỗi năm | Không có khoản riêng | 18 triệu |
| Ngân sách vui chơi/tháng | Không có khoản riêng | 1,5 triệu |
Các phép tính chưa bao gồm lãi suất, lạm phát hoặc thay đổi thu nhập. Quỹ du lịch được tính riêng với tiền tích lũy dài hạn.
Chênh lệch 144 triệu đồng sau ba năm là con số không nhỏ. Với gia đình đang tích góp để mua nhà, đó có thể là một phần đáng kể của khoản tiền đặt cọc, chi phí sửa chữa hoặc mua sắm nội thất.
Thế nhưng, 144 triệu đồng ấy cũng tương đương với ba năm gia đình có thể dành thêm ngân sách cho những bữa ăn thoải mái hơn, các chuyến du lịch và hoạt động chung của bố mẹ với con cái.
Vấn đề nằm ở việc mỗi gia đình đánh giá sự đánh đổi này như thế nào.
Nếu vợ chồng chị Minh Anh đang thiếu đúng 144 triệu đồng để hoàn thành mục tiêu mua nhà vào một thời điểm cụ thể, việc duy trì mức tiết kiệm cao có thể hoàn toàn hợp lý. Ngược lại, nếu việc mua nhà vẫn là mục tiêu trong 5–7 năm tới và không có áp lực tài chính cấp bách, gia đình có thể cân nhắc một kế hoạch linh hoạt hơn.
Tiết kiệm nhiều giúp rút ngắn thời gian tích lũy, nhưng việc cắt giảm liên tục các khoản chi phục vụ đời sống tinh thần cũng có thể khiến những năm tháng hiện tại trở nên căng thẳng.
Đặc biệt, với gia đình có con nhỏ, những trải nghiệm chung đôi khi mang lại giá trị lâu dài mà không phải lúc nào cũng có thể bù đắp bằng tiền trong tương lai.
Tiết kiệm bao nhiêu mới là hợp lý với gia đình thu nhập 40 triệu đồng/tháng?
Không có một tỷ lệ tiết kiệm cố định phù hợp với tất cả mọi người. Gia đình đang thuê nhà, có hai con nhỏ và chuẩn bị mua bất động sản sẽ có nhu cầu tài chính khác với gia đình đã sở hữu nhà, không phải trả nợ và có quỹ dự phòng đầy đủ.
Tuy nhiên, việc tiết kiệm bắt đầu trở nên thiếu cân bằng khi nó ảnh hưởng đến các nhu cầu thiết yếu hoặc tạo ra áp lực tâm lý kéo dài.
Chẳng hạn, một gia đình có đủ khả năng mua thực phẩm đa dạng nhưng vẫn thường xuyên cắt giảm chất lượng bữa ăn chỉ để tăng số tiền tiết kiệm thêm vài trăm nghìn đồng. Hoặc bố mẹ liên tục từ chối những hoạt động phù hợp với khả năng tài chính của gia đình vì cảm thấy mọi khoản tiền không dành cho tích lũy đều là lãng phí.
Ở chiều ngược lại, cũng không nên lấy lý do tận hưởng cuộc sống để chi tiêu vượt khả năng, đặc biệt khi gia đình chưa có quỹ dự phòng hoặc vẫn đang phải gánh những khoản nợ lớn.
Với trường hợp của chị Minh Anh, một hướng điều chỉnh hợp lý là xác định rõ ba mục tiêu: số tiền cần tích lũy để mua nhà, thời hạn dự kiến đạt mục tiêu và ngân sách tối thiểu dành cho chất lượng sống của cả gia đình.
Khi đã có con số cụ thể, vợ chồng có thể tính ngược xem mỗi tháng thực sự cần tiết kiệm bao nhiêu. Nếu mức 13 triệu đồng vẫn đáp ứng tiến độ mua nhà, không nhất thiết phải duy trì 17 triệu đồng bằng mọi giá. Còn nếu cần tiết kiệm cao hơn trong một giai đoạn, hai vợ chồng nên thống nhất thời hạn và mức chi tiêu có thể chấp nhận, thay vì biến sự dè sẻn thành nguyên tắc không có điểm dừng.
Một yếu tố khác cần được tính đến là quỹ dự phòng khẩn cấp. Gia đình có hai con nhỏ, đang thuê nhà nên ưu tiên duy trì khoản dự phòng đủ trang trải khoảng 3–6 tháng chi phí thiết yếu, hoặc nhiều hơn tùy mức độ ổn định công việc. Quỹ này cần tách biệt với tiền mua nhà và tiền du lịch.
Khi đã bảo đảm những nền tảng tài chính quan trọng, việc dành một phần thu nhập cho các trải nghiệm gia đình không phải là hành động thiếu trách nhiệm.
Trở lại câu chuyện của chị Minh Anh, điều khiến người vợ băn khoăn không phải vì gia đình tiết kiệm được quá nhiều tiền, mà vì sau ba năm, họ dường như đã quen với việc từ chối mọi niềm vui có phát sinh chi phí.
Con cái lớn lên từng ngày, bố mẹ cũng không thể trẻ mãi. Những chuyến đi hay bữa ăn gia đình có thể tổ chức vào năm sau, nhưng không phải trải nghiệm nào cũng có thể trì hoãn vô thời hạn.
Tiết kiệm 17 triệu đồng mỗi tháng là một thành tích tài chính đáng ghi nhận. Nhưng nếu giảm xuống 13 triệu đồng mà gia đình vẫn bảo đảm được mục tiêu dài hạn, đồng thời có thêm những năm tháng sống thoải mái bên nhau, đó cũng có thể là một quyết định tài chính khôn ngoan.
Bởi mục đích cuối cùng của tiết kiệm không phải là giữ được nhiều tiền nhất, mà là sử dụng đồng tiền để xây dựng một cuộc sống an toàn, chủ động và đáng sống hơn.
Phương Trần