Từ 9 triệu xuống 6 triệu đồng: Tiền ăn giảm nhưng bữa cơm vẫn phải đủ chất
Trong nhiều gia đình có con nhỏ, tiền ăn uống luôn là một trong những khoản chi lớn nhất mỗi tháng. Giá thực phẩm, đồ ăn sáng, trái cây, sữa và những bữa ăn ngoài tưởng chừng không đáng kể nhưng cộng dồn có thể lên tới hàng triệu đồng.
Chị Hương (38 tuổi, sống tại Hà Đông, Hà Nội) là một ví dụ cho bài toán chi tiêu này. Gia đình chị có 4 thành viên gồm hai vợ chồng và hai con đang tuổi đi học. Tổng thu nhập của hai vợ chồng khoảng 35 triệu đồng/tháng, trong đó riêng ngân sách ăn uống trước đây thường dao động từ 8,5 đến 9,5 triệu đồng.
Theo bảng chi tiêu, trước khi thay đổi, gia đình dành khoảng 9 triệu đồng mỗi tháng cho thực phẩm, ăn sáng, trái cây, đồ uống và những bữa ăn bên ngoài. Đây không phải mức chi quá xa xỉ với một gia đình 4 người ở thành phố, nhưng khi rà soát lại, chị nhận thấy một số khoản hoàn toàn có thể cắt giảm.
"Trước đây tôi thường đi chợ theo cảm hứng, thấy món gì ngon thì mua, nhiều hôm trong tủ lạnh vẫn còn đồ nhưng lại gọi thêm thức ăn bên ngoài. Cuối tháng cộng lại mới thấy riêng tiền ăn đã gần 9 triệu đồng", chị Hương chia sẻ.
Thay vì đặt mục tiêu tiết kiệm bằng mọi giá, chị xây dựng lại ngân sách 6 triệu đồng/tháng, tương đương khoảng 200.000 đồng/ngày cho cả gia đình.
Điều đáng chú ý là chị không cắt giảm đồng loạt tất cả các khoản mà tập trung vào những chi phí có thể kiểm soát, đặc biệt là thực phẩm mua dư, đồ uống và ăn ngoài.
Bảng 1: So sánh chi tiêu ăn uống trước và sau khi điều chỉnh
| Khoản chi | Trước (đồng/tháng) | Sau (đồng/tháng) |
| Thịt, cá, trứng, đậu | 3.000.000 | 2.400.000 |
| Rau củ, trái cây | 1.800.000 | 1.400.000 |
| Gạo, mì, gia vị, thực phẩm khô | 900.000 | 800.000 |
| Ăn sáng | 1.200.000 | 700.000 |
| Sữa, đồ uống, ăn vặt | 1.100.000 | 500.000 |
| Ăn ngoài, gọi đồ ăn | 1.000.000 | 200.000 |
| Tổng cộng | 9.000.000 | 6.000.000 |
Nhìn vào bảng trên, có thể thấy phần tiết kiệm lớn nhất không đến từ việc giảm lượng thịt cá hay rau củ mà chủ yếu nằm ở ba khoản: ăn ngoài, ăn sáng và đồ uống, ăn vặt. Chỉ riêng những thay đổi này đã giúp giảm 1,9 triệu đồng mỗi tháng, tương đương gần hai phần ba tổng số tiền tiết kiệm.
Khoản thực phẩm chính được giảm 600.000 đồng, nhưng thay vì mua ít thức ăn hơn, gia đình chuyển sang lựa chọn nguyên liệu theo mùa, ưu tiên thực phẩm có giá hợp lý và hạn chế mua thừa.
5 thay đổi giúp gia đình giữ tiền ăn ở mức 6 triệu đồng mỗi tháng
Thay đổi đầu tiên là lên thực đơn theo tuần thay vì quyết định món ăn ngay tại chợ. Trước đây, chị Hương thường mua thực phẩm theo sở thích từng ngày, dẫn đến tình trạng hôm thì mua quá nhiều, hôm lại thiếu nguyên liệu và phải đặt đồ ăn. Khi có thực đơn, chị chủ động tận dụng những thực phẩm sẵn có, đồng thời tránh việc mua trùng lặp.
Thay đổi thứ hai là giảm tần suất đi siêu thị và mua đồ ăn vặt. Những lần ghé cửa hàng tiện lợi để mua thêm sữa chua, bánh kẹo hoặc đồ uống thường khiến hóa đơn tăng thêm vài chục đến vài trăm nghìn đồng. Khi tổng kết chi tiêu, chị nhận ra chính các khoản nhỏ này đang âm thầm làm ngân sách phình to.
Thứ ba, gia đình giảm ăn ngoài từ vài lần mỗi tháng xuống còn những dịp thực sự cần thiết. Với ngân sách mới, khoản ăn ngoài chỉ còn 200.000 đồng, nghĩa là những buổi đi ăn nhà hàng không còn nằm trong chi tiêu thường xuyên. Nếu muốn có một bữa ăn đặc biệt, gia đình sẽ chủ động dành tiền từ khoản giải trí riêng.
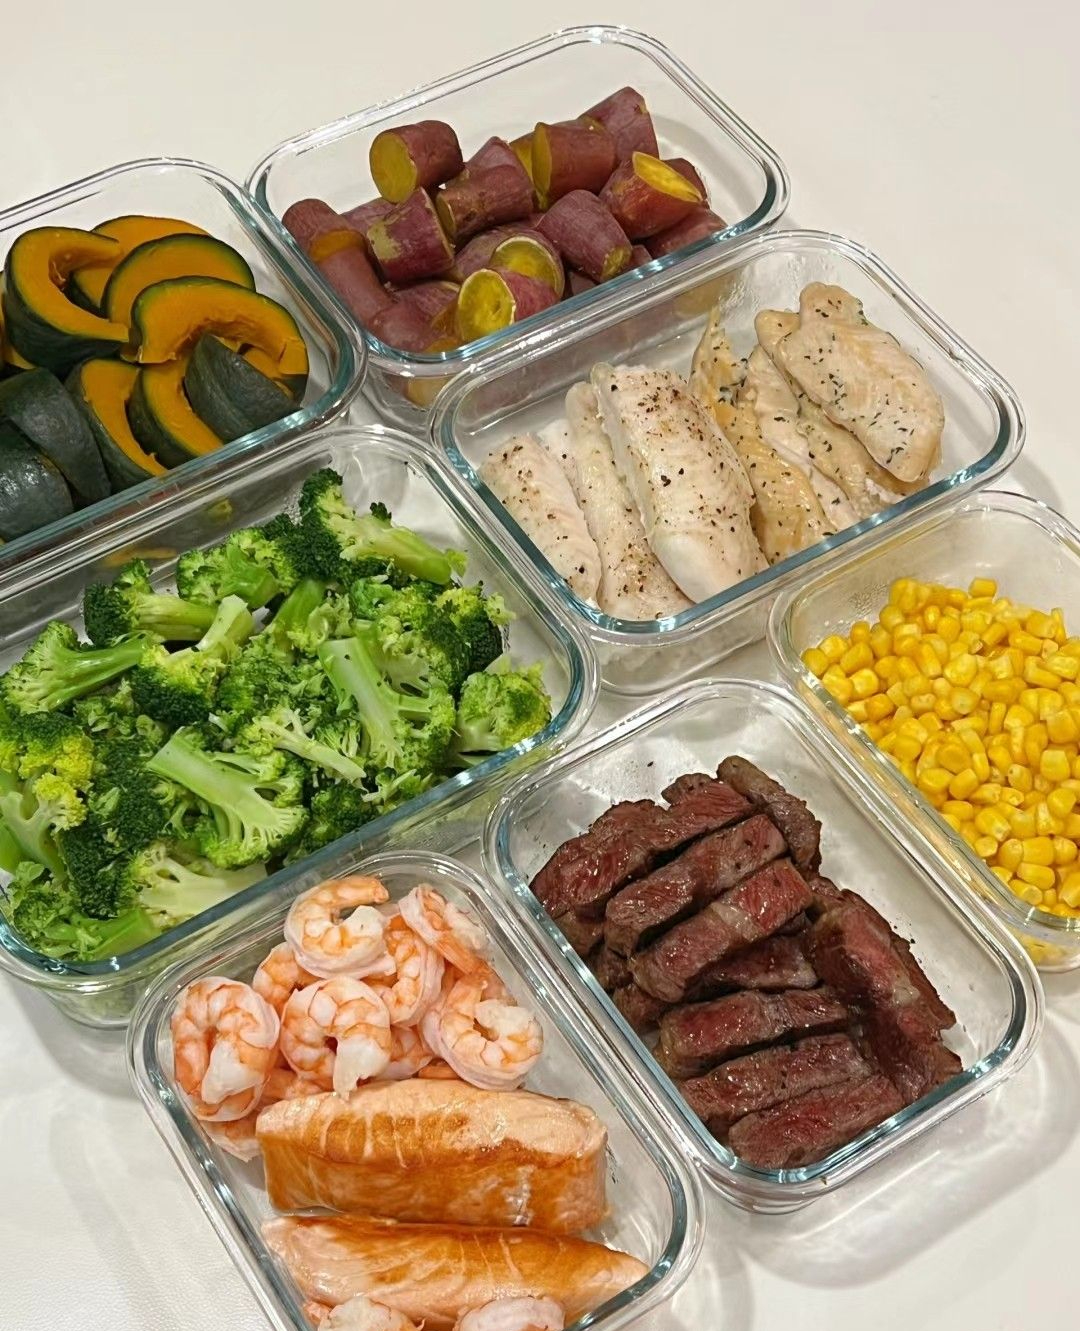
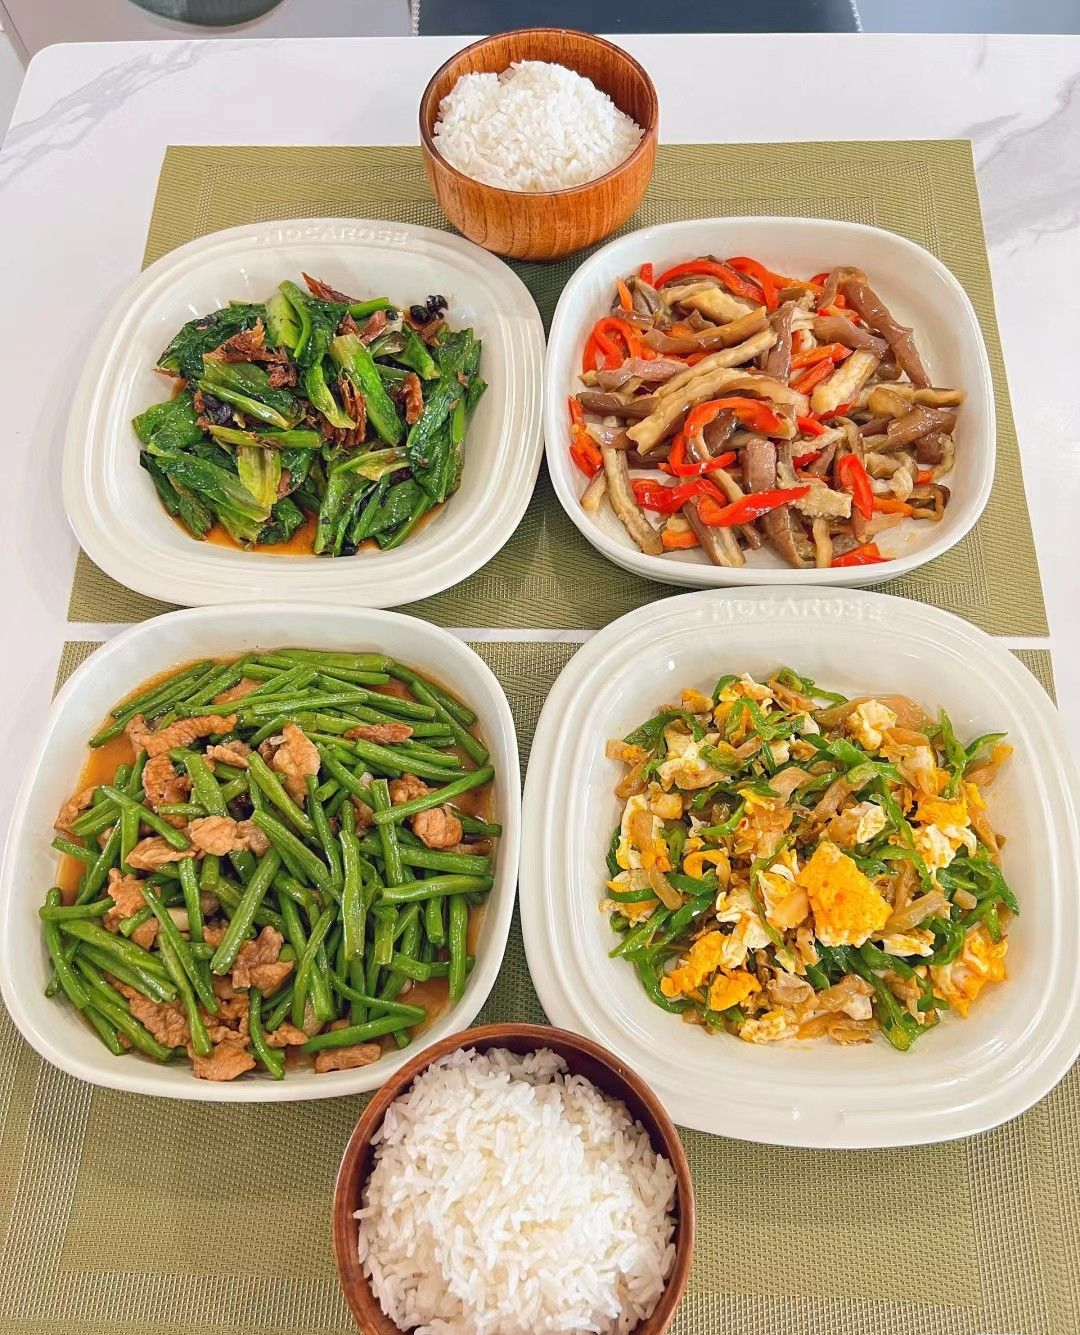
Thay đổi thứ tư là tận dụng thực phẩm hợp lý. Thịt, cá được chia khẩu phần trước khi cấp đông, rau củ được sử dụng theo thứ tự dễ hỏng trước, khó hỏng sau. Những món có thể nấu kết hợp như canh rau thịt băm, trứng hấp, đậu phụ sốt thịt hay cá kho được ưu tiên vì vừa tiết kiệm nguyên liệu, vừa thuận tiện khi chuẩn bị.
Cuối cùng, chị chuyển từ tư duy "mua món rẻ nhất" sang "mua đủ và dùng hết". Một bó rau giá thấp nhưng phải bỏ đi một nửa chưa chắc tiết kiệm bằng mua lượng rau vừa đủ với giá cao hơn đôi chút. Đây là nguyên tắc giúp gia đình giảm chi phí mà không phải liên tục lựa chọn thực phẩm kém chất lượng.
6 triệu đồng tiền ăn được phân bổ thế nào trong một tháng?
Khi giảm ngân sách xuống 6 triệu đồng, thách thức lớn nhất là duy trì mức chi hợp lý trong cả tháng, thay vì tiết kiệm được hai tuần đầu nhưng lại chi quá tay vào cuối tháng.
Chị Hương chọn chia ngân sách thành 4 tuần, mỗi tuần khoảng 1,4 triệu đồng, đồng thời để lại 400.000 đồng cho những khoản phát sinh hoặc nhu cầu bổ sung thực phẩm.
Bảng 2: Kế hoạch phân bổ 6 triệu đồng tiền ăn trong một tháng
| Thời gian | Ngân sách | Mục đích |
| Tuần 1 | 1.400.000 | Thực phẩm tươi, đồ ăn sáng, trái cây |
| Tuần 2 | 1.400.000 | Thịt cá, rau củ, thực phẩm bổ sung |
| Tuần 3 | 1.400.000 | Thực phẩm theo thực đơn tuần |
| Tuần 4 | 1.400.000 | Thực phẩm, đồ ăn sáng và nhu yếu phẩm |
| Dự phòng | 400.000 | Biến động giá, bổ sung thực phẩm |
| Tổng cộng | 6.000.000 | Ngân sách cả tháng |
Bảng phân bổ mang tính minh họa, giả định tháng có 4 tuần chi tiêu chính; các khoản mua gạo, gia vị hoặc thực phẩm khô có thể được cân đối giữa các tuần.
Với mức này, gia đình cần tính toán kỹ hơn khi mua thực phẩm. Những món có giá cao như thịt bò, hải sản hoặc trái cây nhập khẩu không nhất thiết phải loại bỏ hoàn toàn, nhưng không còn được mua tùy hứng.
Chẳng hạn, thay vì một bữa ăn sử dụng nhiều nguyên liệu đắt tiền, chị kết hợp thịt hoặc cá với trứng, đậu phụ, rau xanh và các món canh. Cách sắp xếp này giúp thực đơn có sự thay đổi, tránh cảm giác ngày nào cũng phải ăn những món giống nhau.
Dù vậy, mức 6 triệu đồng không có nghĩa gia đình nào cũng có thể áp dụng. Nếu hai con đang ở tuổi dậy thì, có nhu cầu năng lượng cao, hoặc người lớn có chế độ dinh dưỡng đặc biệt, ngân sách có thể cần được điều chỉnh. Việc trẻ ăn trưa tại trường, số bữa ăn ở nhà và chi phí sữa cũng ảnh hưởng đáng kể đến tổng số tiền thực tế.
Tiết kiệm 36 triệu đồng mỗi năm nhưng phải đánh đổi điều gì?
Tiết kiệm mỗi tháng: 3 triệu đồng
Tiết kiệm sau 12 tháng: 36 triệu đồng
Ước tính nếu duy trì đều mức chi 6 triệu đồng thay vì 9 triệu đồng mỗi tháng, chưa tính phát sinh.
Con số 36 triệu đồng mỗi năm là khoản tích lũy đáng kể đối với một gia đình có thu nhập trung bình. Số tiền này có thể được bổ sung vào quỹ dự phòng, đóng học phí cho con hoặc dành cho những mục tiêu tài chính dài hạn.
Tuy nhiên, tiết kiệm được tiền không đồng nghĩa với việc mọi thứ đều trở nên dễ dàng hơn.
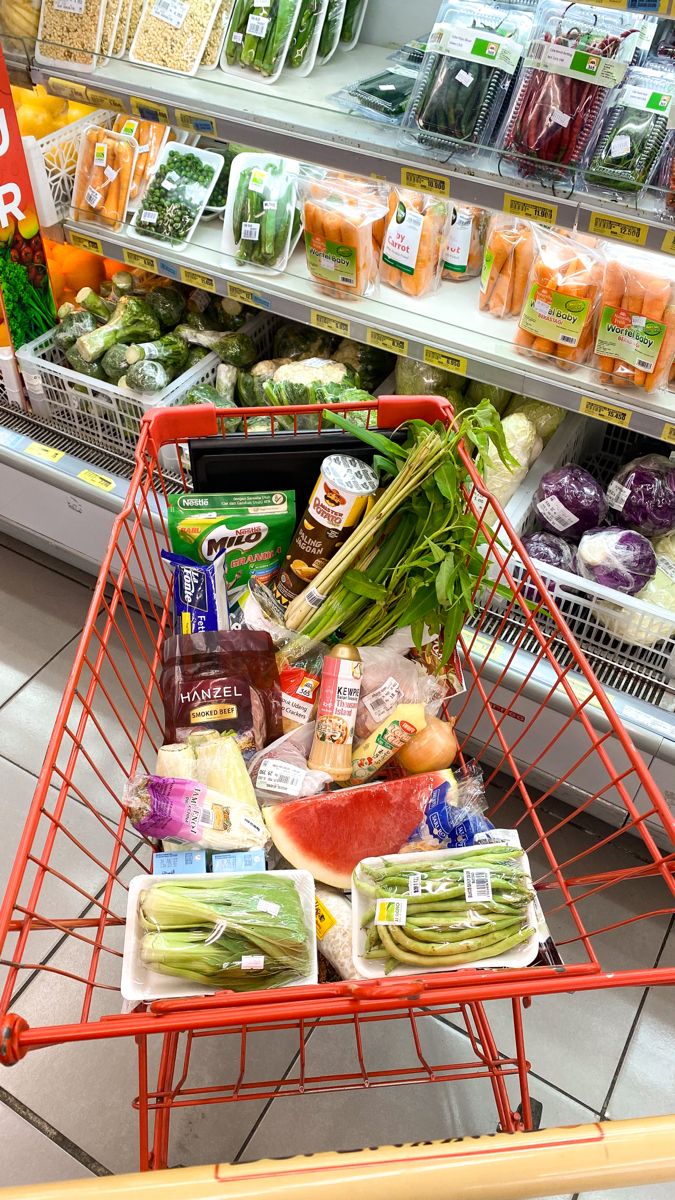
Đánh đổi đầu tiên là thời gian. Trước đây, những hôm bận rộn, chị Hương có thể gọi đồ ăn sẵn hoặc ghé quán ăn gần nhà. Khi ngân sách bị giới hạn, chị phải dành thêm thời gian lên thực đơn, sơ chế, bảo quản thực phẩm và chuẩn bị bữa ăn. Nếu việc nấu nướng chỉ do một người đảm nhiệm, khoản tiết kiệm có thể đi kèm áp lực công việc gia đình tăng lên.
Đánh đổi thứ hai là sự linh hoạt. Với ngân sách 9 triệu đồng, việc cuối tuần cả nhà đi ăn hoặc mua thêm một món ngon tương đối thoải mái. Khi giảm xuống 6 triệu đồng, hầu hết khoản phát sinh đều phải cân nhắc và điều chỉnh trong các bữa tiếp theo.
Đánh đổi thứ ba là nguy cơ tiết kiệm sai chỗ. Nếu quá chú trọng giữ đúng con số 6 triệu đồng mà giảm thực phẩm giàu đạm, rau xanh, trái cây hoặc những nhóm thực phẩm thiết yếu khác, chất lượng dinh dưỡng có thể bị ảnh hưởng. Đặc biệt, trẻ em cần được ăn uống phù hợp với độ tuổi và mức độ vận động, không nên áp dụng máy móc khẩu phần của người lớn.
Bởi vậy, sau khi xây dựng ngân sách, chị Hương xác định 6 triệu đồng là mức mục tiêu chứ không phải giới hạn bất di bất dịch. Nếu giá thực phẩm tăng, con cần bổ sung dinh dưỡng hoặc gia đình phát sinh nhu cầu đặc biệt, khoản chi có thể cao hơn dự kiến.
Một điều nữa cần lưu ý là tiền tiết kiệm chỉ thực sự có ý nghĩa khi không khiến gia đình phải bù đắp bằng những khoản chi khác. Chẳng hạn, cắt giảm bữa ăn quá mức rồi phải mua thêm đồ ăn ngoài, thực phẩm bổ sung đắt tiền hoặc liên tục nấu lại vì khẩu phần không đủ sẽ khiến hiệu quả tài chính giảm đi.
Nhìn rộng hơn, bài toán giảm tiền ăn từ 9 triệu xuống 6 triệu đồng cho thấy tiết kiệm không đơn giản là chi ít hơn 3 triệu đồng. Điều quan trọng là phân biệt những khoản đang bị lãng phí với những khoản thực sự cần thiết cho sức khỏe và chất lượng sống.
Với gia đình 4 người, ngân sách 6 triệu đồng mỗi tháng có thể khả thi trong một số điều kiện, nhưng không nên trở thành thước đo xem ai quản lý chi tiêu giỏi hơn. Một gia đình dành 8–9 triệu đồng tiền ăn vẫn có thể đang sử dụng tiền rất hợp lý nếu nhu cầu dinh dưỡng, lịch sinh hoạt và điều kiện thực tế khác biệt.
Sau cùng, tiết kiệm thành công không phải là giữ được hóa đơn đi chợ thấp nhất, mà là giảm được những khoản không cần thiết trong khi cả gia đình vẫn ăn đủ chất, sống thoải mái và có thêm tiền tích lũy cho tương lai.
Phương Trần