Điều gì tạo nên giá trị dài hạn của Masan Consumer?
Vietcap, Mirae Asset, Yuanta và TCBS đều đưa ra những đánh giá tích cực về nền tảng kinh doanh của Masan Consumer (HOSE: MCH). Điểm chung trong các báo cáo không chỉ nằm ở triển vọng tăng trưởng, mà còn ở sức mạnh thương hiệu, mạng lưới phân phối và khả năng tạo lợi nhuận, dòng tiền của doanh nghiệp.
Trong các báo cáo công bố từ tháng 8 đến đầu tháng 10/2026, nhiều công ty chứng khoán đưa ra những góc nhìn tích cực về triển vọng của Masan Consumer. Dù có sự khác biệt trong dự báo, các tổ chức phân tích đều chú ý đến những lợi thế đã được doanh nghiệp xây dựng qua nhiều năm.
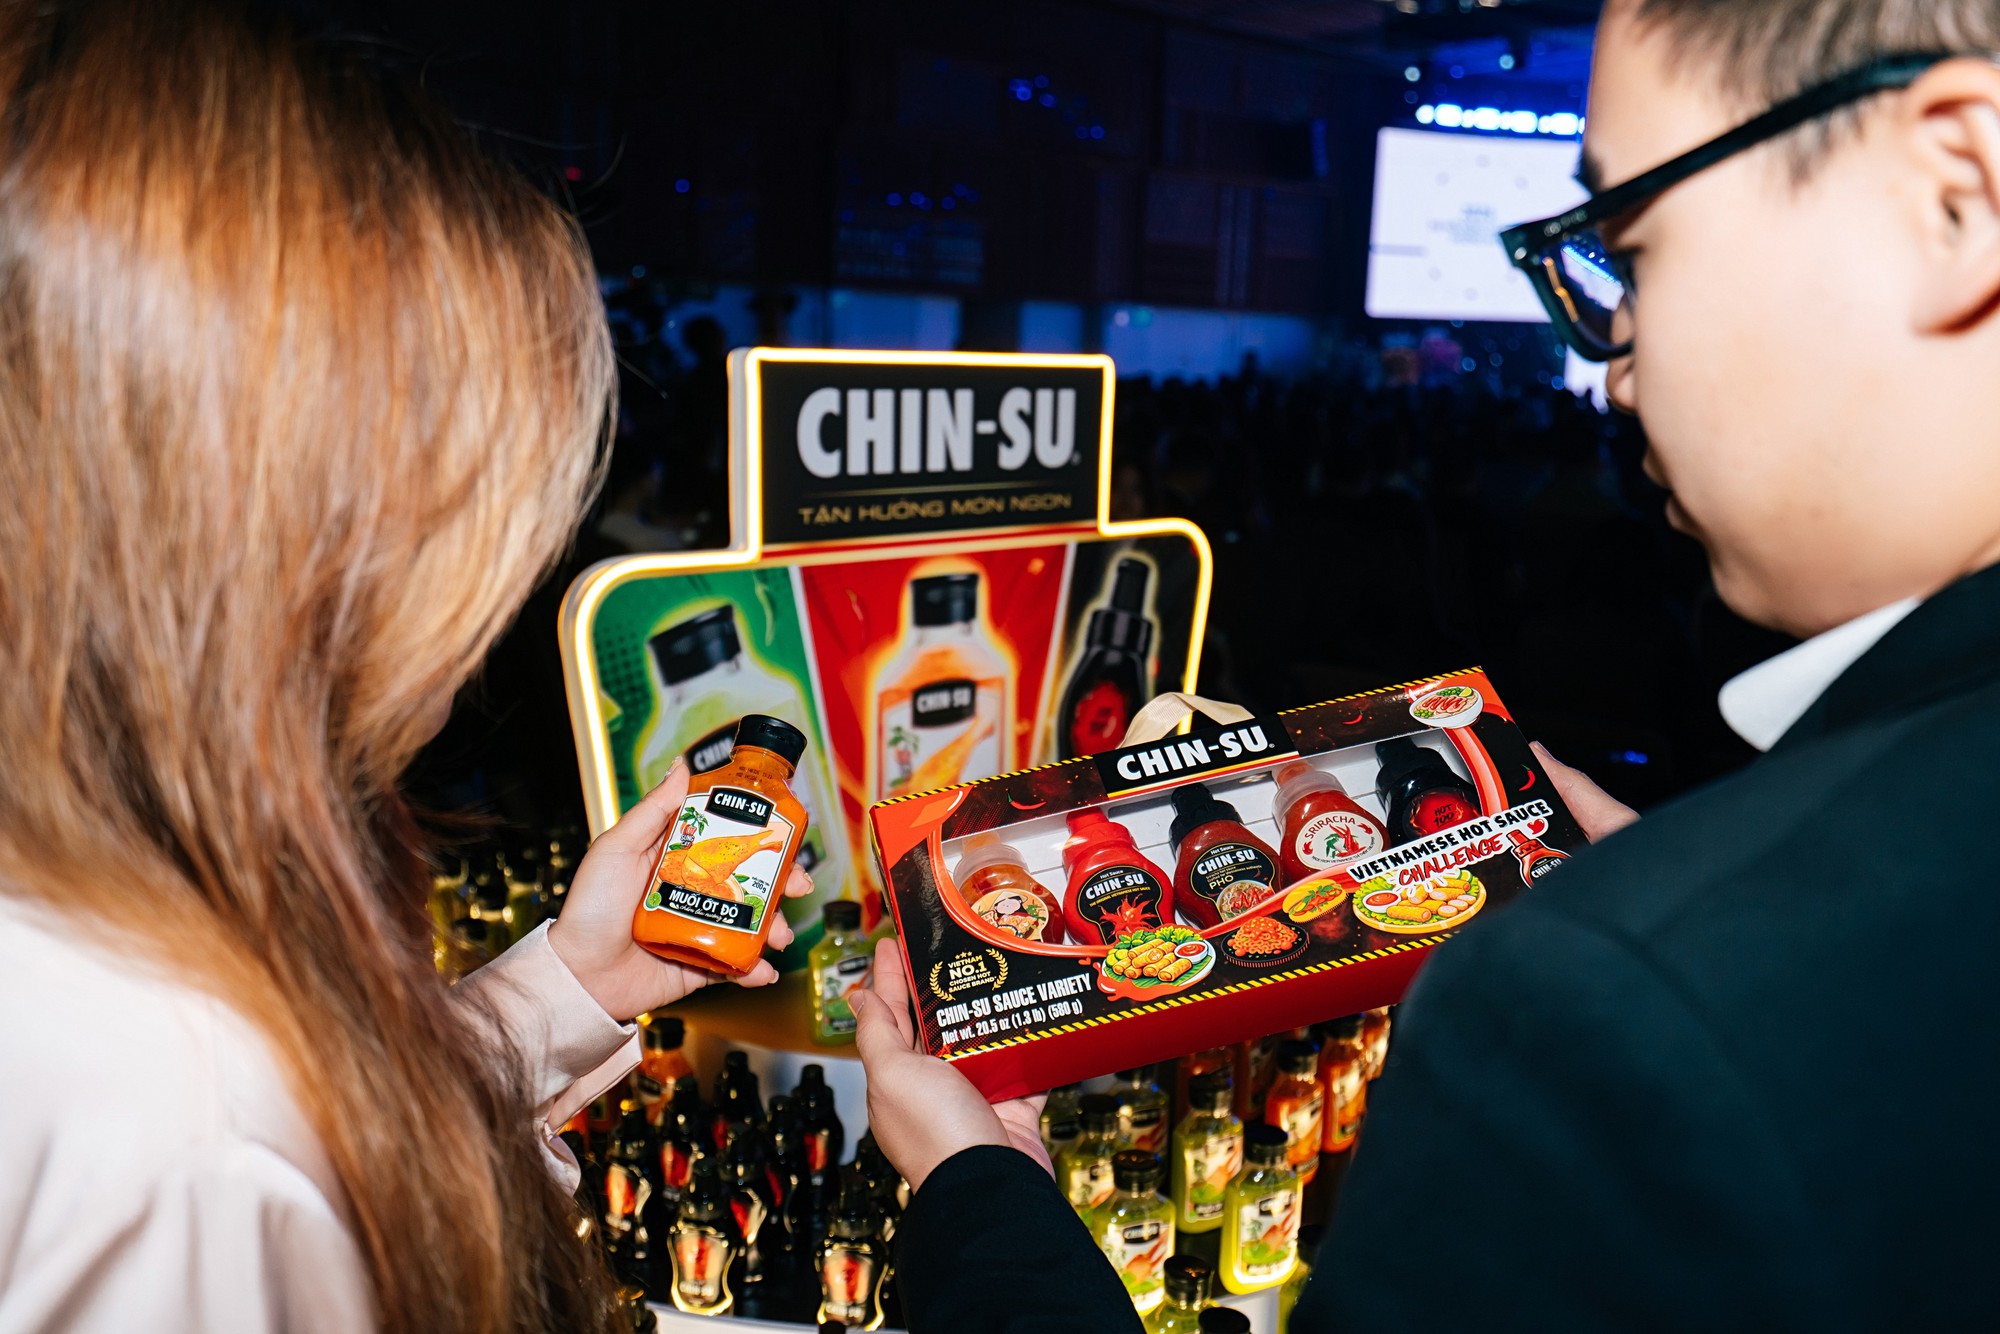
Đằng sau những con số định giá là câu chuyện về một doanh nghiệp hàng tiêu dùng sở hữu nhiều thương hiệu lâu năm, mạng lưới bán hàng rộng khắp và khả năng tạo lợi nhuận từ hoạt động kinh doanh. Đây cũng là những yếu tố được các tổ chức phân tích sử dụng để đánh giá triển vọng dài hạn của Masan Consumer.
Thương hiệu mạnh và mạng lưới phân phối rộng khắp
Theo TCBS, Masan Consumer sở hữu 5 thương hiệu có doanh thu trên 100 triệu USD mỗi năm, gồm CHIN-SU, Nam Ngư, Omachi, Kokomi và Wake-Up 247. Nhóm thương hiệu này đóng góp khoảng 70% doanh thu và 80% lợi nhuận gộp của doanh nghiệp.
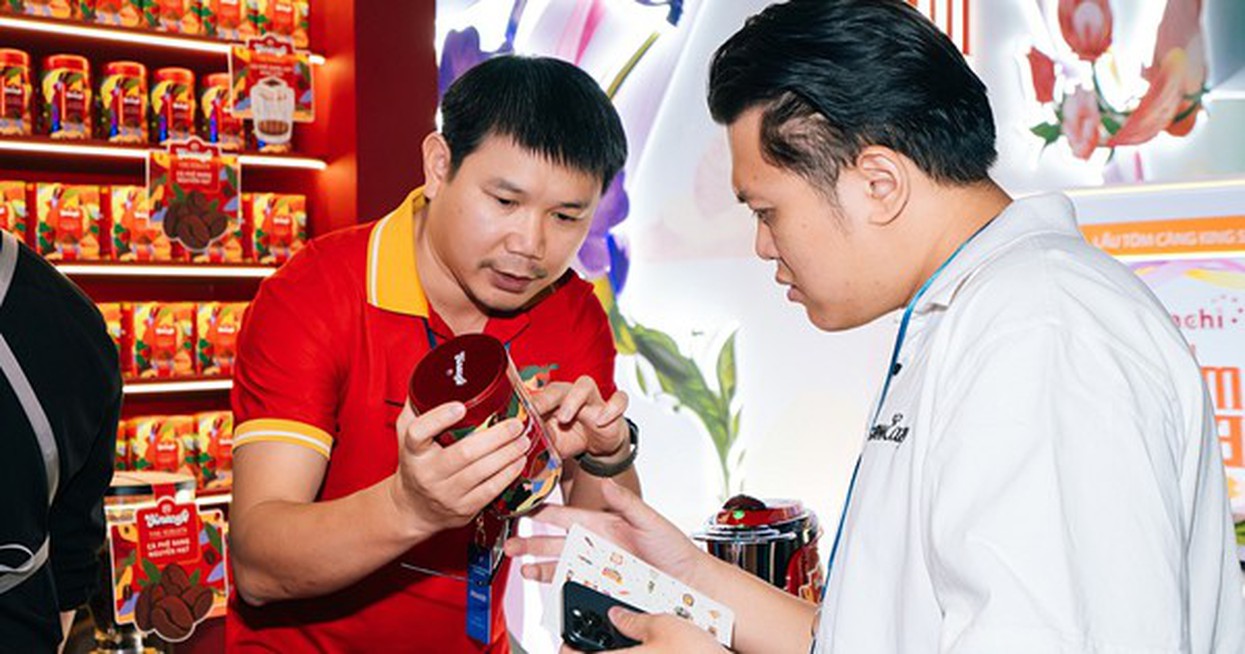
Không chỉ có mặt trong những sản phẩm quen thuộc như nước mắm, mì ăn liền hay nước tăng lực, Masan Consumer còn mở rộng sang đồ uống, cà phê và sản phẩm chăm sóc cá nhân, gia đình. Danh mục đa dạng giúp doanh nghiệp tiếp cận nhiều nhóm khách hàng, đồng thời phát triển sản phẩm mới dựa trên những thương hiệu đã có chỗ đứng trên thị trường.
Tuy nhiên, có sản phẩm được người tiêu dùng biết đến mới chỉ là một phần của câu chuyện. Để tăng trưởng, doanh nghiệp còn cần đưa sản phẩm đến các cửa hàng và đáp ứng nhu cầu mua sắm thường xuyên của người dân.
Đây là lý do mạng lưới phân phối của Masan Consumer được nhiều công ty chứng khoán chú ý.
Theo Mirae Asset, số điểm bán hoạt động của doanh nghiệp đã tăng từ khoảng 230.000 trước khi triển khai chương trình Retail Supreme lên 550.000 điểm trong quý II/2026. Việc mở rộng mạng lưới giúp các sản phẩm của Masan Consumer hiện diện tại nhiều cửa hàng hơn, đồng thời tạo cơ hội đưa thêm các sản phẩm khác đến những điểm bán sẵn có.
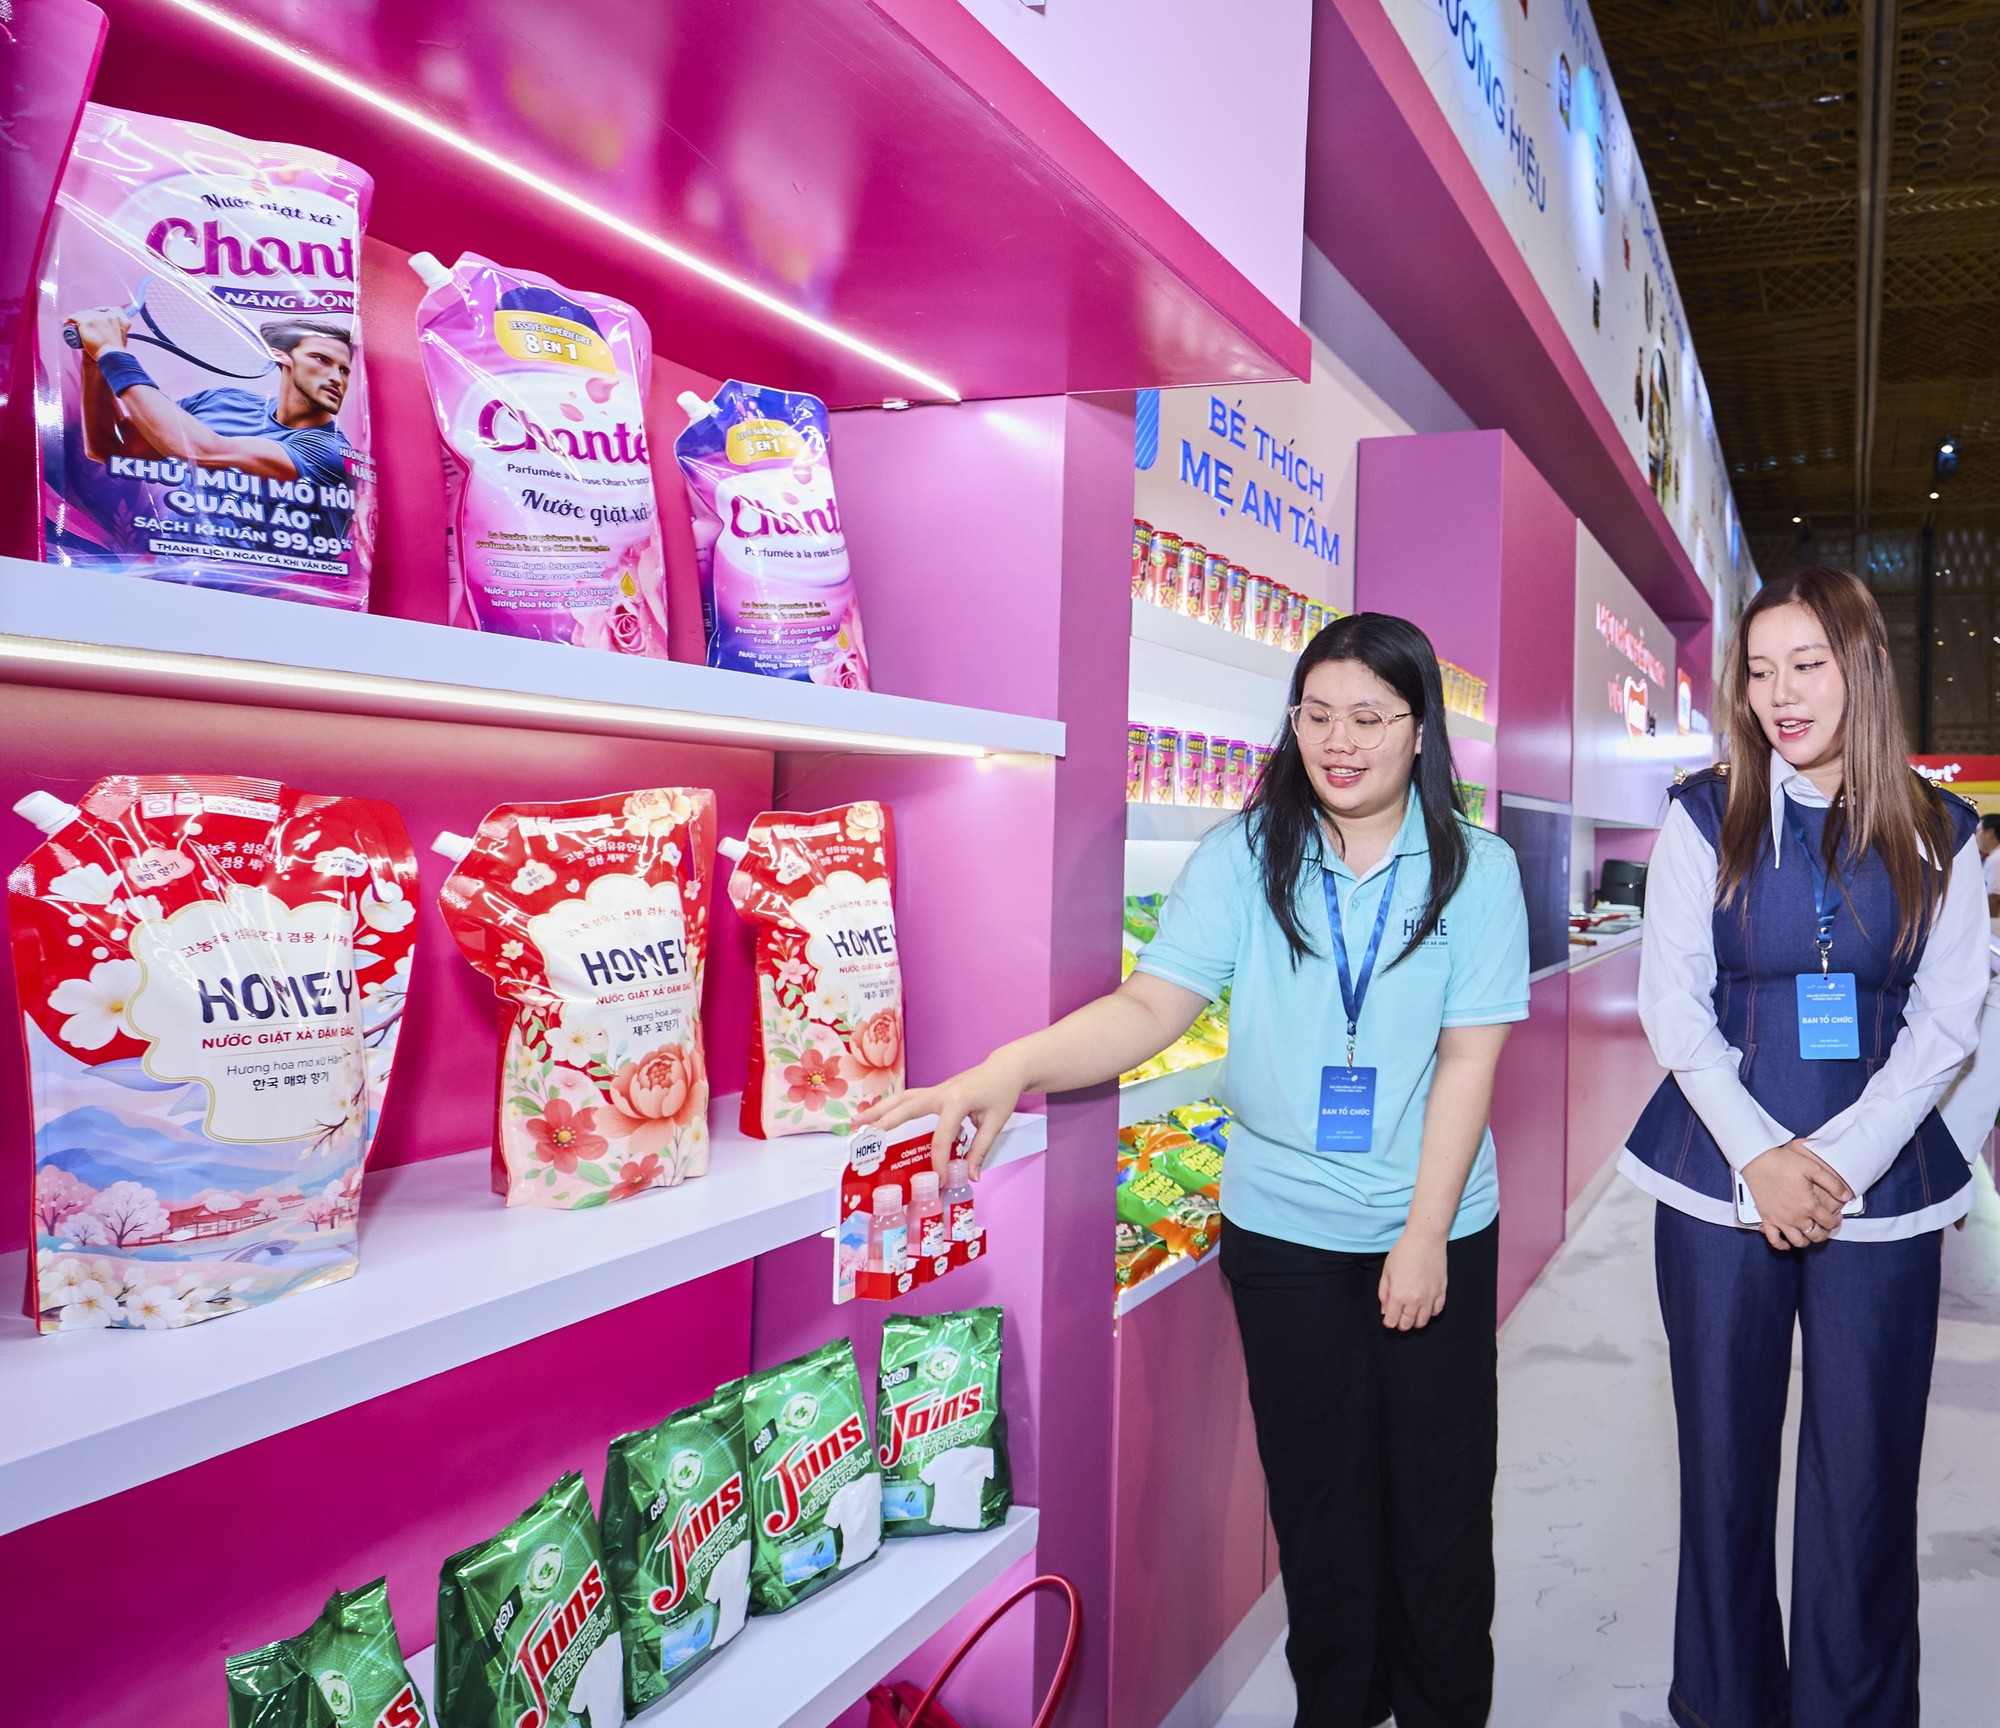
Chẳng hạn, một cửa hàng vốn chỉ bán nước mắm Nam Ngư có thể được giới thiệu thêm mì Omachi, nước tăng lực Wake-Up 247 hoặc các sản phẩm chăm sóc gia đình. Nhờ đó, doanh nghiệp có thể tăng doanh thu mà không phải phụ thuộc hoàn toàn vào việc mở thêm điểm bán mới.
Những thay đổi này bước đầu được phản ánh trong kết quả kinh doanh. Theo Yuanta, doanh thu từ kênh bán hàng truyền thống của Masan Consumer tăng 10,6% trong quý II/2026, sau giai đoạn doanh nghiệp điều chỉnh cách thức phân phối.
Vietcap cũng cho rằng việc đưa nhiều sản phẩm hơn vào mỗi cửa hàng, kết hợp với hệ thống bán lẻ WinCommerce, có thể tiếp tục hỗ trợ tăng trưởng của Masan Consumer trong những năm tới.
Khả năng sinh lời và dòng tiền tạo nền tảng cho tăng trưởng
Bên cạnh thương hiệu và phân phối, khả năng tạo lợi nhuận là một yếu tố quan trọng trong đánh giá của các tổ chức phân tích.
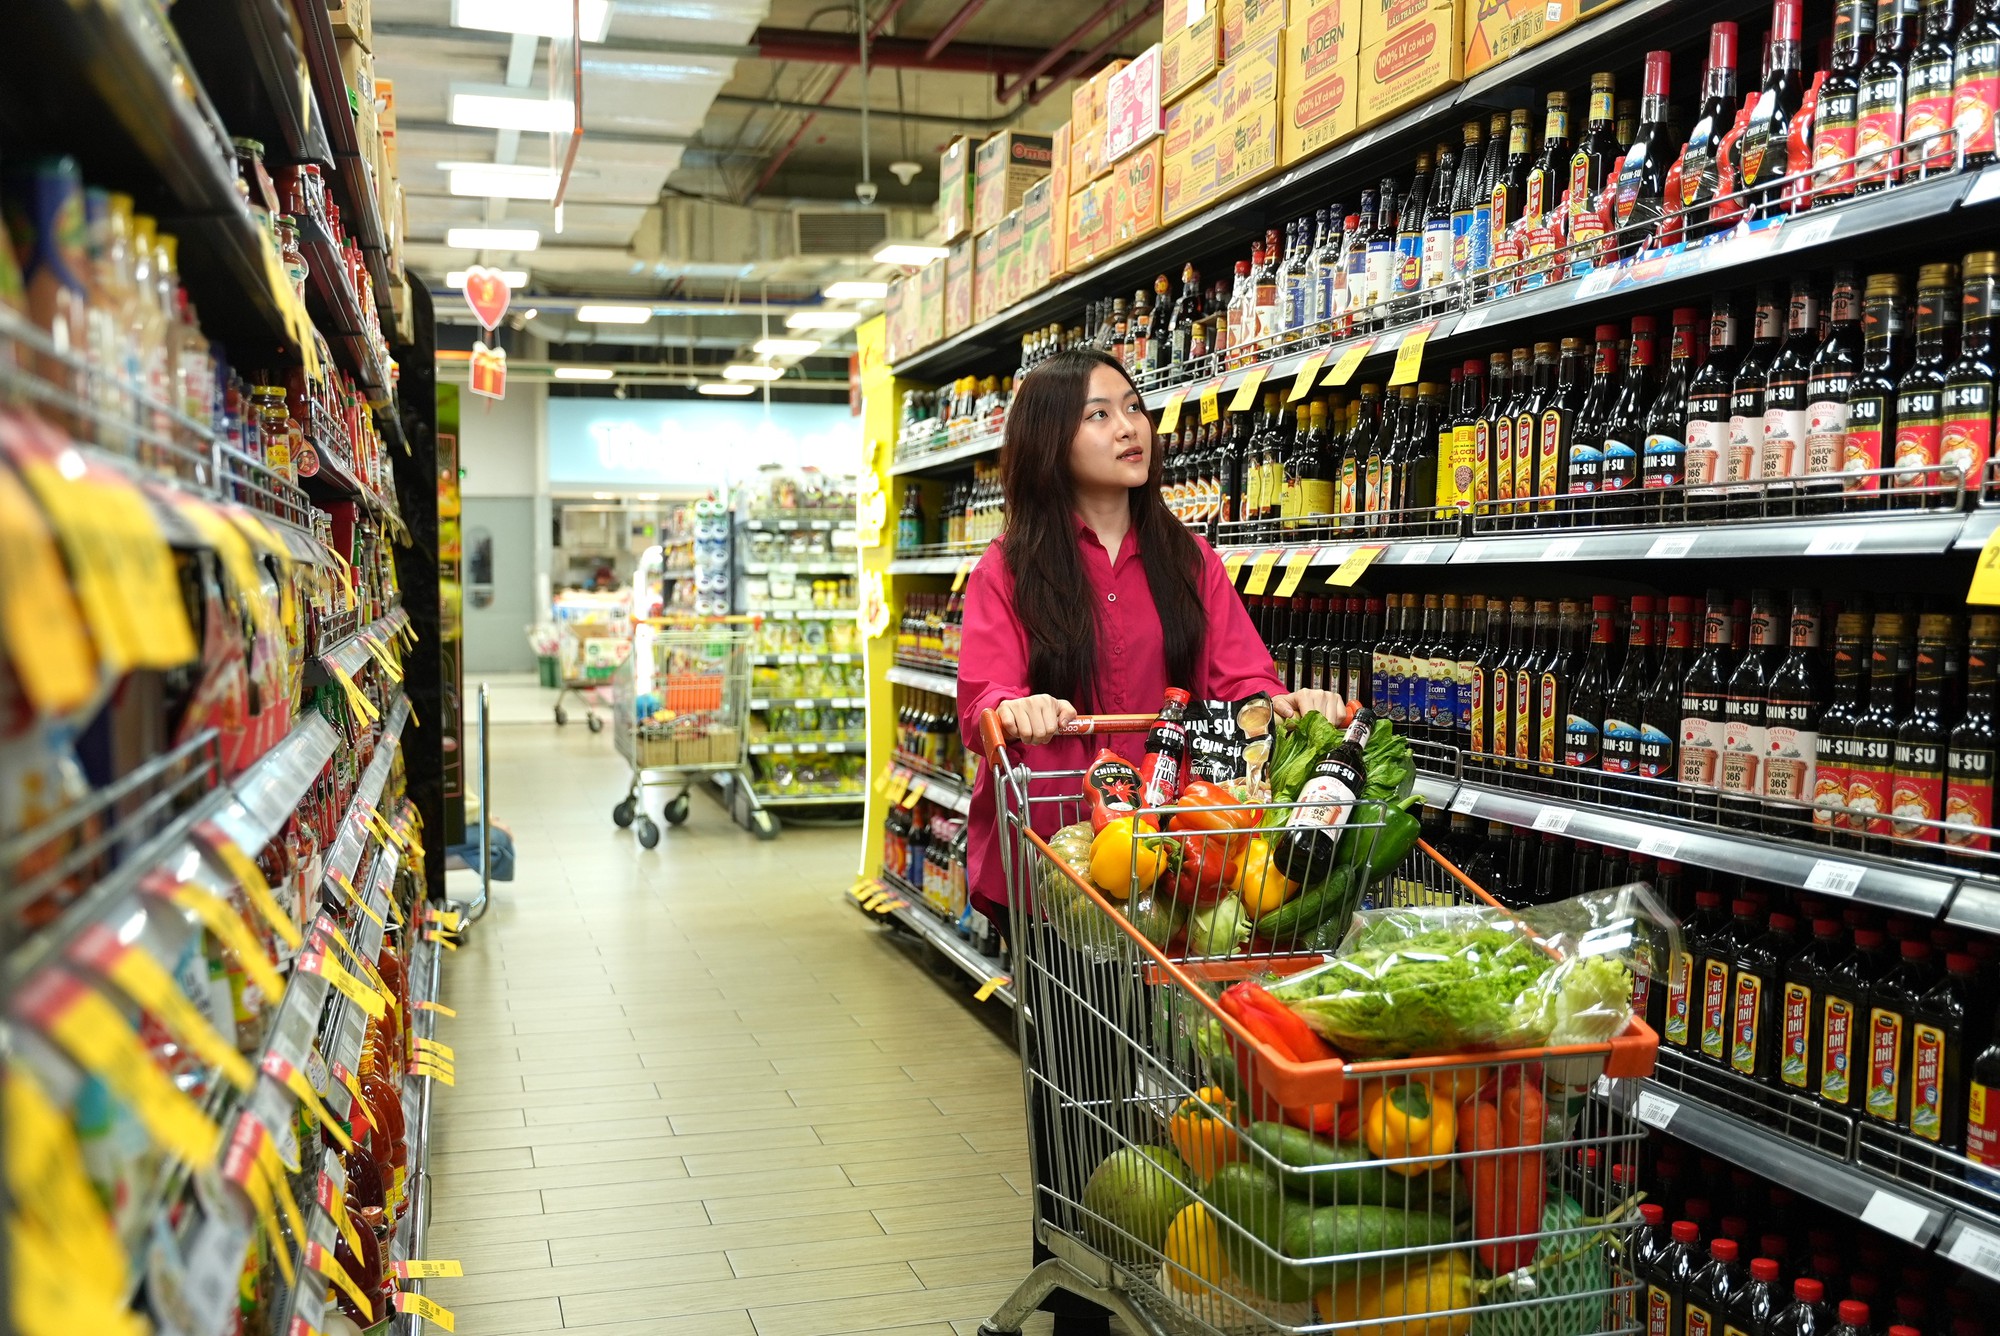
Năm 2025, Masan Consumer ghi nhận doanh thu thuần 30.557 tỷ đồng và lợi nhuận sau thuế 6.764 tỷ đồng. Sang nửa đầu năm 2026, doanh thu đạt 15.637 tỷ đồng, tăng 13,6% so với cùng kỳ, trong khi lợi nhuận sau thuế đạt khoảng 3.284 tỷ đồng, tăng 10,9%.
Các kết quả này cho thấy doanh nghiệp đang phục hồi tăng trưởng sau giai đoạn điều chỉnh hệ thống phân phối trong năm 2025.
Trên cơ sở đó, Vietcap dự báo doanh thu Masan Consumer năm 2026 đạt khoảng 34.593 tỷ đồng, tăng 13,2% so với năm trước. Mirae Asset và Yuanta cũng đưa ra dự báo doanh thu ở mức trên 34.000 tỷ đồng, dù có những giả định khác nhau về tốc độ phục hồi sức mua và chi phí kinh doanh.
Theo các tổ chức phân tích, triển vọng tăng trưởng của Masan Consumer không chỉ đến từ việc bán nhiều sản phẩm hơn, mà còn từ khả năng phát triển những sản phẩm có giá trị cao hơn, mở rộng ngành hàng và cải thiện hiệu quả bán hàng.
Một điểm đáng chú ý khác là khả năng chi trả cổ tức. Theo TCBS, trong giai đoạn 2017–2025, Masan Consumer đã chi trả khoảng 46.000 tỷ đồng cổ tức tiền mặt cho cổ đông.
Con số này cho thấy doanh nghiệp đã dành một nguồn lực đáng kể để chia sẻ thành quả kinh doanh với cổ đông trong nhiều năm. Để tiếp tục duy trì chính sách cổ tức, doanh nghiệp cần tạo ra dòng tiền từ hoạt động kinh doanh, đồng thời bảo đảm nguồn vốn cho các kế hoạch phát triển.
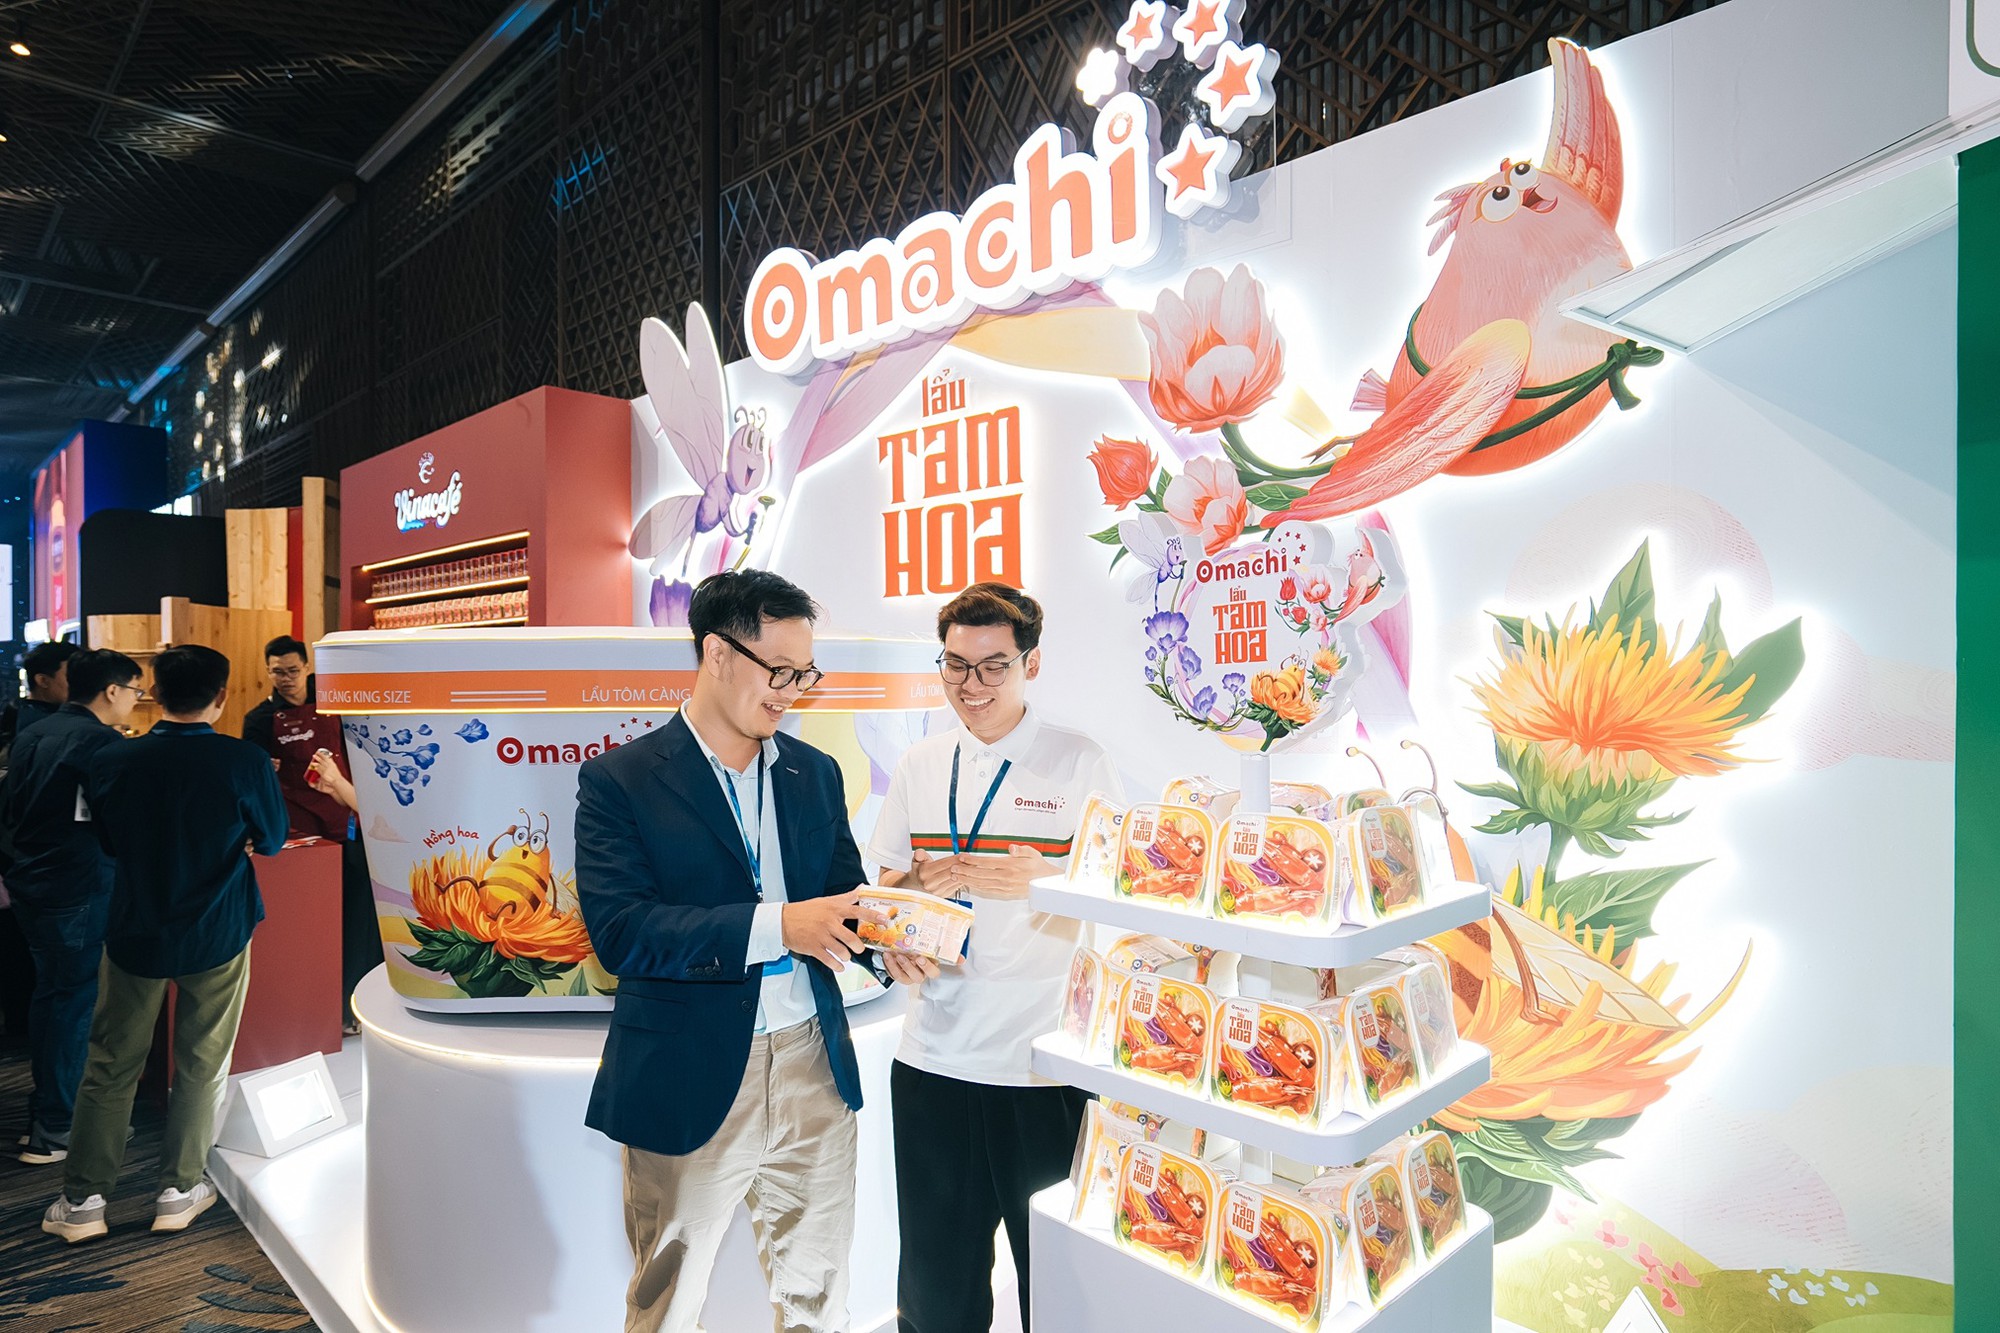
Đây cũng là bài toán quan trọng đối với Masan Consumer trong những năm tới: vừa đầu tư cho sản phẩm mới, mở rộng thị trường, vừa duy trì khả năng sinh lời và chi trả cổ tức.
Nhìn từ các báo cáo phân tích, giá trị dài hạn của Masan Consumer không chỉ nằm ở quy mô doanh thu mà còn ở sức mạnh thương hiệu, mạng lưới phân phối và khả năng tạo lợi nhuận, dòng tiền. Dù sức mua, chi phí nguyên liệu và cạnh tranh trong ngành vẫn là những yếu tố có thể ảnh hưởng đến kết quả kinh doanh, khả năng phát huy các lợi thế sẵn có và thích ứng với thị trường sẽ đóng vai trò quan trọng đối với tăng trưởng của doanh nghiệp trong những năm tới.
Ánh Dương